Quyết định 323 QĐ KTNN 2026 ban hành Hệ thống mẫu biểu kiểm toán áp dụng trong hoạt động kiểm toán của KTNN mới nhất?
Vừa qua ngày 10/3/2026, Tổng Kiểm toán nhà nước ban hành Quyết định 323/QĐ-KTNN năm 2026 về Hệ thống mẫu biểu kiểm toán áp dụng trong hoạt động kiểm toán của Kiểm toán nhà nước.
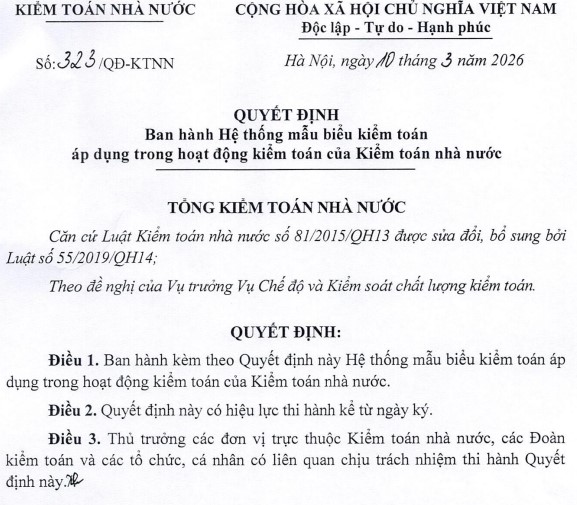
>>> Tải về Quyết định 323 QĐ KTNN 2026 ban hành Hệ thống mẫu biểu kiểm toán áp dụng trong hoạt động kiểm toán của kiểm toán nhà nước
Quyết định 323/QĐ-KTNN 2026 có hiệu lực thi hành kể từ ngày 10/3/2026.
Ban hành kèm theo Quyết định này Hệ thống mẫu biểu kiểm toán áp dụng trong hoạt động kiểm toán của Kiểm toán nhà nước.
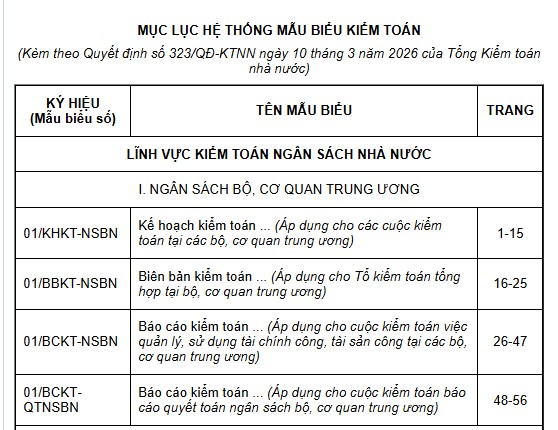
>>> Tải về trọn bộ Hệ thống mẫu biểu kiểm toán áp dụng trong hoạt động kiểm toán của kiểm toán nhà nước
Quyết định 323 QĐ KTNN 2026 ban hành Hệ thống mẫu biểu kiểm toán áp dụng trong hoạt động kiểm toán của KTNN mới nhất? (Hình từ Internet)
Các hành vi nào bị nghiêm cấm trong hoạt động Kiểm toán nhà nước?
Căn cứ theo Điều 8 Luật Kiểm toán nhà nước 2015 (có cụm từ bị thay thế bởi điểm a khoản 15 Điều 1 Luật Kiểm toán nhà nước sửa đổi 2019) các hành vi bị nghiêm cấm cụ thể như sau:
[1] Nghiêm cấm các hành vi sau đây đối với Kiểm toán nhà nước, Kiểm toán viên nhà nước và cộng tác viên Kiểm toán nhà nước:
- Sách nhiễu, gây khó khăn, phiền hà cho đơn vị được kiểm toán;
- Can thiệp trái pháp luật vào hoạt động bình thường của đơn vị được kiểm toán;
- Đưa, nhận, môi giới hối lộ;
- Báo cáo sai lệch, không đầy đủ kết quả kiểm toán;
- Lợi dụng chức vụ, quyền hạn để vụ lợi;
- Tiết lộ bí mật nhà nước, bí mật nghề nghiệp của đơn vị được kiểm toán;
- Tiết lộ thông tin về tình hình và kết quả kiểm toán chưa được công bố chính thức.
[2] Nghiêm cấm các hành vi sau đây đối với đơn vị được kiểm toán và cơ quan, tổ chức, cá nhân có liên quan đến hoạt động kiểm toán:
- Từ chối cung cấp thông tin, tài liệu phục vụ cho cuộc kiểm toán theo yêu cầu của Kiểm toán nhà nước và Kiểm toán viên nhà nước;
- Cản trở công việc của Kiểm toán nhà nước và Kiểm toán viên nhà nước;
- Báo cáo sai lệch, không trung thực, không đầy đủ, kịp thời hoặc thiếu khách quan thông tin liên quan đến cuộc kiểm toán của Kiểm toán nhà nước;
- Mua chuộc, đưa hối lộ cho Kiểm toán viên nhà nước và cộng tác viên Kiểm toán nhà nước;
- Che giấu các hành vi vi phạm pháp luật về tài chính công, tài sản công.
[3] Nghiêm cấm mọi cơ quan, tổ chức, cá nhân can thiệp trái pháp luật vào hoạt động kiểm toán, kết quả kiểm toán của Kiểm toán nhà nước và Kiểm toán viên nhà nước, cộng tác viên Kiểm toán nhà nước.
Giá trị pháp lý của báo cáo kiểm toán được quy định thế nào?
Giá trị pháp lý của báo cáo kiểm toán được quy định tại Điều 7 Luật Kiểm toán nhà nước 2015, cụ thể như sau:
[1] Báo cáo kiểm toán của Kiểm toán nhà nước sau khi phát hành và công khai có giá trị bắt buộc phải thực hiện đối với đơn vị được kiểm toán về sai phạm trong việc quản lý, sử dụng tài chính công, tài sản công.
[2] Báo cáo kiểm toán của Kiểm toán nhà nước là căn cứ để:
- Quốc hội sử dụng trong quá trình xem xét, quyết định và giám sát việc thực hiện: mục tiêu, chỉ tiêu, chính sách, nhiệm vụ cơ bản phát triển kinh tế - xã hội dài hạn và hằng năm của đất nước; chủ trương đầu tư chương trình mục tiêu quốc gia, dự án quan trọng quốc gia; chính sách cơ bản về tài chính, tiền tệ quốc gia; quy định, sửa đổi hoặc bãi bỏ các thứ thuế; quyết định phân chia các khoản thu và nhiệm vụ chi giữa ngân sách trung ương và ngân sách địa phương; mức giới hạn an toàn nợ quốc gia, nợ công, nợ chính phủ; dự toán ngân sách nhà nước và phân bổ ngân sách trung ương; phê chuẩn quyết toán ngân sách nhà nước;
- Chính phủ, cơ quan quản lý nhà nước và tổ chức, cơ quan khác của Nhà nước sử dụng trong công tác quản lý, điều hành và thực thi nhiệm vụ, quyền hạn của mình;
- Hội đồng nhân dân sử dụng trong quá trình xem xét, quyết định dự toán và phân bổ ngân sách địa phương; phê chuẩn quyết toán ngân sách địa phương; giám sát việc quản lý, sử dụng tài chính công, tài sản công và thực thi nhiệm vụ, quyền hạn của mình;
- Đơn vị được kiểm toán thực hiện quyền khiếu nại.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];