- Toàn văn Thông báo 85/TB-CT tuyên truyền phổ biến chính sách thuế và quản lý thuế đối với hộ kinh doanh cá nhân kinh doanh cụ thể thế nào?
- Tải về Mẫu số S1a HKD Sổ doanh thu bán hàng hóa dịch vụ áp dụng với hộ kinh doanh được miễn thuế GTGT, thuế TNCN mới nhất 2026?
- Thời hạn lưu trữ tài liệu kế toán của hộ kinh doanh, cá nhân kinh doanh tối thiểu là bao nhiêu năm?
Toàn văn Thông báo 85/TB-CT tuyên truyền phổ biến chính sách thuế và quản lý thuế đối với hộ kinh doanh cá nhân kinh doanh cụ thể thế nào?
Ngày 29/01/2026, Cục Thuế ban hành Thông báo 85/TB-CT năm 2026 về việc tuyên truyền, phổ biến về chính sách thuế và quản lý thuế đối với hộ kinh doanh, cá nhân kinh doanh.
>>> Tải về Thông báo 85/TB-CT năm 2026
Theo đó, tại Thông báo 85/TB-CT năm 2026 có nêu rõ như sau:
Để hộ kinh doanh, cá nhân kinh doanh hiểu đúng, đầy đủ về quyền, nghĩa vụ về thuế, giảm tâm lý e ngại, sợ sai và tự tin trong việc chuyển đổi sang phương thức kê khai, từng bước nâng cao ý thức tuân thủ pháp luật thuế, Cục Thuế ban hành kế hoạch tuyên truyền, phổ biến chính sách thuế và quản lý thuế đối với hộ kinh doanh, cá nhân kinh doanh; cụ thể như sau:
(1) Thời gian:
Thực hiện trong năm 2026, triển khai từ tháng 01/2026.
(2) Hình thức:
Tuyên truyền, phổ biến trên các phương tiện thông tin đại chúng, Trang thông tin điện tử Cục Thuế, Thuế tỉnh, thành phố, các nền tảng mạng xã hội bằng nhiều hình thức (tin, bài, phóng sự, hội nghị, tọa đàm..).
(3) Nội dung:
Những nội dung cơ bản của Nghị định và văn bản hướng dẫn thi hành; Làm rõ sự chuyển đổi phương thức quản lý thuế; Tuyên truyền các chuỗi nghĩa vụ và dịch vụ hỗ trợ: Tuyên truyền theo hướng phòng ngừa rủi ro, nâng cao tuân thủ tự nguyện.
(4) Kế hoạch thực hiện: (Kèm theo).
(5) Phân công thực hiện:
(i) Giao Ban Pháp chể:
- Chủ trì, phối hợp với Ban Chính sách, Ban Nghiệp vụ thuế xây dựng nội dung tuyên truyển, phổ biến về Nghị định và các văn bản hướng dẫn thi hành.
- Chủ trì, phối hợp với Ban Chính sách, Văn phòng và các đơn vị có liên quan để xây dựng kế hoạch, chương trình, nội dung, hình thức tuyên truyền, tài liệu tuyên truyển, phổ biến cụ thể.
(ii) Giao Ban Chính sách, thuế quốc tế:
- Cung cấp các thông tin tuyên truyền nội dung, tiến độ triển khai thực hiện Nghị định và văn bản hướng dẫn thi hành.
- Chủ trì tiếp nhận, tổng hợp, chuẩn hóa nội dung giải đáp vướng mắc của các đơn vị và của các Thuế tỉnh, thành phố trong quá trình triển khai.
- Chủ trì, phối hợp với các đơn vị triển khai hội nghị tập huấn cho công chức thuế.
[...]
* Xem thêm chi tiết tại Thông báo 85/TB-CT năm 2026
Toàn văn Thông báo 85/TB-CT tuyên truyền phổ biến chính sách thuế và quản lý thuế đối với hộ kinh doanh cá nhân kinh doanh cụ thể thế nào? (Hình ảnh từ Internet)
Tải về Mẫu số S1a HKD Sổ doanh thu bán hàng hóa dịch vụ áp dụng với hộ kinh doanh được miễn thuế GTGT, thuế TNCN mới nhất 2026?
Theo đó, tại Điều 4 Thông tư 152/2025/TT-BTC quy định về Mẫu số S1a HKD Sổ doanh thu bán hàng hóa dịch vụ áp dụng với trường hợp hộ kinh doanh, cá nhân kinh doanh thuộc đối tượng không chịu thuế giá trị gia tăng, không phải nộp thuế thu nhập cá nhân như sau:
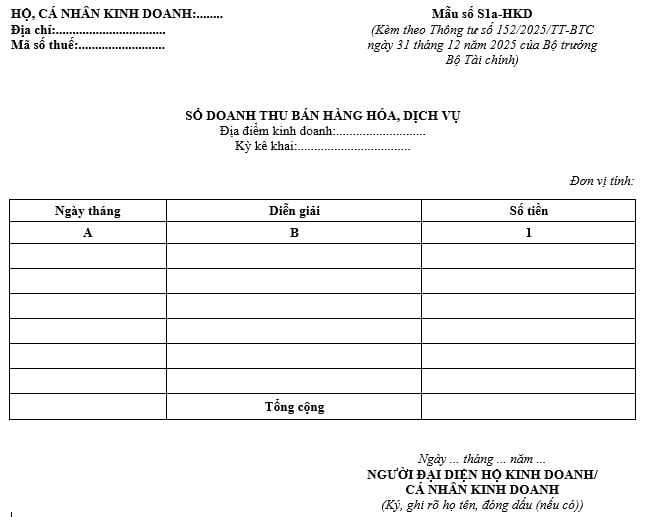
>>> Tải về Mẫu số S1a HKD Sổ doanh thu bán hàng hóa dịch vụ <<<
Dưới đây là phương pháp ghi Mẫu số S1a HKD Sổ doanh thu bán hàng hóa dịch vụ cụ thể như sau:
Sổ doanh thu bán hàng hóa dịch vụ được mở để ghi doanh thu bán hàng hóa, dịch vụ làm căn cứ kê khai, xác định hộ kinh doanh, cá nhân kinh doanh có thuộc đối tượng chịu thuế GTGT, nộp thuế TNCN theo quy định của pháp luật về thuế hay không. Trường hợp hộ kinh doanh, cá nhân kinh doanh thực hiện kê khai doanh thu theo quy định của pháp luật về thuế thì hộ kinh doanh, cá nhân kinh doanh có thể dùng sổ này để theo dõi, đối chiếu số liệu với cơ quan thuế.
Phương pháp ghi sổ
- Cột A: Ghi ngày, tháng ghi sổ.
- Cột B: Ghi diễn giải doanh thu từ việc bán hàng hóa, dịch vụ. Hộ kinh doanh, cá nhân kinh doanh có thể ghi theo từng nghiệp vụ phát sinh hoặc theo định kỳ.
- Cột 1: Ghi số tiền bán hàng hóa, dịch vụ.
Thời hạn lưu trữ tài liệu kế toán của hộ kinh doanh, cá nhân kinh doanh tối thiểu là bao nhiêu năm?
Căn cứ theo Điều 3 Thông tư 152/2025/TT-BTC quy định về sổ kế toán và lưu trữ tài liệu kế toán như sau:
Điều 3. Về sổ kế toán và lưu trữ tài liệu kế toán
1. Hộ kinh doanh, cá nhân kinh doanh được lựa chọn lưu trữ các tài liệu kế toán (hóa đơn, chứng từ kế toán, sổ kế toán,...) trên phương tiện điện tử hoặc bằng bản giấy.
2. Thời hạn lưu trữ tài liệu kế toán của hộ kinh doanh, cá nhân kinh doanh tối thiểu là 05 năm, đối với thời hạn lưu trữ hóa đơn thì thực hiện theo quy định của pháp luật về thuế.
3. Ngoài các sổ kế toán hướng dẫn tại Thông tư này, hộ kinh doanh, cá nhân kinh doanh có thể bổ sung thêm các sổ kế toán hoặc sửa đổi lại biểu mẫu các sổ kế toán cho phù hợp với nhu cầu của đơn vị. Sổ kế toán được mở thêm hoặc sửa đổi lại biểu mẫu vẫn phải ghi rõ tên sổ; ngày, tháng, năm lập sổ; họ tên và chữ ký, đóng dấu (nếu có) của người đại diện hộ kinh doanh, cá nhân kinh doanh.
4. Trường hợp hộ kinh doanh, cá nhân kinh doanh sử dụng hóa đơn điện tử mà được hệ thống thông tin quản lý thuế của cơ quan thuế hỗ trợ xác định số thuế giá trị gia tăng (GTGT), thuế thu nhập cá nhân (TNCN), các loại thuế khác phải nộp (nếu có) và thông báo cho người nộp thuế thì hộ kinh doanh, cá nhân kinh doanh sử dụng các mẫu sổ kế toán hướng dẫn tại Thông tư này để theo dõi, đối chiếu với số thuế phải nộp theo thông báo của cơ quan thuế.
Theo đó, từ ngày 01/01/2026, thời hạn lưu trữ tài liệu kế toán của hộ kinh doanh, cá nhân kinh doanh tối thiểu là 05 năm.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];