Toàn văn Nghị định 72 2026 NĐ CP giảm thuế một số mặt hàng xăng dầu về 0% chi tiết ra sao?
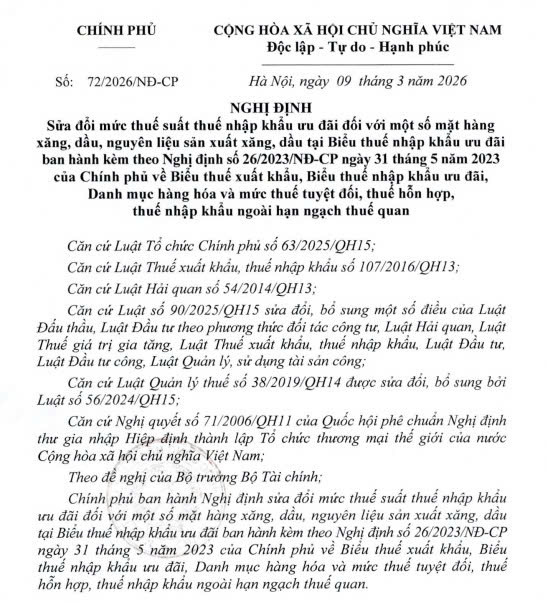
Vừa qua ngày 09/03/2026, Chính phủ ban hành Nghị định 72/2026/NĐ-CP sửa đổi mức thuế suất thuế nhập khẩu ưu đãi đối với một số mặt hàng xăng dầu, nguyên liệu sản xuất xăng, dầu tại Biểu thuế nhập khẩu ưu đãi ban hành kèm theo Nghị định 26/2023/NĐ-CP ngày 31/5/2023 của Chính phủ về Biểu thuế xuất khẩu, Biểu thuế nhập khẩu ưu đãi, Danh mục hàng hóa và mức thuế tuyệt đối, thuế hỗn hợp, thuế nhập khẩu ngoài hạn ngạch thuế quan.
>>> TẢI VỀ Nghị định 72 2026 NĐ CP giảm thuế một số mặt hàng xăng dầu về 0%
Nghị định 72/2026/NĐ-CP sửa đổi mức thuế suất thuế nhập khẩu ưu đãi đối với một số mặt hàng xăng, dầu, nguyên liệu sản xuất xăng quy định tại Phụ lục II - Biểu thuế nhập khẩu ưu đãi theo Danh mục mặt hàng chịu thuế ban hành kèm theo Nghị định 26/2023/NĐ-CP ngày 31/5/2023 của Chính phủ về Biểu thuế xuất khẩu, Biểu thuế nhập khẩu ưu đãi, Danh mục hàng hóa và mức thuế tuyệt đối, thuế hỗn hợp, thuế nhập khẩu ngoài hạn ngạch thuế quan thành các mức thuế suất thuế nhập khẩu ưu đãi mới quy định tại Phụ lục ban hành kèm theo Nghị định 72/2026/NĐ-CP:
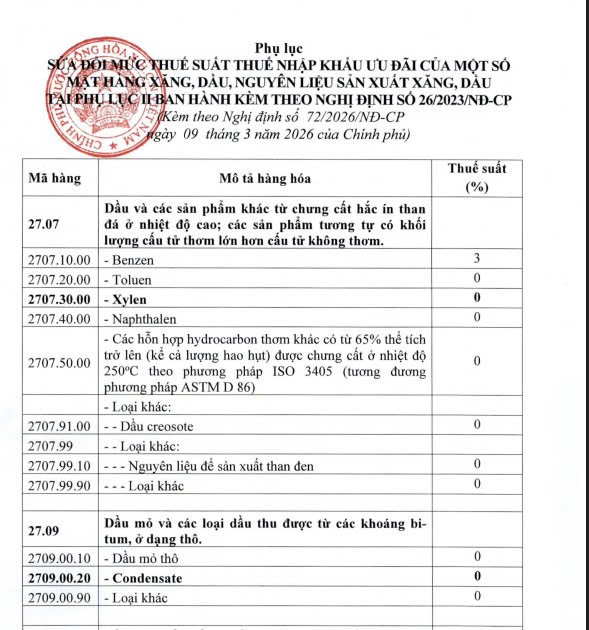
Cụ thể, giảm thuế suất khẩu ưu đãi từ 10% xuống 0% đối với xăng động cơ không pha chì (các mã HS 2710.12.21 - Chưa pha chế); 2710.12.22 - Pha chế với ethanol; 2710.12.24 - Chưa pha chế; 2710.12.25 - Pha chế với ethanol) và các nguyên liệu pha chế xăng như naphtha, reformate (mã HS 2710.12.80).
Thuế nhập khẩu ưu đãi cũng được giảm từ 7% xuống 0% đối với các mặt hàng nhiên liệu diesel, dầu nhiên liệu, nhiên liệu động cơ máy bay và kerosine.
Ngoài ra, một số nguyên liệu hóa dầu như xylen, condensate, p-xylen được giảm thuế từ 3% xuống 0%, còn hydrocarbon mạch vòng loại khác giảm từ 2% xuống 0%.
Nghị định 72/2026/NĐ-CPy có hiệu lực kể từ 09/03/2026 đến ngày 30/04/2026.
Sau ngày Nghị định này hết hiệu lực, mức thuế suất thuế nhập khẩu ưu đãi đối với một số mặt hàng xăng, dầu, nguyên liệu sản xuất xăng, dầu quy định tại Phụ lục ban hành kèm theo Nghị định này được thực hiện theo quy định tại Nghị định 26/2023/NĐ-CP ngày 31/5/2023, trừ trường hợp đáp ứng yêu cầu cấp bách về đảm bảo phát triển kinh tế - xã hội, ổn định thị trường xăng, dầu cần phải kéo dài thời gian có hiệu lực của Nghị định, Bộ Công Thương có ý kiến đề xuất gửi Bộ Tài chính chủ trì, tổng hợp trình Chính phủ ban hành Nghị quyết quy phạm pháp luật để kéo dài thời hạn áp dụng của Nghị định này.
>>> Xem chi tiết tại Nghị định 72 2026 NĐ CP giảm thuế một số mặt hàng xăng dầu về 0%
Toàn văn Nghị định 72/2026/NĐ-CP giảm thuế một số mặt hàng xăng dầu về 0% chi tiết ra sao? (Hình từ Internet)
Nguyên tắc ban hành biểu thuế, thuế suất xuất nhập khẩu được quy định ra sao?
Tại Điều 10 Luật Thuế xuất khẩu, thuế nhập khẩu 2016 quy định cụ thể các nguyên tắc ban hành biểu thuế, thuế suất như sau:
[1] Khuyến khích nhập khẩu nguyên liệu, vật liệu, ưu tiên loại trong nước chưa đáp ứng nhu cầu; chú trọng phát triển lĩnh vực công nghệ cao, công nghệ nguồn, tiết kiệm năng lượng, bảo vệ môi trường.
[2] Phù hợp với định hướng phát triển kinh tế - xã hội của Nhà nước và các cam kết về thuế xuất khẩu, thuế nhập khẩu trong các Điều ước quốc tế mà Cộng hòa xã hội chủ nghĩa Việt Nam là thành viên.
[3] Góp phần bình ổn thị trường và nguồn thu ngân sách nhà nước.
[4] Đơn giản, minh bạch, tạo thuận lợi cho người nộp thuế và thực hiện cải cách thủ tục hành chính về thuế.
[5] Áp dụng thống nhất mức thuế suất đối với hàng hóa có cùng bản chất, cấu tạo, công dụng, có tính năng kỹ thuật tương tự; thuế suất thuế nhập khẩu giảm dần từ thành phẩm đến nguyên liệu thô; thuế suất thuế xuất khẩu tăng dần từ thành phẩm đến nguyên liệu thô.
Trị giá tính thuế, thời điểm tính thuế xuất nhập khẩu được quy định như thế nào?
Trị giá tính thuế, thời điểm tính thuế được quy định tại Điều 8 Luật Thuế xuất khẩu, thuế nhập khẩu 2016 cụ thể như sau:
[1] Trị giá tính thuế xuất khẩu, thuế nhập khẩu là trị giá hải quan theo quy định của Luật hải quan.
[2] Thời điểm tính thuế xuất khẩu, thuế nhập khẩu là thời điểm đăng ký tờ khai hải quan.
Đối với hàng hóa xuất khẩu, nhập khẩu thuộc đối tượng không chịu thuế, miễn thuế xuất khẩu, thuế nhập khẩu hoặc áp dụng thuế suất, mức thuế tuyệt đối trong hạn ngạch thuế quan nhưng được thay đổi về đối tượng không chịu thuế, miễn thuế, áp dụng thuế suất, mức thuế tuyệt đối trong hạn ngạch thuế quan theo quy định của pháp luật thì thời điểm tính thuế là thời điểm đăng ký tờ khai hải quan mới.
Thời điểm đăng ký tờ khai hải quan thực hiện theo quy định của pháp luật về hải quan

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];