- Toàn văn Công điện 22 CĐ TTg về bảo đảm cung ứng xăng dầu cho sản xuất kinh doanh và tiêu dùng của người dân doanh nghiệp mới nhất?
- Điều kiện đối với tổng đại lý kinh doanh xăng dầu hiện nay được quy định ra sao?
- Áp dụng thuế chống bán phá giá, thuế chống trợ cấp, thuế tự vệ trong xuất nhập khẩu ra sao?
Toàn văn Công điện 22 CĐ TTg về bảo đảm cung ứng xăng dầu cho sản xuất kinh doanh và tiêu dùng của người dân doanh nghiệp mới nhất?
Thủ tướng đã ban hành Công điện 22/CĐ-TTg về bảo đảm cung ứng xăng dầu cho sản xuất kinh doanh và tiêu dùng của người dân doanh nghiệp.
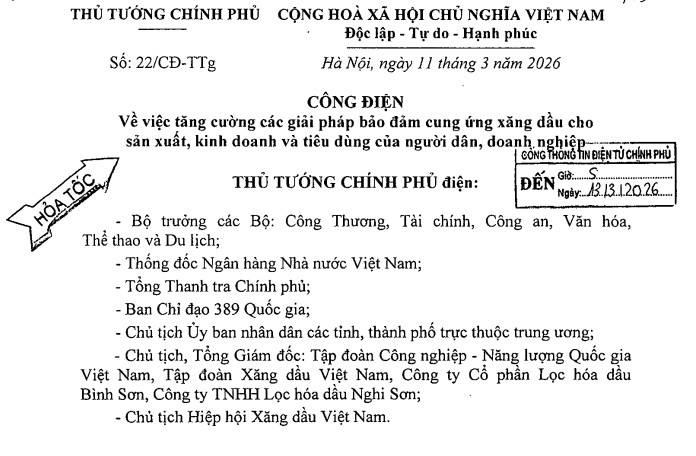
>>> Tải về Toàn văn Công điện 22 CĐ TTg năm 2026 về bảo đảm cung ứng xăng dầu cho sản xuất kinh doanh và tiêu dùng của người dân doanh nghiệp
Tại Công điện 22/CĐ-TTg nêu rõ:
Để tập trung thực hiện các giải pháp bảo đảm cung ứng đủ xăng dầu cho sản xuất, kinh doanh và tiêu dùng của người dân, doanh nghiệp, góp phần giữ vững ổn định kinh tế vĩ mô, kiểm soát lạm phát và bảo đảm các cân đối lớn của nền kinh tế, Thủ tướng Chính phủ yêu cầu các Bộ trưởng, Thủ trưởng các cơ quan, doanh nghiệp, Chủ tịch Ủy ban nhân dân các tỉnh, thành phố trực thuộc trung ương tập trung triển khai thực hiện nghiêm túc, quyết liệt, kịp thời, đồng bộ, hiệu quả các nhiệm vụ, giải pháp được giao tại các Nghị quyết của Chính phủ, các văn bản chỉ đạo, điều hành của Thủ tướng Chính phủ, các Phó Thủ tướng Chính phủ về bảo đảm cung ứng xăng dầu và điều hành giá xăng dầu, trong đỗ tập trung thực hiện các nhiệm vụ, giải pháp sau:
[1] Bộ trưởng Bộ Công Thương theo chức năng, nhiệm vụ và thẩm quyền được giao chịu trách nhiệm trước Chính phủ, Thủ tướng Chính phủ về công tác điều hành, bảo đảm cung ứng xăng dầu cho thị trường trong nước, trong đó:
- Theo dõi sát diễn biến thị trường xăng dầu thế giới và trong nước, chủ động đánh giá tình hình cung cầu, dự trữ và hoạt động của hệ thống phân phối xăng dầu để chủ động thực hiện các giải pháp điều hành phù hợp theo thẩm quyền và quy định pháp luật; kịp thời báo cáo đề xuất cấp có thẩm quyền đối với các nội dung vượt thẩm quyền.
- Chỉ đạo các thương nhân đầu mối sản xuất, kinh doanh xăng dầu chủ động xây dựng kế hoạch nguồn hàng, bảo đảm cung cấp đầy đủ xăng dầu cho hệ thống phân phối; duy trì hoạt động bán hàng thường xuyên, bán đúng giá niêm yết; theo dõi sát diễn biến thị trường xăng dầu thế giới và trong nước, chủ động có các giải pháp điều hành phù hợp; kịp thời điều tiết nguồn cung giữa các khu vực, địa bàn, bảo đảm chủ động, không để thiếu hụt, đứt gãy nguồn cung xăng dầu, đáp ứng đủ nhu cầu của nền kinh tế và tiêu dùng của xã hội.
- Chủ trì, phối hợp chặt chẽ với Bộ Tài chính trong cộng tác điều hành giá xăng dầu theo đúng quy định của pháp luật, bảo đảm công khai, minh bạch, hiệu quả, không để trục lợi chính sách, lợi ích nhóm; hài hòa lợi ích giữa Nhà nước, người dân và doanh nghiệp.
- Phối hợp với Bộ Tài chính và các cơ quan liên quan đẩy nhanh việc bổ sung dự trữ quốc gia xăng dầu, hoàn thiện cơ chế xuất, cấp dự trữ quốc gia về xăng dầu để ứng cứu trong các trường hợp khẩn cấp theo quy định của Luật dự trữ quốc gia và các quy định khác của pháp luật có liên quan.
[...]
>>> Xem chi tiết tại Công điện 22/CĐ-TTg về bảo đảm cung ứng xăng dầu cho sản xuất kinh doanh và tiêu dùng của người dân doanh nghiệp.
Toàn văn Công điện 22/CĐ-TTg về bảo đảm cung ứng xăng dầu cho sản xuất kinh doanh và tiêu dùng của người dân doanh nghiệp mới nhất? (Hình từ Internet)
Điều kiện đối với tổng đại lý kinh doanh xăng dầu hiện nay được quy định ra sao?
Căn cứ Điều 16 Nghị định 83/2014/NĐ-CP (được sửa đổi bởi khoản 13 Điều 1 Nghị định 95/2021/NĐ-CP) quy định điều kiện đối với tổng đại lý kinh doanh xăng dầu như sau:
Thương nhân có đủ các điều kiện dưới đây được cơ quan quản lý nhà nước có thẩm quyền cấp Giấy xác nhận đủ điều kiện làm tổng đại lý kinh doanh xăng dầu (sau đây gọi tắt là tổng đại lý):
[1] Doanh nghiệp được thành lập theo quy định của pháp luật, trong Giấy chứng nhận đăng ký doanh nghiệp có đăng ký kinh doanh xăng dầu.
[2] Có kho, bể chứa xăng dầu dung tích tối thiểu hai nghìn mét khối (2.000 m3), thuộc sở hữu của doanh nghiệp hoặc thuê sử dụng của thương nhân kinh doanh xăng dầu từ năm (05) năm trở lên.
[3] Có phương tiện vận tải xăng dầu thuộc sở hữu của doanh nghiệp hoặc thuê sử dụng của thương nhân kinh doanh xăng dầu từ năm (05) năm trở lên.
[4] Có hệ thống phân phối xăng dầu: tối thiểu năm (05) cửa hàng bán lẻ xăng dầu thuộc sở hữu hoặc thuê với thời hạn thuê từ năm (05) năm trở lên, trong đó có ít nhất ba (03) cửa hàng thuộc sở hữu; tối thiểu mười (10) cửa hàng bán lẻ xăng dầu thuộc các đại lý được cấp Giấy chứng nhận cửa hàng đủ điều kiện bán lẻ xăng dầu theo quy định tại Điều 25 Nghị định 83/2014/NĐ-CP (sửa đổi bổ sung bởi Nghị định 95/2021/NĐ-CP).
[5] Cán bộ quản lý, nhân viên trực tiếp kinh doanh phải được đào tạo, huấn luyện và có chứng chỉ đào tạo, huấn luyện nghiệp vụ về phòng cháy, chữa cháy và bảo vệ môi trường theo quy định của pháp luật hiện hành.
Áp dụng thuế chống bán phá giá, thuế chống trợ cấp, thuế tự vệ trong xuất nhập khẩu ra sao?
Áp dụng thuế chống bán phá giá, thuế chống trợ cấp, thuế tự vệ được quy định cụ thể tại Điều 15 Luật Thuế xuất khẩu, thuế nhập khẩu 2016 cụ thể như sau:
[1] Việc áp dụng, thay đổi, bãi bỏ thuế chống bán phá giá, thuế chống trợ cấp và thuế tự vệ được thực hiện theo quy định của Luật này và pháp luật về chống bán phá giá, pháp luật về chống trợ cấp, pháp luật về tự vệ.
[2] Căn cứ mức thuế, số lượng hoặc trị giá hàng hóa thuộc đối tượng chịu thuế chống bán phá giá, thuế chống trợ cấp, thuế tự vệ, người khai hải quan có trách nhiệm kê khai và nộp thuế theo quy định của pháp luật về quản lý thuế.
[3] Bộ Công thương quyết định việc áp dụng thuế chống bán phá giá, thuế chống trợ cấp, thuế tự vệ.
[4] Bộ Tài chính quy định việc kê khai, thu, nộp, hoàn trả thuế chống bán phá giá, thuế chống trợ cấp, thuế tự vệ.
[5]Trường hợp lợi ích của Cộng hòa xã hội chủ nghĩa Việt Nam bị xâm hại hay vi phạm, căn cứ vào các Điều ước quốc tế, Chính phủ báo cáo Quốc hội quyết định áp dụng biện pháp thuế phòng vệ khác phù hợp.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];