Toàn văn Công văn 1063/CT-CS hướng dẫn chính sách thuế nhà thầu ra sao?
Vừa qua, ngày 12/2/2026, Cục Thuế đã ban hành Công văn 1063/CT-CS năm 2026 về chính sách thuế.
>>> TẢI VỀ Công văn 1063/CT-CS năm 2026
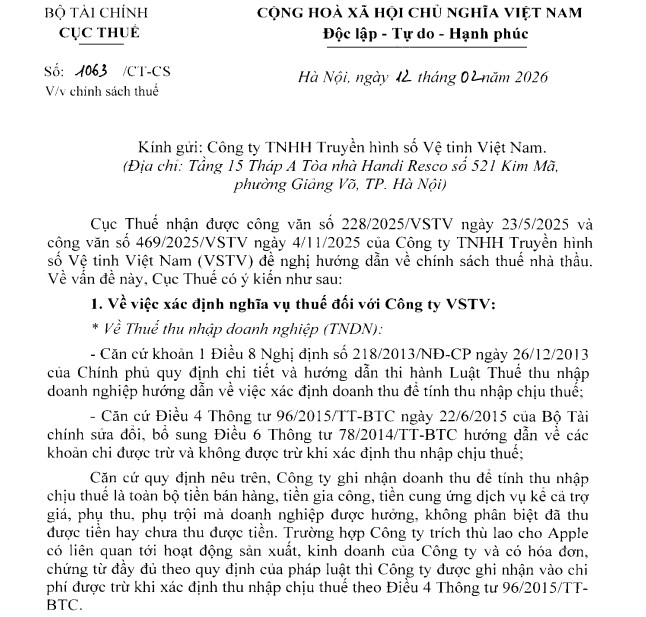
Cụ thể tại Công văn 1063/CT-CS năm 2026 có nêu rõ:
Cục Thuế nhận được công văn 228/2025/VSTV và công văn 469/2025/VSTV của Công ty TNHH Truyền hình số Vệ tinh Việt Nam (VSTV) đề nghị hướng dẫn về chính sách thuế nhà thầu. Về vấn để này, Cục Thuế có ý kiến như sau:
[1] Về việc xác định nghĩa vụ thuế đối với Công ty VSTV:
* Về Thuế thu nhập doanh nghiệp (TNDN):
- Căn cứ khoản 1 Điều 8 Nghị định 218/2013/NĐ-CP của Chính phủ quy định chi tiết và hướng dẫn thi hành Luật Thuế thu nhập doanh nghiệp hướng dẫn về việc xác định doanh thu để tính thu nhập chịu thuế;
- Căn cứ Điều 4 Thông tư 96/2015/TT-BTC của Bộ Tài chính sửa đổi, bổ sung Điều 6 Thông tư 78/2014/TT-BTC hướng dẫn về các khoản chi được trừ và không được trừ khi xác định thu nhập chịu thuế;
Căn cứ quy định nêu trên, Công ty ghi nhận doanh thu để tính thu nhập chịu thuế là toàn bộ tiền bán hàng, tiền gia công, tiền cung ứng dịch vụ kể cả trợ giá, phụ thu, phụ trội mà doanh nghiệp được hưởng, không phân biệt đã thu được tiền hay chưa thu được tiền. Trường hợp Công ty trích thù lao cho Apple có liên quan tới hoạt động sản xuất, kinh doanh của Công ty và có hóa đơn, chứng từ đầy đủ theo quy định của pháp luật thì Công ty được ghi nhận vào chi phí được trừ khi xác định thu nhập chịu thuế theo Điều 4 Thông tư 96/2015/TT-BTC.
* Về Thuế giá trị gia tăng (GTGT):
Căn cứ Điều 7 Thông tư 219/2013/TT-BTC của Bộ Tài chính hướng dẫn về giá tính thuế;
Căn cứ quy định nêu trên, trường hợp Công ty VSTV cung cấp dịch vụ truyền hình tại Việt Nam thì giá tính thuế GTGT thực hiện theo hướng dẫn tại Điều 7 Thông tư 219/2013/TT-BTC của Bộ Tài chính.
Trường hợp VSTV cung cấp gói cước truyền hình cho người mua ở Việt Nam thì VSTV thực hiện lập hóa đơn giao cho người mua, kê khai và nộp thuế theo quy định.
Trường hợp VSTV có thỏa thuận với Apple về việc ủy quyền cho Apple thu hộ gói cước truyền hình thì VSTV ghi nhận toàn bộ số tiền mà Apple thu hộ là doanh thu của VSTV và thực hiện lập hóa đơn GTGT cho khách hàng và kê khai, nộp thuế GTGT theo quy định.
Từ ngày 1/7/2025, Công ty VSTV thực hiện chính sách thuế GTGT theo quy định của Luật Thuế GTGT số 48/2024/QH15 và các văn bản hướng dẫn thi hành.
Từ ngày 1/10/2025, Công ty VSTV thực hiện chính sách thuế TNDN theo quy định của Luật Thuế Thu nhập doanh nghiệp 2025 và các văn bản hướng dẫn thi hành, áp dụng từ kỳ tính thuế năm 2025.
[...]
>>> Xem chi tiết tại Công văn 1063/CT-CS năm 2026 Hướng dẫn chính sách thuế nhà thầu.
Toàn văn Công văn 1063/CT-CS hướng dẫn chính sách thuế nhà thầu ra sao? (Hình từ Internet)
Tổng hợp các nguyên tắc ưu đãi trong lựa chọn nhà thầu là gì?
Căn cứ Điều 5 Nghị định 214/2025/NĐ-CP quy định các nguyên tắc ưu đãi trong lựa chọn nhà thầu như sau:
- Nhà thầu tham dự thầu thuộc đối tượng được hưởng nhiều hơn một loại ưu đãi trong đánh giá về năng lực và kinh nghiệm hoặc trong đánh giá về tài chính thì khi tính ưu đãi chỉ được hưởng một loại ưu đãi có lợi nhất cho nhà thầu tương ứng với từng nội dung đánh giá về năng lực và kinh nghiệm hoặc đánh giá về tài chính.
- Trường hợp tất cả các nhà thầu tham dự thầu đều được hưởng ưu đãi như nhau hoặc tất cả các nhà thầu đều không thuộc đối tượng được hưởng ưu đãi thì không cần tính ưu đãi để so sánh, xếp hạng.
- Đối với gói thầu hỗn hợp, việc tính ưu đãi căn cứ tất cả các đề xuất của nhà thầu trong các phần công việc tư vấn, cung cấp hàng hóa, xây lắp. Nhà thầu được hưởng ưu đãi khi có đề xuất chi phí trong nước (chi phí tư vấn; phi tư vấn; hàng hóa có xuất xứ Việt Nam; xây lắp) từ 25% trở lên giá trị công việc của gói thầu.
- Nhà thầu phải chứng minh nhà thầu, hàng hóa, dịch vụ do nhà thầu chào thuộc đối tượng được hưởng ưu đãi theo quy định tại khoản 1 Điều 10 Luật Đấu thầu 2023.
Thông tin về lựa chọn nhà thầu được công khai ra sao?
Căn cứ theo Điều 22 Nghị định 214/2025/NĐ-CP quy định về việc công khai thông tin về lựa chọn nhà thầu như sau:
Các thông tin về lựa chọn nhà thầu được đăng tải công khai trên Hệ thống mạng đấu thầu quốc gia theo quy định tại Điều 7 và Điều 8 Luật Đấu thầu 2023. Chủ đầu tư có trách nhiệm đăng tải thông tin sau trên Hệ thống mạng đấu thầu quốc gia:
- Nhà thầu không bảo đảm uy tín khi tham dự thầu;
- Nhà thầu bị chấm dứt hợp đồng do lỗi của nhà thầu;
- Nhà thầu bị cấm tham gia hoạt động đấu thầu theo quy định của pháp luật đấu thầu và các tổ chức, cá nhân có hành vi vi phạm khác.
Trường hợp cần sửa đổi các thông tin này, chủ đầu tư thực hiện sửa đổi, đính kèm quyết định sửa đổi, nêu rõ lý do sửa đổi và chịu trách nhiệm về các thông tin sửa đổi.
Lưu ý: Bộ Tài chính quy định chi tiết về việc đăng tải thông tin, quản lý, sử dụng thông tin theo quy định trên.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];