Toàn bộ 42 Mẫu sổ kế toán mới nhất theo Thông tư 99/2025/TT-BTC?
Ngày 27/10/2025, Bộ trưởng Bộ Tài chính ban hành Thông tư 99/2025/TT-BTC hướng dẫn Chế độ kế toán doanh nghiệp.
>>> Xem toàn văn Thông tư 99 2025 TT BTC hướng dẫn Chế độ kế toán doanh nghiệp Tải về
Theo đó, tại Phụ lục III ban hành kèm theo Thông tư 99/2025/TT-BTC quy định 42 Mẫu sổ kế toán mới nhất, cụ thể như sau:
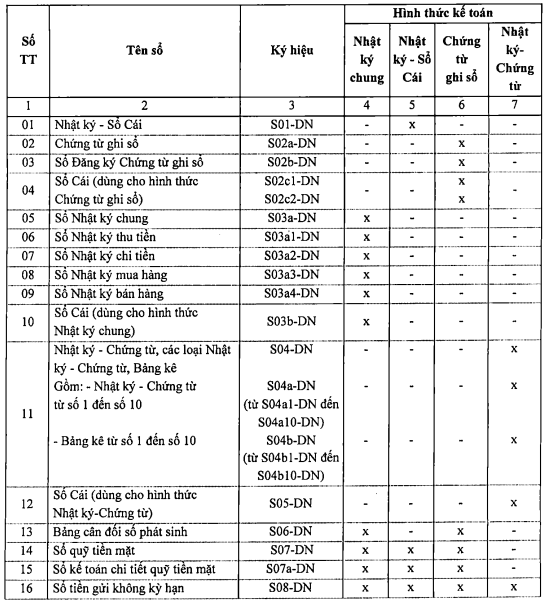
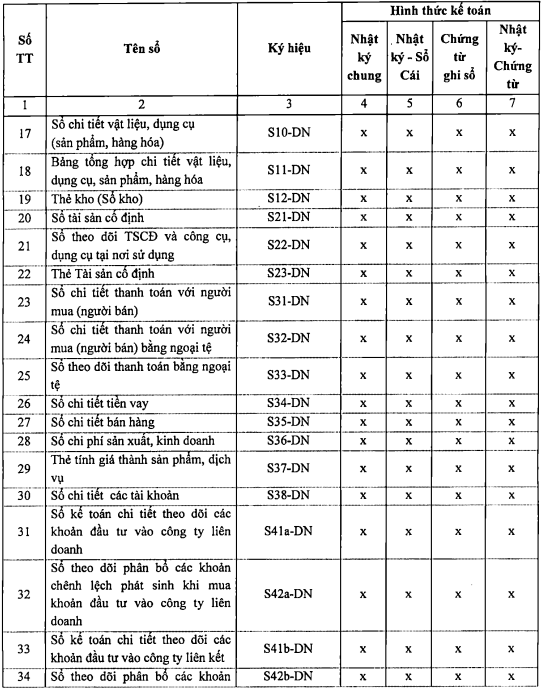
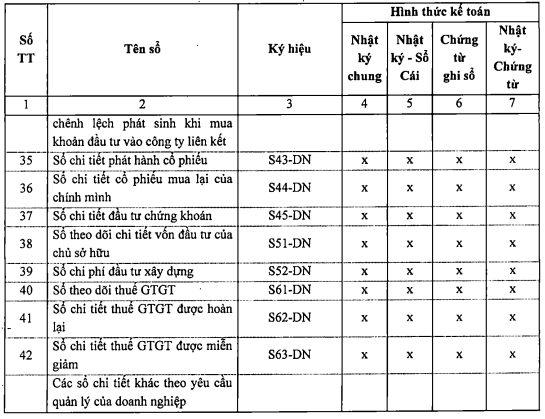
>> Tải Toàn bộ 42 Mẫu sổ kế toán mới nhất theo Thông tư 99/2025/TT-BTC: Tải về
Toàn bộ 42 Mẫu sổ kế toán mới nhất theo Thông tư 99/2025/TT-BTC? (Hình từ Internet)
Quy định về sổ kế toán tại Thông tư 99 2025 TT BTC như thế nào?
Căn cứ Điều 12 Thông tư 99/2025/TT-BTC quy định về sổ kế toán như sau:
- Sổ kế toán của doanh nghiệp phải được thực hiện theo đúng quy định của Luật Kế toán 2015, các văn bản hướng dẫn Luật Kế toán và các văn bản sửa đổi, bổ sung hoặc thay thế.
- Doanh nghiệp tham khảo để áp dụng biểu mẫu sổ kế toán tại Phụ lục III ban hành kèm theo Thông tư 99/2025/TT-BTC.
Trường hợp để phù hợp với đặc điểm hoạt động sản xuất kinh doanh và yêu cầu quản lý, doanh nghiệp được thiết kế thêm hoặc sửa đổi, bổ sung biểu mẫu sở kể toán so với biểu mẫu hướng dẫn tại Phụ lục III ban hành kèm theo Thông tư này. Biểu mẫu sổ kế toán của doanh nghiệp khi thiết kế thêm hoặc sửa đổi, bố sung phải đảm bảo tuân thủ quy định tại các khoản 1, 2, 3, 4 Điều 24 Luật Kế toán 2015 và phải phản ánh đầy đủ, kịp thời, trung thực, minh bạch, đễ kiểm tra, kiểm soát, đối chiếu được tài sản, nguồn vốn của doanh nghiệp.
Khi thiết kế thêm hoặc sửa đổi, bổ sung về biểu mẫu sổ kế toán thì doanh nghiệp có trách nhiệm ban hành Quy chế hạch toán kế toán (hoặc các tài liệu tương đương) về các nội dung sửa đổi, bổ sung để làm cơ sở thực hiện. Quy chế phải nêu rõ sự cần thiết của việc sửa đổi, bổ sung đó và trách nhiệm của doanh nghiệp trước pháp luật về các nội dung đã sửa đổi, bổ sung.
Trường hợp doanh nghiệp không thiết kế thêm hoặc sửa đổi, bổ sung về biểu mẫu sổ kế toán thì áp dụng biểu mẫu số kế toán hướng dẫn tại Phụ lục III ban hành kèm theo Thông tư 99/2025/TT-BTC.
Mở số, ghi sổ và khóa sổ kế toán được quy định như thế nào?
Căn cứ Điều 13 Thông tư 99/2025/TT-BTC quy định về mở số, ghi sổ và khóa số kế toán như sau:
- Mở sổ: Sổ kế toán phải được mở vào đầu kỳ kế toán năm. Đối với doanh nghiệp mới thành lập, sổ kế toán phải được mở từ ngày thành lập.
- Ghi sổ: Doanh nghiệp phải căn cứ vào chứng từ kế toán để ghi sổ kế toán theo quy định của Luật Kế toán và các văn bản sửa đổi, bổ sung hoặc thay thế. Sổ kế toán phải được ghi kịp thời, rõ ràng, đầy đủ theo các nội dung của số. Thông tin, số liệu ghi vào sổ kế toán phải chính xác, trung thực theo đúng với chứng từ kế toán.
- Khoá sổ: Doanh nghiệp phải khóa sổ kế toán tại thời điểm kết thúc kỳ kế toán để lập Báo cáo tài chính và trong các trường hợp khác theo quy định của pháp luật.
Quy định về kỳ kế toán hiện nay như thế nào?
Căn cứ Điều 12 Luật Kế toán 2015 (được sửa đổi bởi khoản 4 Điều 2 Luật sửa đổi Luật Chứng khoán, Luật Kế toán, Luật Kiểm toán độc lập, Luật Ngân sách Nhà nước, Luật Quản lý, sử dụng tài sản công, Luật Quản lý thuế, Luật Thuế thu nhập cá nhân, Luật Dự trữ quốc gia, Luật Xử lý vi phạm hành chính 2024) quy định về kỳ kế toán như sau:
(1) Kỳ kế toán gồm kỳ kế toán năm, kỳ kế toán quý, kỳ kế toán tháng và được quy định như sau:
- Kỳ kế toán năm là 12 tháng, tính từ đầu ngày 01 tháng 01 đến hết ngày 31 tháng 12 năm dương lịch. Đơn vị kế toán có đặc thù về tổ chức, hoạt động được chọn kỳ kế toán năm là 12 tháng tròn theo năm dương lịch, bắt đầu từ đầu ngày 01 tháng đầu quý này đến hết ngày cuối cùng của tháng cuối quý trước năm sau và phải thông báo cho cơ quan tài chính, cơ quan thuế;
- Kỳ kế toán quý là 03 tháng, tính từ đầu ngày 01 tháng đầu quý đến hết ngày cuối cùng của tháng cuối quý;
- Kỳ kế toán tháng là 01 tháng, tính từ đầu ngày 01 đến hết ngày cuối cùng của tháng.
(2) Kỳ kế toán của đơn vị kế toán mới được thành lập được quy định như sau:
- Kỳ kế toán đầu tiên của doanh nghiệp mới được thành lập tính từ đầu ngày được cấp Giấy chứng nhận đăng ký doanh nghiệp đến hết ngày cuối cùng của kỳ kế toán năm, kỳ kế toán quý, kỳ kế toán tháng theo quy định tại mục (1) nêu trên;
- Kỳ kế toán đầu tiên của đơn vị kế toán khác tính từ đầu ngày quyết định thành lập đơn vị kế toán có hiệu lực đến hết ngày cuối cùng của kỳ kế toán năm, kỳ kế toán quý, kỳ kế toán tháng theo quy định tại mục (1) nêu trên.
(3) Đơn vị kế toán khi bị chia, hợp nhất, sáp nhập, chuyển đổi loại hình hoặc hình thức sở hữu, giải thể, chấm dứt hoạt động, phá sản thì kỳ kế toán cuối cùng tính từ đầu ngày kỳ kế toán năm, kỳ kế toán quý, kỳ kế toán tháng theo quy định tại mục (1) nêu trên đến hết ngày trước ngày quyết định chia, hợp nhất, sáp nhập, chuyển đổi loại hình hoặc hình thức sở hữu, giải thể, chấm dứt hoạt động, phá sản đơn vị kế toán có hiệu lực.
(4) Trường hợp kỳ kế toán năm đầu tiên hoặc kỳ kế toán năm cuối cùng có thời gian không quá 03 kỳ kế toán tháng liên tiếp thì được phép cộng với kỳ kế toán năm tiếp theo hoặc cộng với kỳ kế toán năm trước đó để tính thành một kỳ kế toán năm; kỳ kế toán năm đầu tiên hoặc kỳ kế toán năm cuối cùng phải không quá 15 tháng.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];