- Tờ khai thuế sử dụng đất phi nông nghiệp áp dụng đối với tổ chức mới nhất 2026 là mẫu nào? Tải về tờ khai thuế sử dụng đất phi nông nghiệp?
- Các trường hợp nào được giảm thuế sử dụng đất phi nông nghiệp?
- Nguyên tắc tính thuế sử dụng đất phi nông nghiệp như thế nào?
- Yếu tố nào ảnh hưởng đến giá đất phi nông nghiệp theo quy định hiện hành?
Tờ khai thuế sử dụng đất phi nông nghiệp áp dụng đối với tổ chức mới nhất 2026 là mẫu nào? Tải về tờ khai thuế sử dụng đất phi nông nghiệp?
Ngày 31/12/2025, Chính phủ đã ban hành Nghị định 373/2025/NĐ-CP sửa đổi, bổ sung một số điều của Nghị định 126/2020/NĐ-CP ngày 19 tháng 10 năm 2020 của Chính phủ quy định chi tiết một số điều của Luật Quản lý thuế.
Nghị định 373/2025/NĐ-CP có hiệu lực thi hành kể từ ngày 14 tháng 02 năm 2026.
Căn cứ theo Điều 10 Nghị định 373/2025/NĐ-CP quy định như sau:
Điều 10. Sửa đổi, bổ sung Phụ lục I - Danh mục hồ sơ khai thuế kèm theo Nghị định số 126/2020/NĐ-CP như sau:
1. Thay thế danh mục hồ sơ khai thuế tại Phụ lục I kèm theo Nghị định số 126/2020/NĐ-CP bằng danh mục hồ sơ khai thuế tại Phụ lục I kèm theo Nghị định này.
2. Ban hành Mẫu số 01/TTĐB tại Phụ lục I kèm theo Nghị định này và bãi bỏ các Mẫu số 01/TTĐB, Mẫu số 02/TTĐB tại Phụ lục II kèm theo Thông tư số 80/2021/TT-BTC ngày 29 tháng 9 năm 2021 của Bộ Tài chính.
3. Ban hành Mẫu số 01/TK-SDDPNN tại Phụ lục I kèm theo Nghị định này và bãi bỏ các Mẫu số 01/TK-SDDPNN, Mẫu số 04/TK-SDDPNN tại Phụ lục II kèm theo Thông tư số 80/2021/TT-BTC ngày 29 tháng 9 năm 2021 của Bộ Tài chính.
4. Ban hành Mẫu số 02/TK-SDDPNN tại Phụ lục I kèm theo Nghị định này và bãi bỏ Mẫu số 02/TK-SDDPNN tại Phụ lục II kèm theo Thông tư số 80/2021/TT-BTC ngày 29 tháng 9 năm 2021 của Bộ Tài chính.
[...]
Như vậy, tờ khai thuế sử dụng đất phi nông nghiệp áp dụng đối với tổ chức mới nhất 2026 là Mẫu 02/TK-SDDPNN ban hành kèm theo Nghị định 373/2025/NĐ-CP
Dưới đây Mẫu 02/TK-SDDPNN Tờ khai thuế sử dụng đất phi nông nghiệp áp dụng đối với tổ chức tại Phụ lục I ban hành kèm theo Nghị định 373/2025/NĐ-CP có dạng như sau:
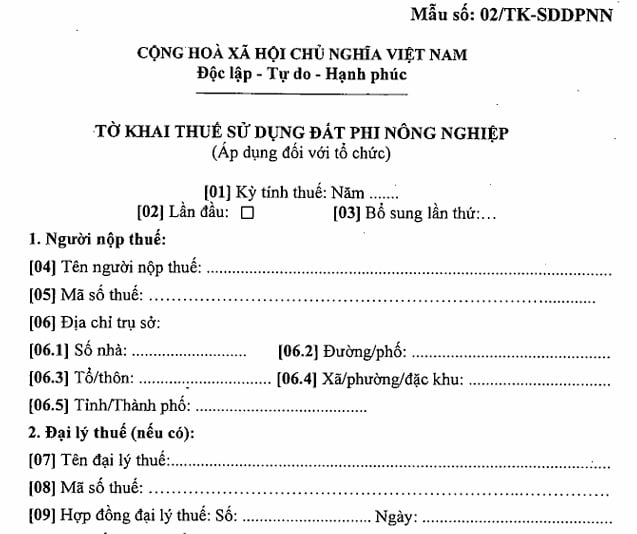
>>> Tải về Mẫu 02 TK SDDPNN Tờ khai thuế sử dụng đất phi nông nghiệp
Tờ khai thuế sử dụng đất phi nông nghiệp áp dụng đối với tổ chức mới nhất 2026 là mẫu nào? Tải về tờ khai thuế sử dụng đất phi nông nghiệp? (Hình ảnh từ Internet)
Các trường hợp nào được giảm thuế sử dụng đất phi nông nghiệp?
Căn cứ theo quy định tại Điều 11 Thông tư 153/2011/TT-BTC quy định các trường hợp sau đây được giảm 50% thuế sử dụng đất phi nông nghiệp phải nộp bao gồm:
(1) Đất của dự án đầu tư thuộc lĩnh vực ưu đãi đầu tư; dự án đầu tư tại địa bàn có điều kiện kinh tế - xã hội khó khăn; đất của doanh nghiệp sử dụng từ 20% đến 50% số lao động là thương binh, bệnh binh.
(2) Đất ở trong hạn mức tại địa bàn có điều kiện kinh tế - xã hội khó khăn.
(3) Đất ở trong hạn mức của thương binh hạng 3/4, 4/4; người hưởng chính sách như thương binh hạng 3/4, 4/4; bệnh binh hạng 2/3, 3/3; con của liệt sỹ không được hưởng trợ cấp hàng tháng.
(4) Người nộp thuế gặp khó khăn do sự kiện bất khả kháng nếu giá trị thiệt hại về đất và nhà trên đất từ 20% đến 50% giá tính thuế.
Trường hợp này, người nộp thuế phải có xác nhận của Ủy ban nhân dân cấp xã nơi có đất bị thiệt hại.
Nguyên tắc tính thuế sử dụng đất phi nông nghiệp như thế nào?
Căn cứ khoản 1 Điều 8 Thông tư 153/2011/TT-BTC được sửa đổi bởi khoản 2 Điều 4 Thông tư 40/2025/TT-BTC quy định về nguyên tắc tính thuế sử dụng đất phi nông nghiệp như sau:
- Số thuế phải nộp của mỗi người nộp thuế được xác định trong phạm vi một (01) tỉnh.
- Trường hợp người nộp thuế có đất thuộc diện chịu thuế tại nhiều xã, phường, đặc khu trong phạm vi một (01) tỉnh thì số thuế phải nộp được xác định cho từng thửa đất tại cơ quan Thuế nơi có đất chịu thuế; Nếu người nộp thuế có thửa đất vượt hạn mức hoặc tổng diện tích đất chịu thuế vượt hạn mức tại nơi có quyền sử dụng đất thì phải kê khai tổng hợp tại cơ quan Thuế do người nộp thuế lựa chọn theo quy định tại Điều 16 Thông tư 153/2011/TT-BTC.
- Trường hợp trong năm có sự thay đổi người nộp thuế thì số thuế phải nộp của mỗi người nộp thuế được tính kể từ tháng phát sinh sự thay đổi.
Trường hợp trong năm phát sinh các yếu tố làm thay đổi căn cứ tính thuế (trừ trường hợp thay đổi giá 1m2 đất tính thuế) thì số thuế phải nộp được xác định từ tháng phát sinh sự thay đổi.
Yếu tố nào ảnh hưởng đến giá đất phi nông nghiệp theo quy định hiện hành?
Căn cứ theo khoản 1 Điều 8 Nghị định 71/2024/NĐ-CP (được sửa đổi, bổ sung bởi khoản 5 Điều 1 Nghị định 226/2025/NĐ-CP) quy định các yếu tố ảnh hưởng đến giá đất đối với đất phi nông nghiệp, bao gồm:
- Vị trí, địa điểm của thửa đất, khu đất;
- Điều kiện về giao thông: độ rộng, kết cấu mặt đường, tiếp giáp với 01 hoặc nhiều mặt đường;
- Điều kiện về cấp thoát nước, cấp điện;
- Diện tích, kích thước, hình thể của thửa đất, khu đất;
- Các yếu tố liên quan đến quy hoạch xây dựng gồm: hệ số sử dụng đất, mật độ xây dựng, chỉ giới xây dựng, giới hạn về chiều cao công trình xây dựng, giới hạn số tầng hầm được xây dựng theo quy hoạch chi tiết xây dựng đã được cơ quan nhà nước có thẩm quyền phê duyệt (nếu có);
- Hiện trạng môi trường, an ninh;
- Thời hạn sử dụng đất;
- Các yếu tố khác ảnh hưởng đến giá đất phù hợp với điều kiện thực tế, truyền thống văn hóa, phong tục tập quán của địa phương, chi phí phát triển thương hiệu, chi phí thúc đẩy kinh doanh, hỗ trợ khách hàng, quà tặng, khuyến mại mà chủ đầu tư đã cộng vào giá bán và các chi phí hợp lý khác ảnh hưởng đến giá đất
Lưu ý: Sở Tài nguyên và Môi trường chủ trì, phối hợp với các Sở, ngành có liên quan tham mưu, trình Ủy ban nhân dân cấp tỉnh quy định cụ thể các yếu tố ảnh hưởng đến giá đất, mức độ chênh lệch tối đa của từng yếu tố ảnh hưởng đến giá đất để xác định mức tương đồng nhất định, cách thức điều chỉnh đối với từng mức độ chênh lệch của từng yếu tố ảnh hưởng đến giá đất.
Trường hợp Ủy ban nhân dân cấp tỉnh chưa quy định hoặc quy định còn thiếu các yếu tố ảnh hưởng đến giá đất, mức độ chênh lệch tối đa của từng yếu tố ảnh hưởng đến giá đất, cách thức điều chỉnh đối với từng mức độ chênh lệch của từng yếu tố ảnh hưởng đến giá đất thì tổ chức thực hiện định giá đất đề xuất cụ thể trong Báo cáo thuyết minh xây dựng phương án giá đất để Hội đồng thẩm định giá đất xem xét, quyết định.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];