Tải về tờ khai thuế sử dụng đất phi nông nghiệp mới nhất 2025?
Căn cứ tại Điều 15 Thông tư 153/2011/TT-BTC quy định về hồ sơ khai thuế sử dụng đất phi nông nghiệp 2025 như sau:
(1) Trường hợp khai thuế sử dụng đất phi nông nghiệp phải nộp của năm, hồ sơ gồm:
- Tờ khai thuế sử dụng đất phi nông nghiệp cho từng thửa đất chịu thuế theo mẫu số 01/TK-SDDPNN áp dụng đối với hộ gia đình, cá nhân hoặc mẫu số 02/TK-SDDPNN áp dụng cho tổ chức được ban hành kèm theo Thông tư 153/2011/TT-BTC;
- Bản chụp các giấy tờ liên quan đến thửa đất chịu thuế như: Giấy chứng nhận quyền sử dụng đất, Quyết định giao đất, Quyết định hoặc Hợp đồng cho thuê đất, Quyết định cho phép chuyển mục đích sử dụng đất;
- Bản chụp các giấy tờ chứng minh thuộc diện được miễn, giảm thuế (nếu có).
(2) Đối với trường hợp khai tổng hợp thuế sử dụng đất phi nông nghiệp, hồ sơ gồm:
- Tờ khai tổng hợp thuế sử dụng đất phi nông nghiệp mẫu số 03/TKTH- SDDPNN ban hành kèm theo Thông tư 153/2011/TT-BTC.
Theo đó, các mẫu tờ khai thuế sử dụng đất phi nông nghiệp được ban hành kèm theo Thông tư 153/2011/TT-BTC có dạng như sau:
- Tờ khai thuế sử dụng đất phi nông nghiệp dùng cho cá nhân, hộ gia đình Mẫu số 01/TK-SDDPNN:
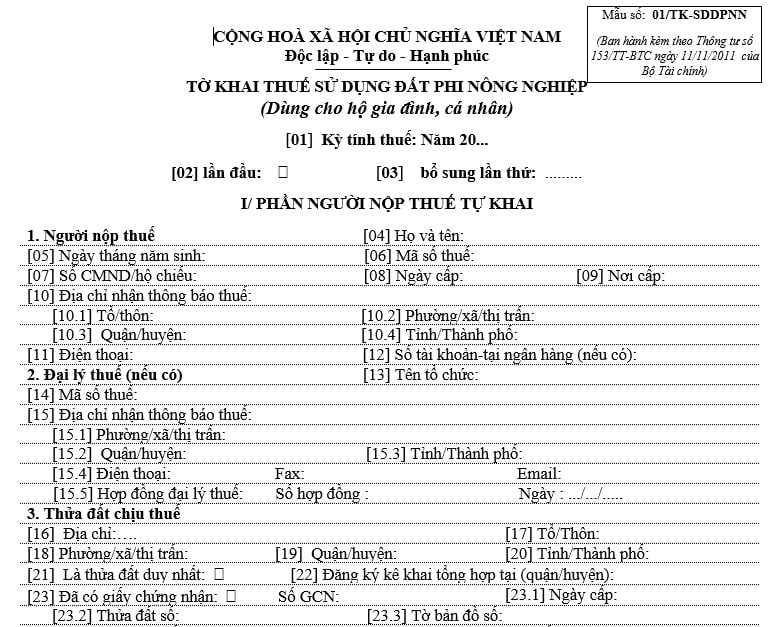
>>> Tải về Mẫu số 01/TK-SDDPNN Tờ khai thuế sử dụng đất phi nông nghiệp dùng cho cá nhân, hộ gia đình
- Tờ khai thuế sử dụng đất phi nông nghiệp dùng cho tổ chức Mẫu số 02/TK-SDDPNN:
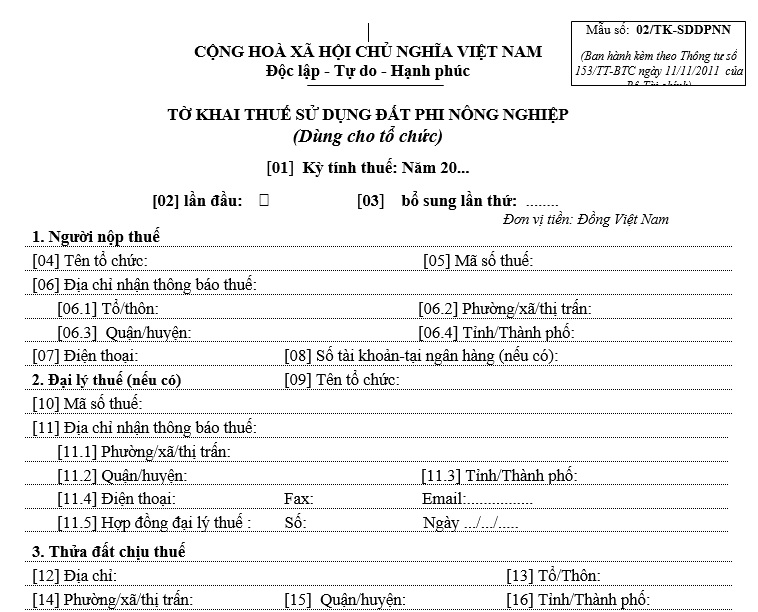
>>> Tải về Mẫu số 02/TK-SDDPNN Tờ khai thuế sử dụng đất phi nông nghiệp dùng cho tổ chức
- Tờ khai tổng hợp thuế sử dụng đất phi nông nghiệp Mẫu số 03/TKTH- SDDPNN:
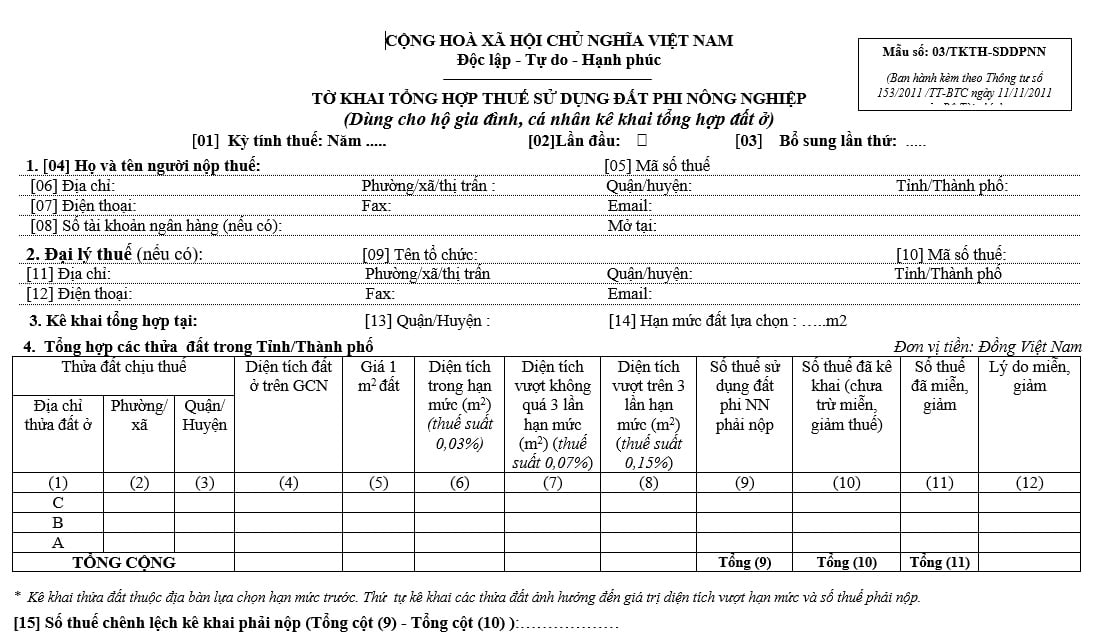
>>> Tải về Mẫu số 03/TKTH- SDDPNN Tờ khai tổng hợp thuế sử dụng đất phi nông nghiệp
Tải về tờ khai thuế sử dụng đất phi nông nghiệp mới nhất 2025? (Hình ảnh từ Internet)
Các trường hợp nào được miễn thuế sử dụng đất phi nông nghiệp?
Căn cứ Điều 9 Luật Thuế sử dụng đất phi nông nghiệp 2010 và Điều 10 Thông tư 153/2011/TT-BTC được bổ sung bởi Điều 4 Thông tư 130/2016/TT-BTC quy định các trường hợp được miễn thuế sử dụng đất phi nông nghiệp bao gồm:
[1] Đất của dự án đầu tư thuộc lĩnh vực đặc biệt khuyến khích đầu tư; dự án đầu tư tại địa bàn có điều kiện kinh tế - xã hội đặc biệt khó khăn; dự án đầu tư thuộc lĩnh vực khuyến khích đầu tư tại địa bàn có điều kiện kinh tế - xã hội khó khăn; đất của doanh nghiệp sử dụng trên 50% số lao động là thương binh, bệnh binh.
[2] Đất của cơ sở thực hiện xã hội hóa đối với các hoạt động trong lĩnh vực giáo dục, dạy nghề, y tế, văn hóa, thể thao, môi trường.
[3] Đất xây dựng nhà tình nghĩa, nhà đại đoàn kết, cơ sở nuôi dưỡng người già cô đơn, người khuyết tật, trẻ mồ côi; cơ sở chữa bệnh xã hội.
[4] Đất ở trong hạn mức tại địa bàn có điều kiện kinh tế - xã hội đặc biệt khó khăn.
[5] Đất ở trong hạn mức của:
- Người hoạt động cách mạng trước ngày 19/8/1945
- Thương binh hạng 1/4, 2/4
- Người hưởng chính sách như thương binh hạng 1/4, 2/4
- Bệnh binh hạng 1/3
- Anh hùng lực lượng vũ trang nhân dân
- Mẹ Việt Nam anh hùng
- Cha đẻ, mẹ đẻ, người có công nuôi dưỡng liệt sĩ khi còn nhỏ
- Vợ, chồng của liệt sĩ
- Con của liệt sĩ được hưởng trợ cấp hàng tháng
- Người hoạt động cách mạng bị nhiễm chất độc da cam
- Người bị nhiễm chất độc da cam mà hoàn cảnh gia đình khó khăn.
[6] Đất ở trong hạn mức của hộ nghèo theo quy định của Chính phủ.
[7] Hộ gia đình, cá nhân trong năm bị thu hồi đất ở theo quy hoạch, kế hoạch được cơ quan nhà nước có thẩm quyền phê duyệt thì được miễn thuế trong năm thực tế có thu hồi đối với đất tại nơi bị thu hồi và đất tại nơi ở mới.
[8] Đất có nhà vườn được cơ quan nhà nước có thẩm quyền xác nhận là di tích lịch sử - văn hóa.
[9] Người nộp thuế gặp khó khăn do sự kiện bất khả kháng nếu giá trị thiệt hại về đất và nhà trên đất trên 50% giá tính thuế.
[10] Miễn thuế sử dụng đất phi nông nghiệp đối với hộ gia đình, cá nhân có số thuế sử dụng đất phi nông nghiệp phải nộp hàng năm (sau khi trừ đi số thuế được miễn, giảm (nếu có) theo quy định của Luật thuế sử dụng đất phi nông nghiệp 2010 và các văn bản hướng dẫn) từ năm mươi nghìn đồng trở xuống.
Trường hợp hộ gia đình, cá nhân có nhiều thửa đất trong phạm vi tỉnh, thành phố trực thuộc trung ương thì việc miễn thuế sử dụng đất phi nông nghiệp theo quy định tại điều này được tính trên tổng số thuế phải nộp của tất cả các thửa đất. Trình tự, thủ tục miễn tiền thuế sử dụng đất phi nông nghiệp hướng dẫn tại điều này được thực hiện theo hướng dẫn tại Thông tư 153/2011/TT-BTC.
Đối với các hộ gia đình, cá nhân đủ điều kiện được miễn thuế sử dụng đất phi nông nghiệp theo hướng dẫn tại Thông tư 153/2011/TT-BTC nhưng đã nộp thuế vào NSNN thì cơ quan thuế thực hiện việc hoàn trả theo quy định của Luật quản lý thuế 2019 và các văn bản hướng dẫn.
Nhóm đất phi nông nghiệp bao gồm các loại đất nào?
Căn cứ theo khoản 3 Điều 9 Luật Đất đai 2024 quy định nhóm đất phi nông nghiệp bao gồm các loại đất sau đây:
- Đất ở, gồm đất ở tại nông thôn, đất ở tại đô thị;
- Đất xây dựng trụ sở cơ quan;
- Đất sử dụng vào mục đích quốc phòng, an ninh (sau đây gọi là đất quốc phòng, an ninh);
- Đất xây dựng công trình sự nghiệp, gồm: đất xây dựng cơ sở văn hóa, xã hội, y tế, giáo dục và đào tạo, thể dục, thể thao, khoa học và công nghệ, môi trường, khí tượng thủy văn, ngoại giao và công trình sự nghiệp khác hoặc đất xây dựng trụ sở của đơn vị sự nghiệp công lập khác;
- Đất sản xuất, kinh doanh phi nông nghiệp, gồm: đất khu công nghiệp, cụm công nghiệp; đất thương mại, dịch vụ; đất cơ sở sản xuất phi nông nghiệp; đất sử dụng cho hoạt động khoáng sản;
- Đất sử dụng vào mục đích công cộng, gồm: đất công trình giao thông; đất công trình thủy lợi; đất công trình cấp nước, thoát nước; đất công trình phòng, chống thiên tai; đất có di tích lịch sử - văn hóa, danh lam thắng cảnh, di sản thiên nhiên; đất công trình xử lý chất thải; đất công trình năng lượng, chiếu sáng công cộng; đất công trình hạ tầng bưu chính, viễn thông, công nghệ thông tin; đất chợ dân sinh, chợ đầu mối; đất khu vui chơi, giải trí công cộng, sinh hoạt cộng đồng;
- Đất sử dụng cho hoạt động tôn giáo (sau đây gọi là đất tôn giáo); đất sử dụng cho hoạt động tín ngưỡng (sau đây gọi là đất tín ngưỡng);
- Đất nghĩa trang, nhà tang lễ, cơ sở hỏa táng; đất cơ sở lưu giữ tro cốt;
- Đất có mặt nước chuyên dùng;
- Đất phi nông nghiệp khác.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];