Tải về Tờ khai thuế sử dụng đất nông nghiệp mới nhất năm 2025?
Căn cứ theo Phụ lục 2 Danh mục mẫu biểu hồ sơ khai thuế ban hành kèm theo Thông tư 80/2021/TT-BTC quy định các mẫu biểu hồ sơ khai thuế và các khoản thu liên quan đến đất đai như sau:
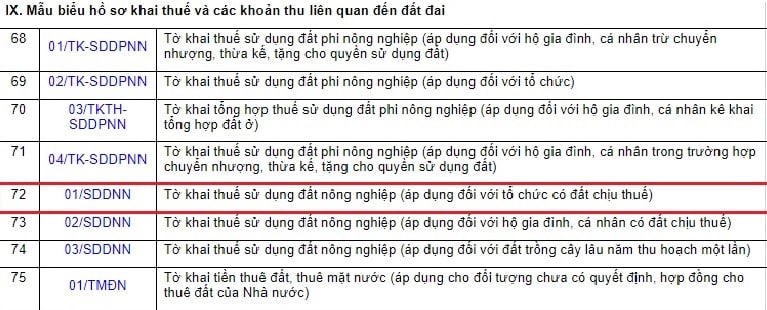
Theo đó, Tờ khai thuế sử dụng đất nông nghiệp được lập theo Mẫu 01/SDDNN Tờ khai thuế sử dụng đất nông nghiệp ban hành kèm theo Thông tư 80/2021/TT-BTC được áp dụng đối với tổ chức có đất chịu thuế.
Mẫu 01 SDDNN Tờ khai thuế sử dụng đất nông nghiệp áp dụng đối với tổ chức có đất chịu thuế có dạng như sau:
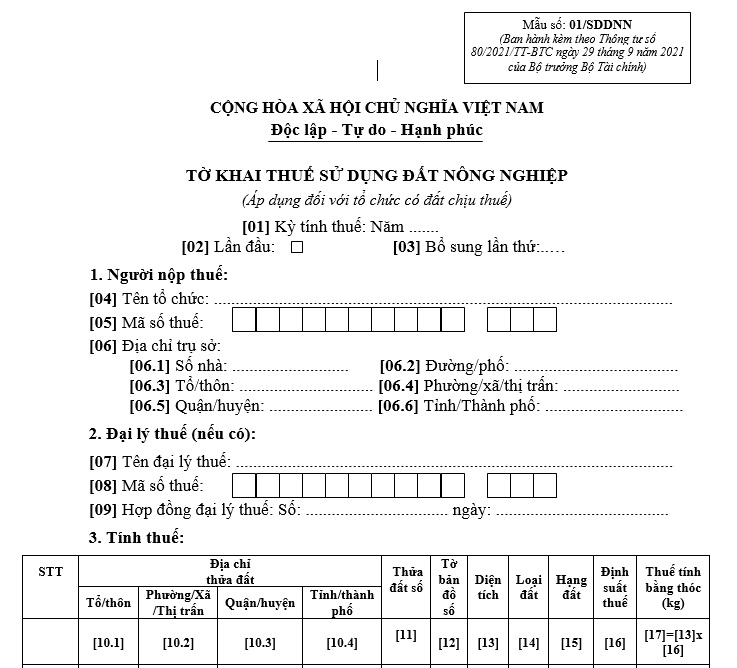
>>> Tải về Mẫu 01 SDDNN Tờ khai thuế sử dụng đất nông nghiệp
Tải về Tờ khai thuế sử dụng đất nông nghiệp mới nhất năm 2025? (Hình ảnh từ Internet)
Hộ nông dân thuộc dân tộc thiểu số có được miễn thuế sử dụng đất nông nghiệp không?
Căn cứ theo khoản 1 Điều 16 Nghị định 74-CP năm 1993 quy định về việc miễn thuế sử dụng đất nông nghiệp như sau:
Điều 16.
1. Việc miễn thuế sử dụng đất nông nghiệp cho hộ nông dân sản xuất ở vùng cao, miền núi, biên giới và hải đảo và các hộ nông dân thuộc dân tộc thiểu số mà sản xuất và đời sống còn nhiều khó khăn được quy định cụ thể đối với các trường hợp sau:
- Hộ sản xuất ở sườn núi cao, hải đảo xa đất liền, ruộng bậc thang không thể cày bừa được bằng trâu bò;
- Hộ nông dân thuộc dân tộc thiểu số sống trên các sườn núi cao và vùng sâu, vùng xa hẻo lánh;
- Hộ nông dân thuộc dân tộc thiểu số ở các vùng khác mà đời sống khó khăn như gặp tai nạn bất ngờ, gia đình thương bình, bệnh binh, liệt sỹ, gia đình có công với cách mạng ngoài diện theo quy định tại các Khoản 2, 3, 4 Điều này.
2. Việc miễn thuế sử dụng đất nông nghiệp cho hộ nông dân là người tàn tật, già yếu không nơi nương tựa được quy định cụ thể đối với các trường hợp sau:
- Chủ hộ là người trong độ tuổi lao động nhưng bị tàn tật không còn khả năng lao động.
- Người tàn tật già yếu sống độc thân không nơi nương tựa.
3. Miễn thuế sử dụng đất nông nghiệp cho hộ nộp thuế có thương binh hạng 1/4 và 2/4, bệnh binh hạng 1/3 và 2/3.
4. Hộ gia đình liệt sỹ được miễn thuế sử dụng đất nông nghiệp là hộ có người được hưởng trợ cấp sinh hoạt phí nuôi dưỡng theo quy định hiện hành.
5. Giảm tối đa không quá 50% số thuế ghi thu cho hộ nông dân sản xuất ở vùng cao, miền núi, hải đảo, biên giới và các hộ nông dân thuộc dân tộc thiểu số mà sản xuất và đời sống còn khó khăn ngoài đối tượng quy định tại Khoản 1 Điều này.
6. Giảm tối đa không quá 50% số thuế ghi thu cho hộ gia đình thương binh, liệt sỹ, bệnh binh ngoài đối tượng quy định tại Khoản 3 và Khoản 4 Điều này mà đời sống có nhiều khó khăn.
Diện tích được xét giảm hoặc miễn thuế của mỗi hộ theo quy định tại Điều này là diện tích thực canh tác, nhưng không vượt quá hạn mức theo quy định tại Điều 44 của Luật Đất đai.
Như vậy, theo quy định trên, hộ nông dân thuộc dân tộc thiểu số được miễn thuế sử dụng đất nông nghiệp nếu thuộc một trong các trường hợp sau:
- Hộ nông dân thuộc dân tộc thiểu số sống trên các sườn núi cao và vùng sâu, vùng xa hẻo lánh;
- Hộ nông dân thuộc dân tộc thiểu số ở các vùng khác mà đời sống khó khăn như gặp tai nạn bất ngờ, gia đình thương bình, bệnh binh, liệt sỹ, gia đình có công với cách mạng, trừ các trường hợp theo quy định tại các Khoản 2, 3, 4 Điều 16 Nghị định 74-CP năm 1993 cụ thể như sau:
- Việc miễn thuế sử dụng đất nông nghiệp cho hộ nông dân là người tàn tật, già yếu không nơi nương tựa được quy định cụ thể đối với các trường hợp sau:
+ Chủ hộ là người trong độ tuổi lao động nhưng bị tàn tật không còn khả năng lao động.
+ Người tàn tật già yếu sống độc thân không nơi nương tựa.
- Miễn thuế sử dụng đất nông nghiệp cho hộ nộp thuế có thương binh hạng 1/4 và 2/4, bệnh binh hạng 1/3 và 2/3.
- Hộ gia đình liệt sỹ được miễn thuế sử dụng đất nông nghiệp là hộ có người được hưởng trợ cấp sinh hoạt phí nuôi dưỡng theo quy định hiện hành.
Nhóm đất nông nghiệp gồm những loại đất nào?
Căn cứ theo khoản 2 Điều 9 Luật Đất đai 2024 quy định về phân loại đất như sau:
Điều 9. Phân loại đất
1. Căn cứ vào mục đích sử dụng, đất đai được phân loại bao gồm nhóm đất nông nghiệp, nhóm đất phi nông nghiệp, nhóm đất chưa sử dụng.
2. Nhóm đất nông nghiệp bao gồm các loại đất sau đây:
a) Đất trồng cây hằng năm, gồm đất trồng lúa và đất trồng cây hằng năm khác;
b) Đất trồng cây lâu năm;
c) Đất lâm nghiệp, gồm đất rừng đặc dụng, đất rừng phòng hộ, đất rừng sản xuất;
d) Đất nuôi trồng thủy sản;
đ) Đất chăn nuôi tập trung;
e) Đất làm muối;
g) Đất nông nghiệp khác.
...
Như vậy, nhóm đất nông nghiệp bao gồm những loại đất sau đây:
(1) Đất trồng cây hằng năm, gồm đất trồng lúa và đất trồng cây hằng năm khác;
(2) Đất trồng cây lâu năm;
(3) Đất lâm nghiệp, gồm đất rừng đặc dụng, đất rừng phòng hộ, đất rừng sản xuất;
(4) Đất nuôi trồng thủy sản;
(5) Đất chăn nuôi tập trung;
(6) Đất làm muối;
(7) Đất nông nghiệp khác.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];