Quyết định 1184 QĐ BTC về việc công bố thủ tục khai thuế TNDN từ chuyển nhượng tài sản mã hóa mới nhất?
Ngày 18/5/2026, Bộ Tài chính ban hành Quyết định 1184/QĐ-BTC năm 2026 về việc công bố thủ tục hành chính mới ban hành trong lĩnh vực quản lý thuế thuộc phạm vi chức năng quản lý của Bộ Tài chính.
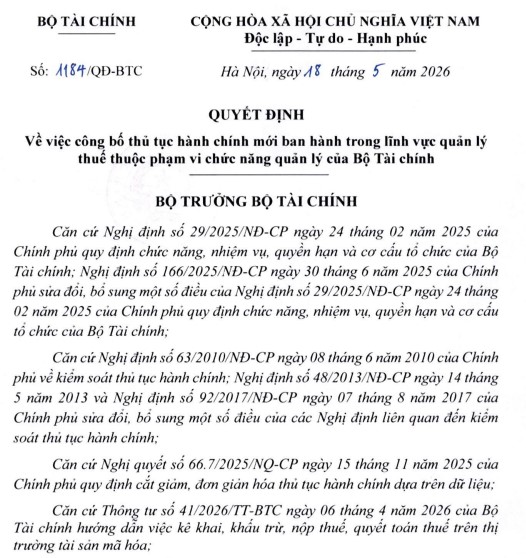
>>> Tải về Quyết định 1184 QĐ BTC năm 2026 công bố thủ tục khai thuế TNDN từ chuyển nhượng tài sản mã hóa
Công bố kèm theo Quyết định 1184/QĐ-BTC năm 2026 01 thủ tục hành chính mới ban hành trong lĩnh vực quản lý thuế thuộc phạm vi chức năng quản lý của Bộ Tài chính.
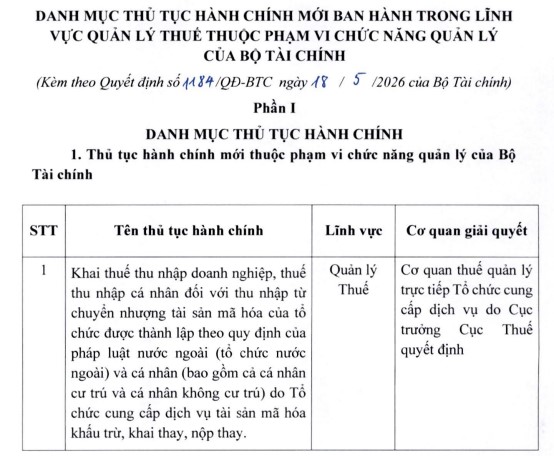
(Nội dung chi tiết tại Phụ lục kèm theo).
Quyết định 1184/QĐ-BTC năm 2026 có hiệu lực thi hành kể từ 18/05/2026.
Quyết định 1184/QĐ-BTC về việc công bố thủ tục khai thuế TNDN từ chuyển nhượng tài sản mã hóa mới nhất? (Hình từ Internet)
Thời điểm xác định doanh thu tính thuế TNDN từ hoạt động chuyển nhượng bất động sản được quy định như thế nào?
Căn cứ theo điểm b khoản 1 Điều 17 Nghị định 320/2025/NĐ-CP quy định như sau:
Điều 17. Doanh thu, chi phí được trừ từ hoạt động chuyển nhượng bất động sản
1. Doanh thu từ hoạt động chuyển nhượng bất động sản
a) Doanh thu từ hoạt động chuyển nhượng bất động sản được xác định theo giá thực tế chuyển nhượng bất động sản theo hợp đồng chuyển nhượng, mua bán bất động sản phù hợp với quy định của pháp luật (bao gồm cả các khoản phụ thu và phí thu thêm nếu có).
Trường hợp giá chuyển quyền sử dụng đất theo hợp đồng chuyển nhượng, mua bán bất động sản thấp hơn giá đất tại bảng giá đất do Ủy ban nhân dân tỉnh, thành phố trực thuộc trung ương quy định tại thời điểm ký hợp đồng chuyển nhượng bất động sản thì tính theo giá đất do Ủy ban nhân dân tỉnh, thành phố trực thuộc trung ương quy định tại thời điểm ký hợp đồng chuyển nhượng bất động sản;
b) Thời điểm xác định doanh thu tính thuế là thời điểm bên bán bàn giao bất động sản cho bên mua, không phụ thuộc việc bên mua đã đăng ký quyền sở hữu tài sản, quyền sử dụng đất, xác lập quyền sử dụng đất tại cơ quan nhà nước có thẩm quyền;
c) Trường hợp doanh nghiệp thực hiện dự án đầu tư cơ sở hạ tầng, nhà để chuyển nhượng hoặc cho thuê, có thu tiền ứng trước của khách hàng theo tiến độ dưới mọi hình thức thì thời điểm xác định doanh thu tính thuế thu nhập doanh nghiệp tạm nộp là thời điểm thu tiền của khách hàng, cụ thể:
[...]
Theo đó, thời điểm xác định doanh thu tính thuế là thời điểm bên bán bàn giao bất động sản cho bên mua, không phụ thuộc việc bên mua đã đăng ký quyền sở hữu tài sản, quyền sử dụng đất, xác lập quyền sử dụng đất tại cơ quan nhà nước có thẩm quyền.
Như vậy, thời điểm xác định doanh thu tính thuế Thu nhập doanh nghiệp từ hoạt động chuyển nhượng bất động sản là thời điểm bên bán bàn giao bất động sản cho bên mua, không phụ thuộc việc bên mua đã đăng ký quyền sở hữu tài sản, quyền sử dụng đất, xác lập quyền sử dụng đất tại cơ quan nhà nước có thẩm quyền.
Ngoài ra, trường hợp doanh nghiệp thực hiện dự án đầu tư cơ sở hạ tầng, nhà để chuyển nhượng hoặc cho thuê, có thu tiền ứng trước của khách hàng theo tiến độ dưới mọi hình thức thì thời điểm xác định doanh thu tính thuế thu nhập doanh nghiệp tạm nộp là thời điểm thu tiền của khách hàng.
Thu nhập từ chuyển nhượng bất động sản gồm những gì?
Căn cứ Điều 15 Nghị định 320/2025/NĐ-CP quy định thu nhập từ hoạt động chuyển nhượng bất động sản bao gồm:
(1) Thu nhập từ chuyển nhượng quyền sử dụng đất, chuyển nhượng quyền thuê đất (bao gồm cả chuyển nhượng dự án gắn với chuyển nhượng quyền sử dụng đất, quyền thuê đất theo quy định của pháp luật).
(2) Thu nhập từ hoạt động cho thuê, cho thuê lại quyền sử dụng đất của doanh nghiệp kinh doanh bất động sản theo quy định của pháp luật về đất đai không phân biệt có hay không có kết cấu hạ tầng, công trình kiến trúc gắn liền với đất.
Thu nhập từ hoạt động cho thuê, cho thuê lại quyền sử dụng đất quy định tại khoản này không bao gồm trường hợp doanh nghiệp có hoạt động cho thuê nhà, cơ sở hạ tầng, công trình kiến trúc trên đất nhưng không có quyền cho thuê, cho thuê lại quyền sử dụng đất theo quy định của pháp luật về đất đai.
(3) Thu nhập từ chuyển nhượng nhà, công trình xây dựng gắn liền với đất, kể cả các tài sản gắn liền với nhà, công trình xây dựng đó nếu không tách riêng giá trị tài sản khi chuyển nhượng không phân biệt có hay không có chuyển nhượng quyền sử dụng đất, chuyển nhượng quyền thuê đất.
(4) Thu nhập từ chuyển nhượng các tài sản gắn liền với đất.
(5) Thu nhập từ chuyển nhượng quyền sở hữu nhà ở, cơ sở hạ tầng, công trình kiến trúc trên đất.
(6) Thu nhập từ chuyển nhượng, cho thuê bất động sản của Quỹ đầu tư bất động sản theo quy định của pháp luật.
Công ty quản lý Quỹ đầu tư chứng khoán kê khai và nộp thuế đối với thu nhập từ chuyển nhượng, cho thuê bất động sản quy định tại khoản này.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];