- Công văn 2376/CT-NVT năm 2025 sử dụng thông tin địa chỉ của doanh nghiệp sau khi thay đổi địa giới hành chính như thế nào?
- Hướng dẫn tra cứu địa chỉ công ty sau sáp nhập 34 tỉnh thành 2025?
- Từ ngày 01 10 2025, thu nhập từ chuyển nhượng bất động sản của doanh nghiệp kinh doanh BĐS không phải chịu thuế TNDN đúng không?
Công văn 2376/CT-NVT năm 2025 sử dụng thông tin địa chỉ của doanh nghiệp sau khi thay đổi địa giới hành chính như thế nào?
Ngày 10/7/2025, Cục Thuế đã ban hành Công văn 2376/CT-NVT về việc sử dụng thông tin địa chỉ của doanh nghiệp sau khi thay đổi địa giới hành chính.
>>> Xem toàn văn Công văn 2376 CT NVT năm 2025 Tải về
Theo đó, tại Công văn 2376/CT-NVT năm 2025 có nêu rõ như sau:
- Căn cứ Nghị quyết 202/2025/QH15 về việc sắp xếp đơn vị hành chính cấp tỉnh; Nghị quyết 76/2025/UBTVQH15 về việc sắp xếp đơn vị hành chính năm 2025; các Nghị quyết ban hành ngày 16/6/2025 của Ủy ban thường vụ Quốc hội về việc sắp xếp các đơn vị hành chính cấp xã của 34 tỉnh, thành phố.
- Căn cứ quy định tại Khoản 4, khoản 5 Điều 10 Nghị định 123/2020/NĐ-CP quy định về hóa đơn, chứng từ (được sửa đổi bởi khoản 7 Điều 1 Nghị định 70/2025/NĐ-CP).
- Căn cứ Công văn 4370/BTC-DNTN năm 2025 thì doanh nghiệp, hộ kinh doanh, hợp tác xã, liên hiệp hợp tác xã, tổ hợp tác tiếp tục sử dụng Giấy chứng nhận đã được cấp; Cơ quan đăng ký kinh doanh không được yêu cầu doanh nghiệp, hộ kinh doanh, hợp tác xã, liên hiệp hợp tác xã, tổ hợp tác thay đổi thông tin về địa chỉ do thay đổi địa giới hành chính. Doanh nghiệp, hộ kinh doanh, hợp tác xã, liên hiệp hợp tác xã, tổ hợp tác cập nhật thông tin về địa chỉ do thay đổi địa giới hành chính trên Giấy chứng nhận khi có nhu cầu hoặc thực hiện đồng thời khi đăng ký/thông báo thay đổi.
- Cục Thuế đã ban hành Công văn 1689/CT-NVT năm 2025 về việc rà soát, chuẩn hóa danh bạ người nộp thuế theo địa bàn hành chính 2 cấp.
Căn cứ các quy định và hướng dẫn nêu trên, việc triển khai cập nhật địa bàn 2 cấp trên cơ sở dữ liệu của ngành thuế, Cục Thuế có ý kiến về việc ghi thông tin địa chỉ trên hóa đơn như sau:
Địa chỉ của người nộp thuế xác định theo Giấy chứng nhận đăng ký kinh doanh còn hiệu lực và địa chỉ do cơ quan thuế cập nhật tương ứng theo địa bàn hành chính 2 cấp đều có giá trị pháp lý để sử dụng ghi trên hóa đơn. Do đó:
(1) Trường hợp doanh nghiệp (người mua hoặc người bán) thuộc đối tượng đăng ký liên thông với đăng ký kinh doanh vẫn tiếp tục sử dụng Giấy chứng nhận đăng ký doanh nghiệp với địa chỉ cũ (địa chỉ trước khi có thay đổi địa giới hành chính) theo hướng dẫn tại Công văn 4370/BTC-DNTN năm 2025 thì:
- Trường hợp thông tin địa chỉ của doanh nghiệp đã được cơ quan thuế cập nhật theo địa bàn hành chính 2 cấp tương ứng và thông tin này đã được đồng bộ sang hệ thống hóa đơn điện tử thì thông tin địa chỉ trên hóa đơn là thông tin địa chỉ đã được cơ quan thuế cập nhật.
Người nộp thuế sử dụng thông báo của cơ quan thuế để cung cấp thông tin cho cơ quan liên quan hoặc khách hàng trong trường hợp địa chỉ ghi trên hóa đơn là địa chỉ đã được cập nhật theo danh mục địa bàn hành chính mới nhưng thông tin trên Giấy chứng nhận đăng ký kinh doanh vẫn là địa chỉ theo danh mục địa bàn hành chính cũ.
- Trường hợp thông tin địa chỉ của doanh nghiệp đã được cơ quan thuế cập nhật theo địa bàn hành chính 2 cấp tương ứng nhưng chưa đồng bộ sang hệ thống hóa đơn điện tử thì thông tin địa chỉ trên hóa đơn là thông tin địa chỉ trên Giấy chứng nhận đăng ký doanh nghiệp.
(2) Trường hợp người mua không thuộc đối tượng đăng ký liên thông với đăng ký kinh doanh thì địa chỉ ghi trên hóa đơn là địa chỉ đã được cơ quan thuế cập nhật theo địa bàn hành chính 2 cấp trên hệ thống ứng dụng của ngành thuế và thông báo cho người nộp thuế.
*Xem thêm chi tiết tại Công văn 2376 CT NVT năm 2025 về việc sử dụng thông tin địa chỉ của doanh nghiệp sau khi thay đổi địa giới hành chính.
Công văn 2376/CT-NVT năm 2025 sử dụng thông tin địa chỉ của doanh nghiệp sau khi thay đổi địa giới hành chính như thế nào? (Hình ảnh từ Internet)
Hướng dẫn tra cứu địa chỉ công ty sau sáp nhập 34 tỉnh thành 2025?
Theo quy định tại Điều 1 Nghị quyết 202/2025/QH15 từ ngày 01/7/2025 thực hiện sắp xếp đơn vị hành chính cấp tỉnh, sau khi sắp xếp, cả nước có 34 đơn vị hành chính cấp tỉnh, gồm 28 tỉnh và 06 thành phố. Trong đó có 11 tỉnh, thành phố không thực hiện sắp xếp là các tỉnh: Cao Bằng, Điện Biên, Hà Tĩnh, Lai Châu, Lạng Sơn, Nghệ An, Quảng Ninh, Thanh Hóa, Sơn La và thành phố Hà Nội, thành phố Huế.
Đồng thời, căn cứ theo 34 Nghị quyết sắp xếp đơn vị hành chính cấp xã cả nước năm 2025 thì chỉ còn 3321 đơn vị hành chính cấp xã.
Sau khi sắp xếp cấp tỉnh và cấp xã địa chỉ các công ty sẽ có sự thay đổi. Dưới đây là đường link và cách tra cứu địa chỉ công ty sau sáp nhập 34 tỉnh thành 2025:
Tra cứu cơ quan quản lý thuế mới và địa chỉ mới công ty trên website Cục thuế:
Bước 1: Truy cập vào địa chỉ website Cục Thuế https://tracuunnt.gdt.gov.vn
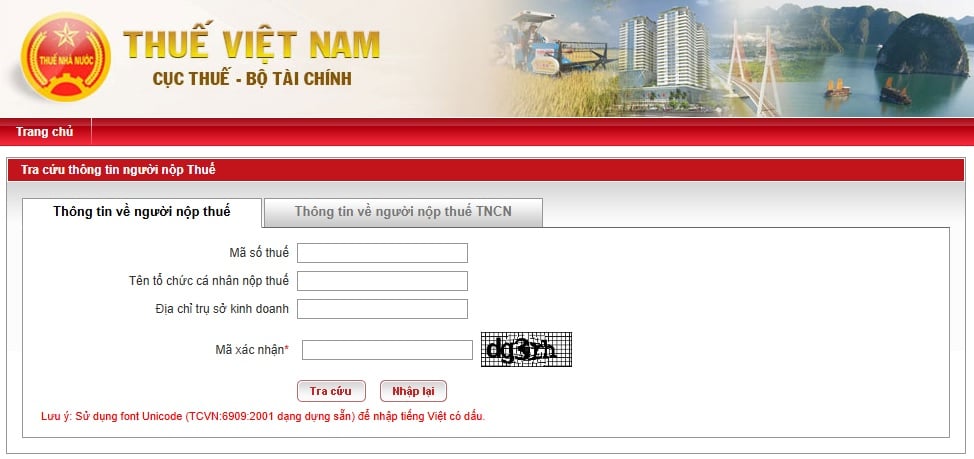
Bước 2: Sau khi đăng nhập vào website của Tổng cục Thuế, chọn mục “Thông tin người nộp thuế” để tra cứu thông tin người nộp thuế là các tổ chức, doanh nghiệp.
Bước 3: Thực hiện nhập 1 trong số 4 thông tin được đề xuất để tra cứu thông tin (thường thì sẽ nhập mã số thuế).
Bước 4: Sau khi thực hiện nhập liệu thông tin xong, người dùng chọn tra cứu. Hệ thống sẽ hiển thị ra thông tin tổng quan. Bạn hãy click vào tên người nộp thuế để xem thông tin chi tiết.
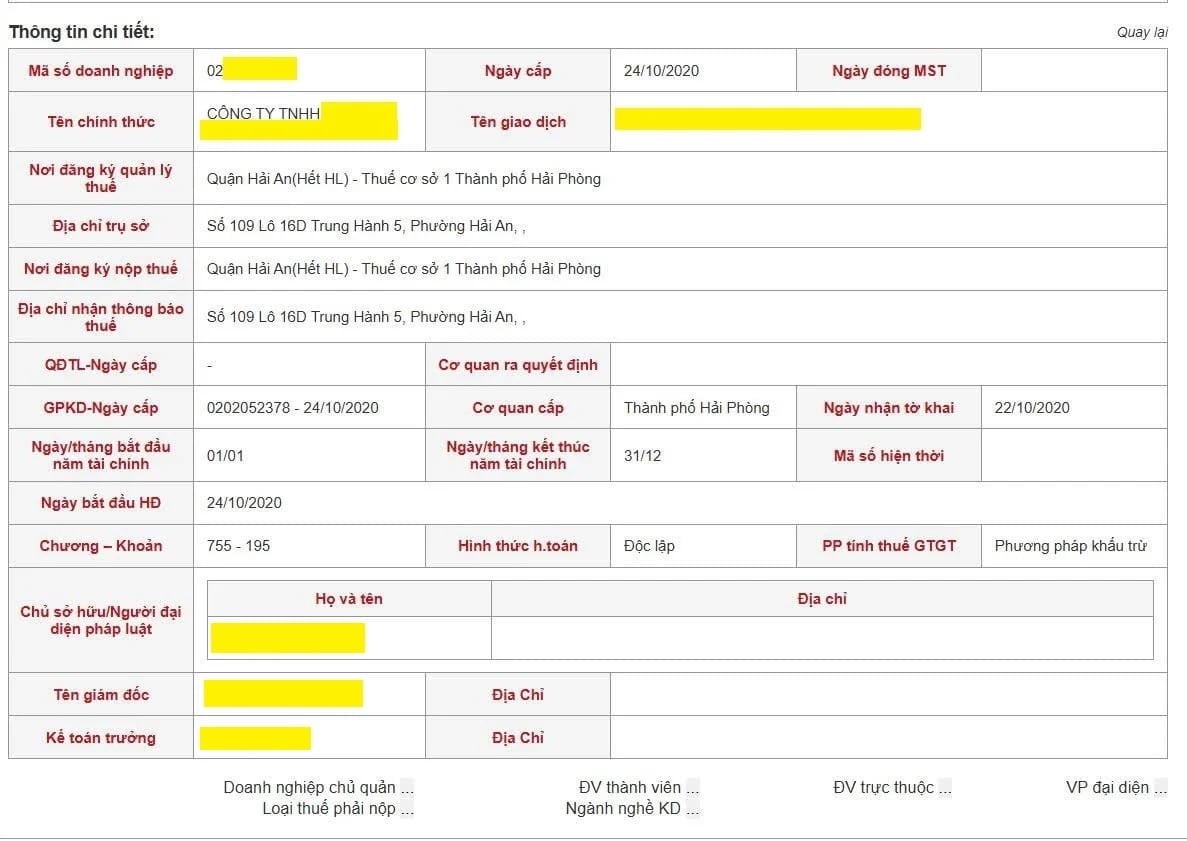
*Lưu ý: Thông tin tra cứu địa chỉ công ty sau sáp nhập 2025 trên chỉ mang tính chất tham khảo!
Từ ngày 01 10 2025, thu nhập từ chuyển nhượng bất động sản của doanh nghiệp kinh doanh BĐS không phải chịu thuế TNDN đúng không?
Quốc hội đã thông qua Luật Thuế thu nhập doanh nghiệp 2025 (Luật số 67/2025/QH15) ngày 14 tháng 6 năm 2025.
Theo đó, tại Điều 3 Luật Thuế thu nhập doanh nghiệp 2025 quy định về thu nhập chịu thuế như sau:
Điều 3. Thu nhập chịu thuế
1. Thu nhập chịu thuế thu nhập doanh nghiệp bao gồm thu nhập từ hoạt động sản xuất, kinh doanh hàng hóa, dịch vụ và thu nhập khác quy định tại khoản 2 Điều này.
2. Thu nhập khác bao gồm:
a) Thu nhập từ chuyển nhượng vốn, chuyển nhượng quyền góp vốn, chuyển nhượng chứng khoán;
b) Thu nhập từ chuyển nhượng bất động sản, trừ thu nhập từ chuyển nhượng bất động sản của doanh nghiệp kinh doanh bất động sản;
c) Thu nhập từ chuyển nhượng dự án đầu tư, chuyển nhượng quyền tham gia dự án đầu tư, chuyển nhượng quyền thăm dò, khai thác, chế biến khoáng sản;
d) Thu nhập từ chuyển nhượng, cho thuê, thanh lý tài sản, trong đó có các loại giấy tờ có giá, trừ bất động sản;
đ) Thu nhập từ quyền sử dụng, quyền sở hữu tài sản, bao gồm cả thu nhập từ quyền sở hữu trí tuệ, chuyển giao công nghệ;
e) Thu nhập từ lãi tiền gửi, lãi cho vay vốn, bán ngoại tệ, trừ thu nhập từ hoạt động tín dụng của tổ chức tín dụng;
g) Khoản trích trước vào chi phí nhưng không sử dụng hoặc sử dụng không hết mà doanh nghiệp không hạch toán điều chỉnh giảm chi phí được trừ; khoản nợ khó đòi đã xóa nay đòi được; khoản nợ phải trả không xác định được chủ nợ; khoản thu nhập từ kinh doanh của những năm trước bị bỏ sót nay phát hiện ra;
...
Như vậy, theo quy định trên, thu nhập từ việc chuyển nhượng bất động sản của doanh nghiệp kinh doanh bất động sản sẽ không phải chịu thuế thu nhập doanh nghiệp từ ngày 01/10/2025.
Lưu ý: Luật Thuế thu nhập doanh nghiệp 2025 có hiệu lực thi hành từ ngày 01 tháng 10 năm 2025 và áp dụng từ kỳ tính thuế thu nhập doanh nghiệp năm 2025.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];