Cách viết văn bản đề nghị gia hạn nộp thuế năm 2026 đúng quy định Mẫu 01/GHAN theo Nghị định 373/2025/NĐ-CP?
Chính phủ ban hành Nghị định 373/2025/NĐ-CP (có hiệu lực từ 14/2/2026) theo đó ban hành Văn bản đề nghị gia hạn nộp thuế mới nhất 2026. Trong đó có văn bản đề nghị gia hạn nộp thuế năm 2026 với Mẫu 01/GHAN theo Nghị định 373/2025/NĐ-CPP như sau:
Tải về Văn bản đề nghị gia hạn nộp thuế năm 2026 Mẫu 01/GHAN theo Nghị định 373/2025/NĐ-CP
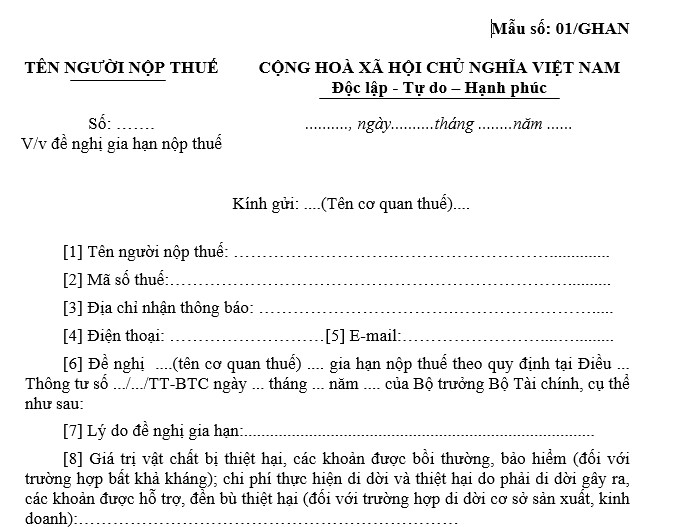 Dưới đây là hướng dẫn chi tiết cách điền Mẫu số 01/GHAN – Văn bản đề nghị gia hạn nộp thuế, áp dụng cho thuế sử dụng đất hoặc các khoản thu khác liên quan đến đất (thuế SDĐ phi nông nghiệp, tiền thuê đất, tiền chậm nộp…).
1. Phần tiêu đề – thông tin chung
(1) TÊN NGƯỜI NỘP THUẾ: Ghi đầy đủ tên cá nhân hoặc tổ chức theo đăng ký thuế.
Ví dụ:
- Cá nhân: Nguyễn Văn A
- Tổ chức: CÔNG TY TNHH ABC
(2) Số, địa danh, ngày tháng năm
- Số: do người nộp thuế tự ghi (nếu có).
- Địa danh, ngày… tháng… năm…: nơi và thời điểm lập văn bản.
Ví dụ: TP. Hồ Chí Minh, ngày 15 tháng 01 năm 2026
(3) V/v đề nghị gia hạn nộp thuế: Giữ nguyên như mẫu, không sửa nội dung.
(4) Kính gửi: Ghi tên cơ quan thuế quản lý trực tiếp.
Ví dụ:
- Chi cục Thuế Quận 7 – TP. Hồ Chí Minh
- Chi cục Thuế khu vực …
2. Phần thông tin người nộp thuế
[1] Tên người nộp thuế
Ghi đúng như Giấy chứng nhận đăng ký thuế.
[2] Mã số thuế
Ghi mã số thuế cá nhân hoặc doanh nghiệp (10 hoặc 13 số).
[3] Địa chỉ nhận thông báo
- Ghi địa chỉ liên hệ nhận văn bản của cơ quan thuế.
Nên ghi đầy đủ: số nhà – đường – phường/xã – quận/huyện – tỉnh/thành.
[4] Điện thoại – [5] Email
Ghi số điện thoại, email đang sử dụng để cơ quan thuế liên hệ.
3. Nội dung đề nghị gia hạn
[6] Đề nghị gia hạn theo căn cứ pháp lý. Ghi rõ:
- Tên cơ quan thuế
- Điều, Thông tư/Nghị định làm căn cứ xin gia hạn
Ví dụ:
Đề nghị Chi cục Thuế Quận 7 gia hạn nộp thuế theo quy định tại Điều 62 Luật Quản lý thuế số 38/2019/QH14 và Điều … Thông tư …/2021/TT-BTC của Bộ Tài chính.
(Nếu không nhớ chính xác điều khoản, có thể ghi chung: “theo quy định của pháp luật về quản lý thuế hiện hành”)
[7] Lý do đề nghị gia hạn
Ghi lý do cụ thể, rõ ràng, thường gặp:
- Khó khăn tài chính
- Ảnh hưởng thiên tai, dịch bệnh
- Chưa hoàn tất thủ tục pháp lý về đất
Ví dụ:
Do khó khăn về tài chính, nguồn thu nhập giảm, chưa cân đối được nguồn tiền để nộp thuế đúng hạn.
[8] Giá trị thiệt hại, bồi thường (nếu có)
- Chỉ điền khi có trường hợp bất khả kháng hoặc di dời.
- Nếu không có, ghi: Không có hoặc Không phát sinh.
[9] Diện tích đất vướng mắc GPMB
- Chỉ áp dụng với trường hợp xin gia hạn tiền cấp quyền khai thác khoáng sản.
- Nếu không liên quan, ghi: Không áp dụng.
4. Bảng kê số thuế đề nghị gia hạn
Cách điền bảng:
Cột | Nội dung hướng dẫn |
(2) Loại thuế | Ghi: Thuế sử dụng đất phi nông nghiệp, Tiền thuê đất, Tiền chậm nộp… |
(3) Tiểu mục | Ghi mã tiểu mục theo mục lục NSNN (nếu biết) |
(4) Số tiền | Ghi đúng số tiền xin gia hạn |
(5) Thời hạn nộp theo quy định | Ngày đến hạn ban đầu |
(6) – (7) Thời gian đề nghị gia hạn | Ghi rõ từ ngày … đến ngày … |
Tổng cộng: cộng toàn bộ số tiền xin gia hạn.
5. Tài liệu gửi kèm
[10] Tài liệu gửi kèm
Ghi rõ:
- Tên tài liệu
- Bản chính/bản sao
Ví dụ:
- Bản sao Thông báo nộp thuế sử dụng đất phi nông nghiệp năm 2026
- Giấy tờ chứng minh khó khăn tài chính (nếu có)

Cách viết văn bản đề nghị gia hạn nộp thuế năm 2026 đúng quy định Mẫu 01/GHAN theo Nghị định 373/2025/NĐ-CP? (Hình từ Internet)
Nộp tiền sử dụng đất, tiền thuê đất trễ hạn có bị tính tiền chậm nộp không?
Căn cứ theo quy định tại Điều 45 Nghị định 103/2024/NĐ-CP về quy định tiền sử dụng đất, tiền thuê đất thì:
Điều 45. Xử lý chậm nộp
Trường hợp chậm nộp tiền sử dụng đất, tiền thuê đất vào ngân sách nhà nước thì người sử dụng đất phải nộp tiền chậm nộp tiền sử dụng đất, tiền thuê đất đối với số tiền chậm nộp mức quy định của Luật Quản lý thuế và các văn bản hướng dẫn thi hành, trừ trường hợp ghi nợ tiền sử dụng đất theo quy định của pháp luật.
Theo đó, khi có thông báo của Cơ quan thuế thì người sử dụng đất phải nộp tiền sử dụng đất đúng thời hạn nếu chậm nộp tiền sẽ phải nộp thêm khoản tiền chậm nộp tiền sử dụng đất, tiền thuê đất đối với số tiền chậm nộp theo mức quy định của Luật Quản lý thuế và các văn bản hướng dẫn thi hành, trừ trường hợp ghi nợ tiền sử dụng đất theo quy định của pháp luật.
Không nộp tiền sử dụng đất có bị thu hồi đất không?
Theo quy định tại Điều 81 Luật Đất đai 2024 như sau:
Điều 81. Các trường hợp thu hồi đất do vi phạm pháp luật về đất đai
1. Sử dụng đất không đúng mục đích đã được Nhà nước giao, cho thuê, công nhận quyền sử dụng đất và đã bị xử phạt vi phạm hành chính về hành vi sử dụng đất không đúng mục đích mà tiếp tục vi phạm.
2. Người sử dụng đất hủy hoại đất và đã bị xử phạt vi phạm hành chính về hành vi hủy hoại đất mà tiếp tục vi phạm.
3. Đất được giao, cho thuê không đúng đối tượng hoặc không đúng thẩm quyền.
4. Đất do nhận chuyển nhượng, nhận tặng cho từ người được Nhà nước giao đất, cho thuê đất mà người được giao đất, cho thuê đất không được chuyển nhượng, tặng cho theo quy định của Luật này.
5. Đất được Nhà nước giao quản lý mà để bị lấn đất, chiếm đất.
6. Người sử dụng đất không thực hiện nghĩa vụ tài chính với Nhà nước.
7. Đất trồng cây hằng năm, đất nuôi trồng thủy sản không được sử dụng trong thời gian 12 tháng liên tục, đất trồng cây lâu năm không được sử dụng trong thời gian 18 tháng liên tục, đất trồng rừng không được sử dụng trong thời gian 24 tháng liên tục và đã bị xử phạt vi phạm hành chính mà không đưa đất vào sử dụng theo thời hạn ghi trong quyết định xử phạt vi phạm hành chính;
8. Đất được Nhà nước giao, cho thuê, cho phép chuyển mục đích sử dụng, công nhận quyền sử dụng đất, nhận chuyển nhượng quyền sử dụng đất để thực hiện dự án đầu tư mà không được sử dụng trong thời hạn 12 tháng liên tục kể từ khi nhận bàn giao đất trên thực địa hoặc tiến độ sử dụng đất chậm 24 tháng so với tiến độ ghi trong dự án đầu tư; trường hợp không đưa đất vào sử dụng hoặc chậm tiến độ sử dụng đất so với tiến độ ghi trong dự án đầu tư thì chủ đầu tư được gia hạn sử dụng không quá 24 tháng và phải nộp bổ sung cho Nhà nước khoản tiền tương ứng với mức tiền sử dụng đất, tiền thuê đất đối với thời gian được gia hạn; hết thời hạn được gia hạn mà chủ đầu tư vẫn chưa đưa đất vào sử dụng thì Nhà nước thu hồi đất mà không bồi thường về đất, tài sản gắn liền với đất và chi phí đầu tư vào đất còn lại.
Bên cạnh đó, tại Điều 30 Nghị định 102/2024/NĐ-CP có quy định như sau:
Điều 30. Thu hồi đất đối với người sử dụng đất không thực hiện nghĩa vụ tài chính với Nhà nước
Thu hồi đất đối với người sử dụng đất không thực hiện nghĩa vụ tài chính với Nhà nước thực hiện như sau:
1. Người sử dụng đất không thực hiện nghĩa vụ tài chính với Nhà nước quy định tại khoản 6 Điều 81 Luật Đất đai là trường hợp người sử dụng đất không thực hiện hoặc thực hiện không đầy đủ nghĩa vụ nộp tiền sử dụng đất, tiền thuê đất mà đã bị cơ quan nhà nước có thẩm quyền cưỡng chế thực hiện nghĩa vụ tài chính theo quy định của pháp luật về quản lý thuế nhưng không chấp hành thì cơ quan quản lý thuế có văn bản đề nghị thu hồi đất.
2. Cơ quan thuế có trách nhiệm gửi thông báo trường hợp quy định tại khoản 1 Điều này kèm theo tài liệu có liên quan đến cơ quan có chức năng quản lý đất đai để làm thủ tục trình cấp có thẩm quyền thu hồi đất. Trình tự, thủ tục thu hồi đất thực hiện theo quy định tại Điều 32 của Nghị định này.
Như vậy, người sử dụng đất phải trả cho Nhà nước khi được Nhà nước giao đất có thu tiền sử dụng đất, cho phép chuyển mục đích sử dụng đất hoặc các trường hợp sử dụng đất mà phải nộp tiền sử dụng đất theo quy định của pháp luật, nếu không nộp tiền sử dụng đất theo quy định sẽ được coi là vi phạm nghĩa vụ tài chính với Nhà nước thì sẽ bị thu hồi đất.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];