Cách khai tờ khai thuế sử dụng đất phi nông nghiệp Mẫu 02 sửa đổi mới nhất 2025?
Tờ khai thuế sử dụng đất phi nông nghiệp Mẫu 02 được thực hiện theo Mẫu 02/TK-SDDPNN Tờ khai thuế sử dụng đất phi nông nghiệp (áp dụng đối với tổ chức) tại Phụ lục II ban hành kèm theo Thông tư 80/2021/TT-BTC (được sửa đổi bởi điểm e, h khoản 7 Điều 1 Thông tư 40/2025/TT-BTC).
Tờ khai thuế sử dụng đất phi nông nghiệp Mẫu 02 sửa đổi mới nhất có dạng như sau:
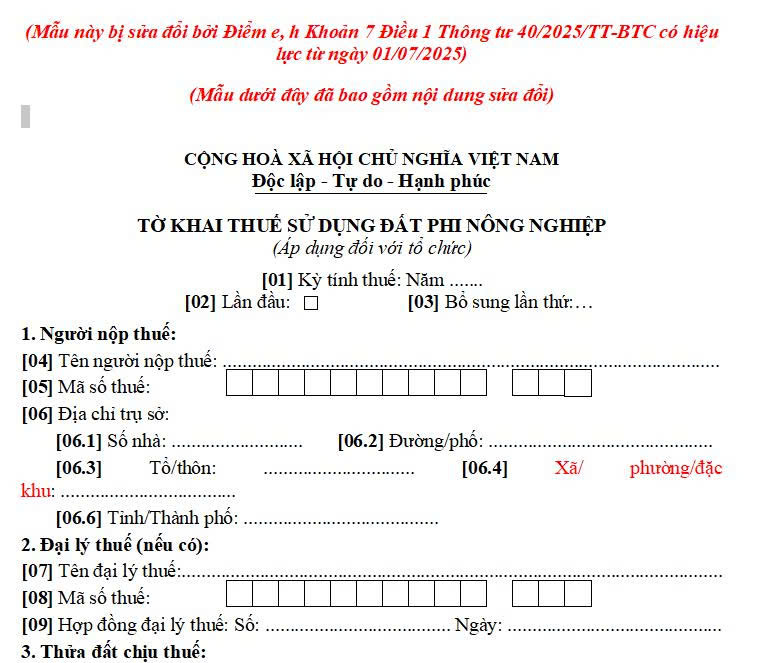
>>> Tải về tờ khai thuế sử dụng đất phi nông nghiệp Mẫu 02 sửa đổi mới nhất?
Có thể tham khảo hướng dẫn khai tờ khai thuế sử dụng đất phi nông nghiệp Mẫu 02 mới nhất chi tiết như sau:
Phần đầu tờ khai
[01] Kỳ tính thuế: Ghi năm bạn kê khai (ví dụ: 2025).
[02] Lần đầu / [03] Bổ sung: Nếu đây là lần khai đầu tiên thì đánh dấu vào ô “Lần đầu”; nếu bạn chỉnh sửa hồ sơ cũ thì ghi “Bổ sung lần thứ...”.
(1) Người nộp thuế
[04] Tên người nộp thuế: Ghi tên tổ chức hoặc doanh nghiệp sử dụng đất.
[05] Mã số thuế: Ghi mã số thuế của tổ chức.
[06] Địa chỉ trụ sở: Ghi rõ số nhà, đường, tổ/thôn, phường/xã và tỉnh/thành phố nơi đặt trụ sở.
(2) Đại lý thuế (nếu có)
- Nếu tự khai thì bỏ trống phần này.
- Nếu có thuê đại lý thuế, ghi tên đại lý, mã số thuế và số hợp đồng ký với đại lý.
(3) Thửa đất chịu thuế
[10] Nếu đất có nhiều người cùng đứng tên, ghi đầy đủ tên, mã số thuế (hoặc CCCD) và tỷ lệ sở hữu của từng người.
[11] Ghi địa chỉ cụ thể của thửa đất (số nhà, đường, xã/phường, tỉnh).
[12] Nếu đã có sổ đỏ, ghi số sổ, ngày cấp, số thửa đất, tờ bản đồ, diện tích (m²) và mục đích sử dụng (đất ở, đất kinh doanh…).
[13] Ghi ngày bắt đầu sử dụng đất.
[14] Ghi ngày có thay đổi thông tin (nếu có, ví dụ chuyển nhượng hoặc thay đổi diện tích).
(4) Đối tượng miễn, giảm thuế [15]
- Nếu đất được miễn hoặc giảm thuế, ghi rõ lý do, ví dụ:
+ “Đất sử dụng cho công trình công cộng - được miễn thuế.”
+ “Đất ở trong vùng đặc biệt khó khăn - được giảm 50% thuế.”
+ Nếu không được miễn giảm, thì ghi “Không”
(5) Căn cứ tính thuế
[16] Ghi diện tích thực tế sử dụng (m2).
[17] Ghi giá đất theo bảng giá đất do UBND tỉnh ban hành:
- Loại đất/mục đích (đất ở, đất kinh doanh...),
- Tên đường hoặc khu vực,
- Vị trí, hạng đất, giá 1m2 đất.
(6) Tính thuế
- Tùy theo loại đất mà tính như sau:
6.1. Đất ở: (tính cho đất ở, bao gồm cả trường hợp sử dụng đất ở để kinh doanh)
- Số thuế phải nộp = diện tích đất ở tính thuế = diện tích x giá đất 1m2 đất x 0,03%.
6.2. Đất ở nhà nhiều tầng nhiều hộ ở, nhà chung cư: (Tính trên diện tích sàn có quyền sử dụng)
- Số thuế phải nộp = diện tích sàn x hệ số phân bổ x giá đất 1m2 đất x 0,03%.
6.3. Đất sản xuất, kinh doanh: (Tính trên diện tích sử dụng đúng mục đích)
- Số thuế phải nộp = diện tích đất dùng để kinh doanh x hệ số phân bổ x giá đất 1m2 đất x 0,03%.
6.4. Đất sử dụng không đúng mục đích hoặc chưa sử dụng theo đúng quy định:
- Số thuế phải nộp = diện tích x giá đất 1m2 đất x hệ số phân bổ x 0,15%.
6.5. Đất lấn, chiếm:
- Số thuế phải nộp = diện tích x giá đất 1m2 đất x hệ số phân bổ 0,2%.
(7)Tổng số thuế phải nộp trước miễn giảm [36]
- Cộng toàn bộ các khoản thuế ở phần (6)
(8) Số thuế được miễn, giảm [37]
Nếu có miễn, giảm, ghi số tiền; nếu không, ghi “0”.
(9) Tổng số thuế phải nộp [38]
- Lấy tổng ở [36] trừ đi số được miễn, giảm [37].
(10) Nộp cho cả thời kỳ ổn định [39]
- Nếu muốn nộp luôn cho cả chu kỳ 5 năm, nhân số thuế phải nộp ở [38] với 5 hoặc số năm còn lại của chu kỳ ổn định
Phần cuối tờ khai
- Người nộp thuế (hoặc đại diện hợp pháp) ký tên, ghi rõ họ tên, chức vụ, đóng dấu (nếu có).
- Nếu có đại lý thuế, nhân viên đại lý cũng ký, ghi họ tên và số chứng chỉ hành nghề.
Cách khai tờ khai thuế sử dụng đất phi nông nghiệp Mẫu 02 sửa đổi mới nhất 2025? (Hình từ Internet)
Nguyên tắc tính thuế sử dụng đất phi nông nghiệp ra sao?
Căn cứ khoản 1 Điều 8 Thông tư 153/2011/TT-BTC được sửa đổi bởi khoản 2 Điều 4 Thông tư 40/2025/TT-BTC quy định về nguyên tắc tính thuế sử dụng đất phi nông nghiệp như sau:
- Số thuế phải nộp của mỗi người nộp thuế được xác định trong phạm vi một (01) tỉnh.
- Trường hợp người nộp thuế có đất thuộc diện chịu thuế tại nhiều xã, phường, đặc khu trong phạm vi một (01) tỉnh thì số thuế phải nộp được xác định cho từng thửa đất tại cơ quan Thuế nơi có đất chịu thuế; Nếu người nộp thuế có thửa đất vượt hạn mức hoặc tổng diện tích đất chịu thuế vượt hạn mức tại nơi có quyền sử dụng đất thì phải kê khai tổng hợp tại cơ quan Thuế do người nộp thuế lựa chọn theo quy định tại Điều 16 Thông tư 153/2011/TT-BTC.
- Trường hợp trong năm có sự thay đổi người nộp thuế thì số thuế phải nộp của mỗi người nộp thuế được tính kể từ tháng phát sinh sự thay đổi.
Trường hợp trong năm phát sinh các yếu tố làm thay đổi căn cứ tính thuế (trừ trường hợp thay đổi giá 1m2 đất tính thuế) thì số thuế phải nộp được xác định từ tháng phát sinh sự thay đổi.
Thời hạn nộp thuế sử dụng đất phi nông nghiệp là khi nào?
Căn cứ Điều 18 Nghị định 126/2020/NĐ-CP quy định về thời hạn nộp thuế như sau:
Điều 18. Thời hạn nộp thuế đối với các khoản thu thuộc ngân sách nhà nước từ đất, tiền cấp quyền khai thác tài nguyên nước, tài nguyên khoáng sản, tiền sử dụng khu vực biển, lệ phí trước bạ, lệ phí môn bài
1. Thuế sử dụng đất phi nông nghiệp
a) Thời hạn nộp thuế lần đầu: Chậm nhất là 30 ngày, kể từ ngày ban hành thông báo nộp thuế sử dụng đất phi nông nghiệp của cơ quan thuế.
Từ năm thứ hai trở đi, người nộp thuế nộp tiền thuế sử dụng đất phi nông nghiệp một lần trong năm chậm nhất là ngày 31 tháng 10.
b) Thời hạn nộp tiền thuế chênh lệch theo xác định của người nộp thuế tại Tờ khai tổng hợp chậm nhất là ngày 31 tháng 3 năm dương lịch tiếp theo năm tính thuế.
c) Thời hạn nộp thuế đối với hồ sơ khai điều chỉnh chậm nhất là 30 ngày, kể từ ngày ban hành thông báo nộp thuế sử dụng đất phi nông nghiệp.
2. Thuế sử dụng đất nông nghiệp
a) Thời hạn nộp thuế lần đầu: Chậm nhất là 30 ngày, kể từ ngày ban hành thông báo nộp thuế sử dụng đất nông nghiệp của cơ quan thuế.
b) Từ năm thứ hai trở đi, người nộp thuế được chọn nộp tiền thuế sử dụng đất nông nghiệp một lần hoặc hai lần trong năm. Trường hợp người nộp thuế chọn nộp thuế một lần trong năm thì thời hạn nộp thuế là ngày 31 tháng 5.
[...]
Như vậy, thời hạn nộp thuế sử dụng đất phi nông nghiệp được quy định như sau:
- Thời hạn nộp thuế lần đầu: Chậm nhất là 30 ngày, kể từ ngày ban hành thông báo nộp thuế sử dụng đất phi nông nghiệp của cơ quan thuế.
Từ năm thứ hai trở đi, người nộp thuế nộp tiền thuế sử dụng đất phi nông nghiệp một lần trong năm chậm nhất là ngày 31/10.
- Thời hạn nộp tiền thuế chênh lệch theo xác định của người nộp thuế tại Tờ khai tổng hợp chậm nhất là ngày 31/3 năm dương lịch tiếp theo năm tính thuế.
- Thời hạn nộp thuế đối với hồ sơ khai điều chỉnh chậm nhất là 30 ngày, kể từ ngày ban hành thông báo nộp thuế sử dụng đất phi nông nghiệp.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];