Bảng giá đất ở năm 2026 tỉnh Bắc Ninh chi tiết 99 xã phường theo dự thảo mới nhất?
Dự thảo bảng giá đất 2026 tỉnh Bắc Ninh đã được đăng tải trên Cổng thông tin điện tử tỉnh Bắc Ninh để lấy ý kiến đóng góp, trong đó có Dự thảo Bảng giá đất ở năm 2026 tỉnh Bắc Ninh.
Dưới đây là Dự thảo Bảng giá đất ở năm 2026 tỉnh Bắc Ninh chi tiết 99 xã phường:
>> Tải file Dự thảo Bảng giá đất ở năm 2026 tỉnh Bắc Ninh (đất ở tại nông thôn)
>> Tải file Dự thảo bảng giá đất ở năm 2026 tỉnh Bắc Ninh (đất ở tại đô thị)
Bảng giá đất ở năm 2026 tỉnh Bắc Ninh chi tiết 99 xã phường theo dự thảo mới nhất? (Hình từ Internet)
Căn cứ để xác định đất ở gồm những gì?
Căn cứ Điều 10 Luật Đất đai 2024 quy định về các căn cứ xác định loại đất như sau:
[1]. Việc xác định loại đất dựa trên một trong các căn cứ sau đây:
- Giấy chứng nhận quyền sử dụng đất; Giấy chứng nhận quyền sở hữu nhà ở và quyền sử dụng đất ở; Giấy chứng nhận quyền sử dụng đất, quyền sở hữu nhà ở và tài sản khác gắn liền với đất; Giấy chứng nhận quyền sử dụng đất, quyền sở hữu tài sản gắn liền với đất;
- Giấy tờ về quyền sử dụng đất quy định tại Điều 137 Luật Đất đai 2024 đối với trường hợp chưa được cấp giấy chứng nhận quy định tại điểm a khoản này;
- Quyết định giao đất, cho thuê đất, cho phép chuyển mục đích sử dụng đất của cơ quan nhà nước có thẩm quyền đối với trường hợp chưa được cấp giấy chứng nhận quy định tại điểm a khoản 1 Điều 10 Luật Đất đai 2024.
[2] Đối với trường hợp không có giấy tờ quy định tại khoản 1 Điều 10 Luật Đất đai 2024 và trường hợp loại đất xác định trên giấy tờ đã cấp khác với phân loại đất theo quy định của Luật Đất đai 2024 hoặc khác với hiện trạng sử dụng đất thì việc xác định loại đất thực hiện theo quy định của Chính phủ.
Cách tính thuế đất ở năm 2025 mới nhất như thế nào?
Căn cứ quy định Điều 2 Luật Thuế sử dụng đất phi nông nghiệp 2010 quy định về đối tượng chịu thuế như sau:
Điều 2. Đối tượng chịu thuế
1. Đất ở tại nông thôn, đất ở tại đô thị.
2. Đất sản xuất, kinh doanh phi nông nghiệp bao gồm: đất xây dựng khu công nghiệp; đất làm mặt bằng xây dựng cơ sở sản xuất, kinh doanh; đất khai thác, chế biến khoáng sản; đất sản xuất vật liệu xây dựng, làm đồ gốm.
3. Đất phi nông nghiệp quy định tại Điều 3 của Luật này sử dụng vào mục đích kinh doanh.
Theo quy định thì đất ở tại nông thôn, đất ở tại đô thị hay gọi chung là đất ở là loại đất thuộc nhóm đất phi nông nghiệp.
Do đó, đất ở chịu thuế sử dụng đất phi nông nghiệp.
Đối với giá tính thuế đất ở năm 2025 được xác định bằng diện tích đất tính thuế nhân với giá của 1m2 đất.
Căn cứ quy định Điều 7 Luật Thuế sử dụng đất phi nông nghiệp 2010 quy định về thuế suất như sau:
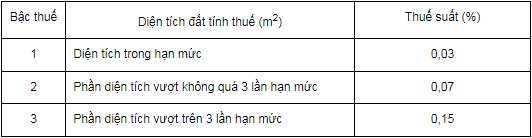
Theo đó, hạn mức đất ở làm căn cứ tính thuế là hạn mức giao đất ở mới theo quy định của Ủy ban nhân dân tỉnh, thành phố trực thuộc trung ương.
Căn cứ theo hướng dẫn tại Điều 8 Thông tư 153/2011/TT-BTC quy định số tiền thuế sử dụng đất phi nông nghiệp (thuế đất ở) phải nộp sẽ được tính theo công thức sau đây:
(1) Tính thuế sử dụng đất ở: Đối với diện tích đất ở, đất sản xuất kinh doanh, đất phi nông nghiệp sử dụng vào mục đích kinh doanh:
Số thuế phải nộp (đồng) = Số thuế phát sinh (đồng) - Số thuế được miễn, giảm (nếu có) (đồng)
Trong đó, số tiền thuế phát sinh được xác định như sau:
Số thuế phát sinh (đồng) = Diện tích đất tính thuế (m2) x Giá của 1m2 đất (đồng/m2) x Thuế suất (%)
(2) Tính thuế sử dụng đất ở: Đối với đất ở nhà nhiều tầng, nhiều hộ ở, nhà chung cư (bao gồm cả trường hợp có tầng hầm) và công trình xây dựng dưới mặt đất:
Số thuế phải nộp = Số thuế phát sinh - Số thuế được miễn, giảm (nếu có)
Trong đó, số tiền thuế phát sinh được xác định như sau:
Số thuế phát sinh = Diện tích nhà của từng tổ chức, hộ gia đình, cá nhân x Hệ số phân bổ x Giá của 1m2 đất tương ứng x Thuế suất
Trường hợp chỉ có công trình xây dựng dưới mặt đất:
Số thuế phát sinh = Diện tích sử dụng công trình của tổ chức, hộ gia đình, cá nhân x Hệ số phân bổ x Giá của 1m2 đất tương ứng x Thuế suất.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];