Mẫu giấy đề nghị thanh toán khi chấm dứt hợp đồng PPP trước thời hạn năm 2026
Chuyên viên pháp lý Trúc Anh15:55 13/12/25
Mẫu giấy đề nghị thanh toán khi chấm dứt hợp đồng PPP trước thời hạn năm 2026. Tải về toàn bộ biểu mẫu Nghị định 312/2025/NĐ-CP về cơ chế tài chính cho dự án PPP và hợp đồng BT.
1. Mẫu giấy đề nghị thanh toán khi chấm dứt hợp đồng PPP trước thời hạn năm 2026
Ngày 06/12/2025, Chính phủ đã ban hành Nghị định 312/2025/NĐ-CP quy định cơ chế quản lý tài chính dự án đầu tư theo phương thức đối tác công tư và cơ chế thanh toán, quyết toán đối với dự án áp dụng loại hợp đồng BT.
Mẫu Giấy đề nghị thanh toán cho doanh nghiệp dự án, nhà đầu tư trong trường hợp chấm dứt hợp đồng PPP trước thời hạn là mẫu số 07 Nghị định 312/2025/NĐ-CP.
 |
Mẫu giấy đề nghị thanh toán khi chấm dứt hợp đồng PPP trước thời hạn năm 2026 |

Mẫu giấy đề nghị thanh toán khi chấm dứt hợp đồng PPP trước thời hạn năm 2026
(Ảnh minh họa – Nguồn từ Internet)
2. Lợi nhuận của nhà đầu tư trong dự án PPP
Căn cứ Điều 12 Nghị định 312/2025/NĐ-CP quy định lợi nhuận của nhà đầu tư trong dự án PPP như sau:
Điều 12. Lợi nhuận của nhà đầu tư
1. Lợi nhuận trên vốn chủ sở hữu của nhà đầu tư (trừ dự án BT):
a) Tỷ lệ lợi nhuận trên vốn chủ sở hữu của nhà đầu tư tính toán trong giai đoạn lập, thẩm định, phê duyệt Báo cáo nghiên cứu tiền khả thi hoặc Báo cáo đề xuất chủ trương đầu tư, Báo cáo nghiên cứu khả thi hoặc Báo cáo kinh tế - kỹ thuật đầu tư xây dựng được xác định trên cơ sở khung tỷ lệ lợi nhuận của dự án PPP do bộ, ngành ban hành và tỷ lệ lợi nhuận trên vốn chủ sở hữu của các dự án PPP tương tự khác về loại hợp đồng dự án PPP, lĩnh vực, quy mô, tính chất dự án đã hoặc đang thực hiện (nếu có).
b) Tỷ lệ lợi nhuận trên vốn chủ sở hữu được xác định theo kết quả đấu thầu lựa chọn nhà đầu tư. Trường hợp dự án PPP áp dụng hình thức chỉ định nhà đầu tư hoặc lựa chọn nhà đầu tư trong trường hợp đặc biệt để lựa chọn nhà đầu tư, cấp có thẩm quyền phê duyệt dự án quyết định tỷ lệ lợi nhuận trên vốn chủ sở hữu trong phương án tài chính của dự án PPP.
c) Lợi nhuận trên vốn chủ sở hữu của nhà đầu tư được tính từ thời điểm dự án được cấp có thẩm quyền cho phép đi vào vận hành, khai thác.
2. Tỷ lệ lợi nhuận trên vốn chủ sở hữu của nhà đầu tư thực hiện dự án BT thanh toán bằng ngân sách nhà nước thực hiện theo quy định tại Chương VI Nghị định này.
Theo đó, lợi nhuận của nhà đầu tư trong dự án PPP được quy định như sau:
(i) Lợi nhuận trên vốn chủ sở hữu của nhà đầu tư (trừ dự án BT):
- Tỷ lệ lợi nhuận trên vốn chủ sở hữu của nhà đầu tư tính toán trong giai đoạn lập, thẩm định và phê duyệt Báo cáo nghiên cứu tiền khả thi hoặc Báo cáo đề xuất chủ trương đầu tư, Báo cáo nghiên cứu khả thi hoặc Báo cáo kinh tế - kỹ thuật đầu tư xây dựng được xác định trên cơ sở khung tỷ lệ lợi nhuận của dự án PPP do bộ, ngành ban hành và tỷ lệ lợi nhuận trên vốn chủ sở hữu của các dự án PPP tương tự khác về loại hợp đồng dự án PPP, lĩnh vực, quy mô, tính chất dự án đã hoặc đang thực hiện (nếu có).
- Tỷ lệ lợi nhuận trên vốn chủ sở hữu được xác định theo kết quả đấu thầu lựa chọn nhà đầu tư. Trong trường hợp dự án PPP áp dụng hình thức chỉ định nhà đầu tư hoặc lựa chọn nhà đầu tư trong trường hợp đặc biệt để lựa chọn nhà đầu tư, cấp có thẩm quyền phê duyệt dự án quyết định tỷ lệ lợi nhuận trên vốn chủ sở hữu trong phương án tài chính của dự án PPP.
- Lợi nhuận trên vốn chủ sở hữu của nhà đầu tư được tính từ thời điểm dự án được cấp có thẩm quyền cho phép đi vào vận hành và khai thác.
(ii) Tỷ lệ lợi nhuận trên vốn chủ sở hữu của nhà đầu tư thực hiện dự án BT thanh toán bằng ngân sách nhà nước thực hiện theo quy định tại Chương VI Nghị định 312/2025/NĐ-CP.
3. Tải về toàn bộ biểu mẫu Nghị định 312/2025/NĐ-CP về cơ chế tài chính cho dự án PPP và hợp đồng BT
XEM CHI TIẾT: >>> Tải về toàn bộ biểu mẫu Nghị định 312/2025/NĐ-CP về cơ chế tài chính cho dự án PPP và hợp đồng BT
- Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của
Pháp luật doanh nghiệp.
Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected].
- Nội dung bài viết mang tính chất tham khảo;
- Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc.
174

Tìm kiếm văn bản
Công việc pháp lý
Bài viết xem nhiều
-

- Cách tính thuế TNCN 2026 từ tiền lương tiền công và ví dụ minh họa
- 09:10 05/06/2026

-

- Công thức tính thuế TNCN 2026 rút gọn theo Biểu thuế 5 bậc 2026
- 09:04 08/06/2026

-

- Cập nhật mức đóng BHXH 2026 của tất cả các đối tượng
- 09:19 18/05/2026
-
- Chi tiết bậc thuế thu nhập cá nhân 2026 mới nhất
- 09:23 01/07/2026
-

- Tỷ giá xuất hóa đơn xuất khẩu 2026 theo Thông tư 99/2025/TT-BTC
- 08:04 18/09/2026
-

- Tổng hợp các ngày nghỉ lễ trong năm 2026 chi tiết
- 10:16 25/04/2026
-
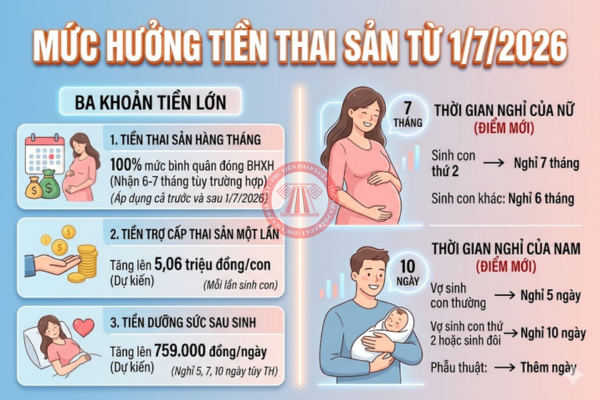
- Tổng hợp chế độ thai sản 2026 (điểm mới, điều kiện, mức hưởng)
- 10:08 08/06/2026
-

- Mẫu báo cáo công tác bảo vệ môi trường 2026 (Mẫu số 05A Phụ lục VI Thông tư 07/2025/TT-BTNMT)
- 11:28 12/10/2026

Cùng chuyên mục
-
- Mẫu đăng ký môi trường 2026 của chủ dự án đầu tư, cơ sở 09:34 13/10/2026
-
- Quy định về phạt cọc 2026 theo Nghị quyết 03/2026/NQ-HĐTP08:29 13/10/2026
-
- Danh sách cơ sở đủ điều kiện khám sức khỏe 2026 tại TP Đà Nẵng theo Thông báo 6539/TB-SYT21:25 12/10/2026
-
- Danh sách văn bản mới cập nhật ngày 06 - 12/10/202614:28 12/10/2026
-
- Mẫu báo cáo công tác bảo vệ môi trường 2026 (Mẫu số 05A Phụ lục VI Thông tư 07/2025/TT-BTNMT)11:26 13/10/2026