Mẫu biên bản giao nhận hàng hóa bằng tiếng Anh mới nhất 2025
Chuyên viên pháp lý Diễm Quỳnh10:22 18/11/25
Bài viết dưới đây, Pháp luật Doanh Nghiệp cập nhật đến khách hàng mẫu biên bản giao nhận hàng hóa bằng tiếng Anh mới nhất 2025
>> Mẫu biên bản giao nhận hàng hóa mới nhất 2025
>> 16 loại giấy tờ được thay thế bằng thông tin dữ liệu theo Nghị quyết 66.7/2025/NQ-CP
1. Mẫu biên bản giao nhận hàng hóa bằng tiếng Anh mới nhất 2025
Quý khách hàng tham khảo mẫu biên bản giao nhận hàng hóa bằng tiếng Anh mới nhất 2025 dưới đây:
 |
Mẫu biên bản giao nhận hàng hóa bằng tiếng Anh mới nhất 2025 |
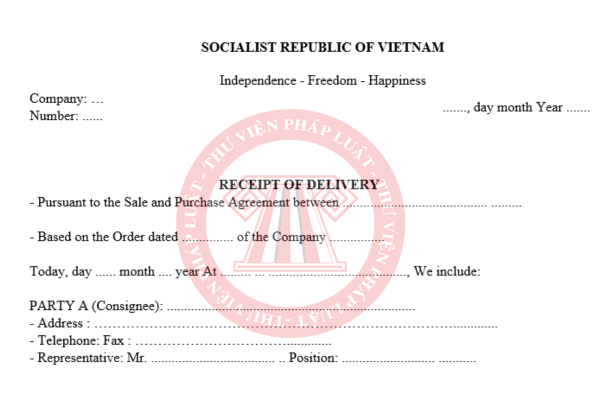
Mẫu biên bản giao nhận hàng hóa bằng tiếng Anh mới nhất 2025
(Ảnh minh họa – Nguồn Internet)
2. Căn cứ tính thuế xuất khẩu, thuế nhập khẩu đối với hàng hóa áp dụng phương pháp tính thuế theo tỷ lệ phần trăm
Căn cứ Điều 5 Luật Thuế xuất khẩu, thuế nhập khẩu 2016, Căn cứ tính thuế xuất khẩu, thuế nhập khẩu đối với hàng hóa áp dụng phương pháp tính thuế theo tỷ lệ phần trăm được quy định như sau:
1. Số tiền thuế xuất khẩu, thuế nhập khẩu được xác định căn cứ vào trị giá tính thuế và thuế suất theo tỷ lệ phần trăm (%) của từng mặt hàng tại thời điểm tính thuế
2. Thuế suất đối với hàng hóa xuất khẩu được quy định cụ thể cho từng mặt hàng tại biểu thuế xuất khẩu.
Trường hợp hàng hóa xuất khẩu sang nước, nhóm nước hoặc vùng lãnh thổ có thỏa thuận ưu đãi về thuế xuất khẩu trong quan hệ thương mại với Việt Nam thì thực hiện theo các thỏa thuận này.
3. Thuế suất đối với hàng hóa nhập khẩu gồm thuế suất ưu đãi, thuế suất ưu đãi đặc biệt, thuế suất thông thường và được áp dụng như sau:
a) Thuế suất ưu đãi áp dụng đối với hàng hóa nhập khẩu có xuất xứ từ nước, nhóm nước hoặc vùng lãnh thổ thực hiện đối xử tối huệ quốc trong quan hệ thương mại với Việt Nam; hàng hóa từ khu phi thuế quan nhập khẩu vào thị trường trong nước đáp ứng điều kiện xuất xứ từ nước, nhóm nước hoặc vùng lãnh thổ thực hiện đối xử tối huệ quốc trong quan hệ thương mại với Việt Nam;
b) Thuế suất ưu đãi đặc biệt áp dụng đối với hàng hóa nhập khẩu có xuất xứ từ nước, nhóm nước hoặc vùng lãnh thổ có thỏa thuận ưu đãi đặc biệt về thuế nhập khẩu trong quan hệ thương mại với Việt Nam; hàng hóa từ khu phi thuế quan nhập khẩu vào thị trường trong nước đáp ứng điều kiện xuất xứ từ nước, nhóm nước hoặc vùng lãnh thổ có thỏa thuận ưu đãi đặc biệt về thuế nhập khẩu trong quan hệ thương mại với Việt Nam;
c) Thuế suất thông thường áp dụng đối với hàng hóa nhập khẩu không thuộc các trường hợp quy định tại điểm a và điểm b khoản này. Thuế suất thông thường được quy định bằng 150% thuế suất ưu đãi của từng mặt hàng tương ứng. Trường hợp mức thuế suất ưu đãi bằng 0%, Thủ tướng Chính phủ căn cứ quy định tại Điều 10 của Luật này để quyết định việc áp dụng mức thuế suất thông thường.
3. Trường hợp hàng hóa, dịch vụ không áp dụng mức thuế suất GTGT 0%
Các trường hợp không áp dụng thuế suất 0% bao gồm:
- Chuyển giao công nghệ, chuyển nhượng quyền sở hữu trí tuệ ra nước ngoài.
- Dịch vụ tái bảo hiểm ra nước ngoài.
- Dịch vụ cấp tín dụng.
- Chuyển nhượng vốn.
- Sản phẩm phái sinh.
- Dịch vụ bưu chính, viễn thông.
- Sản phẩm xuất khẩu thuộc Danh mục tài nguyên, khoáng sản khai thác chưa chế biến thành sản phẩm khác và Danh mục tài nguyên, khoáng sản khai thác đã chế biến thành sản phẩm khác ban hành kèm theo Nghị định 181/2025/NĐ-CP.
- Thuốc lá, rượu, bia nhập khẩu sau đó xuất khẩu.
- Xăng, dầu mua tại nội địa bán cho cơ sở kinh doanh trong khu phi thuế quan.
- Xe ô tô bán cho tổ chức, cá nhân trong khu phi thuế quan.
- Các dịch vụ cung cấp tại Việt Nam cho tổ chức, cá nhân ở nước ngoài như sau: Thi đấu thể thao, biểu diễn nghệ thuật, văn hóa, giải trí, hội nghị, khách sạn, đào tạo, quảng cáo, du lịch lữ hành; dịch vụ cung cấp gắn với việc bán, phân phối, tiêu thụ sản phẩm, hàng hóa tại Việt Nam; dịch vụ thanh toán không dùng tiền mặt.
- Các dịch vụ do cơ sở kinh doanh cung cấp cho tổ chức, cá nhân ở trong khu phi thuế quan bao gồm: Cho thuê nhà, hội trường, văn phòng, khách sạn, kho bãi; dịch vụ vận chuyển đưa đón người lao động; dịch vụ ăn uống (trừ dịch vụ cung cấp suất ăn công nghiệp, dịch vụ ăn uống trong khu phi thuế quan).
>> Xem chi tiết tại công việc pháp lý: Thuế suất thuế giá trị gia tăng của hàng hóa, dịch vụ từ ngày 01/7/2025
Trên đây là toàn bộ nội dung về “Mẫu biên bản giao nhận hàng hóa bằng tiếng Anh mới nhất 2025”
- Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của
Pháp luật doanh nghiệp.
Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected].
- Nội dung bài viết mang tính chất tham khảo;
- Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc.
- Từ khóa:
- Hàng hóa
- Mẫu hàng hóa
583

Tìm kiếm văn bản
Công việc pháp lý
Bài viết xem nhiều
-

- Cách tính thuế TNCN 2026 từ tiền lương tiền công và ví dụ minh họa
- 09:10 05/06/2026

-

- Công thức tính thuế TNCN 2026 rút gọn theo Biểu thuế 5 bậc 2026
- 09:04 08/06/2026

-

- Cập nhật mức đóng BHXH 2026 của tất cả các đối tượng
- 09:19 18/05/2026
-

- Chi tiết bậc thuế thu nhập cá nhân 2026 mới nhất
- 09:23 01/07/2026
-

- Tỷ giá xuất hóa đơn xuất khẩu 2026 theo Thông tư 99/2025/TT-BTC
- 08:04 18/09/2026

-

- Tổng hợp các ngày nghỉ lễ trong năm 2026 chi tiết
- 10:16 25/04/2026
-

- Tổng hợp chế độ thai sản 2026 (điểm mới, điều kiện, mức hưởng)
- 10:08 08/06/2026

-

- Mẫu phiếu chi 2026 mới nhất theo Thông tư 99/2025/TT-BTC
- 07:54 08/04/2026


Cùng chuyên mục
-
- Thủ tục đầu tư đặc biệt 2026 theo Nghị định 96/2026/NĐ-CP17:12 29/09/2026
-
- Nghị định 368/2026/NĐ-CP PDF hướng dẫn Luật Thi đua khen thưởng09:48 28/09/2026
-
- Hướng dẫn xác thực tài khoản khai báo hải quan trên VNACCS09:07 28/09/2026
-
- Danh sách văn bản mới cập nhật ngày 25 - 28/9/202607:54 28/09/2026
-
- Mẫu số 11/QTDA theo Thông tư 73/2026/TT-BTС Mẫu báo cáo tình hình quyết toán dự án sử dụng vốn đầu tư công trong năm11:56 26/09/2026
-
- Mẫu số 02 Báo cáo kết quả thẩm tra thiết kế xây dựng trong Báo cáo nghiên cứu khả thi theo Nghị định 217/2026/NĐ-CP09:27 28/09/2026
-
- 03 mẫu về Báo cáo kinh tế kỹ thuật theo Nghị định 217/2026/NĐ-CP09:00 28/09/2026
-
- Mẫu số 08/QTDA theo Thông tư 73/2026/TT-BTС Mẫu báo cáo quyết toán vốn đầu tư dự án 202617:26 26/09/2026

