Giới thiệu các Cổng thông tin điện tử thực hiện nộp thuế, phí, lệ phí bằng phương thức điện tử
Chuyên viên pháp lý Tuyết Nhi08:57 03/12/25
Dưới đây là tổng hợp các Cổng thông tin điện tử thực hiện nộp thuế, phí, lệ phí bằng phương thức điện tử theo Công văn 1680/DLA-NVDTPC.
>> Tổng hợp 10 mẫu chứng từ kế toán tiền tệ mới nhất tại Thông tư 99/2025/TT-BTC
1. Giới thiệu các Cổng thông tin điện tử thực hiện nộp thuế, phí, lệ phí bằng phương thức điện tử
Ngày 25/11/2025, Thuế tỉnh Đắk Lắk ban hành Công văn 1680/DLA-NVDTPC về việc tuyên truyền, phổ biến các quy định về thanh toán không dùng tiền mặt.
 |
Công văn 1680/DLA-NVDTPC năm 2025 |
Theo đó, tại mục 4 Công văn 1680/DLA-NVDTPC năm 2025 Thuế tỉnh Đắk Lắk giới thiệu các Cổng thông tin điện tử thực hiện nộp thuế, phí, lệ phí bằng phương thức điện tử, cụ thể như sau:
(i) Cổng Hệ thống thông tin giải quyết thủ tục hành chính về thuế: https://dichvucong.gdt.gov.vn
Đây là Cổng dịch vụ công ngành thuế nhăm hỗ trợ người nộp thuế thực hiện thủ tục hành chính thuế điện từ, thay thế cho các hệ thống cũ như thuế điện tử (eTax), đại lý thuế.
(ii) Hệ thống thuế điện tử (eTax, iCaNhan): https://thuedientu.gdt.gov.vn
(iii) Cổng dịch vụ công quốc gia: https://dichvucong.gov.vn
Đây là cổng thông tin dịch vụ công quốc gia hỗ trợ người nộp thuế là doanh nghiệp, tổ chức, cá nhân thực hiện kê khai, nộp thuế, phí và lệ phí.
(iv) Ứng dụng dịch vụ thuế điện tử dành cho thiết bị di động (eTax Mobile): Hỗ trợ cho cá nhân, cá nhân kinh doanh và hộ kinh doanh trong thực hiện nghĩa vụ thuế (đăng ký thuế, kê khai, nộp thuế, tra cứu nghĩa vụ thuế)
Trên đây là các Cổng thông tin điện tử thực hiện nộp thuế, phí, lệ phí bằng phương thức điện tử.

Giới thiệu các Cổng thông tin điện tử thực hiện nộp thuế, phí, lệ phí bằng phương thức điện tử
(Ảnh minh họa - Nguồn Internet)
2. Quyền lợi được hưởng khi mua bán hàng hóa dịch vụ thanh toán bằng phương thức điện tử
Căn cứ mục 2 Công văn 1680/DLA-NVDTPC năm 2025, quyền lợi được hưởng khi mua bán hàng hóa dịch vụ thanh toán bằng phương thức điện tử như sau:
- Thanh toán bằng phương thức điện tử giúp người bán quản lý tốt dòng tiền, tăng tốc độ giao dịch, giảm thời gian chờ đợi, tiết kiệm chi phí in ấn, đi lại, giảm thiểu rủi ro sai sót, thất thoát hay tiền giả do không cần kiểm đếm tiền mặt.
- Thanh toán bằng phương thức điện tử, người bán dễ dàng đối soát số liệu, kiểm soát được doanh thu, chi phí, có căn cứ kê khai thuế đầy đủ, chính xác, minh bạch.
- Thanh toán bằng phương thức điện tử là một trong những điều kiện để người mua được khấu trừ thuế GTGT khi kê khai thuế, được tính vào chi phí được được trừ khi xác định thuế TNDN phải nộp.
- Thanh toán bằng phương thức điện tử, người nộp thuế thực hiện giao dịch nộp thuế mọi lúc, mọi nơi, bất kỳ thời gian nào, bất kỳ đâu có kết nối internet.
- Thanh toán bằng phương thức điện tử, chứng từ giao dịch được lưu trữ dưới dạng điện từ, không lo thất lạc, hư hỏng giấy tờ, có thể truy cập các giao dịch, tra cứu các khoản thuế đã nộp, còn nợ bất kỳ lúc nào.
3. Các phương thức thực hiện giao dịch thuế điện tử
Căn cứ khoản 2 Điều 4 Thông tư 19/2021/TT-BTC, người nộp thuế có thể lựa chọn các phương thức sau đây để thực hiện giao dịch thuế điện tử thông qua:
(i) Cổng thông tin điện tử của Tổng cục Thuế.
(ii) Cổng dịch vụ công quốc gia, Cổng thông tin điện tử của Bộ Tài chính đã được kết nối với Cổng thông tin điện tử của Tổng cục Thuế.
(iii) Cổng thông tin điện tử của cơ quan nhà nước có thẩm quyền khác (trừ khoản (ii) nêu trên) đã được kết nối với Cổng thông tin điện tử của Tổng cục Thuế.
(iv) Tổ chức cung cấp dịch vụ T-VAN được Tổng cục Thuế chấp nhận kết nối với Cổng thông tin điện tử của Tổng cục Thuế.
(v) Dịch vụ thanh toán điện tử của ngân hàng hoặc tổ chức cung ứng dịch vụ trung gian thanh toán để thực hiện nộp thuế điện tử.
- Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của
Pháp luật doanh nghiệp.
Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected].
- Nội dung bài viết mang tính chất tham khảo;
- Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc.
152

Tìm kiếm văn bản
Công việc pháp lý
Bài viết xem nhiều
-

- Cách tính thuế TNCN 2026 từ tiền lương tiền công và ví dụ minh họa
- 09:10 05/06/2026

-

- Công thức tính thuế TNCN 2026 rút gọn theo Biểu thuế 5 bậc 2026
- 09:04 08/06/2026

-

- Cập nhật mức đóng BHXH 2026 của tất cả các đối tượng
- 09:19 18/05/2026
-

- Chi tiết bậc thuế thu nhập cá nhân 2026 mới nhất
- 09:23 01/07/2026
-

- Tỷ giá xuất hóa đơn xuất khẩu 2026 theo Thông tư 99/2025/TT-BTC
- 08:04 18/09/2026

-

- Tổng hợp các ngày nghỉ lễ trong năm 2026 chi tiết
- 10:16 25/04/2026
-

- Tổng hợp chế độ thai sản 2026 (điểm mới, điều kiện, mức hưởng)
- 10:08 08/06/2026

-

- Mẫu phiếu chi 2026 mới nhất theo Thông tư 99/2025/TT-BTC
- 07:54 08/04/2026

Cùng chuyên mục
-
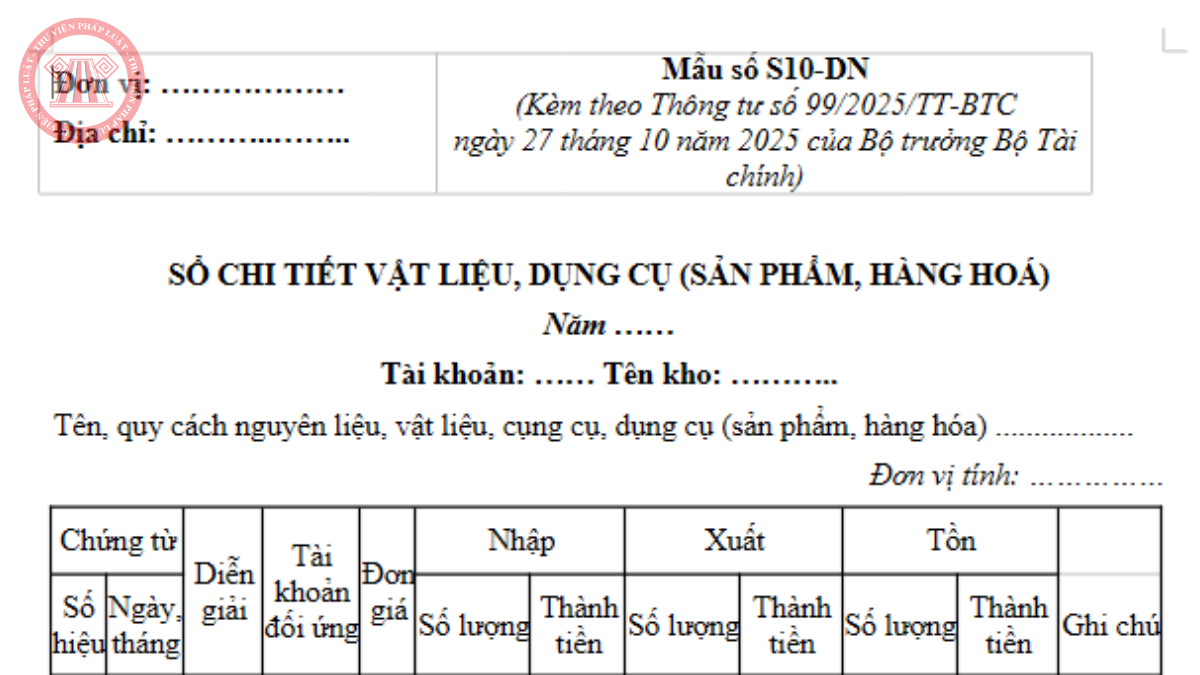
- Tải Mẫu S10-DN theo Thông tư 99/2025/TT-BTC - Mẫu sổ chi tiết vật liệu, dụng cụ (sản phẩm, hàng hóa)11:22 25/09/2026
-
- Mẫu số S02a-DN Mẫu chứng từ ghi sổ theo Thông tư 99/2025/TT-BTC10:41 25/09/2026
-
- Tải về Mẫu số S03b-DN theo Thông tư 99/2025/TT-BTC10:24 25/09/2026
-
- Mẫu S03a-DN mẫu sổ nhật ký chung theo Thông tư 99/2025/TT-BTC10:04 25/09/2026
-
- Chi tiết các khoản giảm trừ khi tính thuế TNCN 2026 (giảm trừ gia cảnh, y tế, giáo dục)13:48 24/09/2026
-
- Tải về file word Mẫu 07 - LĐTL Thông tư 99/2025/TT-BTC Mẫu bảng kê trích nộp các khoản theo lương11:31 24/09/2026