Công văn 5553: Ngân hàng Nhà nước lưu ý rủi ro cho vay thanh toán tiền đặt cọc
Chuyên viên pháp lý Thanh Phương08:44 24/10/25
Công văn 5553: Ngân hàng Nhà nước lưu ý rủi ro cho vay thanh toán tiền đặt cọc. Trách nhiệm của chủ đầu tư dự án bất động sản hình thành trong tương lai.
>> 02 trường hợp cần làm rõ hồ sơ dự thầu theo Nghị định 214/2025/NĐ-CP
>> Danh sách văn bản Trung ương cập nhật ngày 24/10/2025
1. Công văn 5553: Ngân hàng Nhà nước lưu ý rủi ro cho vay thanh toán tiền đặt cọc
Ngày 20/10/2025, Ngân hàng Nhà nước Việt Nam chi nhánh Khu vực 2 đã có Công văn 5553/KV2-TTRA về cảnh báo rủi ro trong hoạt động cho vay gửi các ngân hàng thương mại trên địa bàn Thành phố Hồ Chí Minh và tỉnh Đồng Nai.
 |
Công văn 5553/KV2-TTRA ngày 20/10/2025 |
Dưới dây là tóm tắt những ý chính của Công văn 5553/KV2-TTRA:
- Ngân hàng Nhà nước Chi nhánh Khu vực 2 cho biết trong thời gian qua, cơ quan này thường xuyên nhận được đơn thư phản ánh của công dân về việc các ngân hàng thương mại cho vay để thanh toán tiền đặt cọc theo các “Văn bản thỏa thuận” ký với đơn vị tư vấn, môi giới bất động sản. Nhiều người dân cho rằng các ngân hàng có dấu hiệu sai phạm trong quá trình cấp tín dụng cho mục đích này, gây ra nhiều bức xúc trong dư luận.
- Qua công tác tiếp nhận và xử lý đơn, cùng với thông tin từ các cơ quan chức năng, Ngân hàng Nhà nước Chi nhánh Khu vực 2 nhận thấy việc cho vay để thanh toán tiền đặt cọc theo các văn bản thỏa thuận tiềm ẩn nhiều rủi ro nghiêm trọng. Trước hết là rủi ro pháp lý, do một số văn bản thỏa thuận bị Tòa án xác định là trái quy định pháp luật và bị tuyên vô hiệu theo Bộ luật Dân sự 2015. Các Sở Xây dựng tại TP. Hồ Chí Minh và Bình Thuận cũng đã xử phạt và yêu cầu chấn chỉnh việc ký hợp đồng đặt cọc, giữ chỗ, đăng ký vị trí khi dự án chưa đủ điều kiện giao dịch. Điều này khiến ngân hàng có thể đối mặt với rủi ro không thu hồi được nợ và bị lôi kéo vào tranh chấp pháp lý.
- Tiếp đó là rủi ro tín dụng và tài chính, bởi các khoản vay đặt cọc phụ thuộc hoàn toàn vào tiến độ và tính pháp lý của dự án bất động sản. Nếu dự án bị chậm, dừng hoặc không đủ điều kiện triển khai, ngân hàng dễ phát sinh nợ xấu, mất vốn, gây thiệt hại tài chính nghiêm trọng. Ngoài ra còn có rủi ro uy tín và hoạt động, khi xảy ra tranh chấp giữa khách hàng và môi giới, nhiều người dân cho rằng ngân hàng đã thông đồng, dẫn đến khiếu nại, tụ tập đông người tại trụ sở ngân hàng, ảnh hưởng xấu đến hình ảnh tổ chức tín dụng.
- Từ những rủi ro nêu trên, Ngân hàng Nhà nước Chi nhánh Khu vực 2 yêu cầu các ngân hàng thương mại tạm dừng việc cho vay để thanh toán tiền đặt cọc theo các văn bản thỏa thuận hoặc hình thức tương tự cho đến khi có kết luận chính thức từ cơ quan có thẩm quyền. Đồng thời, các ngân hàng phải chủ động làm việc với khách hàng, phối hợp với đơn vị môi giới, chủ đầu tư để giải quyết tranh chấp, bảo vệ quyền lợi hợp pháp của khách hàng và tránh phát sinh khiếu nại, khiếu kiện đông người.
- Trong trường hợp tiếp tục cho vay sau khi được phép, Ngân hàng Nhà nước Chi nhánh Khu vực 2 đề nghị các ngân hàng xây dựng quy trình kiểm soát rủi ro chặt chẽ, bao gồm việc cảnh báo khách hàng về tính pháp lý của dự án, khuyến nghị tìm hiểu kỹ trước khi giao dịch, và đưa nội dung phong tỏa tiền đặt cọc vào hợp đồng để đảm bảo sử dụng đúng mục đích và có thể thu hồi khi vi phạm. Các khó khăn, vướng mắc trong quá trình thực hiện phải được báo cáo kịp thời về Ngân hàng Nhà nước Chi nhánh Khu vực 2 để được hướng dẫn, xử lý theo quy định.
Xem thêm: >> Thành phố Hồ Chí Minh cấm chủ đầu tư dự án bất động sản ủy quyền ký hợp đồng với khách hàng
Công văn 5553: Ngân hàng Nhà nước lưu ý rủi ro cho vay thanh toán tiền đặt cọc
(Ảnh minh họa – Nguồn từ Internet)
2. Trách nhiệm của chủ đầu tư dự án bất động sản hình thành trong tương lai
Căn cứ khoản 4 Điều 23 Luật Kinh doanh bất động sản 2023, chủ đầu tư dự án bất động sản hình thành trong tương lai có các trách nhiệm như sau:
- Trách nhiệm như chủ đầu tư dự án bất động sản có sẵn nêu tại Điều 17 Luật Kinh doanh bất động sản 2023.
- Sử dụng tiền đã thu từ bên mua, thuê mua để đầu tư xây dựng dự án, nhà ở, công trình xây dựng, phần diện tích sàn xây dựng trong công trình xây dựng đã được bán, cho thuê mua đúng mục đích sử dụng theo thỏa thuận trong hợp đồng đã ký kết; tuân thủ quy định của pháp luật về phòng, chống rửa tiền.
- Cung cấp công khai thông tin về tiến độ thực hiện đầu tư xây dựng nhà ở, công trình xây dựng, phần diện tích sàn xây dựng trong công trình xây dựng cho bên mua, thuê mua theo hợp đồng mua bán, thuê mua đã ký kết hoặc cơ quan nhà nước có thẩm quyền khi có yêu cầu. Cung cấp đầy đủ, trung thực hồ sơ, thông tin về bất động sản đủ điều kiện đưa vào kinh doanh theo quy định của Luật này cho sàn giao dịch bất động sản trong trường hợp lựa chọn phân phối sản phẩm thông qua sàn giao dịch bất động sản.
- Không ủy quyền cho tổ chức, cá nhân khác ký hợp đồng đặt cọc, hợp đồng mua bán, thuê mua nhà ở, công trình xây dựng, phần diện tích sàn xây dựng trong công trình xây dựng hình thành trong tương lai.
3. File word mẫu hợp đồng đặt cọc mua đất 2025
Xem chi tiết tại bài viết: >> File word mẫu hợp đồng đặt cọc mua đất 2025
- Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của
Pháp luật doanh nghiệp.
Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected].
- Nội dung bài viết mang tính chất tham khảo;
- Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc.
- Từ khóa:
- đặt cọc
- Luật Kinh doanh bất động sản 2023
447

Tìm kiếm văn bản
Công việc pháp lý
Bài viết xem nhiều
-
- Cách tính thuế TNCN 2026 từ tiền lương tiền công và ví dụ minh họa
- 09:10 05/06/2026

-

- Công thức tính thuế TNCN 2026 rút gọn theo Biểu thuế 5 bậc 2026
- 09:04 08/06/2026

-

- Cập nhật mức đóng BHXH 2026 của tất cả các đối tượng
- 09:19 18/05/2026
-
- Chi tiết bậc thuế thu nhập cá nhân 2026 mới nhất
- 09:23 01/07/2026
-

- Tỷ giá xuất hóa đơn xuất khẩu 2026 theo Thông tư 99/2025/TT-BTC
- 08:04 18/09/2026
-

- Tổng hợp các ngày nghỉ lễ trong năm 2026 chi tiết
- 10:16 25/04/2026
-
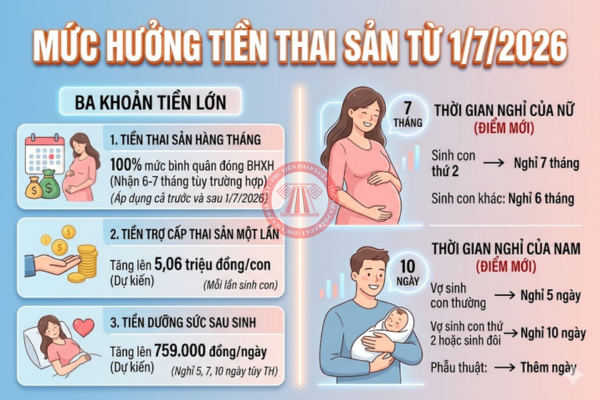
- Tổng hợp chế độ thai sản 2026 (điểm mới, điều kiện, mức hưởng)
- 10:08 08/06/2026
-

- Mẫu báo cáo công tác bảo vệ môi trường 2026 (Mẫu số 05A Phụ lục VI Thông tư 07/2025/TT-BTNMT)
- 11:28 12/10/2026
-

- Danh sách doanh nghiệp chưa kê khai chủ sở hữu hưởng lợi theo Công văn 3164/DNTN-GS
- 11:00 19/10/2026

-
- Chính thức mọi khoản tiền tạm ứng hợp đồng dịch vụ đều xuất hóa đơn theo Nghị định 254
- 09:35 16/07/2026
Cùng chuyên mục
-
- Sổ quản lý ngành nghề kinh doanh có điều kiện về an ninh trật tự mới nhất 2026, mẫu ĐK14 Thông tư 30/2026/TT-BCA13:56 23/10/2026
-
- Cách ghi tỷ lệ sở hữu vốn điều lệ khi kê khai chủ sở hữu hưởng lợi của doanh nghiệp 202612:22 23/10/2026
-
- Tải về file word Mẫu số 03 Phụ lục I Nghị định 392/2026/NĐ-CP11:32 23/10/2026
-
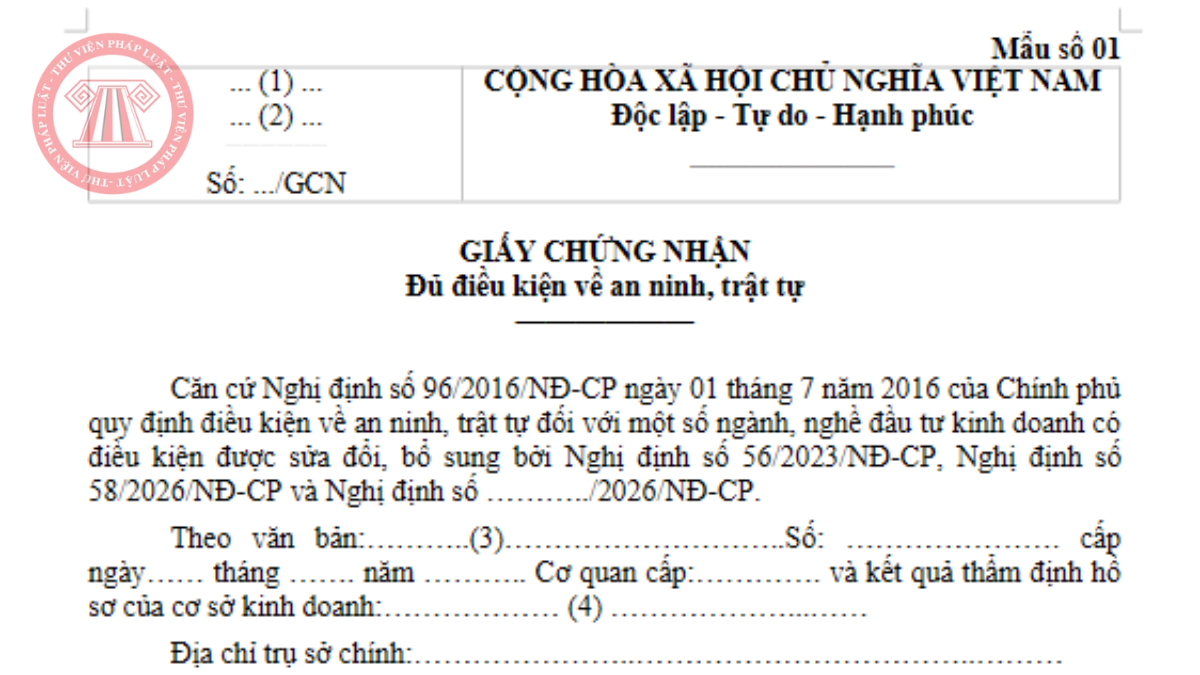
- Mẫu Giấy chứng nhận đủ điều kiện về an ninh trật tự từ 15/11/2026 - Mẫu số 01 Phụ lục I Nghị định 392/2026/NĐ-CP11:12 23/10/2026
-
- 15 ngành nghề kinh doanh có điều kiện về an ninh trật tự từ 15/11/2026 theo Nghị định 392/2026/NĐ-CP10:25 23/10/2026
-
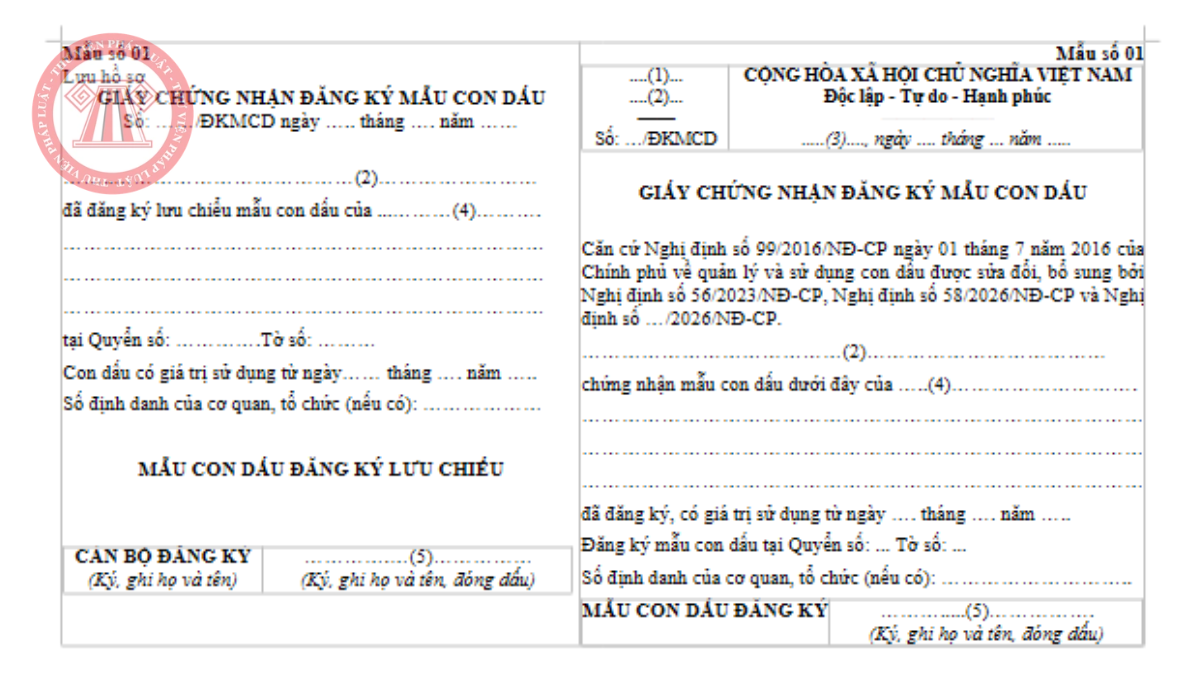
- Mẫu Giấy chứng nhận đăng ký mẫu con dấu từ 15/11/2026 - Mẫu số 01 Phụ lục II Nghị định 392/2026/NĐ-CP11:15 23/10/2026
-
- File điền mẫu số 12 và mẫu số 10 kê khai chủ sở hữu hưởng lợi theo Thông tư 121/2026/TT-BTC11:36 23/10/2026