Cách đóng, mức đóng BHXH của chủ hộ kinh doanh 2026 và một số lưu ý
Chuyên viên pháp lý Kiều Diễm09:04 12/03/26
Chủ hộ kinh doanh có đăng ký kinh doanh và nộp thuế theo phương pháp kê khai phải đóng bảo hiểm xã hội, bảo hiểm tế bắt buộc với tỷ lệ 29,5% tiền lương làm căn cứ đóng.
>> Cập nhật tỷ lệ đóng BHXH năm 2026 của tất cả các đối tượng
>> Tổng hợp quy định về nghỉ thai sản 7 tháng mới nhất
1. Mức đóng BHXH của chủ hộ kinh doanh 2026
Đối tượng đóng: Chủ hộ kinh doanh có đăng ký kinh doanh và nộp thuế theo phương pháp kê khai phải đóng bảo hiểm xã hội (BHXH), bảo hiểm y tế (BHYT) bắt buộc.
Cách tính mức đóng: Mức đóng BHXH 2026 = Tỷ lệ đóng X Tiền lương làm căn cứ đóng
Trong đó:
- Tỷ lệ đóng BHXH, BHYT 2026 là 29,5% trên mức tiền lương tháng làm căn cứ đóng, bao gồm:
+ Quỹ hưu trí và tử tuất: 22%.
+ Quỹ ốm đau và thai sản: 3%.
+ Quỹ BHYT: 4,5%.
- Tiền lương làm căn cứ đóng BHXH, BHYT năm 2026 sẽ do chủ hộ kinh doanh tự lựa chọn nhưng phải đảm bảo: Mức thấp nhất bằng mức lương tham chiếu (hiện tại là 2.340.000 đồng) và mức cao nhất bằng 20 lần mức lương tham chiếu tại thời điểm đóng (46.800.000 đồng).
Ví dụ: Mức đóng BHXH, BHYT năm 2026 của chủ hộ kinh doanh phải thấp nhất là 690.300 đồng/tháng và cao là 13.806.000 triệu đồng/tháng.
Lưu ý: Người tham gia được lựa chọn lại mức tiền lương làm căn cứ đóng sau khi đã thực hiện đóng BHXH, BHYT ít nhất 12 tháng.
(Theo Công văn 351/BHXH/QLT của BHXH khu vực XXXIII ngày 7/7/2025, điểm b khoản 1 Điều 6 Nghị định 188/2025/NĐ-CP, điểm a khoản 4 Điều 33 Luật Bảo hiểm xã hội 2024)
Xem thêm công việc pháp lý: Trích nộp tiền BHXH, BHYT, BHTN dành cho hộ kinh doanh
|
Pháp Luật Doanh Nghiệp vừa ra mắt tiện ích mới “Công việc pháp lý về thành lập, hoạt động và chấm dứt hộ kinh doanh”. Thay vì tra cứu các bài viết rời rạc, thiếu tính hệ thống và khó theo dõi quy định mới, quý khách hàng có thể sử dụng tiện ích này để cập nhật đầy đủ và nhanh chóng các vấn đề pháp lý liên quan đến hoạt động của hộ kinh doanh. Quý khách hàng vui lòng truy cập tại các liên kết sau để tìm đọc các bài viết chi tiết về: >> Thành lập hộ kinh doanh (khai thuế ban đầu, thủ tục thành lập,…) >> Hoạt động hộ kinh doanh (thuế, hóa đơn, kế toán, bảo hiểm,…) >> Chấm dứt hộ kinh doanh (tạm ngưng, chấm dứt,…) |
Mức đóng BHXH của chủ hộ kinh doanh 2026 (Ảnh minh họa – Nguồn Internet)
2. Cách đóng, phương thức đóng, thời hạn đóng BHXH, BHYT chủ hộ kinh doanh 2026
- Cách đóng: Đóng trực tiếp cho cơ quan bảo hiểm xã hội.
- Phương thức đóng: Hằng tháng, 03 tháng hoặc 06 tháng một lần.
- Thời hạn đóng: Chậm nhất là ngày cuối cùng của tháng tiếp theo ngay sau chu kỳ đóng.
Ví dụ: Hạn đóng BHXH tháng 4/2026 theo phương thức đóng hàng tháng là ngày 31/5/2026.
Theo điểm b khoản 4 Điều 33 Luật Bảo hiểm xã hội 2024
3. Trường hợp chủ hộ kinh doanh không phải đóng BHXH, BHYT năm 2026
Nếu thuộc một trong các trường hợp sau đây thì chủ hộ kinh doanh không phải đóng BHXH bắt buộc:
- Chủ hộ kinh doanh có đăng ký kinh doanh nộp thuế theo phương pháp khoán (đối tượng này sẽ phải đóng BHXH bắt buộc từ ngày 01/7/2029).
(Trong thực tế, từ năm 2026 đã bỏ hoàn toàn thuế khoán đối với hộ kinh doanh. Do đó, tất cả hộ kinh doanh đều phải nộp thuế theo phương pháp kê khai).
- Chủ hộ kinh doanh đã đủ tuổi nghỉ hưu (trừ trường hợp thời gian đóng bảo hiểm xã hội còn thiếu tối đa 06 tháng).
- Chủ hộ kinh doanh đồng thời thuộc một trong các trường hợp dưới đây thì không phải đóng BHXH ở hộ kinh doanh của mình mà sẽ đóng theo đối tượng tương ứng theo thứ tự tương ứng như sau:
+ Cán bộ, công chức, viên chức.
+ Công nhân và viên chức quốc phòng, công nhân công an, người làm công tác khác trong tổ chức cơ yếu.
+ Sĩ quan, quân nhân chuyên nghiệp quân đội nhân dân;…
+ Hạ sĩ quan, binh sĩ quân đội nhân dân;…;
+ Dân quân thường trực;
+ Người quản lý doanh nghiệp, kiểm soát viên, người đại diện phần vốn nhà nước, người đại diện phần vốn của doanh nghiệp; thành viên Hội đồng quản trị, Tổng giám đốc, Giám đốc, thành viên Ban kiểm soát hoặc kiểm soát viên và các chức danh quản lý khác…có hưởng tiền lương;
+ Người làm việc theo hợp đồng lao động không xác định thời hạn, hợp đồng lao động xác định thời hạn có thời hạn từ đủ 01 tháng trở lên.
+ Người làm việc theo hợp đồng lao động không trọn thời gian, có tiền lương trong tháng bằng hoặc cao hơn tiền lương làm căn cứ đóng bảo hiểm xã hội bắt buộc thấp nhất;
+ Người hoạt động không chuyên trách ở cấp xã, ở thôn, tổ dân phố;
+ Người quản lý doanh nghiệp, kiểm soát viên, người đại diện phần vốn nhà nước, người đại diện phần vốn của doanh nghiệp; thành viên Hội đồng quản trị, Tổng giám đốc, Giám đốc, thành viên Ban kiểm soát hoặc kiểm soát viên và các chức danh quản lý khác…không hưởng tiền lương.
+ Vợ hoặc chồng không hưởng lương từ ngân sách nhà nước được cử đi công tác nhiệm kỳ cùng thành viên cơ quan đại diện nước Cộng hòa xã hội chủ nghĩa Việt Nam ở nước ngoài được hưởng chế độ sinh hoạt phí.
+ Người lao động đi làm việc ở nước ngoài theo hợp đồng.
(Theo khoản 2, khoản 3 Điều 3 Nghị định 158/2025/NĐ-CP và khoản 7 Điều 2 Luật Bảo hiểm xã hội 2024
- Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của
Pháp luật doanh nghiệp.
Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected].
- Nội dung bài viết mang tính chất tham khảo;
- Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc.
581

Tìm kiếm văn bản
Công việc pháp lý
Bài viết xem nhiều
-
- Cách tính thuế TNCN 2026 từ tiền lương tiền công và ví dụ minh họa
- 09:10 05/06/2026

-

- Công thức tính thuế TNCN 2026 rút gọn theo Biểu thuế 5 bậc 2026
- 09:04 08/06/2026

-

- Cập nhật mức đóng BHXH 2026 của tất cả các đối tượng
- 09:19 18/05/2026
-
- Chi tiết bậc thuế thu nhập cá nhân 2026 mới nhất
- 09:23 01/07/2026
-

- Tỷ giá xuất hóa đơn xuất khẩu 2026 theo Thông tư 99/2025/TT-BTC
- 08:04 18/09/2026
-

- Tổng hợp các ngày nghỉ lễ trong năm 2026 chi tiết
- 10:16 25/04/2026
-
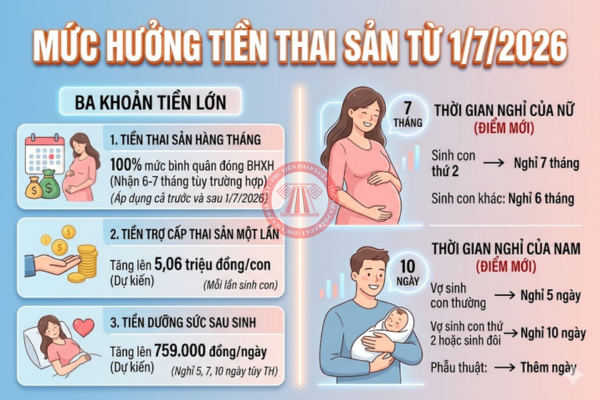
- Tổng hợp chế độ thai sản 2026 (điểm mới, điều kiện, mức hưởng)
- 10:08 08/06/2026
-

- Mẫu báo cáo công tác bảo vệ môi trường 2026 (Mẫu số 05A Phụ lục VI Thông tư 07/2025/TT-BTNMT)
- 11:28 12/10/2026

Cùng chuyên mục
-
- Ký hợp đồng lao động sau ngày 15 có phải đóng BHXH tháng đó?18:47 19/10/2026
-
- Quy định mức hưởng trợ cấp ốm đau nửa ngày 202608:18 17/10/2026
-
- Hướng dẫn lập hồ sơ đề nghị chi trả trợ cấp thai sản vào tài khoản người lao động 202610:02 16/10/2026
-
- Có quy định thanh toán chế độ thai sản nửa ngày không?10:01 16/10/2026
-
- Chế độ ốm đau đối với người lao động nghỉ việc hưởng chế độ không trọn ngày năm 2026 theo Công văn 4860/BHXH-CĐBHXH08:54 16/10/2026
-
- Cách bổ sung email vào VssID bằng Cổng dịch vụ công BHXH10:52 14/10/2026
-
- Quy định chế độ nghỉ dưỡng sức sau sinh mới nhất 2026: Điều kiện, thời gian hưởng, mức hưởng, thủ tục 09:59 14/10/2026
-
- Hướng dẫn chi tiết đóng BHXH cho giám đốc không hưởng lương 2026: Tỷ lệ đóng, mức đóng, phương thức đóng, thời hạn đóng23:16 09/10/2026

