Các trường hợp người nộp thuế phải tự khai thuế TNCN khi được trả lương
Chuyên viên pháp lý Trường Giang08:55 07/07/25
Các trường hợp người nộp thuế phải tự khai thuế TNCN khi được trả lương. Nguyên tắc khai thuế đối với cơ chế thỏa thuận trước về phương pháp xác định giá tính thuế.
>> Tải về biên bản xác định mức độ, giá trị thiệt hại về tài sản cho tổ chức, cá nhân 2025
>> Tải về Giấy đề nghị xác nhận cư trú của Việt Nam mới nhất
Bài viết này PHÁP LUẬT DOANH NGHIỆP sẽ cung cấp thông tin về "Các trường hợp người nộp thuế phải tự khai thuế TNCN khi được trả lương" quý khách hàng có thể tham khảo nội dung chi tiết dưới đây:
1. Các trường hợp người nộp thuế phải tự khai thuế TNCN khi được trả lương
Căn cứ theo quy định tại khoản 3 Điều 19 Thông tư 80/2021/TT-BTC quy định về khai thuế, tính thuế, phân bổ thuế thu nhập cá nhân như sau:
...
3. Khai thuế, nộp thuế:
a) Thuế thu nhập cá nhân đối với thu nhập từ tiền lương, tiền công:
a.1) Người nộp thuế chi trả tiền lương, tiền công cho người lao động làm việc tại đơn vị phụ thuộc, địa điểm kinh doanh tại tỉnh khác với nơi có trụ sở chính, thực hiện khấu trừ thuế thu nhập cá nhân đối với thu nhập từ tiền lương, tiền công theo quy định và nộp hồ sơ khai thuế theo mẫu số 05/KK-TNCN, phụ lục bảng xác định số thuế thu nhập cá nhân phải nộp cho các địa phương được hưởng nguồn thu theo mẫu số 05-1/PBT-KK-TNCN ban hành kèm theo phụ lục II Thông tư này cho cơ quan thuế quản lý trực tiếp; nộp số thuế thu nhập cá nhân đối với thu nhập từ tiền lương, tiền công vào ngân sách nhà nước cho từng tỉnh nơi người lao động làm việc theo quy định tại khoản 4 Điều 12 Thông tư này. Số thuế thu nhập cá nhân xác định cho từng tỉnh theo tháng hoặc quý tương ứng với kỳ khai thuế thu nhập cá nhân và không xác định lại khi quyết toán thuế thu nhập cá nhân.
a.2) Cá nhân có thu nhập từ tiền lương, tiền công thuộc diện trực tiếp khai thuế với cơ quan thuế bao gồm: cá nhân cư trú có thu nhập từ tiền lương, tiền công được trả từ nước ngoài; cá nhân không cư trú có thu nhập từ tiền lương, tiền công phát sinh tại Việt Nam nhưng được trả từ nước ngoài; cá nhân có thu nhập từ tiền lương, tiền công do các tổ chức Quốc tế, Đại sứ quán, Lãnh sự quán tại Việt Nam chi trả nhưng chưa khấu trừ thuế; cá nhân nhận cổ phiếu thưởng từ đơn vị chi trả.
...
Theo đó, người nộp thuế phải tự khai thuế TNCN khi thuộc các trường hợp sau đây:
- Cá nhân cư trú có thu nhập từ tiền lương, tiền công được trả từ nước ngoài
- Cá nhân không cư trú có thu nhập từ tiền lương, tiền công phát sinh tại Việt Nam nhưng được trả từ nước ngoài
- Cá nhân có thu nhập từ tiền lương, tiền công do các tổ chức Quốc tế, Đại sứ quán, Lãnh sự quán tại Việt Nam chi trả nhưng chưa khấu trừ thuế
- Cá nhân nhận cổ phiếu thưởng từ đơn vị chi trả.
Trên đây là nội dung “Các trường hợp người nộp thuế phải tự khai thuế TNCN khi được trả lương” căn cứ theo quy định tại Thông tư 80/2021/TT-BTC.
 |
File word Luật Quản lý thuế và văn bản hướng dẫn đang còn hiệu lực |
|
File tổng hợp các mẫu tờ khai quyết toán thuế TNCN năm 2025 và các bảng kê kèm theo |
Các trường hợp người nộp thuế phải tự khai thuế TNCN khi được trả lương
(Ảnh minh họa - Nguồn từ Internet)
2. Nguyên tắc khai thuế đối với cơ chế thỏa thuận trước về phương pháp xác định giá tính thuế
Căn cứ theo quy định tại khoản 6 Điều 42 Luật quản lý thuế 2019 có quy định các nguyên tắc khai thuế đối với cơ chế thỏa thuận trước về phương pháp xác định giá tính thuế như sau:
- Việc áp dụng cơ chế thỏa thuận trước về phương pháp xác định giá tính thuế được thực hiện trên cơ sở đề nghị của người nộp thuế, sự thống nhất giữa cơ quan thuế và người nộp thuế theo thỏa thuận đơn phương, song phương và đa phương giữa cơ quan thuế, người nộp thuế và cơ quan thuế nước ngoài, vùng lãnh thổ có liên quan
- Việc áp dụng cơ chế thỏa thuận trước về phương pháp xác định giá tính thuế phải dựa trên thông tin của người nộp thuế, cơ sở dữ liệu thương mại có sự kiểm chứng bảo đảm tính pháp lý
- Việc áp dụng cơ chế thỏa thuận trước về phương pháp xác định giá tính thuế phải được Bộ trưởng Bộ Tài chính phê duyệt trước khi thực hiện; đối với các thỏa thuận song phương, đa phương có sự tham gia của cơ quan thuế nước ngoài thì được thực hiện theo quy định của pháp luật về điều ước quốc tế, thỏa thuận quốc tế.
3. Cập nhật hạn tự quyết toán thuế TNCN 2025
Xem thêm >> Hạn tự quyết toán thuế TNCN 2025 là khi nào?
- Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của
Pháp luật doanh nghiệp.
Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected].
- Nội dung bài viết mang tính chất tham khảo;
- Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc.
624

Tìm kiếm văn bản
Công việc pháp lý
Bài viết xem nhiều
-
- Cách tính thuế TNCN 2026 từ tiền lương tiền công và ví dụ minh họa
- 09:10 05/06/2026

-

- Công thức tính thuế TNCN 2026 rút gọn theo Biểu thuế 5 bậc 2026
- 09:04 08/06/2026

-

- Cập nhật mức đóng BHXH 2026 của tất cả các đối tượng
- 09:19 18/05/2026
-
- Chi tiết bậc thuế thu nhập cá nhân 2026 mới nhất
- 09:23 01/07/2026
-

- Tỷ giá xuất hóa đơn xuất khẩu 2026 theo Thông tư 99/2025/TT-BTC
- 08:04 18/09/2026
-

- Tổng hợp các ngày nghỉ lễ trong năm 2026 chi tiết
- 10:16 25/04/2026
-
- Tổng hợp chế độ thai sản 2026 (điểm mới, điều kiện, mức hưởng)
- 10:08 08/06/2026
-

- Mẫu báo cáo công tác bảo vệ môi trường 2026 (Mẫu số 05A Phụ lục VI Thông tư 07/2025/TT-BTNMT)
- 11:28 12/10/2026

-
- Chính thức mọi khoản tiền tạm ứng hợp đồng dịch vụ đều xuất hóa đơn theo Nghị định 254
- 09:35 16/07/2026
Cùng chuyên mục
-
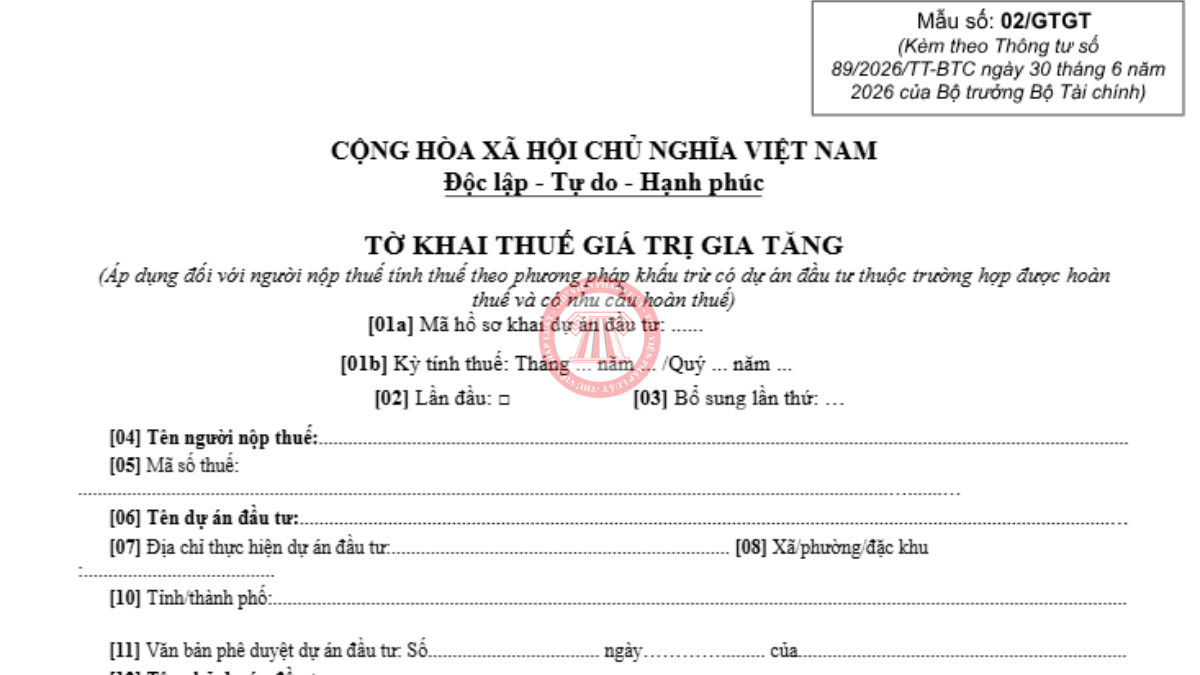
- Cách khai mẫu 02/GTGT theo Thông tư 89/2026/TT-BTC09:34 21/10/2026
-
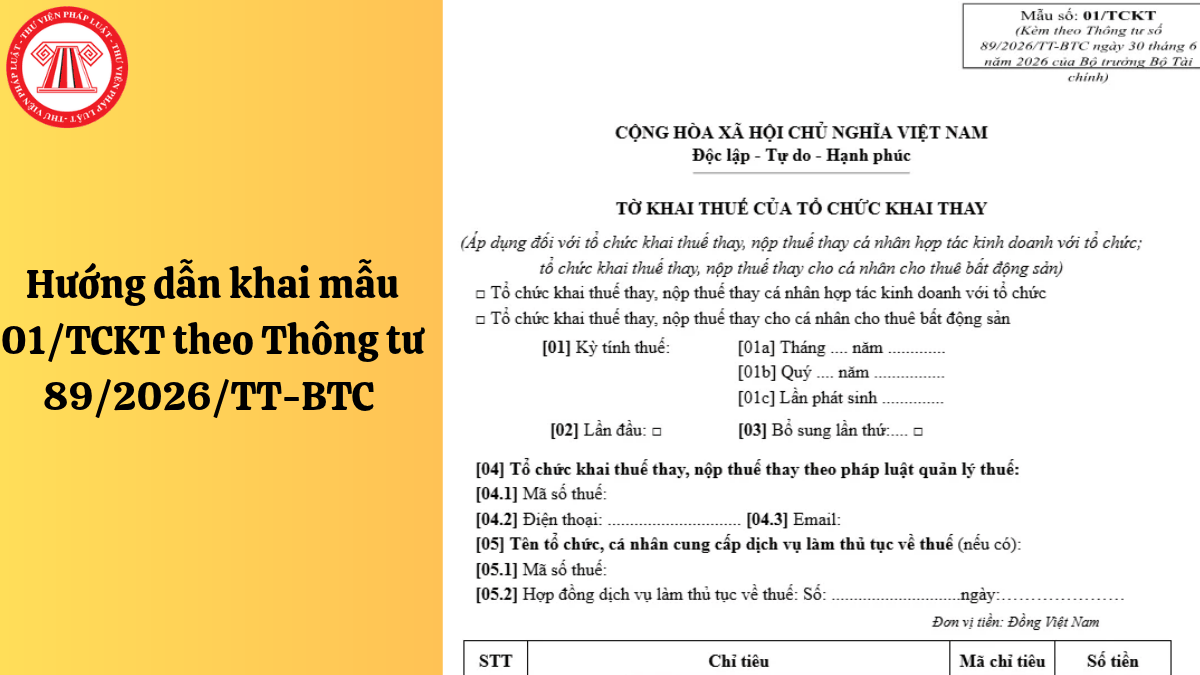
- Hướng dẫn khai mẫu 01/TCKT theo Thông tư 89/2026/TT-BTC08:09 21/10/2026
-
- Hướng dẫn lập hóa đơn đối với hàng hóa chiết khấu, khuyến mại theo Công văn 3520/VLO-QLDN113:51 20/10/2026
-
- Hướng dẫn thông báo doanh thu năm 2026 của cá nhân kinh doanh Affiliate theo Mẫu 01/TKN-CNKD09:13 20/10/2026
-
- Đăng ký mã số thuế cá nhân kinh doanh trên sàn thương mại điện tử 2026 bằng Dịch vụ công08:31 20/10/2026
-
- Công thức tính thuế nhà thầu nước ngoài 2026 theo Thông tư 20/2026/TT-BTC, Thông tư 69/2025/TT-BTC13:40 19/10/2026
-
- Thời hạn quyết toán thuế nhà thầu nước ngoài từ 01/7/2026 12:18 19/10/2026
-
- Hướng dẫn đăng ký mã số thuế nhà thầu 2026 nộp thay thuế Facebook tại Cổng dịch vụ công 11:58 19/10/2026