- Thuế cơ sở 13 TP Cần Thơ công khai danh sách 91 người nộp thuế nợ tiền thuế theo Thông báo 1070/TB-TCS13 ra sao?
- Người nộp thuế bị cưỡng chế thi hành quyết định hành chính về quản lý thuế khi nào?
- Kiểm tra thuế phát hiện khai thiếu số tiền thuế thì người nộp thuế sẽ phải nộp tiền chậm nộp đúng không?
Thuế cơ sở 13 TP Cần Thơ công khai danh sách 91 người nộp thuế nợ tiền thuế theo Thông báo 1070/TB-TCS13 ra sao?
Ngày 12/10/2026, Thuế cơ sở 13 TP Cần Thơ đã ban hành Thông báo 1070/TB-TCS13 về việc công khai danh sách người nộp thuế nợ tiền thuế và các khoản thu khác thuộc ngân sách nhà nước.
Tải về: << Thông báo 1070/TB-TCS13 năm 2026 >>
Theo đó, Thuế cơ sở 13 thành phố Cần Thơ thực hiện công khai thông tin 91 lượt người nộp thuế còn nợ tiền thuế và các khoản thu khác thuộc ngân sách nhà nước đến thời điểm ngày 30/9/2026 với số tiền là 2.635.293.603 đồng (Bằng chữ: Hai tỷ sáu trăm ba mươi lăm triệu hai trăm chín mươi ba nghìn sáu trăm lẻ ba đồng).
Lý do công khai: vi phạm quy định tại điểm a khoản 3 Điều 7 Luật Quản lý thuế 2025 và điểm a.2 khoản 1 Điều 4 Nghị định 252/2026/NĐ-CP ngày 30/6/2026 của Chính phủ.
Dưới đây là danh sách 91 người nộp thuế nợ tiền thuế và các khoản thu khác thuộc ngân sách nhà nước:
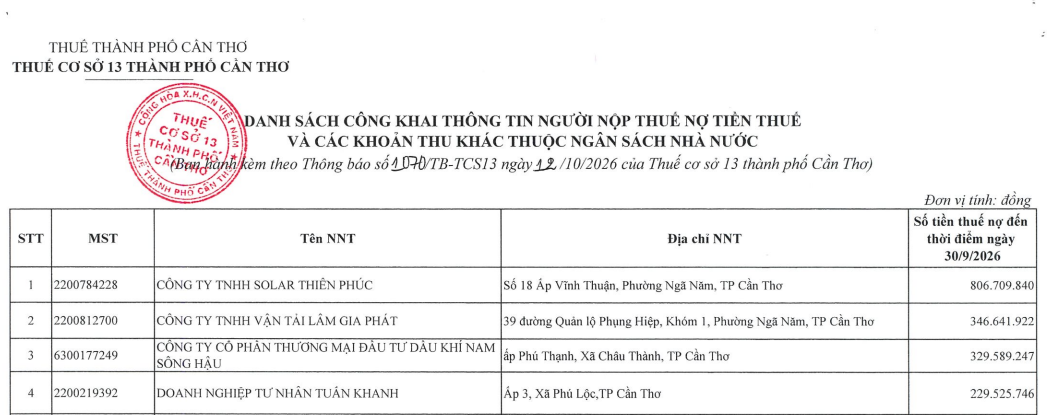
Tải về: << Danh sách 91 người nộp thuế nợ tiền thuế >>

Thuế cơ sở 13 TP Cần Thơ công khai danh sách 91 người nộp thuế nợ tiền thuế theo Thông báo 1070/TB-TCS13 ra sao?
Người nộp thuế bị cưỡng chế thi hành quyết định hành chính về quản lý thuế khi nào?
Căn cứ Điều 48 Luật Quản lý thuế 2025, người nộp thuế bị cưỡng chế thi hành quyết định hành chính về quản lý thuế trong các trường hợp:
- Người nộp thuế có tiền thuế nợ quá 90 ngày kể từ ngày hết thời hạn nộp theo quy định.
- Người nộp thuế có tiền thuế nợ khi hết thời hạn gia hạn nộp tiền thuế.
- Người nộp thuế có tiền thuế nợ nhưng không hoạt động tại địa chỉ đã đăng ký hoặc có hành vi phát tán tài sản.
- Người nộp thuế không chấp hành quyết định xử phạt vi phạm hành chính về quản lý thuế theo thời hạn ghi trên quyết định xử phạt vi phạm hành chính về quản lý thuế, trừ trường hợp được hoãn hoặc tạm đình chỉ thi hành quyết định xử phạt.
- Người nộp thuế đã bị xử phạt hành chính về hành vi không chấp hành quyết định kiểm tra thuế nhưng tiếp tục không chấp hành quyết định kiểm tra thuế.
Lưu ý:
- Chưa thực hiện biện pháp cưỡng chế thuế đối với khoản nợ của người nộp thuế được cơ quan quản lý thuế không tính tiền chậm nộp theo quy định; được nộp dần tiền thuế nợ trong thời hạn không quá 12 tháng kể từ ngày cơ quan có thẩm quyền ban hành văn bản chấp nhận nộp dần tiền thuế nợ và trong thời gian thư bảo lãnh có hiệu lực. Việc nộp dần tiền thuế nợ được thủ trưởng cơ quan quản lý thuế xem xét trên cơ sở đề nghị của người nộp thuế và phải có bảo lãnh của tổ chức tín dụng.
- Không thực hiện biện pháp cưỡng chế đối với người nộp thuế có nợ phí hải quan và lệ phí hàng hóa, phương tiện vận tải quá cảnh.
- Cơ quan thuế không thực hiện biện pháp cưỡng chế đối với số tiền thuế nợ được bù trừ qua hoàn thuế mà cơ quan thuế đang làm thủ tục bù trừ cho người nộp thuế.
Kiểm tra thuế phát hiện khai thiếu số tiền thuế thì người nộp thuế sẽ phải nộp tiền chậm nộp đúng không?
Căn cứ theo điểm c khoản 1 Điều 16 Luật Quản lý thuế 2025 quy định xử lý đối với việc chậm nộp tiền thuế, khoản thu khác như sau:
Xử lý đối với việc chậm nộp tiền thuế, khoản thu khác
1. Các trường hợp phải nộp tiền chậm nộp bao gồm:
a) Người nộp thuế chậm nộp tiền thuế, khoản thu khác so với thời hạn nộp, thời hạn gia hạn nộp quy định tại Điều 14 của Luật này;
b) Người nộp thuế khai bổ sung hồ sơ khai thuế, khoản thu khác làm tăng số tiền thuế, khoản thu khác phải nộp hoặc giảm số tiền thuế, khoản thu khác đã được miễn, giảm, hoàn, không thu;
c) Cơ quan quản lý thuế, cơ quan nhà nước có thẩm quyền kiểm tra, thanh tra phát hiện người nộp thuế khai thiếu số tiền thuế, khoản thu khác phải nộp hoặc phát hiện số tiền thuế, khoản thu khác đã hoàn, đã miễn, đã giảm, đã không thu lớn hơn số tiền thuế, khoản thu khác được hoàn, được miễn, được giảm, không thu;
d) Trường hợp được nộp dần tiền thuế nợ quy định tại khoản 6 Điều 48 của Luật này;
đ) Trường hợp quy định tại khoản 8 Điều 44 của Luật này;
e) Trường hợp không bị xử phạt vi phạm hành chính về quản lý thuế theo quy định tại điểm a khoản 2 Điều 44 đối với hành vi quy định tại khoản 2 Điều 45 của Luật này và trường hợp quy định tại điểm b khoản 2 Điều 44 của Luật này;
g) Cơ quan, tổ chức được cơ quan quản lý thuế ủy nhiệm thu thuế, khoản thu khác, cơ quan, tổ chức được giao quản lý các khoản thu thuộc ngân sách nhà nước chậm nộp vào ngân sách nhà nước đối với số tiền đã thu được thì phải nộp tiền chậm nộp đối với số tiền nộp chậm theo quy định;
h) Cơ quan, tổ chức thuộc đối tượng khấu trừ thuế, nộp thuế, khoản thu khác thay cho người nộp thuế theo quy định của pháp luật về thuế và quy định khác của pháp luật có liên quan nộp tiền không đầy đủ, không đúng thời hạn theo quy định của pháp luật thì có trách nhiệm nộp tiền chậm nộp theo quy định thay cho người nộp thuế;
i) Việc nộp tiền chậm nộp đối với hàng hóa xuất khẩu, nhập khẩu thuộc đối tượng chịu thuế được tổ chức tín dụng bảo lãnh số thuế phải nộp thực hiện theo quy định của pháp luật về thuế xuất khẩu, thuế nhập khẩu.
2. Mức tính tiền chậm nộp và thời gian tính tiền chậm nộp được quy định như sau:
a) Mức tính tiền chậm nộp bằng 0,03%/ngày tính trên số tiền thuế, khoản thu khác chậm nộp do cơ quan thuế quản lý thu và 0,03%/ngày tính trên số tiền thuế chậm nộp do cơ quan hải quan quản lý thu;
...
Như vậy, theo quy định trên, nếu như cơ quan quản lý thuế, cơ quan nhà nước có thẩm quyền kiểm tra, thanh tra phát hiện người nộp thuế khai thiếu số tiền thuế thì khi đó người nộp thuế sẽ phải nộp tiền chậm nộp với mức 0,03%/ngày.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];