Thông tin địa chỉ và mẫu con dấu Thuế cơ sở 4 tỉnh Hà Tĩnh sau sáp nhập?
Căn cứ Nghị định 99/2016/NĐ-CP về quản lý, sử dụng con dấu; các văn bản hướng dẫn của các cơ quan cấp trên về quản lý, sử dụng con dấu;
Căn cứ Quyết định 2229/QĐ-BTC năm 2025 về việc sửa đổi, bổ sung Quyết định 381/QĐ-BTC năm 2025 quy định chức năng, nhiệm vụ, quyền hạn và cơ cấu tổ chức của Cục Thuế;
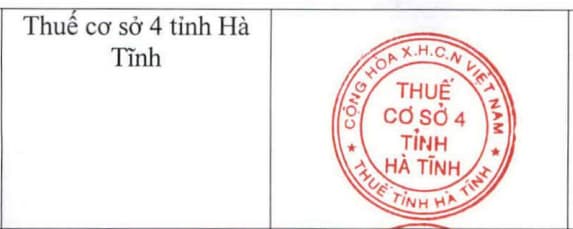
Đồng thời căn cứ theo Thông báo 02/TB-HTI năm 2025 Tải về Thuế tỉnh Hà Tĩnh ban hành vào ngày 01/7/2025 quy định về mẫu con dấu, tên cơ quan, địa chỉ. Theo đó, địa chỉ liên hệ và mẫu con dấu của Thuế cơ sở 4 tỉnh Hà Tĩnh như sau:
Địa chỉ Thuế cơ sở 4 tỉnh Hà Tĩnh: Thôn 3 - xã Sơn Giang - tinh Hà Tĩnh.
Số điện thoại liên hệ: 0912.844.868
Mẫu con dấu Thuế cơ sở 4 tỉnh Hà Tĩnh có dạng như sau:
Thuế cơ sở 4 tỉnh Hà Tĩnh quản lý những địa bàn nào, trụ sở chính ở đâu?
Ngày 30/06/2025, Cục Thuế đã ban hành Quyết định 1378/QĐ-CT năm 2025 quy định tên gọi, trụ sở, địa bàn quản lý của các Thuế cơ sở thuộc Thuế tỉnh, thành phố trực thuộc Trung ương.
Theo đó danh sách quy định tên gọi, trụ sở, địa bàn quản lý của 350 Thuế cơ sở thuộc Thuế tỉnh, thành phố trực thuộc trung ương ban hành kèm Quyết định 1378/QĐ-CT năm 2025.
Danh sách tên gọi, trụ sở, địa bàn quản lý của Thuế cơ sở 4 tỉnh Hà Tĩnh như sau:
STT | TÊN GỌI | ĐỊA BÀN QUẢN LÝ | NƠI ĐẶT TRỤ SỞ CHÍNH |
1 | Thuế cơ sở 1 tỉnh Hà Tĩnh | Phường Thành Sen, Phường Trần Phú, Phường Hà Huy Tập, Xã Thạch Lạc, Xã Đồng Tiến, Xã Thạch Khê, Xã Cẩm Bình, Xã Cẩm Xuyên, Xã Thiên Cẩm, Xã Cẩm Duệ, Xã Cẩm Hưng, Xã Cẩm Lạc, Xã Cẩm Trung, Xã Yên Hòa | Phường Thành Sen |
2 | Thuế cơ sở 2 tỉnh Hà Tĩnh | Xã Thạch Hà, Xã Toàn Lưu, Xã Việt Xuyên, Xã Đông Kinh, Xã Thạch Xuân, Xã Lộc Hà, Xã Hồng Lộc, Xã Mai Phụ, Xã Can Lộc, Xã Tùng Lộc, Xã Gia Hạnh, Xã Trường Lưu, Xã Xuân Lộc, Xã Đồng Lộc | Xã Thạch Hà |
3 | Thuế cơ sở 3 tỉnh Hà Tĩnh | Phường Bắc Hồng Lĩnh, Phường Nam Hồng Lĩnh, Xã Tiên Điền, Xã Nghi Xuân, Xã Cổ Đạm, Xã Ban Hải. | Phường Nam Hồng Lĩnh |
4 | Thuế cơ sở 4 tỉnh Hà Tĩnh | Xã Hương Sơn, Xã Sơn Tây, Xã Tứ Mỹ, Xã Sơn Giang, Xã Sơn Tiến, Xã Sơn Hồng, Xã Kim Hoa, Xã Sơn Kim 1, Xã Sơn Kim 2, Xã Đức Thọ, Xã Đức Đồng, Xã Đức Quang, Xã Đức Thịnh, Xã Đức Minh | Xã Sơn Giang |
5 | Thuế cơ sở 5 tỉnh Hà Tĩnh | Xã Hương Khê, Xã Hương Phố, Xã Hương Đô, Xã Hà Linh, Xã Hương Bình, Xã Phúc Trạch, Xã Hương Xuân, Xã Vũ Quang, Xã Mai Hoa, Xã Thượng Đức | Xã Hương Khê |
6 | Thuế cơ sở 6 tỉnh Hà Tĩnh | Phường Sông Tri, Phường Hải Ninh, Phường Hoành Sơn, Phường Vũng Áng, Xã Kỳ Xuân, Xã Kỳ Anh, Xã Kỳ Hoa, Xã Kỳ Văn, Xã Kỳ Khang, Xã Kỳ Lạc, Xã Kỳ Thượng | Phường Sông Tri |
Như vậy, Thuế cơ sở 4 tỉnh Hà Tĩnh quản lý các địa bàn sau sáp nhập gồm: Xã Hương Sơn, Xã Sơn Tây, Xã Tứ Mỹ, Xã Sơn Giang, Xã Sơn Tiến, Xã Sơn Hồng, Xã Kim Hoa, Xã Sơn Kim 1, Xã Sơn Kim 2, Xã Đức Thọ, Xã Đức Đồng, Xã Đức Quang, Xã Đức Thịnh, Xã Đức Minh.
Trụ sở chính đặt tại: Xã Sơn Giang.

Thông tin địa chỉ và mẫu con dấu Thuế cơ sở 4 tỉnh Hà Tĩnh sau sáp nhập? (Hình từ Internet)
Giải quyết khiếu nại, tố cáo về thuế có thuộc nội dung quản lý thuế không?
Căn cứ theo Điều 4 Luật Quản lý thuế 2019 quy định về nội dung quản lý thuế như sau:
Nội dung quản lý thuế
1. Đăng ký thuế, khai thuế, nộp thuế, ấn định thuế.
2. Hoàn thuế, miễn thuế, giảm thuế, không thu thuế.
3. Khoanh tiền thuế nợ; xóa nợ tiền thuế, tiền chậm nộp, tiền phạt; miễn tiền chậm nộp, tiền phạt; không tính tiền chậm nộp; gia hạn nộp thuế; nộp dần tiền thuế nợ.
4. Quản lý thông tin người nộp thuế.
5. Quản lý hóa đơn, chứng từ.
6. Kiểm tra thuế, thanh tra thuế và thực hiện biện pháp phòng, chống, ngăn chặn vi phạm pháp luật về thuế.
7. Cưỡng chế thi hành quyết định hành chính về quản lý thuế.
8. Xử phạt vi phạm hành chính về quản lý thuế.
9. Giải quyết khiếu nại, tố cáo về thuế.
10. Hợp tác quốc tế về thuế.
11. Tuyên truyền, hỗ trợ người nộp thuế.
Như vậy, theo quy định trên thì giải quyết khiếu nại, tố cáo về thuế thuộc một trong các nội dung quản lý thuế.
Cá nhân kinh doanh nộp hồ sơ đăng ký thuế lần đầu ở đâu?
Căn cứ tại điểm a khoản 2 Điều 32 Luật Quản lý thuế 2019 quy định như sau:
Địa điểm nộp hồ sơ đăng ký thuế lần đầu
1. Người nộp thuế đăng ký thuế cùng với đăng ký doanh nghiệp, đăng ký hợp tác xã, đăng ký kinh doanh thì địa điểm nộp hồ sơ đăng ký thuế là địa điểm nộp hồ sơ đăng ký doanh nghiệp, đăng ký hợp tác xã, đăng ký kinh doanh theo quy định của pháp luật.
2. Người nộp thuế đăng ký thuế trực tiếp với cơ quan thuế thì địa điểm nộp hồ sơ đăng ký thuế được quy định như sau:
a) Tổ chức, hộ kinh doanh, cá nhân kinh doanh nộp hồ sơ đăng ký thuế tại cơ quan thuế nơi tổ chức, hộ kinh doanh, cá nhân kinh doanh đó có trụ sở;
b) Tổ chức, cá nhân có trách nhiệm khấu trừ và nộp thuế thay nộp hồ sơ đăng ký thuế tại cơ quan thuế quản lý trực tiếp tổ chức, cá nhân đó;
c) Hộ gia đình, cá nhân không kinh doanh nộp hồ sơ đăng ký thuế tại cơ quan thuế nơi phát sinh thu nhập chịu thuế, nơi đăng ký hộ khẩu thường trú hoặc nơi đăng ký tạm trú hoặc nơi phát sinh nghĩa vụ với ngân sách nhà nước.
3. Cá nhân ủy quyền cho tổ chức, cá nhân chi trả thu nhập đăng ký thuế thay cho bản thân và người phụ thuộc nộp hồ sơ đăng ký thuế thông qua tổ chức, cá nhân chi trả thu nhập. Tổ chức, cá nhân chi trả thu nhập có trách nhiệm tổng hợp và nộp hồ sơ đăng ký thuế thay cho cá nhân đến cơ quan thuế quản lý trực tiếp tổ chức, cá nhân chi trả đó.
Như vậy, đối với cá nhân kinh doanh thì sẽ nộp hồ sơ đăng ký thuế lần đầu tại cơ quan thuế nơi cá nhân kinh doanh có trụ sở.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];