Thay đổi mã chương nộp thuế theo Công văn 83/PTH-NVDTPC của Thuế tỉnh Phú Thọ?
Vừa qua, Thuế tỉnh Phú Thọ đã ban hành Công văn 83/PTH-NVDTPC năm 2025 Tải về về việc thay đổi thông tin Cơ quan thuế quản lý khoản thu, Kho bạc nhà nước nơi nộp tiền thuế, mã Chương của Mục lục NSNN khi thực hiện mô hình tổ chức chính quyền địa phương 02 cấp.
Theo đó, để đảm bảo việc thực hiện nghĩa vụ thuế của NNT theo mô hình tổ chức mới được đồng bộ, thống nhất, hiệu quả, Thuế tỉnh Phú Thọ thông báo về việc thay đổi thông tin Cơ quan thuế quản lý khoản thu, Kho bạc nhà nước nơi nộp tiền thuế, phí do Cơ quan thuế quản lý và mã Chương của Mục lục NSNN khi thực hiện mô hình tổ chức chính quyền địa phương 02 cấp theo Phụ lục đính kèm, lưu ý một số nội dung như sau:
- Đối với các khoản nộp liên quan đến đất, các hoạt động khai thác tài nguyên, khoáng sản, phí bảo vệ môi trường…khác địa bàn nơi NNT đóng trụ sở chính, NNT nộp theo mã địa bàn hành chính cấp xã, mã kho bạc nhà nước tương ứng với địa bàn phát sinh các khoản nộp trên. Nguyên tắc xác định địa bàn hành chính cấp xã tương ứng địa bàn phát sinh các hoạt động quản lý thuế theo quy định của Luật Quản lý thuế 2019, Luật Ngân sách nhà nước 2015.
- Mã chương đối với NNT thuộc Thuế tỉnh quản lý: Không thay đổi bảng mã chương so với trước đây.
- Mã chương đối với NNT thuộc Thuế cơ sở quản lý: Mã chương tương ứng với từng NNT theo hướng dẫn tại Công văn 9682/BTC-KBNN năm 2025 của Bộ Tài chính về việc hướng dẫn sử dụng mã Chương của Mục lục NSNN khi thực hiện mô hình tổ chức chính quyền địa phương 02 cấp.
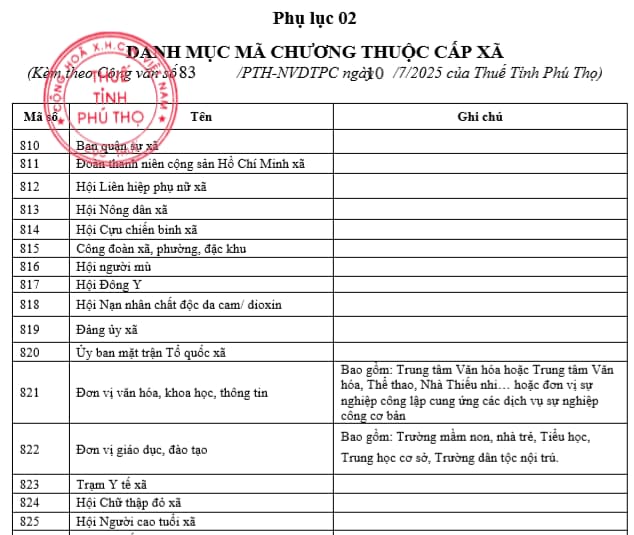
Tải về Xem chi tiết mã Chương nộp thuế theo Công văn 83/PTH-NVDTPC năm 2025
Hạch toán sai mục lục ngân sách nhà nước bị nghiêm cấm đúng không?
Căn cứ Điều 18 Luật Ngân sách nhà nước 2015 quy định các hành vi bị cấm trong lĩnh vực ngân sách nhà nước như sau:
Các hành vi bị cấm trong lĩnh vực ngân sách nhà nước
...
3. Chi không có dự toán, trừ trường hợp quy định tại Điều 51 của Luật này; chi không đúng dự toán ngân sách được giao; chi sai chế độ, tiêu chuẩn, định mức chi, không đúng mục đích; tự đặt ra các khoản chi trái với quy định của pháp luật.
4. Quyết định đầu tư chương trình, dự án có sử dụng vốn ngân sách không đúng thẩm quyền, không xác định rõ nguồn vốn để thực hiện.
5. Thực hiện vay trái với quy định của pháp luật; vay vượt quá khả năng cân đối của ngân sách.
6. Sử dụng ngân sách nhà nước để cho vay, tạm ứng, góp vốn trái với quy định của pháp luật.
7. Trì hoãn việc chi ngân sách khi đã bảo đảm các điều kiện chi theo quy định của pháp luật.
8. Hạch toán sai chế độ kế toán nhà nước và mục lục ngân sách nhà nước.
9. Lập, trình dự toán, quyết toán ngân sách nhà nước chậm so với thời hạn quy định.
10. Phê chuẩn, duyệt quyết toán ngân sách nhà nước sai quy định của pháp luật
11. Xuất quỹ ngân sách nhà nước tại Kho bạc Nhà nước mà khoản chi đó không có trong dự toán đã được cơ quan có thẩm quyền quyết định, trừ trường hợp tạm cấp ngân sách và ứng trước dự toán ngân sách năm sau quy định tại Điều 51 và Điều 57 của Luật này.
12. Các hành vi bị cấm khác trong lĩnh vực ngân sách nhà nước theo quy định của các luật có liên quan.
Như vậy, hành vi hạch toán sai mục lục ngân sách nhà nước là một trong những hành vi bị nghiêm cấm trong lĩnh vực ngân sách nhà nước.
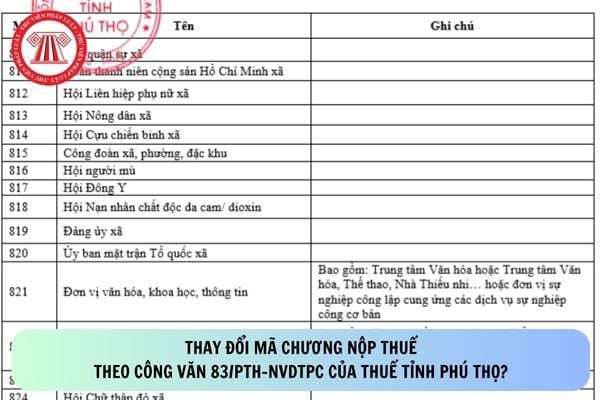
Thay đổi mã chương nộp thuế từ ngày 10/07/2025 theo Công văn 83/PTH-NVDTPC của Thuế tỉnh Phú Thọ? (Hình từ Internet)
Mã chương tiểu mục nộp thuế thu nhập cá nhân hiện nay?
Căn cứ theo Điều 2 Thông tư 324/2016/TT-BTC quy định về phân loại mục lục ngân sách nhà nước theo “Chương” như sau:
Phân loại mục lục ngân sách nhà nước theo “Chương”
1. Nội dung phân loại
Chương dùng để phân loại thu, chi ngân sách nhà nước dựa trên cơ sở hệ thống tổ chức của các cơ quan, tổ chức trực thuộc một cấp chính quyền (gọi chung là cơ quan chủ quản) được tổ chức quản lý ngân sách riêng. Mỗi cấp ngân sách bố trí một Chương đặc biệt (Các quan hệ khác của ngân sách) để phản ánh các khoản thu, chi ngân sách không thuộc dự toán giao cho các cơ quan, tổ chức.
.....
Đồng thời, tại Điều 4 Thông tư 324/2016/TT-BTC quy định về phân loại mục lục ngân sách nhà nước theo “Mục và Tiểu mục” như sau:
Phân loại mục lục ngân sách nhà nước theo “Mục và Tiểu mục”
1. Nội dung phân loại
a) Mục dùng để phân loại các khoản thu, chi ngân sách nhà nước căn cứ nội dung kinh tế theo các chính sách, chế độ thu, chi ngân sách nhà nước.
Các Mục có tính chất giống nhau theo yêu cầu quản lý được tập hợp thành Tiểu nhóm.
Các Tiểu nhóm có tính chất giống nhau theo yêu cầu quản lý được tập hợp thành Nhóm.
b) Tiểu mục là phân loại chi tiết của Mục, dùng để phân loại các khoản thu, chi ngân sách nhà nước chi tiết theo các đối tượng quản lý trong từng Mục.
...
Như vậy, mã chương tiểu mục nộp thuế thu nhập cá nhân là các mã số được sử dụng để phân loại các khoản thu, chi trong ngân sách nhà nước liên quan đến thuế TNCN. Cụ thể, chương được xác định dựa trên hệ thống tổ chức của các cơ quan, tổ chức trực thuộc từng cấp chính quyền, trong khi Tiểu mục giúp phân loại chi tiết hơn trong từng mục theo các đối tượng quản lý cụ thể. Việc sử dụng mã chương, tiểu mục giúp cơ quan thuế theo dõi, quản lý và hạch toán chính xác các khoản thu từ thuế TNCN.
Ngoài ra, mã chương tiểu mục này được sử dụng trong các tờ khai thuế TNCN và các tài liệu liên quan đến việc nộp thuế thu nhập cá nhân.
Xem chi tiết Mã chương tiểu mục nộp thuế thu nhập cá nhân Tải về

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];