Tải về Itax Viewer phiên bản 2.8.4 phần mềm đọc hồ sơ thuế XML chi tiết, dễ thực hiện?
Itax Viewer là phần mềm đọc hồ sơ thuế điện tử. Dưới đây là hướng dẫn các bước lấy link và tải về ứng dụng Itax Viewer phiên bản 2 8 4 mới nhất hiện nay:
>>> Tải về ứng dụng Itax Viewer phiên bản 2 8 4 mới nhất hiện nay:
>> TẠI ĐÂY <<
Bước 1: Truy cập vào trang web để tải ứng dụng Itax Viewer:
https://thuedientu.gdt.gov.vn/etaxnnt/Request#
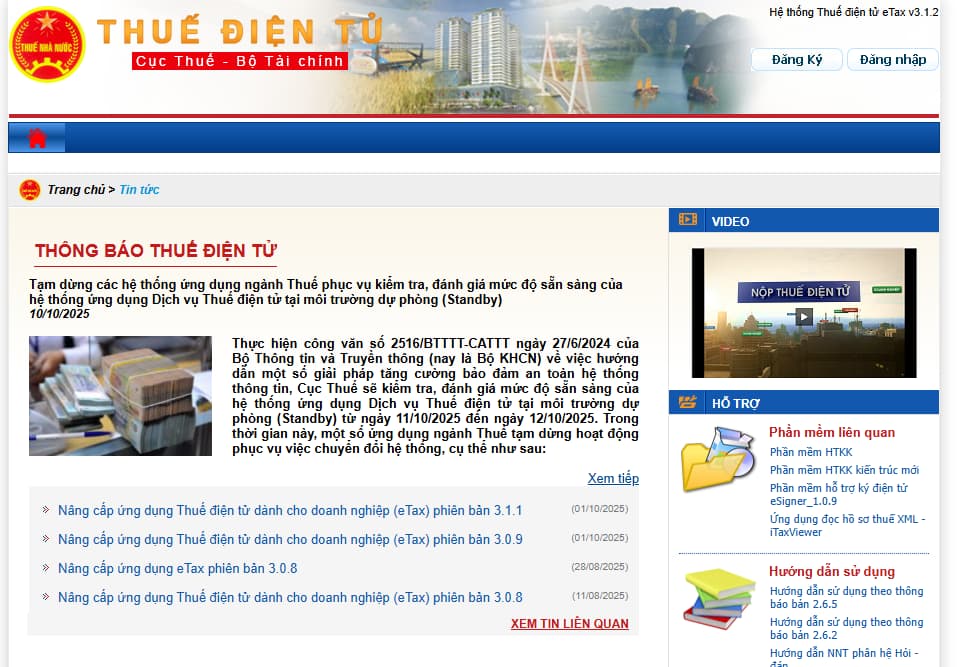
Bước 2: Tại khung "Hỗ trợ" ở góc phải màn hình, ngay vị trí "Phần mềm liên quan", nhấn vào "Ứng dụng hỗ trợ đọc hồ sơ thuế XML - Itax viewer".
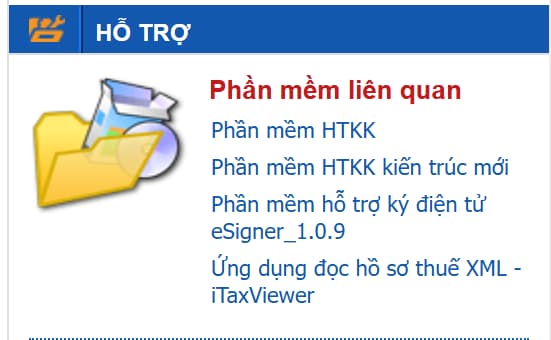
Lúc này, hệ thống sẽ tự động tải xuống file ứng dụng Itax viewer phiên bản 2 8 4 Bạn tiến hành giải nén và tải về ứng dụng trên.
Thông tin trên mang tính tham khảo.
Trên đây là nội dung Tải về Itax Viewer phiên bản 2 8 4 chi tiết, dễ thực hiện?
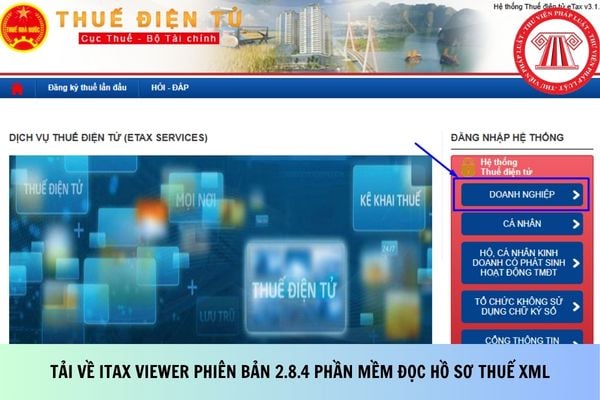
Tải về Itax Viewer phiên bản 2.8.4 phần mềm đọc hồ sơ thuế XML chi tiết, dễ thực hiện? (Hình từ Internet)
Ngày nộp thuế qua giao dịch điện tử được xác định khi nào?
Theo điểm c khoản 1 Điều 11 Thông tư 89/2026/TT-BTC quy định ngày nộp thuế điện tử như sau:
Xác định thời gian nộp hồ sơ thuế điện tử, nộp thuế điện tử của người nộp thuế; thời gian cơ quan thuế gửi thông báo, quyết định hành chính và các văn bản, quyết định khác cho người nộp thuế
1. Thời gian nộp hồ sơ thuế điện tử, nộp thuế điện tử:
a) Người nộp thuế được thực hiện các giao dịch thuế điện tử 24 giờ trong ngày (kể từ 00:00:00 giờ đến 23:59:59 giờ) và 07 ngày trong tuần, bao gồm cả ngày nghỉ, ngày lễ và ngày Tết. Thời gian người nộp thuế nộp hồ sơ được xác định là trong ngày nếu hồ sơ được ký gửi thành công trong khoảng thời gian từ 00:00:00 giờ đến 23:59:59 giờ của ngày;
b) Thời điểm xác nhận người nộp thuế nộp hồ sơ thuế điện tử là ngày Hệ thống thông tin quản lý thuế tiếp nhận đầy đủ hồ sơ hợp lệ của người nộp thuế và được ghi trên Thông báo tiếp nhận hồ sơ thuế điện tử gửi cho người nộp thuế. Cơ quan thuế căn cứ thời điểm xác nhận nộp hồ sơ thuế điện tử để xác định thời gian nộp hồ sơ thuế, tính thời gian chậm nộp hồ sơ thuế, tính thời gian để giải quyết hồ sơ thuế cho người nộp thuế;
c) Ngày nộp thuế điện tử được xác định theo quy định tại khoản 5 Điều 14 Luật Quản lý thuế.
...
Theo đó, ngày nộp thuế điện tử được xác định theo quy định tại khoản 5 Điều 14 Luật Quản lý thuế 2025 như sau:
Nộp thuế, khoản thu khác, tiền chậm nộp, tiền phạt; gia hạn nộp thuế, khoản thu khác, tiền chậm nộp, tiền phạt
...
5. Việc xác định ngày nộp thuế, khoản thu khác, tiền chậm nộp, tiền phạt được quy định như sau:
a) Trường hợp nộp theo phương thức điện tử thì ngày nộp thuế, khoản thu khác, tiền chậm nộp, tiền phạt là ngày cơ quan, tổ chức quy định tại điểm a khoản 2 Điều này trích tiền từ tài khoản của người nộp thuế hoặc người nộp thay và được ghi trên chứng từ nộp tiền;
b) Trường hợp nộp trực tiếp thì ngày nộp thuế, khoản thu khác, tiền chậm nộp, tiền phạt là ngày cơ quan, tổ chức quy định tại điểm b khoản 2 Điều này thu tiền của người nộp thuế và được ghi nhận trên chứng từ thu tiền.
...
Như vậy, trường hợp nộp theo phương thức điện tử thì ngày nộp thuế, khoản thu khác, tiền chậm nộp, tiền phạt là ngày cơ quan, tổ chức quy định tại điểm a khoản 2 Điều 14 Luật Quản lý thuế 2025 trích tiền từ tài khoản của người nộp thuế hoặc người nộp thay và được ghi trên chứng từ nộp tiền.
Đã đăng ký giao dịch thuế điện tử có được thay đổi phương thức giao dịch cho các lần tiếp theo không?
Căn cứ khoản 4 Điều 8 Thông tư 89/2026/TT-BTC quy định đăng ký sử dụng phương thức giao dịch thuế điện tử như sau:
Nguyên tắc giao dịch thuế điện tử
...
2. Hệ thống thông tin điện tử phục vụ giao dịch thuế điện tử:
a) Cổng Dịch vụ công quốc gia;
b) Hệ thống thông tin quản lý thuế;
c) Hệ thống thông tin của tổ chức cung cấp dịch vụ T-VAN đã kết nối với Hệ thống thông tin quản lý thuế;
d) Đối với nộp thuế điện tử, ngoài các hệ thống thông tin điện tử quy định tại các điểm a, b và điểm c khoản này, người nộp thuế thực hiện qua Hệ thống dịch vụ công trực tuyến của cơ quan nhà nước có thẩm quyền khác hoặc qua dịch vụ thanh toán điện tử của tổ chức cung ứng dịch vụ thanh toán hoặc tổ chức cung ứng dịch vụ trung gian thanh toán hoặc tổ chức dịch vụ khác có kết nối trực tiếp hoặc gián tiếp với Hệ thống thông tin quản lý thuế.
3. Đăng ký sử dụng phương thức giao dịch thuế điện tử:
a) Người nộp thuế lựa chọn giao dịch thuế điện tử qua hệ thống thông tin điện tử quy định tại điểm a và điểm d khoản 2 Điều này thực hiện đăng ký giao dịch thuế điện tử theo hướng dẫn của chủ quản hệ thống thông tin;
b) Người nộp thuế lựa chọn giao dịch thuế điện tử qua hệ thống thông tin điện tử quy định tại điểm b và điểm c khoản 2 Điều này thực hiện đăng ký giao dịch thuế điện tử theo quy định tại Điều 13 Thông tư này.
4. Thay đổi hệ thống thông tin điện tử thực hiện giao dịch thuế điện tử:
a) Người nộp thuế đã đăng ký thực hiện giao dịch điện tử qua Cổng Dịch vụ công quốc gia được thực hiện giao dịch thuế điện tử qua Hệ thống thông tin quản lý thuế mà không phải thực hiện đăng ký theo quy định tại điểm b khoản 3 Điều này;
b) Người nộp thuế đã đăng ký thực hiện giao dịch thuế điện tử qua tổ chức cung cấp dịch vụ T-VAN khi thay đổi sang thực hiện giao dịch thuế điện tử qua hệ thống thông tin điện tử quy định tại điểm a và điểm b khoản 2 Điều này thì phải thực hiện đăng ký ngừng thực hiện giao dịch thuế điện tử qua tổ chức cung cấp dịch vụ T-VAN và đăng ký sử dụng phương thức giao dịch thuế điện tử theo quy định tại khoản 3 Điều này;
c) Người nộp thuế đã đăng ký nộp thuế điện tử qua hệ thống thông tin điện tử quy định tại các điểm d khoản 2 Điều này khi thay đổi sang thực hiện giao dịch thuế điện tử qua hệ thống thông tin điện tử quy định tại điểm a và điểm b khoản 2 Điều này thì thực hiện đăng ký sử dụng phương thức giao dịch thuế điện tử theo quy định tại khoản 3 Điều này.
...
Như vậy, theo quy định trên người nộp thuế được thay đổi phương thức giao dịch thuế điện tử, nhưng tùy phương thức đã đăng ký và hệ thống chuyển sang mà có thể phải thực hiện thủ tục đăng ký hoặc đăng ký ngừng giao dịch theo quy định.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];