File tải ứng dụng Itax Viewer phiên bản 2 7 0 đọc hồ sơ thuế XML chi tiết, dễ thực hiện?
>> Đã có phần mềm HTKK phiên bản 5 6 3 mới nhất nâng cấp tờ khai thuế TTĐB?
MỚI: Tải về Itax Viewer phiên bản 2 7 1 phần mềm đọc hồ sơ thuế XML chi tiết, dễ thực hiện?
Itax Viewer là ứng dụng đọc hồ sơ thuế điện tử. Dưới đây là hướng dẫn các bước lấy link và tải về ứng dụng Itax Viewer phiên bản 2 7 0 mới nhất hiện nay:
>>> Tải link ứng dụng Itax Viewer phiên bản 2 7 0 mới nhất hiện nay:
>> TẠI ĐÂY <<
Bước 1: Truy cập vào trang web:
https://thuedientu.gdt.gov.vn/etaxnnt/Request#
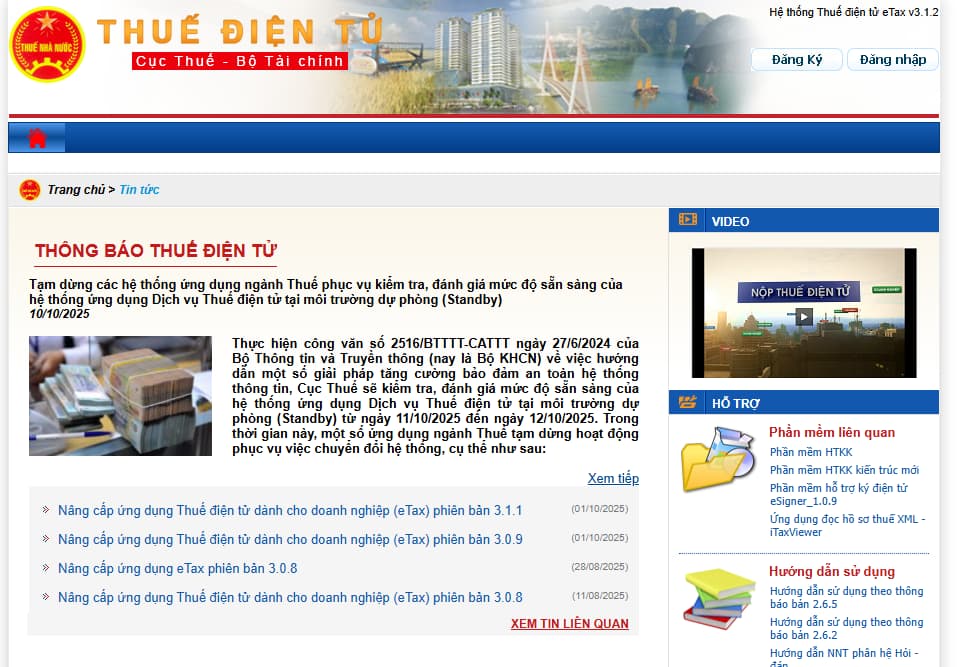
Bước 2: Tại khung "Hỗ trợ" ở góc phải màn hình, ngay vị trí "Phần mềm liên quan", nhấn vào "Ứng dụng hỗ trợ đọc hồ sơ thuế XML - Itax viewer".
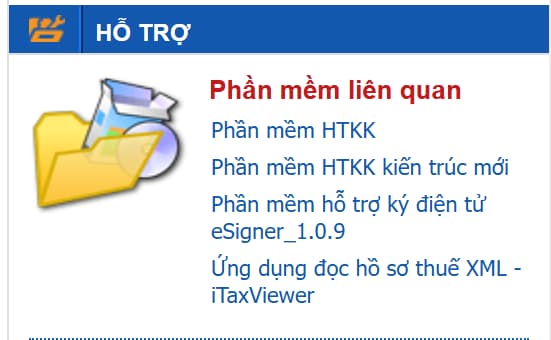
Lúc này, hệ thống sẽ tự độnng tải xuống file ứng dụng Itax viewer phiên bản 2 7 0 Bạn tiến hành giải nén và tải về ứng dụng trên.
Thông tin trên mang tính tham khảo.
Trên đây là nội dung File tải ứng dụng Itax Viewer phiên bản 2 7 0 chi tiết, dễ thực hiện?
Xem thêm:
>> Khi thuedientu gdt dừng hoạt động thì chuyển sang trang nào?
>> Cách xuất hóa đơn VietNam Airlines mới nhất 2026 theo 2 cách chi tiết, cụ thể?
>> 04 nội dung cần lưu ý Thông tư 21 sửa đổi Thông tư 80 về quản lý thuế theo Công văn 779?

Tải ứng dụng Itax Viewer phiên bản 2 7 0 đọc hồ sơ thuế XML chi tiết, dễ thực hiện? (Hình từ Internet)
Tổng hợp phương thức nộp thuế điện tử hiện nay dành cho người nộp thuế?
Ngày 10/10/2025, tại Trang thông tin điện tử của Thuế tỉnh Quảng Trị đã đăng tải thông tin liên quan đến thanh toán không dùng tiền mặt, giảm thiểu rủi ro pháp lý về thuế và quyền lợi, nghĩa vụ, trách nhiệm của người nộp thuế.
Theo đó, kể từ 1/10/2025 người nộp thuế có thể nộp thuế điện tử bằng những cách sau:
(1) Nộp thuế điện tử qua Cổng thông tin điện tử của Cục Thuế.
- Truy cập: https://thuedientu.gdt.gov.vn
- Áp dụng cho: Doanh nghiệp, hộ kinh doanh, cá nhân có mã số thuế.
- Có thể kê khai, nộp thuế, tra cứu nghĩa vụ thuế và tình trạng nộp thuế trực tuyến.
(2) Nộp thuế điện tử qua ứng dụng Etax Mobile.
- Ứng dụng chính thức của Tổng cục Thuế, tải trên App Store hoặc Google Play.
- Cho phép người nộp thuế cá nhân:
+ Tra cứu nghĩa vụ thuế,
+ Nộp thuế TNCN, lệ phí trước bạ ô tô, xe máy,
+ Thanh toán qua ngân hàng, ví điện tử liên kết.
(3) Nộp thuế điện tử qua Cổng Dịch vụ công Quốc gia.
- Truy cập: https://dichvucong.gov.vn
- Kết nối trực tiếp với hệ thống thuế và ngân hàng, giúp người nộp thuế thực hiện nghĩa vụ tài chính nhà nước nhanh chóng, an toàn.
(4) Nộp thuế điện tử qua ứng dụng ngân hàng thương mại.
- Nhiều ngân hàng đã tích hợp chức năng “Nộp thuế điện tử” trên Internet Banking hoặc Mobile Banking.
- Người nộp thuế chỉ cần nhập mã số thuế là có thể nộp trực tiếp vào tài khoản của Kho bạc Nhà nước.
- Áp dụng cho cả doanh nghiệp, hộ, cá nhân.
(5) Nộp thuế qua Cổng thông tin của Hải quan (đối với doanh nghiệp có hoạt động xuất nhập khẩu).
- Truy cập: https://epayment.customs.gov.vn
Dành cho doanh nghiệp làm thủ tục xuất nhập khẩu, có thể nộp thuế, lệ phí hải quan trực tuyến, 24/7.
(6) Nộp thuế điện tử 24/7 qua Kho bạc Nhà nước.
Áp dụng cho các khoản thu nộp ngân sách.
Người nộp thuế có thể nộp mọi lúc, mọi nơi, kể cả ngoài giờ hành chính, cuối tuần hoặc ngày lễ.
Đã đăng ký giao dịch thuế điện tử thì bắt buộc phải dùng phương thức này cho các lần giao dịch tiếp theo?
Căn cứ khoản 3 Điều 4 Thông tư 19/2021/TT-BTC quy định đăng ký sử dụng phương thức giao dịch thuế điện tử như sau:
Nguyên tắc giao dịch thuế điện tử
...
3. Đăng ký sử dụng phương thức giao dịch thuế điện tử
a) Người nộp thuế giao dịch thuế điện tử thông qua Cổng thông tin điện tử của Tổng cục Thuế thì đăng ký thực hiện giao dịch thuế điện tử theo quy định tại Điều 10 Thông tư này.
b) Người nộp thuế giao dịch thuế điện tử thông qua Cổng dịch vụ công quốc gia, Cổng thông tin điện tử của Bộ Tài chính được kết nối với Cổng thông tin điện tử của Tổng cục Thuế thì đăng ký thực hiện theo hướng dẫn của cơ quan chủ quản hệ thống.
c) Người nộp thuế giao dịch thuế điện tử thông qua Cổng thông tin điện tử của cơ quan nhà nước có thẩm quyền khác được kết nối với Cổng thông tin điện tử của Tổng cục Thuế thì đăng ký thực hiện theo hướng dẫn của cơ quan nhà nước có thẩm quyền.
d) Người nộp thuế giao dịch thuế điện tử thông qua tổ chức cung cấp dịch vụ T-VAN được Tổng cục Thuế chấp nhận kết nối với Cổng thông tin điện tử của Tổng cục Thuế thì đăng ký thực hiện giao dịch thuế điện tử theo quy định tại Điều 42 Thông tư này.
Trong cùng một khoảng thời gian, người nộp thuế chỉ được lựa chọn đăng ký, thực hiện một trong các thủ tục hành chính thuế quy định tại điểm a khoản 1 Điều 1 Thông tư này qua Cổng thông tin điện tử của Tổng cục Thuế, Cổng dịch vụ công quốc gia, Cổng thông tin điện tử của Bộ Tài chính hoặc một Tổ chức cung cấp dịch vụ T-VAN (trừ trường hợp nêu tại Điều 9 Thông tư này).
đ) Người nộp thuế lựa chọn hình thức nộp thuế điện tử thông qua dịch vụ thanh toán điện tử của ngân hàng hoặc tổ chức cung ứng dịch vụ trung gian thanh toán thì đăng ký thực hiện theo hướng dẫn của ngân hàng hoặc tổ chức cung ứng dịch vụ trung gian thanh toán.
e) Người nộp thuế đã thực hiện đăng ký giao dịch với cơ quan thuế bằng phương thức điện tử thì phải thực hiện các giao dịch với cơ quan thuế theo phạm vi quy định tại khoản 1 Điều 1 Thông tư này bằng phương thức điện tử, trừ các trường hợp quy định tại Điều 9 Thông tư này.
...
Như vậy, theo quy định trên thì người nộp thuế đã thực hiện đăng ký giao dịch thuế điện tử với cơ quan thuế thì phải thực hiện các giao dịch với cơ quan thuế theo phạm vi quy định tại khoản 1 Điều 1 Thông tư 19/2021/TT-BTC bằng phương thức điện tử, trừ các trường hợp quy định tại Điều 9 Thông tư 19/2021/TT-BTC.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];