Tải mẫu văn bản đề nghị đăng ký nội quy lao động 2026 mới nhất?
>>> Tải về trọn bộ văn bản pháp luật hướng dẫn Luật Thuế TNCN 2025. >>> Tải về trọn bộ văn bản pháp luật hướng dẫn Luật Thuế GTGT 2025. >>> Tải về trọn bộ văn bản pháp luật hướng dẫn Luật Quản lý thuế 2025. |
Căn cứ theo khoản 1 Điều 119 Bộ luật Lao động 2019 quy định đăng ký nội quy lao động như sau:
Đăng ký nội quy lao động
1. Người sử dụng lao động sử dụng từ 10 người lao động trở lên phải đăng ký nội quy lao động tại cơ quan chuyên môn về lao động thuộc Ủy ban nhân dân cấp tỉnh nơi người sử dụng lao động đăng ký kinh doanh.
2. Trong thời hạn 10 ngày kể từ ngày ban hành nội quy lao động, người sử dụng lao động phải nộp hồ sơ đăng ký nội quy lao động.
3. Trong thời hạn 07 ngày làm việc kể từ ngày nhận được hồ sơ đăng ký nội quy lao động, nếu nội dung nội quy lao động có quy định trái với pháp luật thì cơ quan chuyên môn về lao động thuộc Ủy ban nhân dân cấp tỉnh thông báo, hướng dẫn người sử dụng lao động sửa đổi, bổ sung và đăng ký lại.
4. Người sử dụng lao động có các chi nhánh, đơn vị, cơ sở sản xuất, kinh doanh đặt ở nhiều địa bàn khác nhau thì gửi nội quy lao động đã được đăng ký đến cơ quan chuyên môn về lao động thuộc Ủy ban nhân dân cấp tỉnh nơi đặt chi nhánh, đơn vị, cơ sở sản xuất, kinh doanh.
5. Căn cứ điều kiện cụ thể, cơ quan chuyên môn về lao động thuộc Ủy ban nhân dân cấp tỉnh có thể ủy quyền cho cơ quan chuyên môn về lao động thuộc Ủy ban nhân dân cấp huyện thực hiện việc đăng ký nội quy lao động theo quy định tại Điều này.
Theo quy định, doanh nghiệp cần phải đăng ký nội quy lao động tại cơ quan chuyên môn về lao động thuộc Ủy ban nhân dân cấp tỉnh nơi người sử dụng đăng ký kinh doanh khi sử dụng từ 10 người lao động trở lên.
Hiện hành, không có quy định cụ thể về văn bản đề nghị đăng ký nội quy lao động. Do đó, có thể tham khảo mẫu văn bản đề nghị đăng ký nội quy lao động năm 2026 mới nhất dưới đây:
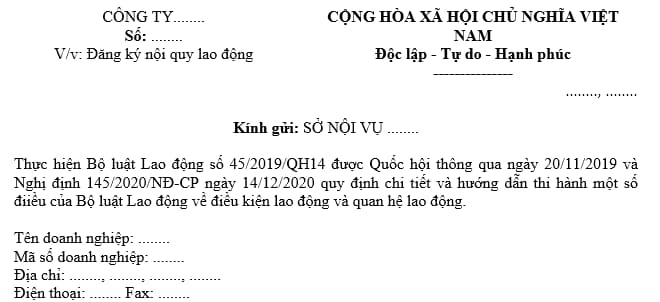
>>Tải về Mẫu văn bản đề nghị đăng ký nội quy lao động năm 2026 mới nhất
Xem thêm:
>> Tải mẫu Đơn đề nghị tạm dừng đóng kinh phí công đoàn mới nhất 2026?
>> Từ năm 2026 chậm nộp tờ khai thuế không phải làm công văn giải trình?
>> Mốc thời gian nộp hồ sơ khai thuế trong năm 2026 mà HKD, CNKD cần lưu ý?
>> Xuất khẩu hàng mẫu không thu tiền có được khấu trừ thuế GTGT đầu vào, đầu ra không?
>> Điều chỉnh giá xăng dầu 23h45 ngày 5/4/2026 tăng hay giảm hay giữ nguyên?
>> Giá bán xăng dầu ngày 5/4/2026 bao nhiêu tiền một lít?
Tải mẫu văn bản đề nghị đăng ký nội quy lao động 2026 mới nhất? (Hình từ Internet)
Không đăng ký nội quy lao động thì doanh nghiệp có bị xử phạt không?
Theo khoản 2 Điều 19 Nghị định 12/2022/NĐ-CP quy định kỷ luật lao động như sau:
Vi phạm quy định về kỷ luật lao động, trách nhiệm vật chất
1. Phạt tiền từ 1.000.000 đồng đến 3.000.000 đồng đối với người sử dụng lao động không thông báo nội quy lao động đến toàn bộ người lao động hoặc không niêm yết những nội dung chính của nội quy lao động ở những nơi cần thiết tại nơi làm việc.
2. Phạt tiền từ 5.000.000 đồng đến 10.000.000 đồng đối với người sử dụng lao động có một trong các hành vi sau đây:
a) Không có nội quy lao động bằng văn bản khi sử dụng từ 10 lao động trở lên;
b) Không đăng ký nội quy lao động theo quy định của pháp luật;
c) Không tham khảo ý kiến của tổ chức đại diện người lao động tại cơ sở đối với nơi có tổ chức đại diện người lao động tại cơ sở trước khi ban hành hoặc sửa đổi, bổ sung nội quy lao động;
d) Sử dụng nội quy lao động chưa có hiệu lực hoặc đã hết hiệu lực;
đ) Xử lý kỷ luật lao động, bồi thường thiệt hại không đúng trình tự; thủ tục; thời hiệu theo quy định của pháp luật;
e) Tạm đình chỉ công việc quá thời hạn theo quy định của pháp luật;
...
Như vậy, nếu doanh nghiệp thuộc trường hợp phải đăng ký nội quy lao động nhưng lại không tiến hành đăng ký nội quy lao động với cơ quan có thẩm quyền theo quy định thì có thể bị xử phạt hành chính với số tiền phạt từ 10.000.000 đồng đến 20.000.000 đồng.
Lưu ý: Mức phạt trên là mức phạt được quy định đối với cá nhân. Mức phạt tiền đối với tổ chức sẽ bằng 2 lần mức phạt tiền đối với cá nhân (theo khoản 1 Điều 6 Nghị định 12/2022/NĐ-CP).
Năm 2026 lương bao nhiêu phải đóng thuế thu nhập cá nhân?
Căn cứ tại Điều 1 Nghị quyết 954/2020/UBTVQH14 đã quy định mới về mức giảm trừ gia cảnh cụ thể như sau:
Mức giảm trừ gia cảnh
Điều chỉnh mức giảm trừ gia cảnh quy định tại khoản 1 Điều 19 của Luật Thuế thu nhập cá nhân số 04/2007/QH12 đã được sửa đổi, bổ sung một số điều theo Luật số 26/2012/QH13 như sau:
1. Mức giảm trừ đối với đối tượng nộp thuế là 11 triệu đồng/tháng (132 triệu đồng/năm);
2. Mức giảm trừ đối với mỗi người phụ thuộc là 4,4 triệu đồng/tháng.
Tuy nhiên, khi Nghị quyết 110/2025/UBTVQH15 có hiệu lực thi hành từ ngày 01 tháng 01 năm 2026 và áp dụng từ kỳ tính thuế năm 2026 thì chính thức Nghị quyết 954/2020/UBTVQH14 sẽ hết hiệu lực.
Theo đó, căn cứ theo Điều 1 Nghị quyết 110/2025/UBTVQH15 quy định về mức giảm trừ gia cảnh của thuế thu nhập cá nhân như sau:
Mức giảm trừ gia cảnh của thuế thu nhập cá nhân
Điều chỉnh mức giảm trừ gia cảnh quy định tại khoản 1 Điều 19 của Luật Thuế thu nhập cá nhân như sau:
a) Mức giảm trừ đối với đối tượng nộp thuế là 15,5 triệu đồng/tháng (186 triệu đồng/năm);
b) Mức giảm trừ đối với mỗi người phụ thuộc là 6,2 triệu đồng/tháng.
Như vậy, từ năm 2026, đối với người có mức lương trên 15,5 triệu đồng/tháng (186 triệu đồng/ năm) sau khi đã trừ tất cả các khoản được giảm trừ tại Điều 9 Thông tư 111/2013/TT-BTC thì phải nộp thuế thu nhập cá nhân.
Trong trường hợp người lao động có một người phụ thuộc thì mức lương phải trên 21,7 triệu đồng/tháng mới phải nộp thuế.
Trường hợp có hai người phụ thuộc tương đương mức lương trên 27,9 triệu đồng/tháng mới phải nộp thuế.
Theo đó, nếu có càng nhiều người phụ thuộc tương đương với mức lương phải nộp thuế theo quy định càng cao.
Lưu ý: Hiện hành, Luật Thuế thu nhập cá nhân 2025 thay thế Luật Thuế thu nhập cá nhân 2007, có hiệu lực từ 1/7/2026 (riêng một số quy định liên quan đến thu nhập từ kinh doanh, tiền lương tiền công của cá nhân cư trú có hiệu lực từ 1/1/2026). Tuy nhiên, Bộ Tài chính chưa ban hành Thông tư hướng dẫn Luật Thuế thu nhập cá nhân 2025 thay thế Thông tư 111/2013/TT-BTC nên người nộp thuế tạm thời tham khảo quy định tại Thông tư 111/2013/TT-BTC để thực hiện.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];