- Tải Mẫu Đơn đề nghị miễn trừ áp dụng biện pháp phòng vệ thương mại mới nhất 2025?
- Các trường hợp nào được xem xét miễn trừ áp dụng biện pháp phòng vệ thương mại?
- Đối tượng đề nghị miễn trừ áp dụng biện pháp phòng vệ thương mại là những ai?
- Hàng hóa được miễn trừ áp dụng biện pháp phòng vệ thương mại có được hoàn trả thuế phòng vệ thương mại?
Tải Mẫu Đơn đề nghị miễn trừ áp dụng biện pháp phòng vệ thương mại mới nhất 2025?
Căn cứ theo Phụ lục II ban hành kèm theo Thông tư 26/2025/TT-BCT quy định Mẫu Đơn đề nghị miễn trừ áp dụng biện pháp phòng vệ thương mại mới nhất 2025 có dạng như sau:
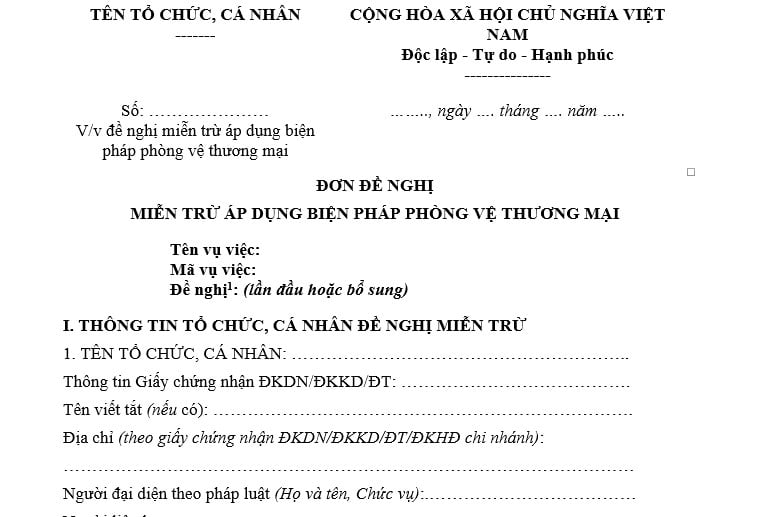
Tải về Mẫu Đơn đề nghị miễn trừ áp dụng biện pháp phòng vệ thương mại mới nhất 2025.
Tải Mẫu Đơn đề nghị miễn trừ áp dụng biện pháp phòng vệ thương mại mới nhất 2025? (Hình từ Internet)
Các trường hợp nào được xem xét miễn trừ áp dụng biện pháp phòng vệ thương mại?
Căn cứ Điều 12 Thông tư 26/2025/TT-BCT quy định về phạm vi xem xét miễn trừ áp dụng biện pháp phòng vệ thương mại như sau:
Phạm vi xem xét miễn trừ áp dụng biện pháp phòng vệ thương mại
1. Bộ trưởng Bộ Công Thương xem xét miễn trừ áp dụng biện pháp phòng vệ thương mại trong một số trường hợp cụ thể trên nguyên tắc không làm giảm hiệu quả tổng thể của biện pháp phòng vệ thương mại.
2. Hàng hóa nhập khẩu bị áp dụng biện pháp phòng vệ thương mại được xem xét miễn trừ áp dụng biện pháp phòng vệ thương mại nếu thuộc một trong các trường hợp sau:
a) Hàng hóa nằm trong danh sách được xem xét miễn trừ được quy định tại quyết định áp dụng biện pháp phòng vệ thương mại hoặc các quyết định về kết quả rà soát của từng vụ việc;
b) Hàng hóa mà ngành sản xuất trong nước trong vụ việc tương ứng không sản xuất được;
c) Hàng hóa có đặc điểm khác biệt với hàng hóa sản xuất trong nước mà hàng hóa sản xuất trong nước đó không thể thay thế được;
d) Hàng hóa là sản phẩm đặc biệt của hàng hóa tương tự hoặc hàng hóa cạnh tranh trực tiếp được sản xuất trong nước;
đ) Hàng hóa tương tự, hàng hóa cạnh tranh trực tiếp được sản xuất trong nước không được bán trên thị trường trong nước trong cùng điều kiện thông thường hoặc trong trường hợp bất khả kháng dẫn tới thiếu hụt nguồn cung của ngành sản xuất trong nước;
e) Hàng hóa nhập khẩu nằm trong tổng lượng đề nghị miễn trừ quy định từ điểm a đến điểm đ khoản 2 Điều này phục vụ mục đích nghiên cứu, phát triển và các mục đích phi thương mại khác.
Theo quy định trên, hàng hóa nhập khẩu bị áp dụng biện pháp phòng vệ thương mại được xem xét miễn trừ áp dụng biện pháp phòng vệ thương mại nếu thuộc một trong các trường hợp sau:
- Hàng hóa nằm trong danh sách được xem xét miễn trừ được quy định tại quyết định áp dụng biện pháp phòng vệ thương mại hoặc các quyết định về kết quả rà soát của từng vụ việc;
- Hàng hóa mà ngành sản xuất trong nước trong vụ việc tương ứng không sản xuất được;
- Hàng hóa có đặc điểm khác biệt với hàng hóa sản xuất trong nước mà hàng hóa sản xuất trong nước đó không thể thay thế được;
- Hàng hóa là sản phẩm đặc biệt của hàng hóa tương tự hoặc hàng hóa cạnh tranh trực tiếp được sản xuất trong nước;
- Hàng hóa tương tự, hàng hóa cạnh tranh trực tiếp được sản xuất trong nước không được bán trên thị trường trong nước trong cùng điều kiện thông thường hoặc trong trường hợp bất khả kháng dẫn tới thiếu hụt nguồn cung của ngành sản xuất trong nước;
- Hàng hóa nhập khẩu nằm trong tổng lượng đề nghị miễn trừ quy định từ điểm a đến điểm đ khoản 2 Điều 12 Thông tư 26/2025/TT-BCT này phục vụ mục đích nghiên cứu, phát triển và các mục đích phi thương mại khác.
Đối tượng đề nghị miễn trừ áp dụng biện pháp phòng vệ thương mại là những ai?
Căn cứ theo Điều 14 Thông tư 26/2025/TT-BCT quy định đối tượng đề nghị miễn trừ áp dụng biện pháp phòng vệ thương mại bao gồm:
(1) Cá nhân, tổ chức hoặc chi nhánh của tổ chức nhập khẩu, sử dụng hàng hóa bị điều tra, áp dụng biện pháp phòng vệ thương mại để sản xuất;
(2) Các tổ chức, cá nhân khác do Bộ trưởng Bộ Công Thương quyết định.
Hàng hóa được miễn trừ áp dụng biện pháp phòng vệ thương mại có được hoàn trả thuế phòng vệ thương mại?
Căn cứ theo Điều 22 Thông tư 26/2025/TT-BCT về việc hoàn thuế phòng vệ thương mại đối với hành hóa được miễn trừ như sau:
Hoàn trả thuế phòng vệ thương mại đối với hàng hóa được miễn trừ áp dụng biện pháp phòng vệ thương mại
1. Trong trường hợp hàng hóa nhập khẩu được miễn trừ áp dụng biện pháp phòng vệ thương mại, tổ chức, cá nhân được hoàn trả thuế phòng vệ thương mại đã nộp đối với những lô hàng nhập khẩu đăng ký tờ khai hải quan trong thời hạn miễn trừ của quyết định miễn trừ.
2. Thủ tục hoàn trả thuế phòng vệ thương mại quy định tại khoản 1 Điều này áp dụng theo các quy định pháp luật về quản lý thuế.
Như vậy, theo quy đinh trên, hàng hóa nhập khẩu được miễn trừ áp dụng biện pháp phòng vệ thương mại được hoàn trả thuế phòng vệ thương mại.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];