Tải file mẫu đơn đề nghị tách thửa đất mới nhất hiện nay?
Dựa trên danh sách các biểu mẫu quy định tại phụ lục II ban hành kèm theo Nghị định 151/2025/NĐ-CP quy định về phân định thẩm quyền của chính quyền địa phương 02 cấp, phân quyền, phân cấp trong lĩnh vực đất đai thì mẫu đơn đề nghị tách thửa đất mới nhất hiện nay là mẫu số 21 đơn đề nghị tách thửa đất, hợp thửa đất quy định tại phụ lục II ban hành kèm theo Nghị định 151/2025/NĐ-CP.
Theo đó, mẫu đơn đề nghị tách thửa đất, hợp thửa đất có dạng như sau:
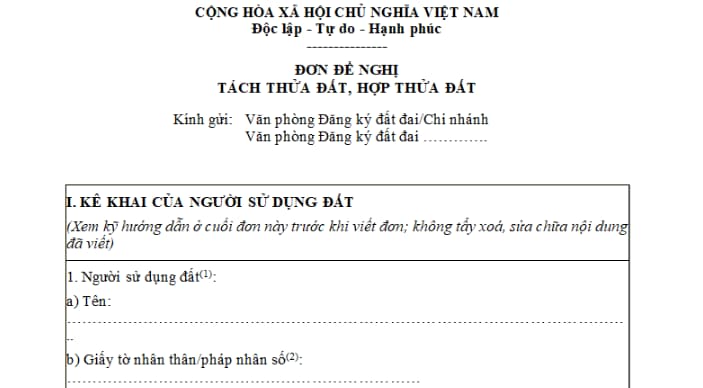
Tải về mẫu số 21 đơn đề nghị tách thửa đất, hợp thửa đất.
Tải file mẫu đơn đề nghị tách thửa đất mới nhất hiện nay?
Hướng dẫn viết mẫu đơn đề nghị tách thửa đất, hợp thửa đất?
Sau đây là hướng dẫn điền đơn đề nghị tách thửa đất, hợp thửa đất:
(1) Ghi tên người sử dụng đất theo Giấy chứng nhận. Trường hợp các thửa đất gốc thuộc nhiều người sử dụng đất khác nhau thì ghi đầy đủ người sử dụng đất của các thửa đất gốc đó.
(2) Ghi số định danh cá nhân hoặc số, ngày cấp và nơi cấp hộ chiếu. Đối với tổ chức thì ghi số, ngày ký, cơ quan ký văn bản theo quyết định thành lập hoặc giấy đăng ký kinh doanh hoặc giấy phép đầu tư.
(3) Ghi thông tin thửa đất theo Giấy chứng nhận.
Ghi rõ thông tin thửa đất theo Giấy chứng nhận quyền sử dụng đất, bao gồm số tờ, số thửa, diện tích, loại đất, địa chỉ thửa đất.
(4) Người sử dụng đất của các thửa đất gốc cùng ký vào Đơn.
Trường hợp ủy quyền viết đơn thì người được ủy quyền ký, ghi rõ họ tên và ghi “được Ủy quyền”; đối với tổ chức sử dụng đất phải ghi họ tên, chức vụ và đóng dấu của tổ chức.
(5) Văn phòng đăng ký đất đai/Chi nhánh Văn phòng đăng ký đất đai ghi rõ “Đủ điều kiện tách thửa đất, hợp thửa đất như bản vẽ gửi kèm” và số thứ tự thửa đất, tờ bản đồ (nếu có thay đổi tờ bản đồ) dự kiến sau khi tách thửa đất, hợp thửa đất.
Tách thửa đất phải bảo đảm các nguyên tắc, điều kiện nào?
Căn cứ theo quy định tại khoản 1 khoản 2 Điều 220 Luật Đất đai 2024 quy định về tách thửa đất, hợp thửa đất thì viêc tách thửa đất cần bảo đảm những nguyên tắc điều kiện sau:
(1) Thửa đất đã được cấp một trong các loại giấy chứng nhận: Giấy chứng nhận quyền sử dụng đất, Giấy chứng nhận quyền sở hữu nhà ở và quyền sử dụng đất ở, Giấy chứng nhận quyền sử dụng đất, quyền sở hữu nhà ở và tài sản khác gắn liền với đất, Giấy chứng nhận quyền sử dụng đất, quyền sở hữu tài sản gắn liền với đất;
(2) Thửa đất còn trong thời hạn sử dụng đất;
(3) Đất không có tranh chấp, không bị kê biên để bảo đảm thi hành án, không bị áp dụng biện pháp khẩn cấp tạm thời của cơ quan nhà nước có thẩm quyền.
Trường hợp đất có tranh chấp nhưng xác định được phạm vi diện tích, ranh giới đang tranh chấp thì phần diện tích, ranh giới còn lại không tranh chấp của thửa đất đó được phép tách thửa đất, hợp thửa đất;
(4) Việc tách thửa đất, hợp thửa đất phải bảo đảm có lối đi; được kết nối với đường giao thông công cộng hiện có; bảo đảm cấp nước, thoát nước và nhu cầu cần thiết khác một cách hợp lý. Trường hợp người sử dụng đất dành một phần diện tích của thửa đất ở hoặc thửa đất có đất ở và đất khác trong cùng thửa đất để làm lối đi, khi thực hiện việc tách thửa đất hoặc hợp thửa đất thì không phải thực hiện chuyển mục đích sử dụng đất đối với phần diện tích đất để làm lối đi đó.
(5) Các thửa đất sau khi tách thửa phải bảo đảm diện tích tối thiểu với loại đất đang sử dụng theo quy định của Ủy ban nhân dân cấp tỉnh;
Trường hợp thửa đất được tách có diện tích nhỏ hơn diện tích tối thiểu được phép tách thửa thì phải thực hiện đồng thời việc hợp thửa với thửa đất liền kề;
(6) Trường hợp chuyển mục đích sử dụng một phần thửa đất thì thực hiện tách thửa, diện tích tối thiểu của thửa đất sau khi tách phải bằng hoặc lớn hơn diện tích tối thiểu của loại đất sau khi chuyển mục đích sử dụng. Đối với thửa đất có đất ở và đất khác thì không bắt buộc thực hiện tách thửa khi chuyển mục đích sử dụng một phần thửa đất, trừ trường hợp người sử dụng đất có nhu cầu tách thửa;
(7) Trường hợp phân chia quyền sử dụng đất theo bản án, quyết định của Tòa án mà việc phân chia không bảo đảm các điều kiện, diện tích, kích thước tách thửa theo quy định thì không thực hiện tách thửa.
Cơ quan quản lý thuế có quản lý thu tiền sử dụng đất không?
Căn cứ theo quy định tại khoản 2 Điều 3 Luật Quản lý thuế 2019 quy định về các khoản thu do cơ quan quản lý thuế quản lý thu như sau:
Giải thích từ ngữ
2. Các khoản thu khác thuộc ngân sách nhà nước do cơ quan quản lý thuế quản lý thu bao gồm:
a) Phí và lệ phí theo quy định của Luật Phí và lệ phí;
b) Tiền sử dụng đất nộp ngân sách nhà nước;
c) Tiền thuê đất, thuê mặt nước;
d) Tiền cấp quyền khai thác khoáng sản;
đ) Tiền cấp quyền khai thác tài nguyên nước;
e) Tiền nộp ngân sách nhà nước từ bán tài sản trên đất, chuyển nhượng quyền sử dụng đất theo quy định của Luật Quản lý, sử dụng tài sản công;
g) Tiền thu từ xử phạt vi phạm hành chính theo quy định của pháp luật về xử phạt vi phạm hành chính trong lĩnh vực thuế và hải quan;
h) Tiền chậm nộp và các khoản thu khác theo quy định của pháp luật.
...
Như vậy, tiền sử dụng đất nộp ngân sách nhà nước là một trong những khoản thu do cơ quản quản lý thuế thực hiện quản lý thu.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];