Những đối tượng nào sẽ được miễn kiểm tra thực tế theo Kế hoạch 12/KH-BCA năm 2026?
>>> Tải về Trọn bộ văn bản pháp luật hướng dẫn Luật Quản lý thuế 2025. >>> Tải về Lịch nộp thuế 2026 >>> Tải về File excel tính thuế TNCN mới nhất 2026 |
Ngày 8/1/2026, Bộ Công an ban hành Kế hoạch 12/KH-BCA năm 2026 kiểm tra việc chấp hành quy định pháp luật thuộc phạm vi quản lý nhà nước của Bộ Công an tại các doanh nghiệp, hộ kinh doanh, cá nhân kinh doanh trong năm 2026, cụ thể:
(1) Đơn vị được kiểm tra:
Doanh nghiệp, hộ kinh doanh, cá nhân kinh doanh hoạt động theo quy định của pháp luật Việt Nam, trong diện đơn vị cần thiết được kiểm tra theo quy định của pháp luật, tập trung vào lĩnh vực, địa bàn, loại hình kinh doanh tiềm ẩn nguy cơ phức tạp về an ninh, trật tự, thuộc danh sách đã được lãnh đạo Công an các đơn vị cấp Cục hoặc Giám đốc Công an tỉnh, thành phố phê duyệt.
(2) Thời gian kiểm tra: Trong năm 2026.
(3) Nội dung kiểm tra:
Hằng quý, Công an tỉnh, thành phố căn cứ chức năng, nhiệm vụ, thẩm quyền, yêu cầu, tình hình thực tế và nội dung hướng dẫn, chỉ đạo của Công an các đơn vị thuộc Bộ Công an để xác định nội dung kiểm tra việc chấp hành quy định pháp luật thuộc phạm vi quản lý nhà nước của Bộ Công an đối với doanh nghiệp, hộ kinh doanh, cá nhân kinh doanh có trụ sở, hoạt động tại địa phương; bảo đảm trọng tâm, trọng điểm, tập trung vào những vấn đề còn tồn tại, hạn chế, bức xúc, nổi cộm được dư luận xã hội quan tâm.
(4) Phương pháp thực hiện:
Trực tiếp hoặc trực tuyến, từ xa, trong đó đẩy mạnh hoạt động kiểm tra theo hình thức trực tuyến, từ xa. Ưu tiên kiểm tra dựa trên các dữ liệu điện tử lưu trữ tại các cơ quan chức năng của Bộ, ngành, địa phương; kết quả đối soát dữ liệu từ Cơ sở dữ liệu quốc gia về dân cư, hệ thống định danh và xác thực điện tử.
(5) Nguyên tắc kiểm tra:
- Không để xảy ra tình trạng kiểm tra chồng chéo, trùng lặp, kéo dài về cùng một nội dung, lĩnh vực; số lần kiểm tra tại doanh nghiệp, hộ kinh doanh, cá nhân kinh doanh bao gồm cả kiểm tra liên ngành không quá một lần một năm, trừ trường hợp cần kiểm tra đột xuất khi có dấu hiệu vi phạm rõ ràng.
- Trong phạm vi quản lý nhà nước của Bộ Công an, trường hợp đã tiến hành hoạt động thanh tra thì không thực hiện hoạt động kiểm tra hoặc đã tiến hành hoạt động kiểm tra thì không thực hiện hoạt động thanh tra doanh nghiệp, hộ kinh doanh, cá nhân kinh doanh trong cùng một năm, trừ trường hợp có dấu hiệu vi phạm rõ ràng.
- Khi thực hiện kiểm tra trực tuyến, từ xa, chỉ yêu cầu doanh nghiệp, hộ kinh doanh, cá nhân kinh doanh cung cấp thông tin, tài liệu mà cơ quan nhà nước chưa có; bảo đảm nguyên tắc bảo mật thông tin, không yêu cầu cung cấp lại dữ liệu đã được chia sẻ, kết nối trong hệ thống thông tin của cơ quan nhà nước.
- Miễn kiểm tra thực tế tại doanh nghiệp, hộ kinh doanh, cá nhân kinh doanh đối với doanh nghiệp, hộ kinh doanh, cá nhân kinh doanh tuân thủ tốt quy định pháp luật. Nghiêm cấm các hành vi tiêu cực, lạm dụng kiểm tra để nhũng nhiễu, gây khó khăn cho doanh nghiệp, hộ kinh doanh, cá nhân kinh doanh.
Như vậy, doanh nghiệp, hộ kinh doanh, cá nhân kinh doanh tuân thủ tốt quy định pháp luật sẽ được miễn kiểm tra thực tế.
Xem thêm:
>>> Hộ kinh doanh có doanh thu dưới 500 triệu phải khai thuế năm 2026 2 lần có đúng không?
>>> Tất cả hộ kinh doanh đều phải ghi sổ kế toán từ ngày 01/01/2026 đúng không?
>>> Thông tư 152/2025/TT-BTC hướng dẫn chế độ kế toán cho hộ, cá nhân kinh doanh thay thế thông tư nào?
>>> Tổng hợp mẫu sổ kế toán hộ kinh doanh áp dụng từ 1/1/2026 theo Thông tư 152?
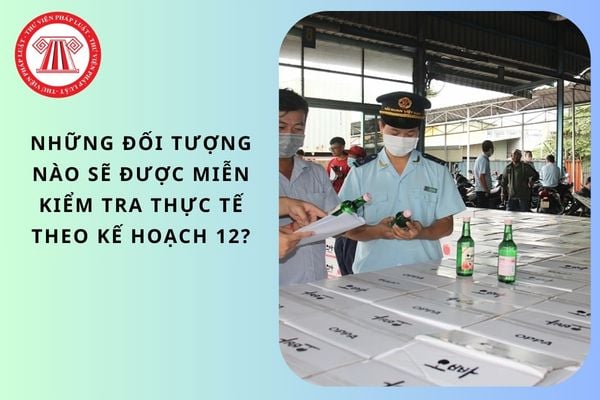
Những đối tượng nào sẽ được miễn kiểm tra thực tế theo Kế hoạch 12? (Hình từ Internet)
Các biện pháp áp dụng trong kiểm tra thuế đối với trường hợp có dấu hiệu trốn thuế được quy định như thế nào?
Theo Điều 23 Luật Quản lý thuế 2025 quy định biện pháp áp dụng trong kiểm tra thuế đối với trường hợp có dấu hiệu trốn thuế như sau:
(1) Thu thập thông tin liên quan đến trường hợp có dấu hiệu trốn thuế:
- Thủ trưởng cơ quan quản lý thuế có quyền yêu cầu cơ quan, tổ chức, cá nhân liên quan đến trường hợp có dấu hiệu trốn thuế cung cấp thông tin bằng văn bản hoặc trả lời trực tiếp. Cơ quan thuế có quyền truy cập vào dữ liệu phần mềm kế toán, hoá đơn điện tử, máy tính tiền của người nộp thuế có dấu hiệu trốn thuế;
- Cơ quan, tổ chức, cá nhân được yêu cầu cung cấp thông tin quy định tại điểm a khoản này có trách nhiệm cung cấp thông tin đúng nội dung, thời hạn, địa chỉ được yêu cầu và chịu trách nhiệm về tính chính xác, trung thực của thông tin đã cung cấp.
(2) Tạm giữ tài liệu liên quan đến trường hợp có dấu hiệu trốn thuế:
- Thủ trưởng cơ quan quản lý thuế, trưởng đoàn kiểm tra thuế quyết định tạm giữ tài liệu liên quan đến trường hợp có dấu hiệu trốn thuế;
- Việc tạm giữ tài liệu liên quan đến trường hợp có dấu hiệu trốn thuế được áp dụng khi cần căn cứ xác định hành vi trốn thuế;
- Khi tạm giữ tài liệu liên quan đến trường hợp có dấu hiệu trốn thuế, trưởng đoàn kiểm tra thuế phải lập biên bản tạm giữ và có trách nhiệm bảo quản tài liệu tạm giữ;
- Cơ quan quản lý thuế phải giao 01 bản quyết định tạm giữ, biên bản tạm giữ liên quan đến trường hợp có dấu hiệu trốn thuế cho tổ chức, cá nhân có tài liệu bị tạm giữ.
Nguyên tắc kiểm tra thuế theo Luật Quản lý thuế 2025 được quy định như thế nào?
Theo khoản 1 Điều 22 Luật Quản lý thuế 2025 quy định về kiểm tra thuế như sau:
Kiểm tra thuế
1. Nguyên tắc kiểm tra thuế:
a) Áp dụng quản lý rủi ro và ứng dụng công nghệ thông tin trong kiểm tra thuế; ưu tiên kiểm tra trực tuyến, từ xa trên dữ liệu điện tử;
b) Tuân thủ quy định của pháp luật và không cản trở hoạt động bình thường của người nộp thuế;
c) Việc kiểm tra thuế nhằm đánh giá tính đầy đủ, chính xác, trung thực của việc kê khai, nộp thuế và việc tuân thủ pháp luật về thuế của người nộp thuế;
d) Việc kiểm tra thuế của cơ quan thuế không trùng lặp về nội dung, phạm vi, thời gian giữa cơ quan thanh tra, kiểm tra, Kiểm toán nhà nước, trừ trường hợp có bằng chứng, căn cứ vi phạm cần kiểm tra lại;
đ) Kiểm tra việc xác định giá giao dịch liên kết của người nộp thuế theo nguyên tắc giao dịch độc lập và bản chất kinh tế của hoạt động, giao dịch phát sinh quyết định nghĩa vụ thuế tương ứng với giá trị tạo ra từ bản chất kinh tế của hoạt động kinh doanh, giao dịch phát sinh của người nộp thuế; không công nhận các giao dịch liên kết không theo nguyên tắc giao dịch độc lập làm giảm nghĩa vụ thuế của doanh nghiệp.
...
Như vậy, theo Luật Quản lý thuế 2025, nguyên tắc kiểm tra thuế được quy định như sau:
- Áp dụng quản lý rủi ro và ứng dụng công nghệ thông tin trong kiểm tra thuế; ưu tiên kiểm tra trực tuyến, từ xa trên dữ liệu điện tử;
- Tuân thủ quy định của pháp luật và không cản trở hoạt động bình thường của người nộp thuế;
- Việc kiểm tra thuế nhằm đánh giá tính đầy đủ, chính xác, trung thực của việc kê khai, nộp thuế và việc tuân thủ pháp luật về thuế của người nộp thuế;
- Việc kiểm tra thuế của cơ quan thuế không trùng lặp về nội dung, phạm vi, thời gian giữa cơ quan thanh tra, kiểm tra, Kiểm toán nhà nước, trừ trường hợp có bằng chứng, căn cứ vi phạm cần kiểm tra lại;
- Kiểm tra việc xác định giá giao dịch liên kết của người nộp thuế theo nguyên tắc giao dịch độc lập và bản chất kinh tế của hoạt động, giao dịch phát sinh quyết định nghĩa vụ thuế tương ứng với giá trị tạo ra từ bản chất kinh tế của hoạt động kinh doanh, giao dịch phát sinh của người nộp thuế; không công nhận các giao dịch liên kết không theo nguyên tắc giao dịch độc lập làm giảm nghĩa vụ thuế của doanh nghiệp.
Lưu ý:
Luật Quản lý thuế 2025 có hiệu lực từ 01/7/2026. Tuy nhiên Điều 13, Điều 26 Luật Quản lý thuế 2025 có hiệu lực từ 01/01/2026.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];