Năm 2026 đăng ký người phụ thuộc giảm trừ gia cảnh dùng mẫu nào khi mẫu 07 bị bãi bỏ?
>>> Tải về trọn bộ văn bản pháp luật hướng dẫn Luật Thuế TNCN 2025. >>> Tải về trọn bộ văn bản pháp luật hướng dẫn Luật Thuế GTGT 2025. >>> Tải về trọn bộ văn bản pháp luật hướng dẫn Luật Quản lý thuế 2025. |
Theo Mục 9.11 Phụ lục I ban hành kèm theo Nghị định 126/2020/NĐ-CP hồ sơ đăng ký người phụ thuộc giảm trừ gia cảnh đối với cá nhân có thu nhập từ tiền lương, tiền công gồm các biểu mẫu sau:
- Mẫu 07/ĐK-NPT-TNCN: Bản đăng ký người phụ thuộc
- Mẫu 07/XN-NPT-TNCN: Phụ lục bảng kê khai về người phải trực tiếp nuôi dưỡng, Hồ sơ chứng minh người phụ thuộc theo quy định của Luật Thuế thu nhập cá nhân 2025
- Mẫu 07/THĐK-NPT-TNCN: Phụ lục bảng tổng hợp đăng ký người phụ thuộc cho người giảm trừ gia cảnh (áp dụng đối với tổ chức, cá nhân trả thu nhập thực hiện đăng ký giảm trừ người phụ thuộc cho người lao động)
Đồng thời, thủ tục đăng ký người phụ thuộc giảm trừ gia cảnh đối với cá nhân có thu nhập từ tiền lương, tiền công được quy định riêng tại Mục 27 Phụ lục II ban hành kèm theo Quyết định 4472/QĐ-BTC năm 2025.
Và tại Mục 18 Phụ lục II ban hành kèm theo Quyết định 4472/QĐ-BTC năm 2025 quy định thủ tục đăng ký thuế lần đầu cho người phụ thuộc để giảm trừ gia cảnh cho người nộp thuế (sử dụng mẫu 20-ĐK-TCT)
Tuy nhiên, ngày 27/06/2025, Bộ Tài chính đã công bố tài liệu thẩm định Dự thảo Nghị định Tải về sửa đổi, bổ sung một số điều của Nghị định 126/2020/NĐ-CP của Chính phủ quy định chi tiết một số điều của Luật Quản lý thuế 2019.
Theo đó, Bộ Tài chính đã đề xuất gộp thủ tục đăng ký người phụ thuộc (NPT) giảm trừ gia cảnh đối với cá nhân có thu nhập từ tiền lương, tiền công vào thủ tục hành chính đăng ký thuế lần đầu quy định tại Thông tư 86/2024/TT-BTC. Cụ thể gộp thủ tục đăng ký người phụ thuộc vào đăng ký thuế lần đầu thực hiện như sau:
Tức là tại Nghị định 126/2020/NĐ-CP sẽ bãi bỏ TTHC này, đồng thời tại thủ tục hành chính đăng ký thuế sẽ thay đổi về thành phần hồ sơ, bao gồm thành phần hồ sơ về đăng ký NPT (trước khi cắt giảm) và đăng ký thuế lần đầu. Tuy nhiên, để đảm bảo không trùng lặp thành phần hồ sơ, và các thông tin trên tờ khai này có thể truy vấn được từ CSDL Quốc gia về thông tin quan hệ của NNT và NPT trên cơ sở mã định danh cá nhân được sử dụng làm MST.
Theo đó, đề xuất bỏ thành phần hồ sơ đăng ký người phụ thuộc (trước khi cắt giảm) tại Phụ lục I, Nghị định 126/2020/NĐ-CP gồm mẫu 07/ĐK-NPT-TNCN-Bản đăng ký người phụ thuộc và mẫu 07/THĐK-NPT-TNCN-Phụ lục bảng tổng hợp đăng ký người phụ thuộc cho người giảm trừ gia cảnh (áp dụng đối với tổ chức, cá nhân trả thu nhập thực hiện đăng ký giảm trừ người phụ thuộc cho người lao động), mà sẽ sử dụng mẫu.
Như vậy, chỉ gộp thành phần hồ sơ gồm mẫu số 07/XN-NPT-TNCN - Phụ lục bảng kê khai về người phải trực tiếp nuôi dưỡng và hồ sơ chứng minh người phụ thuộc theo quy định của Luật Thuế thu nhập cá nhân 2007 với thành phần hồ sơ về đăng ký thuế lần đầu (mẫu 20-ĐK-TCT) được quy định tại Thông tư 86/2024/TT-BTC.
Ngày 31/12/2025, Chính phủ đã ban hành Nghị định 373/2025/NĐ-CP sửa đổi, bổ sung một số điều của Nghị định 126/2020/NĐ-CP ngày 19 tháng 10 năm 2020 của Chính phủ quy định chi tiết một số điều của Luật Quản lý thuế 2019.
Theo đó, Điều 10 Nghị định 373/2025/NĐ-CP sửa đổi, bổ sung Phụ lục I - Danh mục hồ sơ khai thuế kèm theo Nghị định 126/2020/NĐ-CP như sau:
Sửa đổi, bổ sung Phụ lục I - Danh mục hồ sơ khai thuế kèm theo Nghị định số 126/2020/NĐ-CP như sau:
1. Thay thế danh mục hồ sơ khai thuế tại Phụ lục I kèm theo Nghị định số 126/2020/NĐ-CP bằng danh mục hồ sơ khai thuế tại Phụ lục I kèm theo Nghị định này.
2. Ban hành Mẫu số 01/TTĐB tại Phụ lục I kèm theo Nghị định này và bãi bỏ các Mẫu số 01/TTĐB, Mẫu số 02/TTĐB tại Phụ lục II kèm theo Thông tư số 80/2021/TT-BTC ngày 29 tháng 9 năm 2021 của Bộ Tài chính.
...
Đồng thời, tại Điều 13 Nghị định 373/2025/NĐ-CP quy định hiệu lực thi hành như sau:
Điều khoản thi hành
1. Nghị định này có hiệu lực thi hành kể từ ngày 14 tháng 02 năm 2026.
2. Trường hợp người nộp thuế đã kê khai thuế theo mẫu biểu quy định tại Nghị định số 126/2020/NĐ-CP ngày 19 tháng 10 năm 2020 của Chính phủ và Thông tư số 80/2021/TT-BTC ngày 29 tháng 9 năm 2021 của Bộ Tài chính thì tiếp tục thực hiện kê khai thuế, quyết toán thuế cho kỳ tính thuế năm 2025 theo mẫu biểu quy định tại Nghị định số 126/2020/NĐ-CP ngày 19 tháng 10 năm 2020 của Chính phủ quy định chi tiết một số điều của Luật Quản lý thuế và Thông tư số 80/2021/TT-BTC ngày 29 tháng 9 năm 2021 của Bộ Tài chính.
Đối với các chuyến dầu thô, khí thiên nhiên xuất bán kể từ ngày 01 tháng 01 năm 2026 thì người nộp thuế kê khai theo mẫu biểu quy định tại Nghị định này.
...
Theo đó, tại Phụ lục I - Danh mục hồ sơ khai thuế kèm theo Nghị định 373/2025/NĐ-CP Tải về bỏ hồ sơ đăng ký người phụ thuộc thuộc danh mục hồ sơ khai thuế TNCN từ ngày 14/02/2026.
Ngoài ra, ngày 03/02/2026, Bộ Tài chính đã ban hành Quyết định 216/QĐ-BTC năm 2026 về danh mục thủ tục hành chính về thuế bị bãi bỏ thuộc phạm vi chức năng quản lý của Bộ Tài chính, trong đó, đã bãi bỏ thủ tục đăng ký người phụ thuộc giảm trừ gia cảnh đối với cá nhân có thu nhập từ tiền lương, tiền công từ ngày 14/02/2026.
Từ những quy định nêu trên, năm 2026 đăng ký người phụ thuộc giảm trừ gia cảnh trong trường hợp mẫu 07 bị bãi bỏ thì:
Có thể hiểu Mẫu 07 (mẫu thuộc danh mục bãi bỏ từ 14/2/2026) là thủ tục hành chính riêng chỉ để thông báo người phụ thuộc, trong khi thông tin người phụ thuộc đã có MST, dữ liệu quan hệ nhân thân đã nằm trong Cơ sở dữ liệu dân cư và Cơ sở dữ liệu thuế.
Theo đó, khi mẫu 07 bị bãi bỏ từ ngày 14/02/2026 thì sẽ sử dụng mẫu 20-ĐK-TCT.
- Việc bỏ thủ tục đăng ký người phụ thuộc giảm trừ gia cảnh và gộp vào thủ tục “Đăng ký thuế cho người phụ thuộc để giảm trừ gia cảnh của người nộp thuế thu nhập cá nhân" sẽ tạo điều kiện thuận lợi cho NNT, tránh phải thực hiện kê khai nhiều thông tin trùng lập. Do khi thực hiện đăng ký thuế người phụ thuộc, đăng ký giảm trừ gia cảnh NPT thì NNT đều phải kê khai các thông tin định danh của NPT.
- Về tác động đến việc thực hiện của cơ quan thuế: việc Đăng ký người phụ thuộc (NPT) giảm trừ gia cảnh đối với cá nhân có thu nhập từ tiền lương, tiền công" và gộp vào thủ tục “Đăng ký thuế cho người phụ thuộc để giảm trừ gia cảnh của người nộp thuế thu nhập cá nhân" hỗ trợ CQT giảm tải số lượng hồ sơ cần phải xử lý liên quan đến người phụ thuộc, đảm bảo tính chính xác của việc đăng ký giảm trừ gia cảnh NPT.
Lưu ý: Hiện vẫn chưa có văn bản chính thức, nội dung trên sẽ được áp dụng nếu có quy định pháp luật chính thức ban hành trong thời gian tới.
Xem thêm:
>> Thực hư bỏ thủ tục đăng ký người phụ thuộc giảm trừ gia cảnh theo Quyết định 216 ra sao?
>> 14 thủ tục hành chính về thuế bị bãi bỏ thuộc phạm vi quản lý của Bộ Tài chính từ ngày 14/02/2026?
>> Đã có Quyết định 216/QĐ-BTC về thủ tục hành chính thuế được sửa đổi và bãi bỏ từ ngày 14/02/2026?
>> Hướng dẫn tra cứu nợ thuế thu nhập cá nhân mới nhất được thực hiện ra sao?
Năm 2026 đăng ký người phụ thuộc giảm trừ gia cảnh dùng mẫu nào khi mẫu 07 bị bãi bỏ? (Hình từ Internet)
Mẫu 20-ĐK-TCT theo Thông tư 86 có dạng ra sao?
Theo Thông tư 86/2024/TT-BTC quy định về đăng ký thuế. Theo đó, tại phụ lục II ban hành kèm theo Thông tư 86/2024/TT-BTC quy định về danh mục mẫu biểu hồ sơ của người nộp thuế gửi đến cơ quan thuế.
Trong đó, mẫu 20-ĐK-TCT tại phụ lục II ban hành kèm theo Thông tư 86/2024/TT-BTC là mẫu Tờ khai đăng ký thuế dùng cho người phụ thuộc của cá nhân có thu nhập từ tiền lương, tiền công để tính giảm trừ gia cảnh.
Mẫu 20-ĐK-TCT tại phụ lục II ban hành kèm theo Thông tư 86/2024/TT-BTC có dạng như sau:
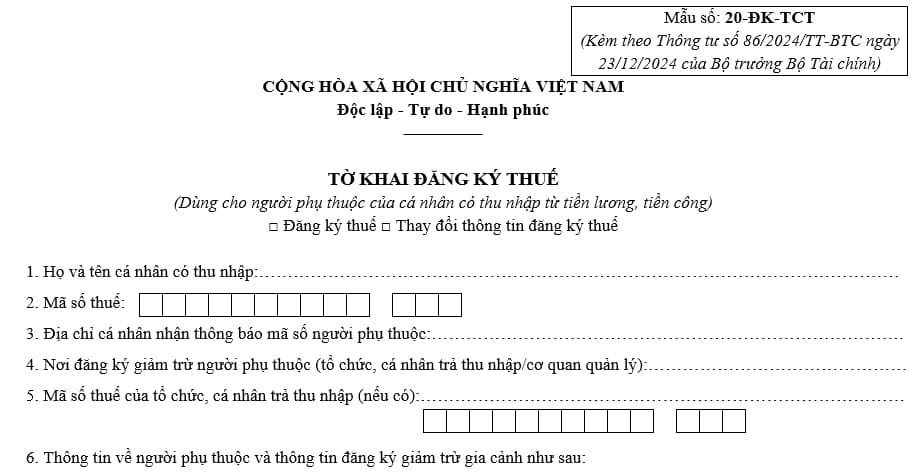
Tải về Mẫu 20-ĐK-TCT Tờ khai đăng ký thuế dùng cho người phụ thuộc của cá nhân có thu nhập từ tiền lương, tiền công để tính giảm trừ gia cảnh
Theo đó, cách điền tờ khai đăng ký người phụ thuộc mẫu 20-ĐK-TCT như sau:
(1) Họ và tên người có thu nhập
(2) Mã số thuế:
(3) Địa chỉ cá nhân nhận thông báo mã số người phụ thuộc:
(4) Nơi đăng ký giảm trừ người phụ thuộc (tổ chức, cá nhân trả thu nhập/cơ quan quản lý)
(5) Mã số thuế của tổ chức, cá nhân trả thu nhập (nếu có)
(6) Thông tin về người phụ thuộc và thông tin đăng ký giảm trừ gia cảnh
(7) Cá nhân chỉ tích vào 1 trong 2 chỉ tiêu “Đăng ký thuế” hoặc “Thay đổi thông tin đăng ký thuế” tương ứng với hồ sơ của người phụ thuộc là hồ sơ đăng ký thuế lần đầu hoặc hồ sơ thay đổi thông tin đăng ký thuế.
(8) Người phụ thuộc có quốc tịch Việt Nam thì khai số định danh cá nhân vào chỉ tiêu 6 và không cần kê khai các chỉ tiêu 7, 8, 9, 10, 11. Cơ quan thuế tự động tích hợp dữ liệu “địa chỉ thường trú”, “địa chỉ hiện tại” của người phụ thuộc từ Cơ sở dữ liệu quốc gia về dân cư để đưa vào chỉ tiêu 10, 11.
(9) Trường hợp thay đổi thông tin đăng ký thuế: Khai mã số thuế đã cấp cho cá nhân hoặc số định danh cá nhân đã được cơ quan thuế thông báo sử dụng thay cho mã số thuế vào cột 5; các cột còn lại (trừ cột 2) cột nào có thông tin thay đổi mới khai, cột nào không có thông tin thay đổi thì để trống không khai.
Mức giảm trừ gia cảnh năm 2026 cho người phụ thuộc là bao nhiêu?
Căn cứ Điều 1 Nghị quyết 110/2025/UBTVQH15 quy định về Mức giảm trừ gia cảnh của thuế thu nhập cá nhân như sau:
Mức giảm trừ gia cảnh của thuế thu nhập cá nhân
Điều chỉnh mức giảm trừ gia cảnh quy định tại khoản 1 Điều 19 của Luật Thuế thu nhập cá nhân như sau:
a) Mức giảm trừ đối với đối tượng nộp thuế là 15,5 triệu đồng/tháng (186 triệu đồng/năm);
b) Mức giảm trừ đối với mỗi người phụ thuộc là 6,2 triệu đồng/tháng.
Như vậy, có thể thấy rằng, mức giảm trừ gia cảnh năm 2026 cho người phụ thuộc là 6,2 triệu đồng/tháng.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];