Vape là gì?
Vape tên gọi khác của thuốc là điện tử. Theo Dự thảo Nghị định xử phạt vi phạm hành chính trong lĩnh vực y tế sửa đổi, bổ sung một số điều của Nghị định 117/2020/NĐ-CP (Tải về) quy định xử phạt vi phạm hành chính trong lĩnh vực y tế, Bộ Y tế đã đề xuất bổ sung quy định về định nghĩa thuốc lá điện tử vào sau Điều 2 Nghị định 117/2020/NĐ-CP. Cụ thể như sau:
Điều 2a. Giải thích từ ngữ
1. Thuốc lá điện tử bao gồm thiết bị điện tử và dung dịch thuốc lá điện tử, được làm nóng khi dùng để tạo ra khí hơi cho người dùng hít vào; có bề ngoài giống sản phẩm thuốc lá điếu hoặc các hình dạng khác, bao gồm loại chứa nicotine hoặc không chứa nicotine, được thiết kế để có thể dùng một lần hoặc tái nạp dung dịch thuốc lá điện tử để dùng nhiều lần.
Như vậy, có thể hiểu Vape là thuốc lá điện tử bao gồm thiết bị điện tử và dung dịch thuốc lá điện tử, được làm nóng khi dùng để tạo ra khí hơi cho người dùng hít vào; có bề ngoài giống sản phẩm thuốc lá điếu hoặc các hình dạng khác, bao gồm loại chứa nicotine hoặc không chứa nicotine, được thiết kế để có thể dùng một lần hoặc tái nạp dung dịch thuốc lá điện tử để dùng nhiều lần.
Lưu ý: Thông tin trên chỉ mang tính tham khảo.
Năm 2025, có được sử dụng vape không?
Tại Nghị quyết 173/2024/QH15 ban hành ngày 30/11/2024 về hoạt động chất vấn tại kỳ họp thứ 8, Quốc hội khóa XV.
Theo đó, Quốc hội thống nhất cấm sản xuất, kinh doanh, nhập khẩu, chứa chấp, vận chuyển, sử dụng vape (thuốc lá điện tử), thuốc lá nung nóng, các loại khí, chất gây nghiện, gây tác hại cho sức khỏe con người từ năm 2025, bảo đảm sức khỏe cộng đồng, trật tự, an toàn xã hội;
Giao Chính phủ tổ chức thực hiện cụ thể. Đẩy mạnh công tác tuyên truyền, nâng cao nhận thức của người dân, đặc biệt là đối với thanh niên, thiếu niên về tác hại của rượu, bia, thuốc lá, việc sử dụng vape (thuốc lá điện tử), thuốc lá nung nóng, các loại khí, chất gây nghiện, gây tác hại cho sức khỏe con người.
Như vậy, kể từ 01/01/2025 sẽ cấm sử dụng vape (thuốc lá điện tử) và thuốc lá điện tử sẽ bị coi là mặt hàng cấm tại Việt Nam. Nếu cá nhân, tổ chức vi phạm sử dụng vape, sẽ bị xử phạt theo quy định pháp luật.
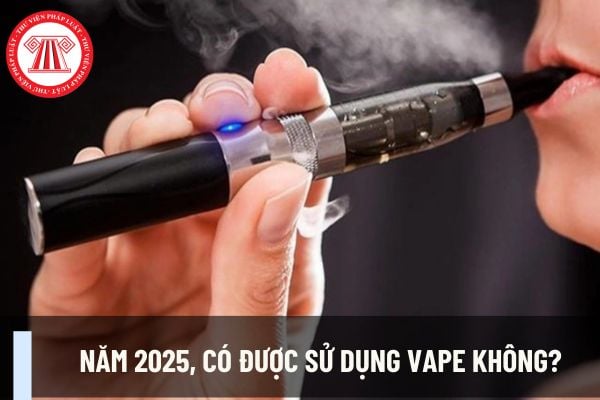
Năm 2025, có được sử dụng vape không? (Hình từ Internet)
Thuốc lá điện tử có chịu thuế tiêu thụ đặc biệt không?
Căn cứ theo Điều 2 Luật Thuế tiêu thụ đặc biệt 2008 được sửa đổi bởi khoản 1 Điều 1 Luật Thuế tiêu thụ đặc biệt sửa đổi 2014 có quy định cụ thể như sau:
Đối tượng chịu thuế
1. Hàng hóa:
a) Thuốc lá điếu, xì gà và chế phẩm khác từ cây thuốc lá dùng để hút, hít, nhai, ngửi, ngậm;
b) Rượu;
c) Bia;
d) Xe ô tô dưới 24 chỗ, kể cả xe ô tô vừa chở người, vừa chở hàng loại có từ hai hàng ghế trở lên, có thiết kế vách ngăn cố định giữa khoang chở người và khoang chở hàng;
đ) Xe mô tô hai bánh, xe mô tô ba bánh có dung tích xi lanh trên 125cm3;
e) Tàu bay, du thuyền;
g) Xăng các loại
h) Điều hoà nhiệt độ công suất từ 90.000 BTU trở xuống;
i) Bài lá;
k) Vàng mã, hàng mã.
2. Dịch vụ:
a) Kinh doanh vũ trường;
b) Kinh doanh mát-xa (massage), ka-ra-ô-kê (karaoke);
c) Kinh doanh ca-si-nô (casino); trò chơi điện tử có thưởng bao gồm trò chơi bằng máy giắc-pót (jackpot), máy sờ-lot (slot) và các loại máy tương tự;
d) Kinh doanh đặt cược;
đ) Kinh doanh gôn (golf) bao gồm bán thẻ hội viên, vé chơi gôn;
e) Kinh doanh xổ số.
Như vậy, theo quy định trên thuốc lá điện tử không thuộc đối tượng chịu thuế tiêu thụ đặc biệt. Do đó, thuốc là điện tử không phải chịu thuế tiêu thụ đặc biệt.
Lưu ý: Từ năm 2025, mọi hoạt động liên quan đến thuốc lá điện tử tại Việt Nam sẽ chính thức bị cấm theo Nghị quyết 173/2024/QH15 ban hành ngày 30/11/2024, cá nhân, tổ chức vi phạm, sẽ bị xử phạt theo các quy định.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];