Mở tài khoản đối với Trung tâm Phục vụ hành chính công cấp xã tại kho bạc theo Công văn 324?
Vừa qua, Kho bạc Nhà nước khu vực XIV đã ban hành Công văn 324/KBXIV-KTNN năm 2025 Tải về về việc một số lưu ý mở tài khoản của UBND các xã, phường và đặc khu tại kho bạc.
Theo đó, Kho bạc Nhà nước khu vực XIV đề nghị Ủy ban nhân dân các xã, phường và đặc khu của tỉnh Khánh Hòa và tỉnh Đắk Lắk thực hiện thủ tục mở tài khoản tại kho bạc theo quy định và lưu ý một số nội dung được quy định cụ thể tại Công văn 324/KBXIV-KTNN năm 2025. Trong đó có hướng dẫn đối với hướng dẫn mở tài khoản đối với Trung tâm Phục vụ hành chính công cấp xã tại kho bạc như sau:
Căn cứ tại điểm a khoản 3 Điều 7 Nghị định 118/2025/NĐ-CP về thực hiện thủ tục hành chính theo cơ chế một cửa, một cửa liên thông tại Bộ phận Một cửa và Cổng Dịch vụ công quốc gia, UBND cấp xã quyết định thành lập Trung tâm Phục vụ hành chính công cấp xã. Trung tâm này là tổ chức hành chính trực thuộc UBND cấp xã, có con dấu và tài khoản riêng để thực hiện các nhiệm vụ và quyền hạn được giao theo quy định của pháp luật.
(1) Về vị trí pháp lý
- Trung tâm Phục vụ hành chính công cấp xã là đơn vị dự toán cấp 1 của ngân sách nhà nước cấp xã, đồng thời là đơn vị sử dụng ngân sách.
- Trung tâm sử dụng mã Chương 833 và mã quan hệ ngân sách do Sở Tài chính tỉnh cấp.
(2) Về mở tài khoản giao dịch:
- Chủ tài khoản: Giám đốc Trung tâm Phục vụ hành chính công cấp xã
- Kế toán trưởng: Thực hiện theo mục 2 Công văn 4444/BNV-CCVC năm 2025.
- Tài khoản giao dịch:
+ Tài khoản dự toán: 9523.4. MāQHNS, 9527.4.MIQHNS;
+ Tài khoản thu phí, lệ phí: 3511.0.MaQHNS:
+ Tài khoản khác (nếu có) được mở theo quy định pháp luật, phù hợp với nhiệm vụ chuyên môn của đơn vị
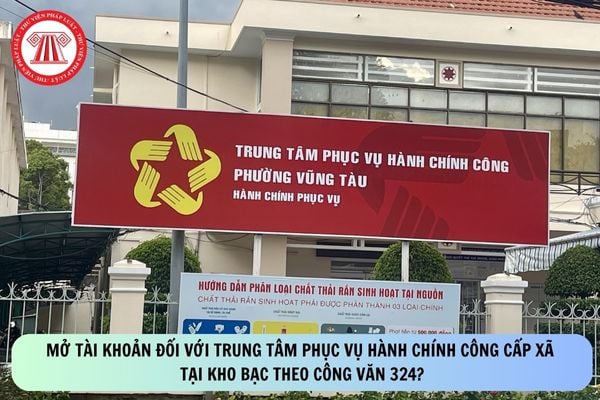
Mở tài khoản đối với Trung tâm Phục vụ hành chính công cấp xã tại kho bạc theo Công văn 324? (Hình từ Internet)
Tài khoản, phân loại tài khoản mở tại Kho bạc Nhà nước như thế nào?
Theo Điều 4 Thông tư 18/2020/TT-BTC, tài khoản mở tại Kho bạc Nhà nước là tổ hợp tài khoản kế toán bao gồm mã tài khoản kế toán được kết hợp với các đoạn mã khác được quy định trong Chế độ kế toán ngân sách nhà nước và hoạt động nghiệp vụ Kho bạc Nhà nước ban hành theo Thông tư 77/2017/TT-BTC; trong đó, mã đơn vị có quan hệ với ngân sách (ĐVQHNS) là mã bắt buộc dùng để phân biệt tài khoản của từng đơn vị, tổ chức khác nhau.
Tùy theo yêu cầu quản lý và nội dung sử dụng kinh phí, các loại tài khoản mở tại Kho bạc Nhà nước được phân loại cụ thể như sau:
(1) Tài khoản dự toán
Tài khoản dự toán được mở cho các đơn vị thụ hưởng kinh phí của ngân sách nhà nước (NSNN), các tổ chức ngân sách theo hình thức cấp bằng dự toán gồm: tài khoản dự toán chi thường xuyên, dự toán chi đầu tư xây dựng cơ bản, dự toán chi đầu tư phát triển khác, dự toán chi kinh phí ủy quyền, dự toán chi chuyển giao, dự toán chi bằng lệnh chi tiền,...
(2) Tài khoản tiền gửi
Tài khoản tiền gửi được mở cho các đơn vị sử dụng ngân sách, đơn vị sự nghiệp, các tổ chức, bao gồm mã tài khoản kế toán thuộc Nhóm 37 - Phải trả tiền gửi của các đơn vị, cụ thể như sau:
- Tài khoản tiền gửi của đơn vị hành chính, sự nghiệp: Tiền gửi dự toán, Tiền gửi thu phí, Tiền gửi thu sự nghiệp khác, Tiền gửi khác.
- Tài khoản tiền gửi của xã: Tiền gửi vốn đầu tư do xã quản lý, Tiền gửi các quỹ tài chính ngoài ngân sách của xã, Tiền gửi khác.
- Tài khoản tiền gửi của ban quản lý dự án.
- Tài khoản tiền gửi có mục đích.
- Tài khoản tiền gửi của các tổ chức.
- Tài khoản tiền gửi của các quỹ.
- Tài khoản tiền gửi đặc biệt của các đơn vị.
- Tiền gửi của đơn vị khác.
(3) Tài khoản có tính chất tiền gửi
Tài khoản có tính chất tiền gửi mở cho các đơn vị, tổ chức bao gồm mã tài khoản kế toán cụ thể như sau:
- Tài khoản tiền gửi thuộc “Nhóm 35 - Phải trả về thu ngân sách” được mở cho các cơ quan thu (Tài chính, Thuế, Hải quan, Kiểm toán Nhà nước, Thanh tra Tài chính, Thanh tra Chính phủ, cơ quan có thẩm quyền khác) để phản ánh các khoản thu phí trước khi trích nộp ngân sách nhà nước, các khoản thuế hàng tạm nhập, tái xuất, các khoản phải trả theo kiến nghị, các khoản thu chờ xử lý, phải trả về thu ngân sách năm sau và các khoản tạm thu khác.
- Tài khoản tạm giữ chờ xử lý mở cho các cơ quan thu để phản ánh tài sản tạm giữ chờ xử lý theo quy định của pháp luật và được mở chi tiết theo cơ quan Tài chính, cơ quan Hải quan và các cơ quan khác.
- Tài khoản phải trả khác được mở để phản ánh các khoản phải trả khác ngoài nội dung các tài khoản đã mở theo nội dung nêu trên.
(4) Tài khoản thu, chi của cơ quan quản lý thu
Tài khoản thu, chi của cơ quan quản lý thu mở cho các cơ quan thu để theo dõi các khoản thu, chi NSNN do cơ quan thu quản lý.
Kho bạc Nhà nước có trách nhiệm cung cấp những thông tin gì của người nộp thuế?
Căn cứ Điều 98 Luật Quản lý thuế 2019 quy định như sau:
Trách nhiệm của tổ chức, cá nhân có liên quan trong việc cung cấp thông tin người nộp thuế
1. Các cơ quan sau đây có trách nhiệm cung cấp thông tin người nộp thuế cho cơ quan quản lý thuế:
a) Cơ quan cấp giấy chứng nhận đăng ký đầu tư, giấy chứng nhận đăng ký doanh nghiệp, giấy phép thành lập và hoạt động có trách nhiệm cung cấp thông tin về nội dung giấy chứng nhận đăng ký đầu tư, giấy chứng nhận đăng ký doanh nghiệp, giấy chứng nhận đăng ký hợp tác xã, giấy chứng nhận đăng ký kinh doanh, giấy phép hành nghề, giấy phép thành lập và hoạt động, giấy chứng nhận thay đổi nội dung đăng ký kinh doanh của tổ chức, cá nhân cho cơ quan quản lý thuế trong thời hạn 07 ngày làm việc kể từ ngày cấp và cung cấp thông tin khác theo yêu cầu của cơ quan quản lý thuế;
b) Kho bạc Nhà nước cung cấp thông tin về số tiền thuế đã nộp, đã hoàn của người nộp thuế.
...
Theo quy định trên, có thể hiểu rằng, Kho bạc Nhà nước có trách nhiệm cung cấp những thông tin về số tiền thuế đã nộp, đã hoàn của người nộp thuế.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];