Mẫu báo cáo tình hình tai nạn lao động của người sử dụng lao động 6 tháng đầu năm 2026?
Theo Điều 24 Nghị định 39/2016/NĐ-CP quy định về thời điểm báo cáo tổng hợp hợp tình hình tai nạn lao động của người sử dụng lao động như sau:
Việc báo cáo tai nạn lao động theo quy định tại Điều 36 Luật An toàn, vệ sinh lao động 2015 được thực hiện như sau:
- Người sử dụng lao động gửi báo cáo tổng hợp tình hình tai nạn lao động về Sở Lao động - Thương binh và Xã hội, nơi đặt trụ sở chính của người sử dụng lao động; báo cáo gửi trước ngày 05 tháng 7 hằng năm đối với báo cáo 6 tháng đầu năm và trước ngày 10 tháng 01 năm sau đối với báo cáo năm theo mẫu. Báo cáo gửi bằng một trong các hình thức sau đây: trực tiếp, fax, đường bưu điện, thư điện tử.
Quy định tại Phụ lục XII ban hành kèm theo Nghị định 39/2016/NĐ-CP về mẫu báo cáo tình hình tai nạn lao động của người sử dụng lao động như sau:
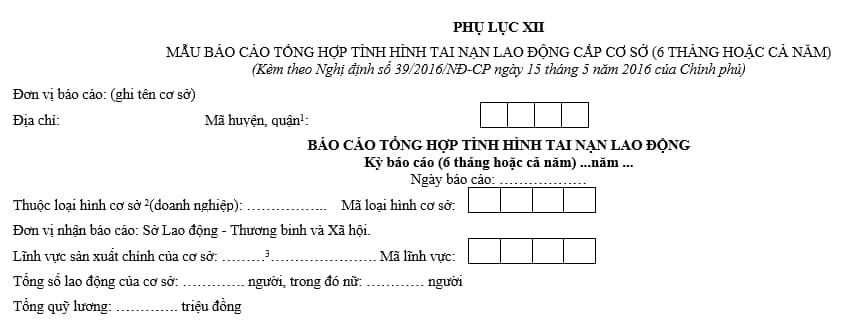
Tải về Mẫu báo cáo tình hình tai nạn lao động của người sử dụng lao động 6 tháng đầu năm 2026
Hướng dẫn lập báo cáo tai nạn lao động 2026
(1) Ghi mã số theo Danh Mục đơn vị hành chính do Thủ tướng Chính phủ ban hành theo quy định của Luật Thống kê 2015.
(2) Ghi tên, mã số theo danh Mục và mã số các đơn vị kinh tế, hành chính sự nghiệp theo quy định pháp luật hiện hành trong báo cáo thống kê.
(3) Ghi tên ngành, mã ngành theo Hệ thống ngành kinh tế do Thủ tướng Chính phủ ban hành theo quy định của Luật Thống kê 2015.
(4) Ghi 01 nguyên nhân chính gây tai nạn lao động.
(5) Ghi tên và mã số theo danh Mục yếu tố gây chấn thương.
(6) Ghi tên và mã số nghề nghiệp theo danh Mục nghề nghiệp do Thủ tướng Chính phủ ban hành theo quy định của Luật Thống kê 2015.

Mẫu báo cáo tình hình tai nạn lao động của người sử dụng lao động 6 tháng đầu năm 2026? (Hình từ Internet)
Hạn nộp báo cáo tai nạn lao động 6 tháng đầu năm 2026 chậm nhất ngày nào?
Căn cứ theo khoản 1 Điều 24 Nghị định 39/2016/NĐ-CP quy định như sau:
Thời Điểm, mẫu báo cáo tai nạn lao động
Việc báo cáo tai nạn lao động theo quy định tại Điều 36 Luật An toàn, vệ sinh lao động được thực hiện như sau:
1. Người sử dụng lao động gửi báo cáo tổng hợp tình hình tai nạn lao động về Sở Lao động - Thương binh và Xã hội, nơi đặt trụ sở chính của người sử dụng lao động; báo cáo gửi trước ngày 05 tháng 7 hằng năm đối với báo cáo 6 tháng đầu năm và trước ngày 10 tháng 01 năm sau đối với báo cáo năm theo mẫu quy định tại Phụ lục XII ban hành kèm theo Nghị định này. Báo cáo gửi bằng một trong các hình thức sau đây: trực tiếp, fax, đường bưu điện, thư điện tử.
...
Theo đó, thời hạn nộp báo cáo tai nạn lao động theo quy định trước ngày 05 tháng 7 hằng năm đối với báo cáo 6 tháng đầu năm và trước ngày 10 tháng 01 năm sau đối với báo cáo năm.
Như vậy, hạn nộp báo cáo tai nạn lao động 6 tháng đầu năm 2026 chậm nhất là ngày 05/7/2026.
Nhận tiền bồi thường tai nạn lao động có phải nộp thuế thu nhập cá nhân không?
Căn cứ quy định tại khoản 1 Điều 3 Thông tư 111/2013/TT-BTC được sửa đổi bởi khoản 3 Điều 12 Thông tư 92/2015/TT-BTC về bồi thường tai nạn lao động như sau:
Các khoản thu nhập được miễn thuế
1. Căn cứ quy định tại Điều 4 của Luật Thuế thu nhập cá nhân, Điều 4 của Nghị định số 65/2013/NĐ-CP, các khoản thu nhập được miễn thuế bao gồm:
....
n) Thu nhập từ bồi thường hợp đồng bảo hiểm nhân thọ, phi nhân thọ, bảo hiểm sức khỏe; tiền bồi thường tai nạn lao động; tiền bồi thường, hỗ trợ theo quy định của pháp luật về bồi thường, hỗ trợ, tái định cư; các khoản bồi thường Nhà nước và các khoản bồi thường khác theo quy định của pháp luật về bồi thường Nhà nước. Cụ thể như sau:
n.1) Thu nhập từ bồi thường hợp đồng bảo hiểm nhân thọ, phi nhân thọ, bảo hiểm sức khỏe là khoản tiền mà cá nhân nhận được do tổ chức bảo hiểm nhân thọ, phi nhân thọ, bảo hiểm sức khỏe trả cho người được bảo hiểm theo thỏa thuận tại hợp đồng bảo hiểm đã ký kết. Căn cứ xác định khoản bồi thường này là văn bản hoặc quyết định bồi thường của tổ chức bảo hiểm hoặc Tòa án và chứng từ trả tiền bồi thường.
n.2) Thu nhập từ tiền bồi thường tai nạn lao động là khoản tiền người lao động nhận được từ người sử dụng lao động hoặc quỹ bảo hiểm xã hội do bị tai nạn trong quá trình tham gia lao động. Căn cứ xác định khoản bồi thường này là văn bản hoặc quyết định bồi thường của người sử dụng lao động hoặc Tòa án và chứng từ chi bồi thường tai nạn lao động.
n.3) Thu nhập từ bồi thường, hỗ trợ theo quy định của pháp luật về bồi thường, hỗ trợ, tái định cư là tiền bồi thường, hỗ trợ do Nhà nước thu hồi đất, kể cả các khoản thu nhập do các tổ chức kinh tế bồi thường, hỗ trợ khi thực hiện thu hồi đất theo quy định.
Căn cứ để xác định thu nhập từ bồi thường, hỗ trợ theo quy định của pháp luật về bồi thường, hỗ trợ, tái định cư là quyết định của cơ quan Nhà nước có thẩm quyền về việc thu hồi đất, bồi thường tái định cư và chứng từ chi tiền bồi thường.
n.4) Thu nhập từ bồi thường Nhà nước và các khoản bồi thường khác theo quy định của pháp luật về bồi thường Nhà nước là khoản tiền cá nhân được bồi thường do các quyết định xử phạt vi phạm hành chính không đúng của người có thẩm quyền, của cơ quan Nhà nước có thẩm quyền gây thiệt hại đến quyền lợi của cá nhân; thu nhập từ bồi thường cho người bị oan do cơ quan có thẩm quyền trong hoạt động tố tụng hình sự quyết định. Căn cứ xác định khoản bồi thường này là quyết định của cơ quan Nhà nước có thẩm quyền buộc cơ quan hoặc cá nhân có quyết định sai phải bồi thường và chứng từ chi bồi thường.
.....
Theo đó, khoản tiền bồi thường tai nạn lao động thuộc khoản thu nhập được miễn thuế. Như vậy, nhận bồi thường tai nạn lao động thì không phải nộp thuế TNCN.
Cập nhật mới: Hiện hành, Luật Thuế thu nhập cá nhân 2025 thay thế Luật Thuế thu nhập cá nhân 2007, có hiệu lực từ 1/7/2026 (riêng một số quy định liên quan đến thu nhập từ kinh doanh, tiền lương tiền công của cá nhân cư trú có hiệu lực từ 1/1/2026). Tuy nhiên, Bộ Tài chính chưa ban hành Thông tư hướng dẫn Luật Thuế thu nhập cá nhân 2025 thay thế Thông tư 111/2013/TT-BTC nên người nộp thuế tạm thời tham khảo quy định tại Thông tư 111/2013/TT-BTC để thực hiện.
Căn cứ theo khoản 11 Điều 4 Luật Thuế thu nhập cá nhân 2025 quy định Thu nhập từ bồi thường hợp đồng bảo hiểm nhân thọ, phi nhân thọ, tiền bồi thường tai nạn lao động, khoản bồi thường nhà nước và các khoản bồi thường khác theo quy định của pháp luật thuộc thu nhập được miễn thuế TNCN

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];