Luật Thuế nào sẽ thay đổi sau Kỳ họp thứ 10 của Quốc hội khóa XV?
Tại kỳ họp thứ 10 Quốc hội khóa XV khai mạc vào sáng ngày 20/10/2025; Quốc hội khóa XV sẽ xem xét và thông qua 49 Dự án luật được trình.
Căn cứ tại Nghị quyết 92/2025/UBTVQH15, Ủy ban Thường vụ Quốc hội đã quyết nghị về điều chỉnh Chương trình lập pháp năm 2025, cụ thể tại Điều 1 Nghị quyết 92/2025/UBTVQH15 quy định như sau:
Điều chỉnh Chương trình lập pháp năm 2025
Bổ sung vào Chương trình lập pháp năm 2025 trình Quốc hội cho ý kiến và thông qua tại Kỳ họp thứ 10 (tháng 10/2025) đối với các dự án:
1. Luật Quản lý thuế (sửa đổi);
2. Luật Thuế thu nhập cá nhân (sửa đổi);
3. Luật Bảo vệ bí mật nhà nước (sửa đổi), thực hiện theo trình tự, thủ tục rút gọn;
4. Luật Viên chức (sửa đổi), thực hiện theo trình tự, thủ tục rút gọn.
Từ quy định trên, có thể thấy những Luật Thuế sau đây dự kiến sẽ thay đổi sau khi được Quốc hội xem xét và thông qua tại Kỳ họp thứ 10:
>>> Được sửa đổi bởi: Luật Quản lý thuế (sửa đổi) Tải về
(2) Luật Thuế thu nhập cá nhân 2007
>>> Được sửa đổi bởi: Luật Thuế thu nhập cá nhân (sửa đổi) Tải về
Như vậy, sau kỳ họp thứ 10 Quốc hội khóa XV, dự kiến Luật Quản lý (sửa đổi) và Luật Thuế thu nhập cá nhân (sửa đổi) sẽ được thông qua và có hiệu lực thi hành.
Đây là câu trả lời cho câu hỏi: Luật Thuế nào sẽ thay đổi sau Kỳ họp thứ 10 của Quốc hội khóa XV?
Trên đây là nội dung "Luật Thuế nào sẽ thay đổi sau Kỳ họp thứ 10 của Quốc hội khóa XV?"
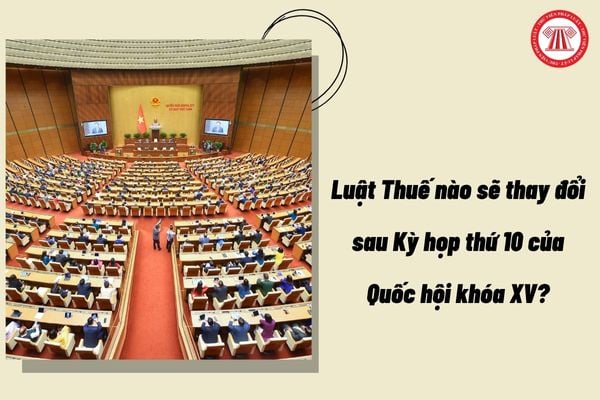
Luật Thuế nào sẽ thay đổi sau Kỳ họp thứ 10 của Quốc hội khóa XV? (Hình từ Internet)
04 nhóm nội dung mới theo Dự thảo Luật Quản lý thuế sửa đổi?
Thuế tỉnh Đắk Lắk đã có Công văn 933/DLA-NVDTPC năm 2025 Tải về về việc tuyên truyền, phổ biến dự thảo Luật Quản lý thuế (sửa đổi).
Theo đó, Thuế tỉnh Đắk Lắk tuyên truyền, phổ biến một số điểm mới, điểm nổi bật trong dự thảo Luật Quản lý thuế (sửa đổi), với nội dung như sau:
- Dự thảo Luật Quản lý thuế (sửa đổi) gồm 9 Chương, 53 Điều, đã được sắp xếp, thu gọn so với Luật Quản lý thuế 2019 (17 Chương, 152 Điều).
- Dự thảo Luật có 9 nội dung kế thừa quy định tại Luật Quản lý thuế 2019. Đây là những nội dung đã được thực hiện ổn định, không phát sinh vướng mắc.
Dưới đây là 4 nhóm nội dung mới tại Dự thảo Luật Quản lý thuế sửa đổi, cụ thể như sau:
(1) Về phân nhóm người nộp thuế trong quản lý thuế: Bổ sung quy định phân nhóm người nộp thuế dựa trên các tiêu chí cụ thể, làm cơ sở đánh giá mức độ rủi ro về thuế, mức độ tuân thủ pháp luật; áp dụng biện pháp quản lý thuế phù hợp và xác định chế độ ưu tiên đối với người nộp thuế.
(2) Về khai thuế, tính thuế, khấu trừ thuế đối với hộ kinh doanh, cá nhân kinh doanh: Hộ, cá nhân kinh doanh thực hiện xác định nghĩa vụ thuế theo quy định của pháp luật về thuế. Cơ quan thuế hỗ trợ hộ, cá nhân kinh doanh thực hiện khai thuế trên cơ sở dữ liệu của cơ quan thuê và thông tin do người nộp thuế cung cấp. Nội dung này để thực hiện chủ trương theo Nghị quyết 68-NQ/TW năm 2025 về xóa bỏ thuế khoản từ ngày 01/01/2026.
(3) Về hợp tác quốc tế về thuế, quản lý thuế quốc tế tại Chương IV bổ sung mới nguyên tắc hợp tác quốc tế, nội dung quản lý thuế quốc tế và nguyên tắc thực hiện thủ tục thỏa thuận song phương (MAP), thỏa thuận trước về phương pháp xác định giá tính thuế (APA).
(4) Bổ sung một chương mới (Chương V) quy định về quản lý rủi ro, quản lý tuân thủ, ứng dụng công nghệ, dữ liệu và chuyển đổi số trong quản lý thuế. Đây là cơ sở pháp lý để thực hiện quản lý thuế hiện đại dựa trên áp dụng nguyên tắc quản lý rủi ro, quản lý tuân thủ, dữ liệu lớn, thúc đẩy tích hợp dữ liệu, chia sẻ thông tin theo thông lệ quốc tế.
Những điểm mới đáng chú ý của Dự thảo Luật Thuế thu nhập cá nhân sửa đổi?
Dưới đây là những điểm mới đáng chú ý của Dự thảo Luật Thuế thu nhập cá nhân sửa đổi Tải về cần lưu ý:
(1) Bỏ thuế 20% trên lãi chứng khoán, bất động sản
(2) Bổ sung các khoản giảm trừ mới, nâng ngưỡng chịu thuế một số khoản thu nhập
(3) Bỏ thuế khoán, sửa biểu thuế lũy tiến, nâng mức giảm trừ gia cảnh
(4) Sửa đổi biểu thuế lũy tiến từng phần đối với thu nhập từ tiền lương, tiền công
(5) Sửa đổi, hoàn thiện quy định về cách tính thuế đối với từng loại thu nhập, kết cấu lại và điều chỉnh tên một số điều để tương ứng với nội dung sửa đổi
(6) Sửa đổi, hoàn thiện quy định về thu nhập chịu thuế TNCN đối với thu nhập từ kinh doanh
(7) Sửa đổi, hoàn thiện quy định về phương pháp tính thuế đối với thu nhập từ kinh doanh của cả nhân cư trú.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];