Link kê khai thuế cho hộ kinh doanh, cá nhân kinh doanh thương mại điện tử và kinh doanh trên nền tảng số?
Hiện nay, hộ kinh doanh, cá nhân kinh doanh thương mại điện tử và kinh doanh trên nền tảng số đã có thể kê khai, nộp thuế trên Cổng thông tin điện tử dành cho hộ, cá nhân kinh doanh đăng ký, kê khai, nộp thuế từ thương mại điện tử, kinh doanh trên nền tảng số của Tổng cục Thuế.
Địa chỉ trang web Cổng thông tin điện tử dành cho hộ, cá nhân kinh doanh đăng ký, kê khai, nộp thuế từ thương mại điện tử, kinh doanh trên nền tảng số như sau: https://canhantmdt.gdt.gov.vn
Hướng dẫn đăng nhập trang web kê khai thuế đối với hộ kinh doanh, cá nhân kinh doanh thương mại điện tử và kinh doanh trên nền tảng số đối với người Việt Nam có tài khoản VneID mức 2, đã có mã 10 số và MST cho hoạt động thương mại điện tử như sau:
Bước 1: Tại màn hình trang chủ, NNT chọn “Đăng nhập bằng tài khoản định danh điện tử"

Bước 2: Hệ thống điều hướng sang BCA:
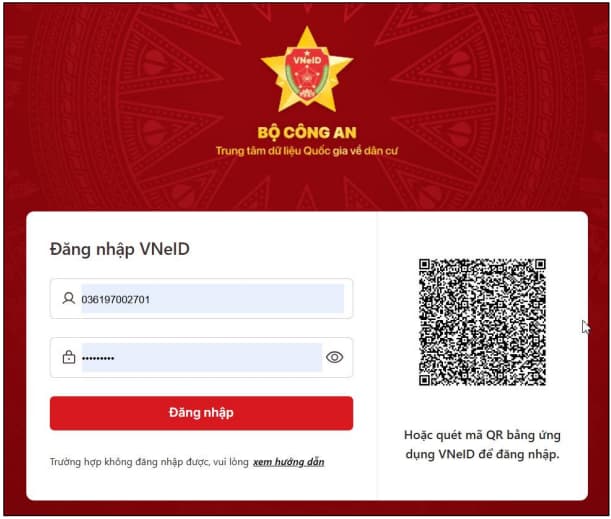
NNT thực hiện nhập user/pass được BCA cấp đăng nhập vào Vneid.
+ Nếu tài khoản định danh của bạn mức 1: Hệ thống hiển thị cảnh báo:

+ Nếu tài khoản định danh của bạn là mức 2: Hệ thống kiểm tra ràng buộc như sau:
- NNT thực hiện đăng nhập qua tài khoản VneID, hệ thống kiểm tra:
+ Nếu tồn tại nhiều MST tương ứng với tài khoản định danh điện tử, và đã tồn tại 1 mã số thuế cho hoạt động thương mại điện tử (Mã 10-888), thì hệ thống tự động đăng nhập mã số thuế 10 số tương ứng với mã 13 số cho hoạt động thương mại điện tử (Mã 10-888)
+ Nếu tồn tại 1 MST 10 số và có MST cho hoạt động thương mại điện tử, hệ thống tự động đăng nhập với MST 10 số
+ Sau khi đăng nhập hệ thống hiển thị thông báo

+ Nhấn “Đồng ý”, hệ thống điều hướng đến chức năng Khai thuế

Trên đây là hướng dẫn đăng nhập trang web kê khai thuế đối với hộ kinh doanh, cá nhân kinh doanh thương mại điện tử và kinh doanh trên nền tảng số đối với người Việt Nam có tài khoản VneID mức 2, đã có mã 10 số và MST cho hoạt động thương mại điện tử.
Link kê khai thuế cho hộ kinh doanh, cá nhân kinh doanh thương mại điện tử và kinh doanh trên nền tảng số? (Hình từ Internet)
Thương mại điện tử là gì? Chủ thể tham gia hoạt động thương mại điện tử?
Theo khoản 1 Điều 3 Nghị định 52/2013/NĐ-CP giải thích về hoạt động thương mại điện tử như sau:
Giải thích từ ngữ
Trong Nghị định này, các từ ngữ dưới đây được hiểu như sau:
1. Hoạt động thương mại điện tử là việc tiến hành một phần hoặc toàn bộ quy trình của hoạt động thương mại bằng phương tiện điện tử có kết nối với mạng Internet, mạng viễn thông di động hoặc các mạng mở khác.
...
Như vậy, hoạt động thương mại điện tử là việc thực hiện hoạt động thương mại bằng phương tiện điện tử có kết nối với mạng Internet, mạng viễn thông di động hoặc các mạng mở khác.
Theo đó, Điều 24 Nghị định 52/2013/NĐ-CP được sửa đổi bởi khoản 6 Điều 1 Nghị định 85/2021/NĐ-CP quy định chủ thể tham gia hoạt động thương mại điện tử bao gồm:
- Các thương nhân, tổ chức, cá nhân thiết lập website thương mại điện tử để phục vụ hoạt động xúc tiến thương mại, bán hàng hóa hoặc cung ứng dịch vụ của mình
- Các thương nhân, tổ chức cung cấp dịch vụ thương mại điện tử.
- Các thương nhân, tổ chức, cá nhân sử dụng website của thương nhân, tổ chức cung cấp dịch vụ thương mại điện tử để phục vụ hoạt động xúc tiến thương mại, bán hàng hóa hoặc cung ứng dịch vụ của mình (người bán).
- Các thương nhân, tổ chức, cá nhân mua hàng hóa hoặc dịch vụ trên website thương mại điện tử bán hàng và website cung cấp dịch vụ thương mại điện tử (khách hàng).
- Các thương nhân, tổ chức cung cấp hạ tầng kỹ thuật, dịch vụ logistics và các dịch vụ hỗ trợ khác cho hoạt động thương mại điện tử.
- Các thương nhân, tổ chức, cá nhân sử dụng thiết bị điện tử có nối mạng khác để tiến hành hoạt động thương mại.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];