Kiểm tra thực tế hàng hóa vắng mặt người khai hải quan được thực hiện trong trường hợp nào?
Căn cứ theo khoản 1 Điều 34 Luật Hải quan năm 2014 quy định việc kiểm tra thực tế hàng hóa vắng mặt người khai hải quan do thủ trưởng cơ quan hải quan nơi lưu giữ hàng hóa quyết định và chịu trách nhiệm trong các trường hợp sau đây:
Kiểm tra thực tế hàng hóa trong trường hợp vắng mặt người khai hải quan
1. Việc kiểm tra thực tế hàng hóa vắng mặt người khai hải quan do thủ trưởng cơ quan hải quan nơi lưu giữ hàng hóa quyết định và chịu trách nhiệm trong các trường hợp sau đây:
a) Để bảo vệ an ninh;
b) Để bảo vệ vệ sinh, môi trường;
c) Có dấu hiệu vi phạm pháp luật;
d) Quá thời hạn 30 ngày kể từ ngày hàng hóa nhập khẩu đến cửa khẩu mà người khai hải quan không đến làm thủ tục hải quan;
đ) Các trường hợp khác theo quy định của pháp luật.
2. Việc kiểm tra thực tế hàng hóa vắng mặt người khai hải quan được tiến hành dưới các hình thức:
a) Kiểm tra không xâm nhập qua máy soi;
b) Kiểm tra bằng thiết bị kỹ thuật, các biện pháp nghiệp vụ khác của cơ quan hải quan;
c) Mở hàng hóa để kiểm tra trực tiếp với sự chứng kiến của đại diện cơ quan nhà nước tại khu vực cửa khẩu, đại diện doanh nghiệp vận tải, doanh nghiệp kinh doanh cảng, kho, bãi. Việc kiểm tra phải được lập thành văn bản có chữ ký của các bên liên quan.
Như vậy, từ quy định trên, kiểm tra thực tế hàng hóa vắng mặt người khai hải quan do thủ trưởng cơ quan hải quan nơi lưu giữ hàng hóa quyết định và chịu trách nhiệm trong các trường hợp:
(1) Để bảo vệ an ninh;
(2) Để bảo vệ vệ sinh, môi trường;
(3) Có dấu hiệu vi phạm pháp luật;
(4) Quá thời hạn 30 ngày kể từ ngày hàng hóa nhập khẩu đến cửa khẩu mà người khai hải quan không đến làm thủ tục hải quan;
(5) Các trường hợp khác theo quy định của pháp luật.
Ngoài ra, việc kiểm tra thực tế hàng hóa vắng mặt người khai hải quan được thực hiện dưới 03 hình thức sau:
- Kiểm tra không xâm nhập qua máy soi;
- Kiểm tra bằng thiết bị kỹ thuật, các biện pháp nghiệp vụ khác của cơ quan hải quan;
- Mở hàng hóa để kiểm tra trực tiếp với sự chứng kiến của đại diện cơ quan nhà nước tại khu vực cửa khẩu, đại diện doanh nghiệp vận tải, doanh nghiệp kinh doanh cảng, kho, bãi.
Trường hợp mở hàng hóa để kiểm tra trực tiếp thì việc kiểm tra phải được lập thành văn bản có chữ ký của các bên liên quan.
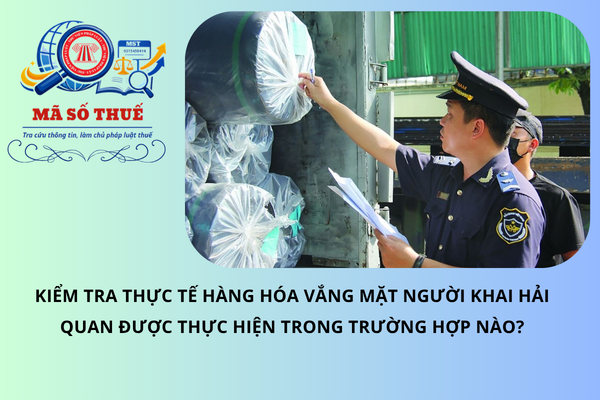
Kiểm tra thực tế hàng hóa vắng mặt người khai hải quan được thực hiện trong trường hợp nào? (Hình từ Internet)
Người khai hải quan được quy định như thế nào hiện nay?
Căn cứ Điều 5 Nghị định 08/2015/NĐ-CP được sửa đổi bởi khoản 2 Điều 1 Nghị định 167/2025/NĐ-CP quy định người khai hải quan gồm những người sau đây:
(1) Chủ hàng hóa xuất khẩu, nhập khẩu. Trường hợp chủ hàng hóa là thương nhân nước ngoài không hiện diện tại Việt Nam thì phải thực hiện thủ tục hải quan thông qua đại lý làm thủ tục hải quan.
(2) Chủ phương tiện, người điều khiển phương tiện vận tải xuất cảnh, nhập cảnh, quá cảnh hoặc người được chủ phương tiện vận tải xuất cảnh, nhập cảnh, quá cảnh ủy quyền.
(3) Người được chủ hàng hóa ủy quyền đối với các loại hàng hóa sau đây:
- Quà biếu, quà tặng của cá nhân;
- Tài sản di chuyển của cá nhân;
- Hàng hóa của cá nhân được hưởng quyền ưu đãi miễn trừ;
- Hành lý gửi trước, gửi sau chuyến đi của người xuất cảnh, nhập cảnh;
- Hàng hóa tạm nhập tái xuất để thay thế, sửa chữa tàu biển, tàu bay nước ngoài;
- Hàng hóa nhập khẩu để thực hiện dự án đầu tư miễn thuế
(4) Người thực hiện dịch vụ quá cảnh hàng hóa, trung chuyển hàng hóa
(5) Đại lý làm thủ tục hải quan.
(6) Doanh nghiệp cung ứng dịch vụ bưu chính quốc tế, dịch vụ chuyển phát nhanh quốc tế trừ trường hợp chủ hàng có yêu cầu khác.
Năm 2026, những thủ tục nào không phải nộp tờ khai hải quan?
Căn cứ vào Điều 3 Thông tư 38/2015/TT-BTC đã được sửa đổi bởi khoản 2 Điều 1 Thông tư 39/2018/TT-BTC, sau đó được sửa đổi bởi khoản 1 Điều 1 Thông tư 121/2025/TT-BTC có quy định như sau:
Quy định về nộp, xác nhận và sử dụng các chứng từ thuộc hồ sơ hải quan, hồ sơ thuế
1. Người khai hải quan, người nộp thuế không phải nộp tờ khai hàng hóa xuất khẩu, nhập khẩu (sau đây gọi tắt là tờ khai hải quan) khi đề nghị cơ quan hải quan thực hiện các thủ tục miễn thuế, giảm thuế, hoàn thuế, không thu thuế, xử lý tiền thuế, tiền chậm nộp, tiền phạt nộp thừa, gia hạn nộp thuế, nộp dần tiền thuế nợ, xác nhận hoàn thành nghĩa vụ nộp thuế, khoanh tiền thuế nợ, xoá nợ tiền thuế, tiền chậm nộp, tiền phạt, trừ trường hợp khai hải quan trên tờ khai hải quan giấy.
..
Theo quy định trên, người khai hải quan, người nộp thuế không phải nộp tờ khai hải quan khi đề nghị cơ quan hải quan thực hiện các thủ tục dưới đây:
- Miễn thuế, giảm thuế, hoàn thuế, không thu thuế.
- Xử lý tiền thuế, tiền chậm nộp, tiền phạt nộp thừa.
- Gia hạn nộp thuế, nộp dần tiền thuế nợ.
- Xác nhận hoàn thành nghĩa vụ nộp thuế, xoá nợ tiền thuế, tiền chậm nộp, tiền phạt, trừ trường hợp khai hải quan trên tờ khai hải quan giấy.
- Khoanh tiền thuế nợ, xoá nợ tiền thuế, tiền chậm nộp, tiền phạt.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];