Hướng dẫn lập tờ khai bổ sung mẫu 02/KK-TNCN trên phần mềm HTKK?
Để thực hiện kê khai điều chỉnh bổ sung trên phần mềm HTKK thì người nộp thuế phải kê khai tờ khai chính thức trước khi lập tờ khai bổ sung. Để lập tờ khai bổ sung lần N thì NNT phải kê khai tờ khai bổ sung lần (N-1) và tờ khai này được ghi vào UD.
Sau đây là hướng dẫn lập tờ khai bổ sung mẫu 02/KK-TNCN trên phần mềm HTKK mới nhất hiện nay:
Cập nhật HTKK phiên bản mới nhất >> Xem tại đây <<
Bước 1: Từ menu chức năng “Kê khai/Thuế thu nhập cá nhân” chọn “02/KK-TNCN Tờ khai cho cá nhân khai trực tiếp (TT80/2021).
Trên màn hình nhập kỳ tính thuế, chọn trạng thái tờ khai là “Tờ khai bổ sung”, ứng dụng cho phép NNT nhập lần bổ sung và ngày lập tờ khai bổ sung.
Ngày lập tờ khai bổ sung phải nhỏ hơn hoặc bằng Hạn nộp tờ khai chính thức + 10 năm.
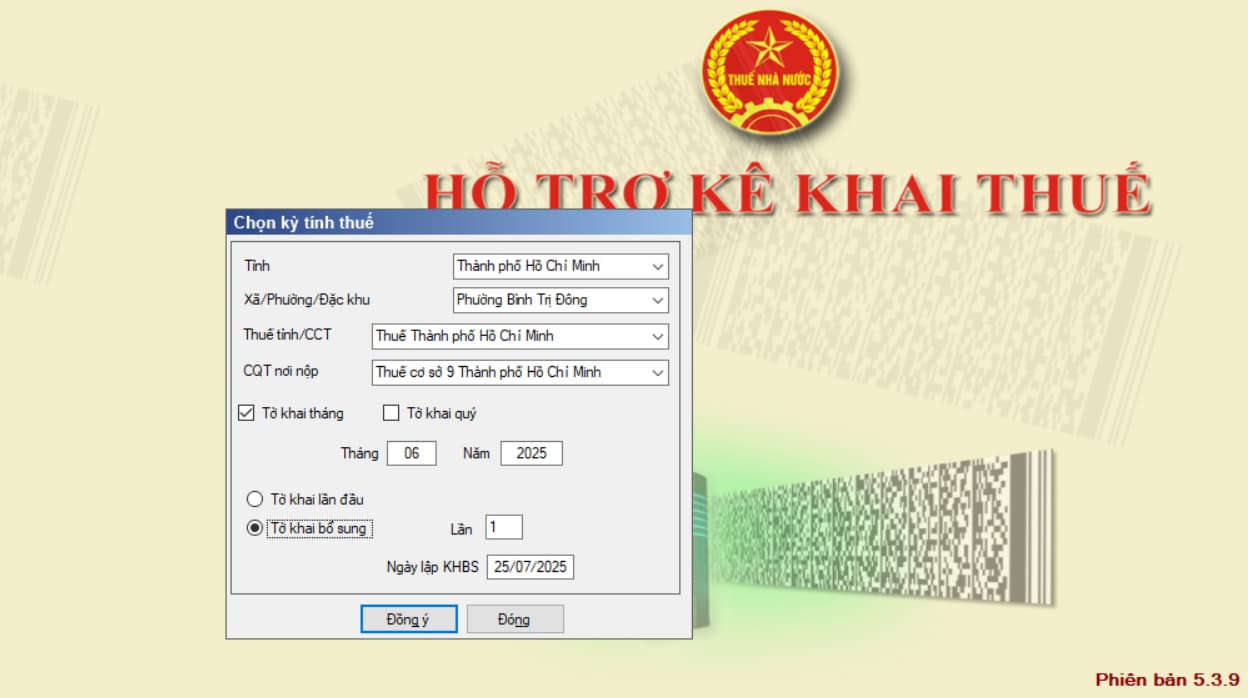
Bước 2: Nhấn nút Đồng ý màn hình kê khai sẽ hiển thị, khi đó màn hình nhập dữ liệu sẽ bao gồm 3 sheet “Tờ khai điều chỉnh” và “01-KHBS” và “01-1/KHBS” như sau:
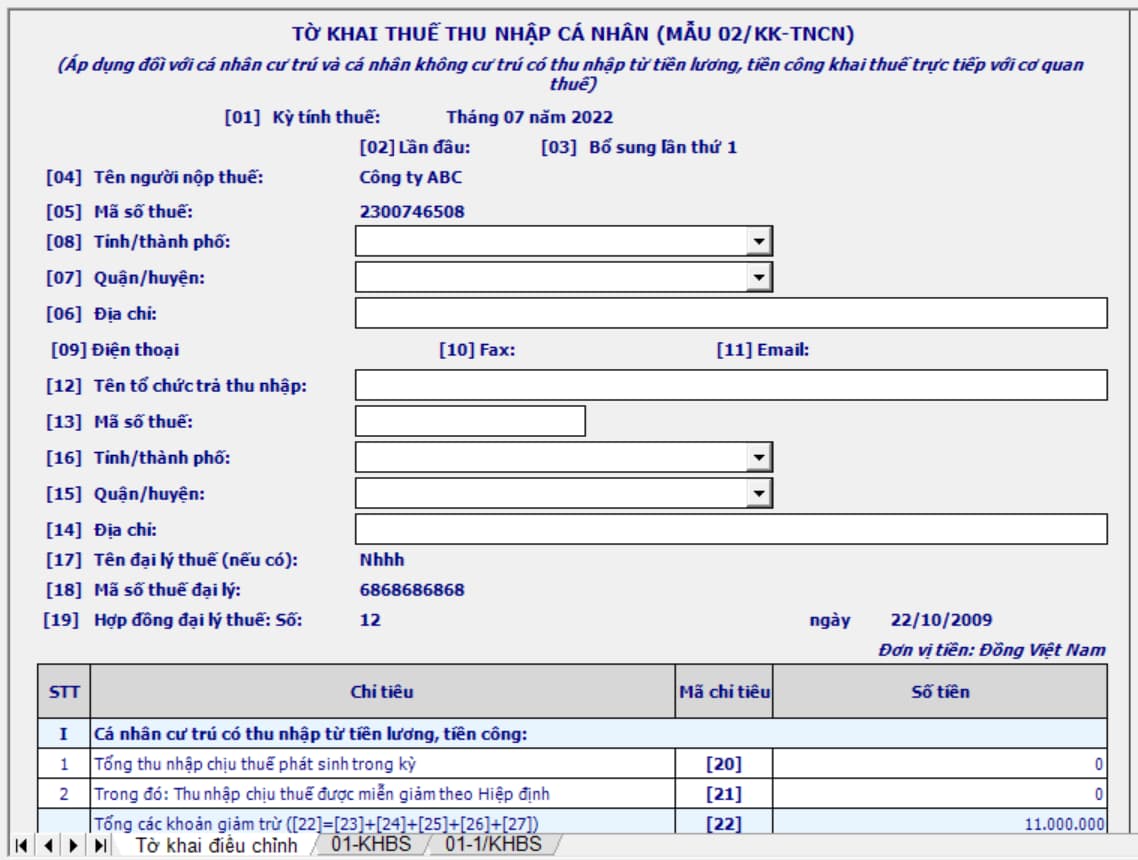
Bước 3: Ứng dụng sẽ lấy dữ liệu của Tờ khai gần nhất trong cùng kỳ tính thuế làm dữ liệu mặc định trên Tờ khai điều chỉnh (Nếu là tờ khai bổ sung lần 1 thì lấy dữ liệu của tờ khai lần đầu, nếu là tờ khai bổ sung lần n thì lấy dữ liệu lần bổ sung n-1).
Lưu ý: Người nộp thuế ghi lý do điều chỉnh lên sheet 01-1/KHBS, kê khai bổ sung điều chỉnh trực tiếp trên Tờ khai 01-KHBS, sau đó ứng dụng sẽ tự động cập nhật các chỉ tiêu điều chỉnh liên quan.
Trên đây là hướng dẫn lập tờ khai bổ sung mẫu 02/KK-TNCN trên phần mềm HTKK mới nhất hiện nay.
>> MỚI: Tải Mẫu 02 KK TNCN được sửa đổi theo Thông tư 94/2025 mới nhất?
Hướng dẫn lập tờ khai bổ sung mẫu 02/KK-TNCN trên phần mềm HTKK?
Có được khai bổ sung hồ sơ khai thuế khi đã có quyết định thanh tra thuế không?
Căn cứ tại Điều 47 Luật Quản lý thuế 2019 được sửa đổi bổ sung bởi khoản 6 Điều 6 Luật sửa đổi Luật Chứng khoán, Luật Kế toán, Luật Kiểm toán độc lập, Luật Ngân sách Nhà nước, Luật Quản lý, sử dụng tài sản công, Luật Quản lý thuế, Luật Thuế thu nhập cá nhân, Luật Dự trữ quốc gia, Luật Xử lý vi phạm hành chính 2024 quy định như sau:
Khai bổ sung hồ sơ khai thuế
1. Người nộp thuế phát hiện hồ sơ khai thuế đã nộp cho cơ quan thuế có sai, sót thì được khai bổ sung hồ sơ khai thuế trong thời hạn 10 năm kể từ ngày hết thời hạn nộp hồ sơ khai thuế của kỳ tính thuế có sai, sót trong trường hợp sau đây:
a) Trước khi cơ quan thuế, cơ quan có thẩm quyền công bố quyết định thanh tra, kiểm tra;
b) Hồ sơ không thuộc phạm vi, thời kỳ thanh tra, kiểm tra thuế nêu tại quyết định thanh tra, kiểm tra thuế.
Đối với những nội dung thuộc phạm vi thanh tra, kiểm tra, người nộp thuế được bổ sung hồ sơ giải trình theo quy định của pháp luật về thuế, pháp luật về thanh tra và các trường hợp thực hiện theo kết luận, quy định của cơ quan chuyên ngành có thẩm quyền liên quan đến nội dung xác định nghĩa vụ thuế của người nộp thuế.
4. Hồ sơ khai bổ sung hồ sơ khai thuế bao gồm:
a) Tờ khai bổ sung;
b) Bản giải trình khai bổ sung và các tài liệu có liên quan.
5. Đối với hàng hóa xuất khẩu, nhập khẩu, việc khai bổ sung hồ sơ khai thuế thực hiện theo quy định của pháp luật về hải quan.
Như vậy, hiện nay, người nộp thuế chỉ được khai bổ sung trước khi cơ quan thuế, cơ quan có thẩm quyền công bố quyết định thanh tra, kiểm tra. Thời hạn là 10 năm kể từ ngày hết thời hạn nộp hồ sơ khai thuế của kỳ tính thuế có sai sot
Đồng tiền khai thuế là tiền gì theo quy định hiện nay?
Căn cứ Điều 7 Luật Quản lý thuế 2019 quy định như sau:
Đồng tiền khai thuế, nộp thuế
1. Đồng tiền khai thuế, nộp thuế là Đồng Việt Nam, trừ các trường hợp được phép khai thuế, nộp thuế bằng ngoại tệ tự do chuyển đổi.
2. Người nộp thuế hạch toán kế toán bằng ngoại tệ theo quy định của Luật Kế toán phải quy đổi ra Đồng Việt Nam theo tỷ giá giao dịch thực tế tại thời điểm phát sinh giao dịch.
3. Đối với hàng hóa xuất khẩu, nhập khẩu, đồng tiền nộp thuế là Đồng Việt Nam, trừ các trường hợp được phép khai thuế, nộp thuế bằng ngoại tệ tự do chuyển đổi. Tỷ giá tính thuế thực hiện theo quy định của pháp luật về hải quan.
4. Bộ trưởng Bộ Tài chính quy định đồng tiền khai thuế, nộp thuế bằng ngoại tệ tự do chuyển đổi quy định tại khoản 1, khoản 3 và tỷ giá giao dịch thực tế quy định tại khoản 2 Điều này.
Như vậy, theo quy định hiện nay, đồng tiền khai thuế là Đồng Việt Nam, trừ các trường hợp được phép khai thuế bằng ngoại tệ tự do chuyển đổi.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];