Hướng dẫn kê khai trực tuyến cho hộ kinh doanh nộp thuế theo phương pháp kê khai mới nhất 2025?
Bài viết dưới đây hướng dẫn thủ tục kê khai trực tuyến cho hộ kinh doanh nộp thuế theo phương pháp kê khai mà bạn cần lưu ý:
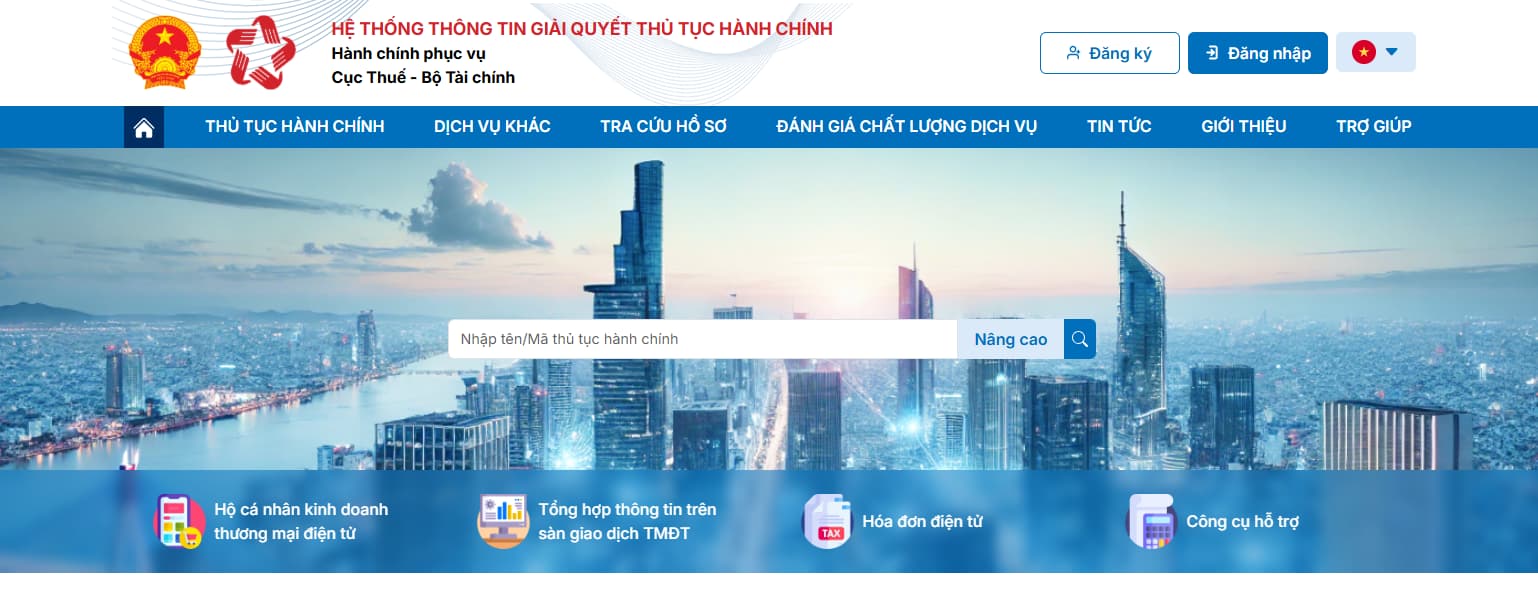
Bước 1:
Đăng nhập vào Hệ thống thông tin giải quyết TTHC về thuế tại website:
Bước 2:
Nhấn "Đăng nhập" và tiến hành đăng nhập bằng một trong 2 tài khoản sau:
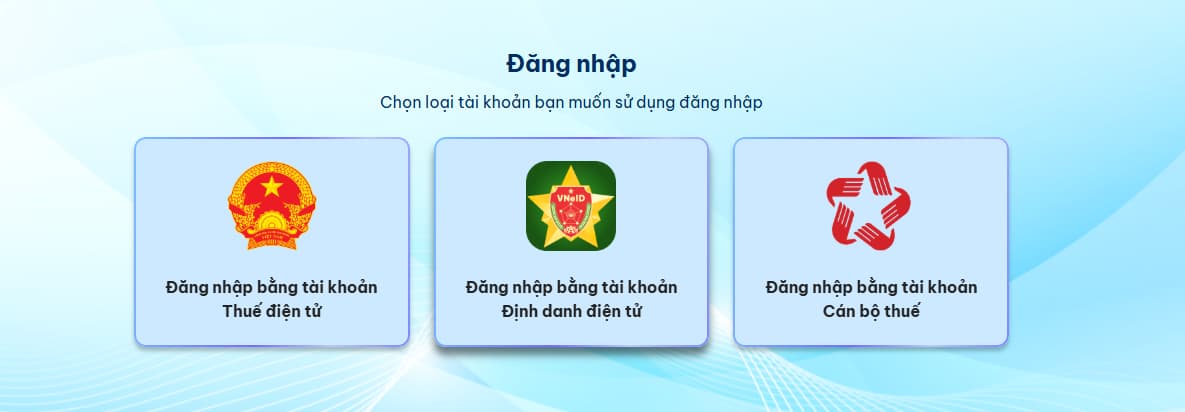
TH1: Đăng nhập bằng tài khoản định danh điện tử
- Điền số CCCD
- Mật khẩu
- Mã captcha (hiển thị bên dưới)
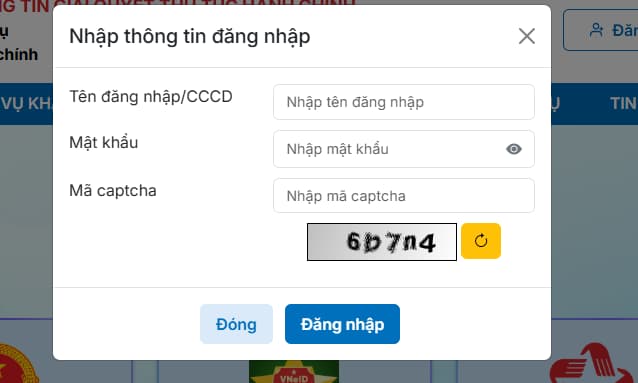
TH2: Đăng nhập bằng Tài khoản định danh điện tử
- Hệ thống sẽ chuyển sang giao diện của VNeID.
- Tiến hành đăng nhập vào VNeID và cho phép chia sẻ.
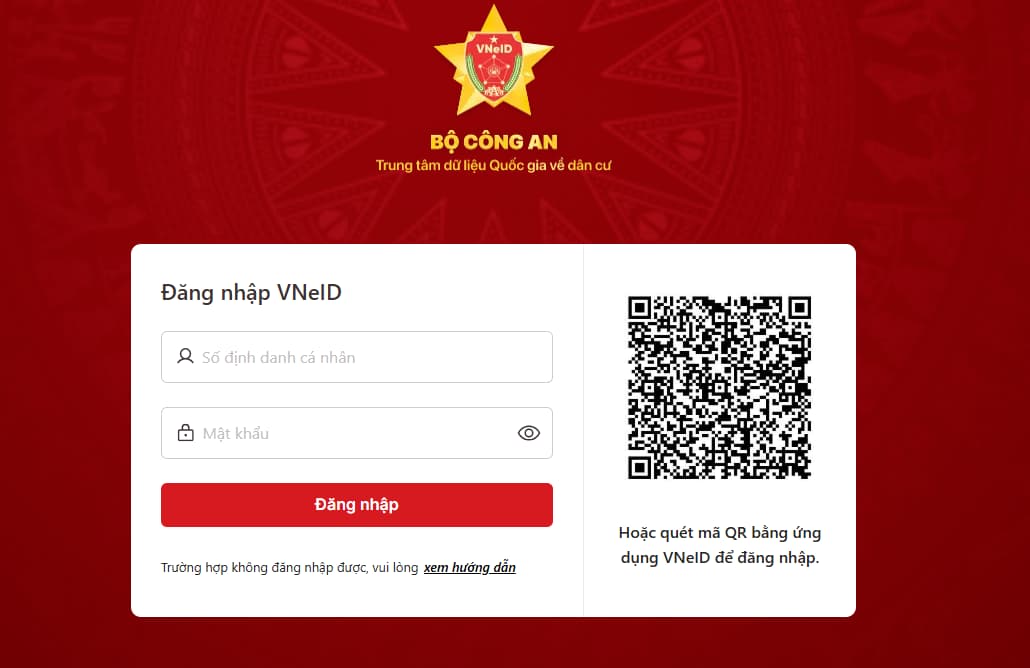
Bước 3: Tiến hành kê khai thuế
- Tra cứu mã thủ tục hành chính tại "Tên/Mã thủ tục hành chính": 1.011022
- Tờ khai: 01/CNKD- Tờ khai thuế đối với CNKD TT40
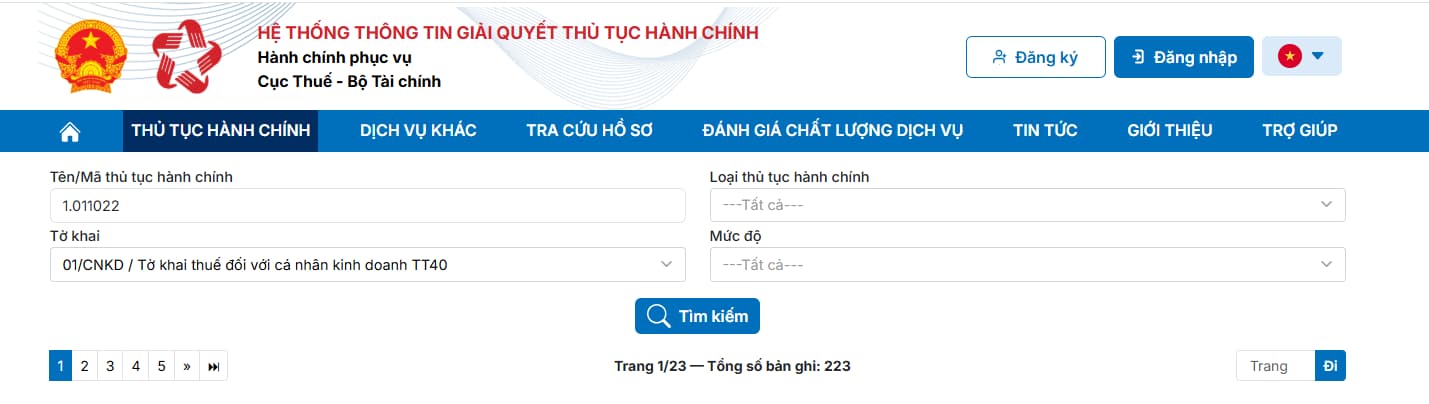
Sau đó nhấn "tìm kiếm" và "Nộp hồ sơ"
Bước 3:
Chọn mẫu tờ khai thuế đối với CNKD theo TT40:
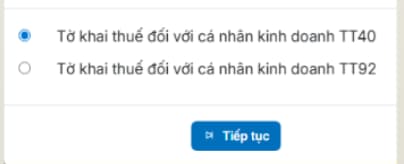
Bước 4:
Chọn loại tờ khai và hình thức kê khai
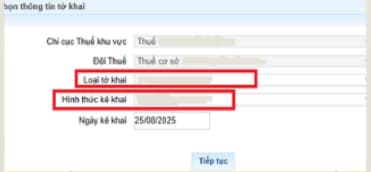
Bước 5:
Tích chọn "HKD,CNKD nộp thuế theo phương pháp kê khai" và thực hiện kê khai đầy đủ thông tin tờ khai 01/CNKD và PL 01-2/BK-HĐKD.
Hướng dẫn điền tờ khai 01/CNKD theo TT40:
[01] Kỳ tính thuế:
- Chọn kỳ [01a] Năm ….( từ tháng … đến tháng…) nếu là:
+ HKD, CNKD nộp thuế theo phương pháp khoán. NNT ghi rõ năm của kỳ thực hiện khai thuế và ghi rõ thời gian bắt đầu kinh doanh “từ tháng”, “đến tháng” của kỳ thực hiện khai thuế để xác định cá nhân khai thuế khoán từ đầu năm và cá nhân khai thuế khoán không từ đầu năm.
+ Tổ chức/cá nhân khai thuế thay, nộp thuế thay theo ủy quyền dân sự. NNT ghi rõ năm của kỳ thực hiện khai thuế và ghi rõ thời gian bắt đầu kinh doanh “từ tháng”, “đến tháng” của kỳ thực hiện khai thuế để xác định cá nhân khai thuế khoán từ đầu năm và cá nhân khai thuế khoán không từ đầu năm.
- Chọn kỳ [01b] tháng… năm… nếu là:
+ HKD, CNKD nộp thuế theo phương pháp kê khai hoặc tổ chức/cá nhân khai thuế thay, nộp thuế thay cho HKD, CNKD nộp thuế theo phương pháp kê khai theo ủy quyền dân sự: NNT ghi rõ “tháng”, “năm” của kỳ thực hiện khai thuế.
+ Tổ chức, cá nhân khai thuế thay, nộp thuế thay cho cá nhân; tổ chức hợp tác kinh doanh với cá nhân; tổ chức chi trả cho cá nhân đạt doanh số; tổ chức là chủ sở hữu sàn giao dịch thương mại điện tử; tổ chức tại Việt Nam là đối tác của nhà cung cấp nền tảng số ở nước ngoài: NNT ghi rõ “tháng”, “năm” của kỳ thực hiện khai thuế.
- Chọn kỳ [01c] quý… năm…(từ tháng…/… đến tháng …/…) nếu là:
+ HKD, CNKD nộp thuế theo phương pháp kê khai hoặc tổ chức/cá nhân khai thuế thay, nộp thuế thay cho HKD, CNKD nộp thuế theo phương pháp kê khai theo ủy quyền dân sự. NNT ghi rõ “quý”, “năm” của kỳ thực hiện khai thuế và ghi rõ thời gian bắt đầu kinh doanh “từ tháng” “đến tháng” của kỳ thực hiện khai thuế để xác định cá nhân bắt đầu khai thuế từ tháng nào trong quý.
+ Tổ chức, cá nhân khai thuế thay, nộp thuế thay cho cá nhân; tổ chức hợp tác kinh doanh với cá nhân; tổ chức chi trả cho cá nhân đạt doanh số; tổ chức là chủ sở hữu sàn giao dịch thương mại điện tử; tổ chức tại Việt Nam là đối tác của nhà cung cấp nền tảng số ở nước ngoài: NNT ghi rõ “tháng”, “năm” của kỳ thực hiện khai thuế và ghi rõ thời gian bắt đầu kinh doanh “từ tháng” “đến tháng” của kỳ thực hiện khai thuế để xác định tổ chức bắt đầu khai thuế thay, nộp thuế thay HKD, CNKD từ tháng nào trong quý.
- Chọn kỳ [01d] Lần phát sinh: Ngày… tháng… năm… nếu là:
+ HKD, CNKD nộp thuế theo từng lần phát sinh thuộc diện tự khai thuế: NNT ghi rõ ràng, đầy đủ ngày/tháng/năm của lần phát sinh khai thuế.
+ HKD, CNKD nộp thuế theo phương pháp khoán có nhu cầu giao hóa đơn bán hàng hóa dịch vụ cho khách hàng, sử dụng hoá đơn do cơ quan thuế cấp theo từng làn phát sinh. NNT ghi rõ ràng, đầy đủ ngày/tháng/năm của lần phát sinh khai thuế.
+ Tổ chức/cá nhân khai thuế thay, nộp thuế thay cho HKD, CNKD nộp thuế theo từng lần phát sinh theo ủy quyền dân sự: NNT ghi rõ ràng, đầy đủ ngày/tháng/năm của lần phát sinh khai thuế.
[02] Lần đầu: Nếu khai thuế lần đầu thì đánh dấu “x” vào ô vuông.
[03] Bổ sung lần thứ: Nếu khai sau lần đầu thì được xác định là khai bổ sung và đánh số lần khai bổ sung.
[04] Người nộp thuế: ghi rõ ràng, đầy đủ tên của HKD, CNKD theo Quyết định thành lập hoặc Giấy chứng nhận đăng ký kinh doanh hoặc Giấy chứng nhận đăng ký thuế.
[05] Tên cửa hàng/ thương hiệu: ghi tên cửa hàng, thương hiệu của cơ sở sản xuất kinh doanh (nếu có).
[06] Tài khoản ngân hàng: ghi số tài khoản và tên ngân hàng của NNT (nếu có).
[07] Mã số thuế: ghi rõ ràng, đầy đủ mã số thuế của cá nhân kinh doanh theo Giấy chứng nhận đăng ký thuế hoặc Thông báo mã số thuế hoặc Thẻ mã số thuế do cơ quan thuế cấp.
+ Nếu NNT đã có mã số thuế kinh doanh cho địa điểm kinh doanh thì không phải khai các chỉ tiêu từ [18a] đến [18k].
+ Nếu NNT chưa có MST hoặc đã có mã số thuế nhưng chưa đăng ký thuế cho địa điểm kinh doanh thì khai các chỉ tiêu từ [18a] đến [18k] để được cấp MST kinh doanh.
[08] Ngành nghề kinh doanh: ghi rõ ràng, đầy đủ ngành nghề kinh doanh đã đăng ký với cơ quan thuế nếu không thay đổi về ngành nghề kinh doanh. Trường hợp NNT có thay đổi về ngành nghề kinh doanh thì ghi ngành nghề thực tế đang kinh doanh tại địa điểm kinh doanh.
[08a] Thay đổi thông tin: Nếu NNT thay đổi thông tin về ngành nghề kinh doanh thì đánh dấu “x” vào ô vuông để cập nhật thông tin ngành nghề kinh doanh thay đổi vào thông tin đăng ký thuế và không phải nộp Tờ khai điều chỉnh, bổ sung thông tin đăng ký thuế Mẫu 08-MST.
[09] Diện tích kinh doanh: Tổng diện tích (m2) cá nhân sử dụng cho mục đích sản xuất kinh doanh.
[09a] Đi thuê: Nếu địa điểm sử dụng cho sản xuất kinh doanh là đi thuê thì cá nhân kinh doanh đánh dấu “x” vào ô vuông.
[10] Số lượng lao động sử dụng thường xuyên: ghi số lượng lao động cá nhân kinh doanh sử dụng thường xuyên tại cơ sở.
[11] Thời gian hoạt động trong ngày: Cá nhân ghi thời gian “từ giờ” là thời gian bắt đầu kinh doanh và “đến giờ” là giờ kết thúc kinh doanh trong ngày.
[12a] Thay đổi thông tin: Nếu NNT thay đổi thông tin về địa chỉ kinh doanh thì đánh dấu “x” vào ô vuông để cập nhật thông tin địa chỉ kinh doanh thay đổi vào thông tin đăng ký thuế và không phải nộp Tờ khai điều chỉnh, bổ sung thông tin đăng ký thuế Mẫu số 08-MST.
[12b], [12c], [12d], [12đ] Địa chỉ: ghi rõ ràng, đầy đủ địa chỉ cơ sở kinh doanh của cá nhân theo Giấy chứng nhận đăng ký kinh doanh hoặc Thông báo mã số thuế. Trường hợp NNT thay đổi địa chỉ kinh doanh thì ghi rõ ràng, đầy đủ địa chỉ cơ sở kinh doanh đã thay đổi.
[12e] Kinh doanh tại chợ biên giới: Nếu NNT hoạt động sản xuất kinh doanh tại chợ biên giới thì ghi rõ ràng tên chợ biên giới nơi hoạt động sản xuất kinh doanh (nếu có)và đánh dấu “x” vào ô vuông.
[13], [13a], [13b], [13c], [13d] Địa chỉ cư trú: ghi rõ ràng, đầy đủ địa chỉ cư trú/ thường trú của cá nhân.
[14], [15], [16]: Điện thoại, fax, email: ghi rõ ràng, đầy đủ số điện thoại, số fax, địa chỉ email của NNT nếu có.
[17] Văn bản uỷ quyền khai thuế (nếu có): ghi rõ số, ngày, tháng, năm của văn bản ủy quyền nếu có.
[18] Trường hợp cá nhân kinh doanh chưa đăng ký thuế thì khai thêm các thông tin từ chỉ tiêu [18a] đến [18k].
[18a], [18b], [18c], [18c.1], [18c.2], [18d], [18d.1], [18d.2], [18đ], [18đ.1], [18đ.2], [18e], [18e.1], [18e.2], [18f], [18f.1], [18f.2] Thông tin về giấy tờ của người đại diện hộ kinh doanh: ghi rõ số, ngày cấp, cơ quan cấp 1 trong các giấy tờ của người đại diện hộ kinh doanh: CMND; CCCD; hộ chiếu; giấy tờ chứng thực khác do cơ quan có thẩm quyền cấp. Riêng thông tin “nơi cấp” chỉ ghi tỉnh, thành phố cấp.
[18g], [18g.1], [18g.2], [18g.3], [18g.4] Nơi đăng ký thường trú: ghi rõ ràng, đầy đủ địa chỉ nơi đăng ký thường trú của HKD, CNKD.
[18h], [18h.1], [18h.2], [18h.3], [18h.4] Chỗ ở hiện tại: ghi rõ ràng, đầy đủ địa chỉ chỗ ở hiện tại của HKD, CNKD.
[18i], [18i.1], [18i.2] Thông tin giấy chứng nhận đăng ký hộ kinh doanh/Giấy chứng nhận đăng ký kinh doanh (nếu có):
- Đối với hộ kinh doanh, cá nhân kinh doanh của Việt Nam và cá nhân kinh doanh của các nước có chung đường biên giới đất liền với Việt Nam thực hiện hoạt động mua bán, trao đổi hàng hóa tại chợ biên giới, chợ cửa khẩu, chợ trong khu kinh tế cửa khẩu: Ghi rõ số, ngày cấp và cơ quan cấp Giấy chứng nhận đăng ký hộ kinh doanh (nếu có).
- Đối với hộ kinh doanh của các nước có chung đường biên giới đất liền với Việt Nam thực hiện hoạt động mua bán, trao đổi hàng hóa tại chợ biên giới, chợ cửa khẩu, chợ trong khu kinh tế cửa khẩu: Ghi rõ số, ngày cấp Giấy chứng nhận đăng ký kinh doanh . Riêng thông tin "cơ quan cấp" Giấy chứng nhận đăng ký kinh doanh: ghi tên nước có chung đường biên giới đất liền với Việt Nam đã cấp Giấy chứng nhận đăng ký kinh doanh (Lào, Campuchia, Trung Quốc).
[18k] Vốn kinh doanh (đồng): Ghi theo thông tin “vốn kinh doanh” trên Giấy chứng nhận đăng ký hộ kinh doanh hoặc Giấy chứng nhận đăng ký kinh doanh. Trường hợp không có Giấy chứng nhận đăng ký hộ kinh doanh hoặc Giấy chứng nhận đăng ký kinh doanh hoặc không có thông tin về vốn kinh doanh trên Giấy chứng nhận đăng ký kinh doanh thì ghi theo vốn thực tế đang kinh doanh.
[19] Tên đại lý thuế (nếu có): Trường hợp cá nhân uỷ quyền khai thuế cho Đại lý thuế thì phải ghi rõ ràng, đầy đủ tên của Đại lý thuế theo Quyết định thành lập hoặc Giấy chứng nhận đăng ký kinh doanh của Đại lý thuế.
[20] Mã số thuế: ghi rõ ràng, đầy đủ mã số thuế của Đại lý thuế theo Giấy chứng nhận đăng ký thuế hoặc Thông báo mã số thuế hoặc thẻ mã số thuế do cơ quan thuế cấp.
[21] Hợp đồng đại lý thuế: ghi rõ ràng, đầy đủ số, ngày của Hợp đồng đại lý thuế đang thực hiện giữa cá nhân với Đại lý thuế.
[22] Tên của tổ chức khai thay (nếu có): ghi rõ ràng, đầy đủ tên của tổ chức khai thay theo Quyết định thành lập hoặc Giấy chứng nhận đăng ký kinh doanh trong trường hợp tổ chức khai thuế thay, nộp thuế thay cho cá nhân trong trường hợp cá nhân hợp tác kinh doanh với tổ chức; tổ chức chi trả cho cá nhân đạt doanh số; tổ chức là chủ sở hữu sàn giao dịch thương mại điện tử; tổ chức tại Việt Nam là đối tác của nhà cung cấp nền tảng số ở nước ngoài (không có cơ sở thường trú tại Việt Nam) thực hiện chi trả thu nhập cho cá nhân hoặc khai thay, nộp thay theo ủy quyền dân sự.
Ghi chú:
+Trường hợp tổ chức/cá nhân khai thay, nộp thuế thay cho HKD, CNKD theo ủy quyền dân sự thì các Chỉ tiêu từ [18] đến [21] Bỏ trống.
+Trường hợp tổ chức/cá nhân khai thay, nộp thuế thay cho HKD, CNKD (trừ ủy quyền dân sự) thì các Chỉ tiêu từ [04] đến [21] Bỏ trống.
[23] Mã số thuế: ghi rõ ràng, đầy đủ mã số thuế của tổ chức khai thay theo Giấy chứng nhận đăng ký thuế hoặc Thông báo mã số thuế do cơ quan thuế cấp.
[24] Địa chỉ: ghi rõ ràng, đầy đủ địa chỉ trụ sở của tổ chức khai thay theo Giấy chứng nhận đăng ký kinh doanh.
[25], [26], [27] Điện thoại, fax, email: ghi rõ ràng, đầy đủ số điện thoại, số fax, địa chỉ email của tổ chức khai thay.
A. KÊ KHAI THUẾ GTGT, THUẾ TNCN
[28a] Ghi doanh thu tính thuế GTGT của nhóm ngành nghề phân phối, cung cấp hàng hoá.
[29a] Ghi doanh thu tính thuế GTGT của nhóm ngành nghề dịch vụ, xây dựng không bao thầu nguyên vật liệu.
[30a] Ghi doanh thu tính thuế GTGT của nhóm ngành nghề sản xuất, vận tải, dịch vụ có gắn với hàng hoá, xây dựng có bao thầu nguyên vật liệu.
[31a] Ghi doanh thu tính thuế GTGT của nhóm ngành nghề hoạt động sản xuất khác.
Trường hợp HKD, CNKD nộp thuế theo phương pháp khoán ghi doanh thu tính thuế GTGT là doanh thu trung bình dự kiến 1 tháng trong năm tương ứng với từng nhóm ngành nghề.
Trường hợp CNKD nộp thuế theo từng lần phát sinh hoặc HKD, CNKD nộp thuế theo phương pháp kê khai: ghi doanh thu tính thuế GTGT là doanh thu thực tế phát sinh của kỳ khai thuế, tương ứng với từng nhóm ngành nghề.
Trường hợp tổ chức khai thay, nộp thuế thay cho HKD, CNKD: ghi doanh thu tính thuế GTGT là tổng doanh thu tính thuế GTGT của các cá nhân được khai thay trên Phụ lục 01-1/BK-CNKD tương ứng với nhóm ngành của các cá nhân kinh doanh.
[32a] Ghi tổng cộng doanh thu tính thuế GTGT: [32a]=[28a]+[29a]+[30a]+[31a].
[28b], [29b], [30b], [31b] Ghi số thuế GTGT phát sinh tương ứng theo thuế suất thuế GTGT của từng nhóm ngành nghề. Số thuế phát sinh = Doanh thu x thuế suất.
[32b] Ghi tổng cộng số thuế GTGT phát sinh: [32b] = [28b] + [29b] + [30b] + [31b]
Trường hợp tổ chức khai thay cho cá nhân hợp tác kinh doanh thì chỉ tiêu [32b] = Chỉ tiêu [14] Phụ lục 01-1/BK-CNKD.
[28c] Ghi doanh thu tính thuế TNCN của nhóm ngành nghề phân phối, cung cấp hàng hoá.
[29c] Ghi doanh thu tính thuế TNCN của nhóm ngành nghề dịch vụ, xây dựng không bao thầu nguyên vật liệu.
[30c] Ghi doanh thu tính thuế TNCN của nhóm ngành nghề sản xuất, vận tải, dịch vụ có gắn với hàng hoá, xây dựng có bao thầu nguyên vật liệu.
[31c] Ghi doanh thu tính thuế TNCN của nhóm ngành nghề hoạt động sản xuất khác.
Trường hợp HKD, CNKD nộp thuế theo phương pháp khoán ghi doanh thu tính thuế TNCN là doanh thu trung bình dự kiến 1 tháng trong năm tương ứng với từng nhóm ngành nghề.
Trường hợp CNKD nộp thuế theo từng lần phát sinh hoặc HKD, CNKD nộp thuế theo phương pháp kê khai ghi doanh thu tính thuế TNCN là doanh thu thực tế phát sinh của kỳ khai thuế, tương ứng với từng nhóm ngành nghề.
Trường hợp tổ chức khai thay cho HKD, CNKD: ghi doanh thu tính thuế TNCN là tổng doanh thu tính thuế TNCN của các cá nhân được khai thay trên Phụ lục 01-1/BK-CNKD tương ứng với nhóm ngành của các CNKD.
[32c] Ghi tổng cộng doanh thu tính thuế TNCN: [32c]= [28c] + [29c] + [30c] + [31c]
[28d], [29d], [30d], [31d] Ghi số thuế TNCN phát sinh tương ứng theo thuế suất thuế TNCN của từng nhóm ngành nghề. Số thuế phát sinh = Doanh thu x thuế suất.
[32d]Tổng cộng số thuế TNCN phát sinh: [32d]=[28d]+[29d]+[30d]+[31d]
Trường hợp tổ chức khai thay cho cá nhân hợp tác kinh doanh: Chỉ tiêu [32d] = Chỉ tiêu [15] Phụ lục 01-1/BK-CNKD.
Mục B,C không phải điền nếu HKD, CNKD không phát sinh thuế TTĐB, thuế/phí bảo vệ môi trường hoặc thuế tài nguyên.
Thông tin trên mang tính tham khảo
Hướng dẫn kê khai trực tuyến cho hộ kinh doanh nộp thuế theo phương pháp kê khai mới nhất 2025? (Hình từ Internet)
Từ năm 2026 hộ kinh doanh còn được nộp thuế theo phương pháp khoán thuế không?
Căn cứ khoản 6 Điều 10 Nghị quyết 198/2025/QH15 quy định về hỗ trợ thuế, phí, lệ phí quy định như sau:
Hỗ trợ thuế, phí, lệ phí
...
5. Chi phí đào tạo và đào tạo lại nhân lực của doanh nghiệp lớn cho doanh nghiệp nhỏ và vừa tham gia chuỗi được tính vào chi phí được trừ để xác định thu nhập chịu thuế khi tính thuế thu nhập doanh nghiệp.
6. Hộ kinh doanh, cá nhân kinh doanh không áp dụng phương pháp khoán thuế từ ngày 01 tháng 01 năm 2026. Hộ kinh doanh, cá nhân kinh doanh nộp thuế theo pháp luật về quản lý thuế.
7. Chấm dứt việc thu, nộp lệ phí môn bài từ ngày 01 tháng 01 năm 2026.
8. Miễn thu phí, lệ phí cho tổ chức, cá nhân, doanh nghiệp đối với các loại giấy tờ nếu phải cấp lại, cấp đổi khi thực hiện sắp xếp, tổ chức lại bộ máy nhà nước theo quy định của pháp luật.
Theo quy định trên, hộ kinh doanh, cá nhân kinh doanh không áp dụng phương pháp khoán thuế từ ngày 01 tháng 01 năm 2026.
Đồng nghĩa với việc, hộ kinh doanh phải chuyển sang nộp thuế theo phương pháp kê khai hoặc theo từng lần phát sinh quy định tại Điều 5, Điều 6 Thông tư 40/2021/TT-BTC.
Lưu ý:
- Phương pháp kê khai áp dụng đối với hộ kinh doanh, cá nhân kinh doanh quy mô lớn và hộ kinh doanh, cá nhân kinh doanh chưa đáp ứng quy mô lớn nhưng lựa chọn nộp thuế theo phương pháp kê khai.
- Phương pháp khai thuế theo từng lần phát sinh áp dụng đối với cá nhân kinh doanh không thường xuyên và không có địa điểm kinh doanh cố định. Kinh doanh không thường xuyên được xác định tùy theo đặc điểm hoạt động sản xuất, kinh doanh của từng lĩnh vực, ngành nghề và do cá nhân tự xác định để lựa chọn phương pháp khai thuế theo hướng dẫn tại Thông tư 40/2021/TT-BTC.
Địa điểm kinh doanh cố định là nơi cá nhân tiến hành hoạt động sản xuất, kinh doanh như: địa điểm giao dịch, cửa hàng, cửa hiệu, nhà xưởng, nhà kho, bến, bãi hoặc địa điểm tương tự khác.
Hồ sơ đăng ký hộ kinh doanh gồm những giấy tờ gì theo quy định hiện hành?
Căn cứ theo quy định tại Điều 99 Nghị định 168/2025/NĐ-CP quy định về hồ sơ, trình tự, thủ tục đăng ký thành lập hộ kinh doanh như sau:
Hồ sơ, trình tự, thủ tục đăng ký thành lập hộ kinh doanh
1. Chủ hộ kinh doanh hoặc người được ủy quyền thực hiện thủ tục đăng ký hộ kinh doanh gửi hồ sơ đăng ký thành lập hộ kinh doanh đến Cơ quan đăng ký kinh doanh cấp xã nơi hộ kinh doanh đăng ký trụ sở.
2. Hồ sơ đăng ký hộ kinh doanh bao gồm:
a) Giấy đề nghị đăng ký hộ kinh doanh;
b) Bản sao văn bản ủy quyền của thành viên hộ gia đình cho một thành viên làm chủ hộ kinh doanh đối với trường hợp hộ kinh doanh do các thành viên hộ gia đình đăng ký thành lập. Văn bản ủy quyền này phải được công chứng hoặc chứng thực theo quy định của pháp luật.
...
Như vậy, theo quy định trên thì thành phần hồ sơ đăng ký hộ kinh doanh gồm những loại giấy tờ sau:
(1) Giấy đề nghị đăng ký hộ kinh doanh.
(2) Bản sao văn bản ủy quyền của thành viên hộ gia đình cho một thành viên làm chủ hộ kinh doanh đối với trường hợp hộ kinh doanh do các thành viên hộ gia đình đăng ký thành lập. Văn bản ủy quyền này phải được công chứng hoặc chứng thực theo quy định của pháp luật.
Lưu ý: Chủ hộ kinh doanh hoặc người được ủy quyền thực hiện thủ tục đăng ký hộ kinh doanh gửi hồ sơ đăng ký thành lập hộ kinh doanh đến Cơ quan đăng ký kinh doanh cấp xã nơi hộ kinh doanh đăng ký trụ sở.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];