
Hướng dẫn định danh điện tử đối với doanh nghiệp để thực hiện kê khai, nộp thuế qua Cổng DVC theo Công văn 371?
Ngày 15/05/2026, Thuế cơ sở 1 tỉnh Phú Thọ đã có Công văn 371/QLDN-TCS1 năm 2026 về việc tiếp tục định danh điện tử đối với tổ chức.
>> Tải về Công văn 371/QLDN-TCS1 năm 2026
Trong đó, căn cứ quy định tại khoản 4 Điều 40 Nghị định 69/2024/NĐ-CP ngày 25/6/2024 của Chính phủ quy định về định danh và xác thực điện tử: Từ 01/7/2025, NNT phải đăng ký tài khoản định danh điện tử để thực hiện các thủ tục hành chính công, để thực hiện việc kê khai, nộp hồ sơ khai thuế qua Cổng dịch vụ công quốc gia bằng tài khoản Thuế điện tử hoặc Tài khoản định danh điện từ được thông suốt, tránh chậm nộp hồ sơ khai thuế.
Theo đó, căn cứ Phụ lục ban hành kèm Công văn 371/QLDN-TCS1 năm 2026 Hướng dẫn định danh điện tử đối với doanh nghiệp để thực hiện kê khai, nộp thuế qua Cổng DVC như sau:
(1) Trường hợp người đứng đầu người đại diện theo pháp luật của Doanh nghiệp đã cập nhật đầy đủ thông tin về CC/CCCD trên Giấy chứng nhận Đăng ký doanh nghiệp, Giấy phép hoạt động khớp với thông tin của cá nhân trong Cơ sở dữ liệu quốc gia về dân cư và có tài khoản định danh điện từ mức độ 02, Doanh nghiệp đăng ký tài khoản định danh điện tử cho tổ chức bằng các hình thức sau: - Đăng ký trực tuyến: Trên ứng dụng VNeID hoặc địa chỉ: https://vneid.gov.vn. - Đăng ký trực tiếp: Tại cơ quan Công an cấp tỉnh, cấp Phường/Xã. (2) Trường hợp thông tin doanh nghiệp chưa đồng bộ hoặc chưa khớp với cơ sở dữ liệu quốc gia; hoặc thông tin đăng ký kinh doanh chưa được cập nhật theo đơn vị hành chính 2 cấp, đề nghị doanh nghiệp thực hiện thay đổi, cập nhật Thông tin đăng ký kinh doanh, Giấy phép hoạt động bằng các hình thức sau. - Đăng ký trực tuyến: Người nộp thuế truy cập đường dẫn sau để xem hướng dẫn thực hiện và tài liệu đính kèm: https://dangkykinhdoanh.gov.vn/vn/tin-tuc/599/6827/huong-dan-dang-ky-doanh-nghiep-qua-mang-dien-tu.aspx. - Đăng ký trực tiếp: Tại Phòng Đăng ký kinh doanh và Phát triển Doanh nghiệp - Sở Tài chính tỉnh Phú Thọ (qua Trung tâm phục vụ hành chính công tỉnh); Tại Cơ quan cấp giấy phép hoạt động đối với các ngành kinh doanh có điều kiện (Các Sở, Ngành có liên quan). Sau khi thông tin về CC/CCCD của người đứng đầu người đại diện pháp luật đã được cập nhật trên Giấy chứng nhận đăng ký doanh nghiệp và khớp với thông tin của cá nhân trong Cơ sở dữ liệu quốc gia về dân cư, đề nghị doanh nghiệp thực hiện các bước công việc nêu tại điểm 1 nêu trên để đăng ký tài khoản định danh điện tử cho tổ chức. (3) Trường hợp doanh nghiệp đã thực hiện cập nhật đầy đủ nhưng dữ liệu vẫn chưa khớp với Cơ sở dữ liệu quốc gia, đề nghị người nộp thuế chủ động liên hệ cơ quan Công an địa phương, chính quyền địa phương và các sở, ban, ngành liên quan (Sở Giáo dục và Đào tạo, Sở Tư pháp, Sở Tài chính, ...) để xác định nguyên nhân và được hỗ trợ xử lý kịp thời. |
*Trên đây là Hướng dẫn định danh điện tử đối với doanh nghiệp để thực hiện kê khai, nộp thuế qua Cổng DVC theo Công văn 371?
Hướng dẫn định danh điện tử đối với doanh nghiệp để thực hiện kê khai, nộp thuế qua Cổng DVC theo Công văn 371? (Hình từ Internet)
Hướng dẫn các bước định danh tổ chức doanh nghiệp trên VNeID mới nhất 2026?
Sau đây là các bước hướng dẫn định danh tổ chức doanh nghiệp trên VNeID mới nhất 2026:
Bước 1: Đăng nhập vào ứng dụng VneID trên điện thoại:
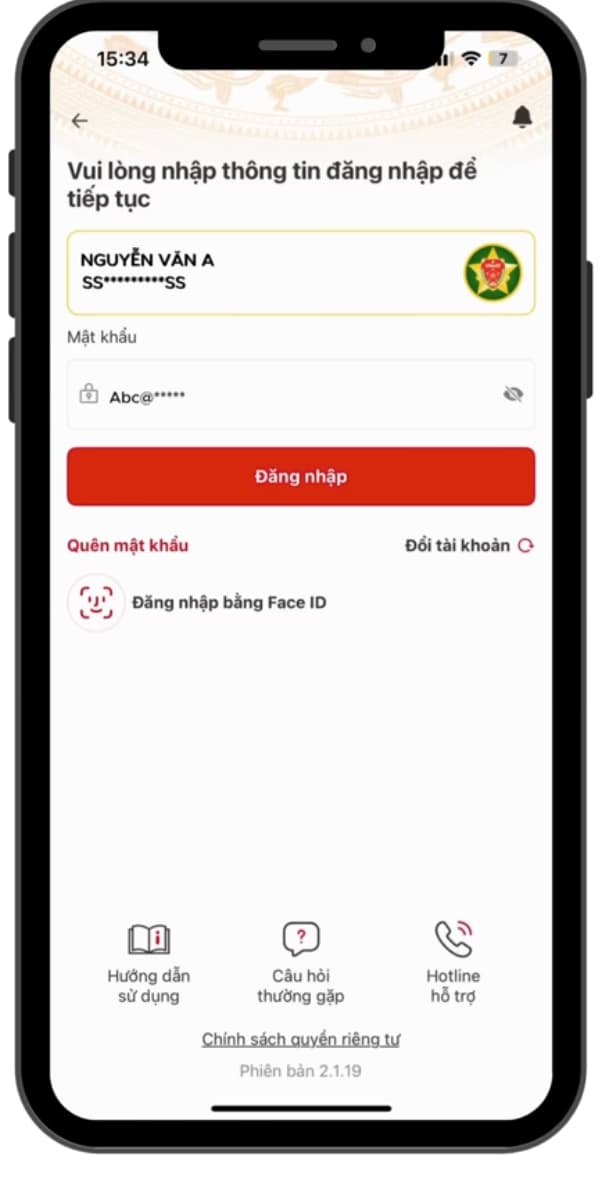
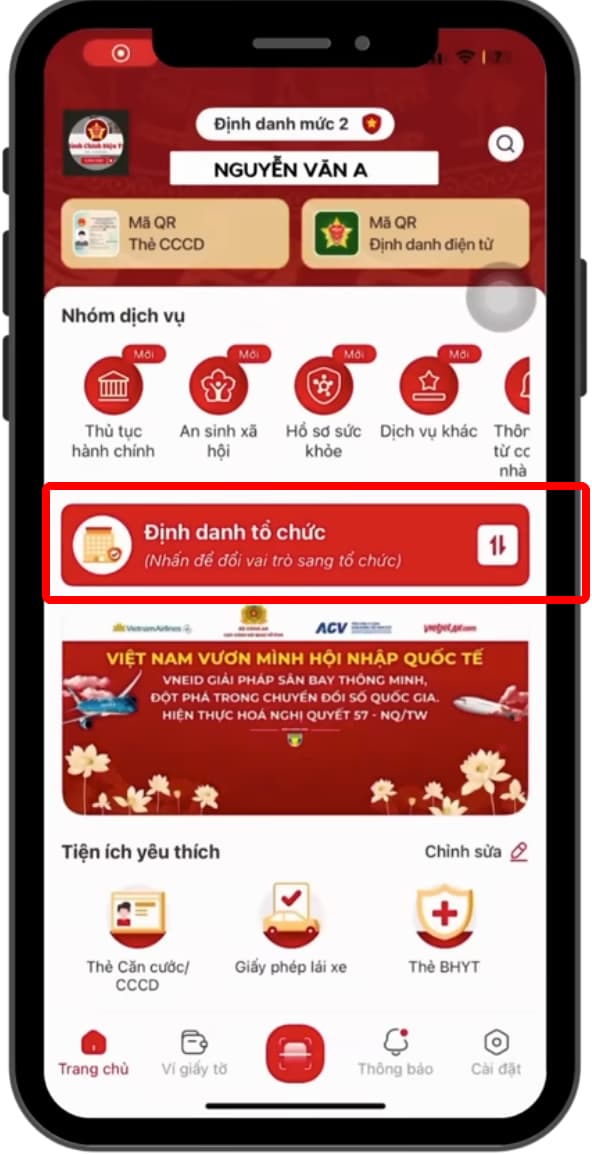
Bước 2: Chọn định danh tổ chức trên màn hình.
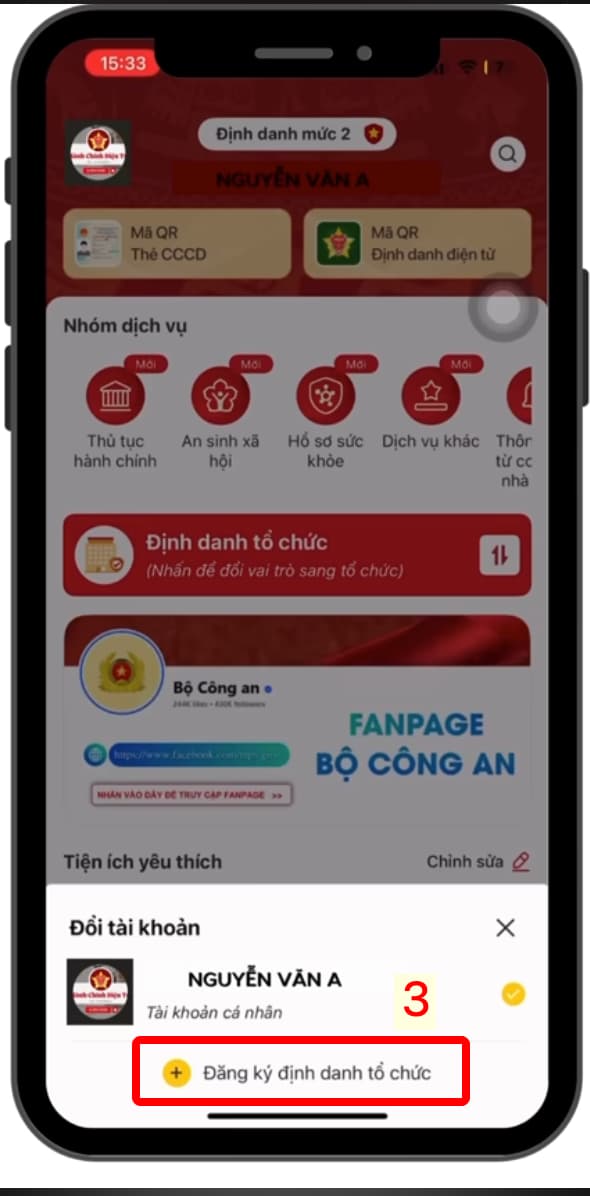
Bước 3: Chọn đăng ký định danh tổ chức
* Bước 4: Nhập passcode
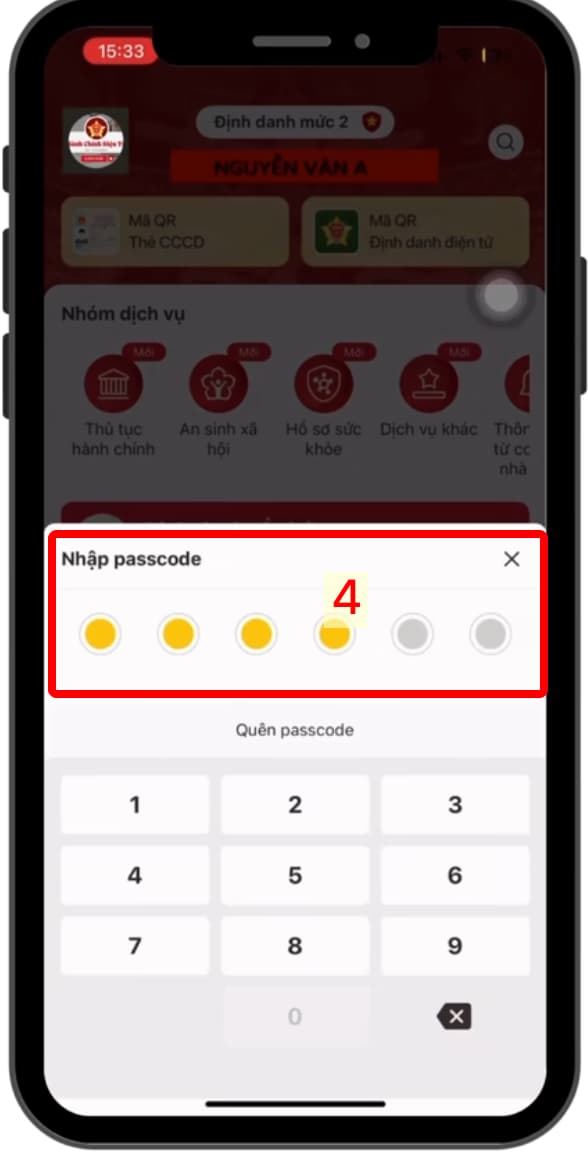
Bước 5: Chọn đăng ký định danh tổ chức
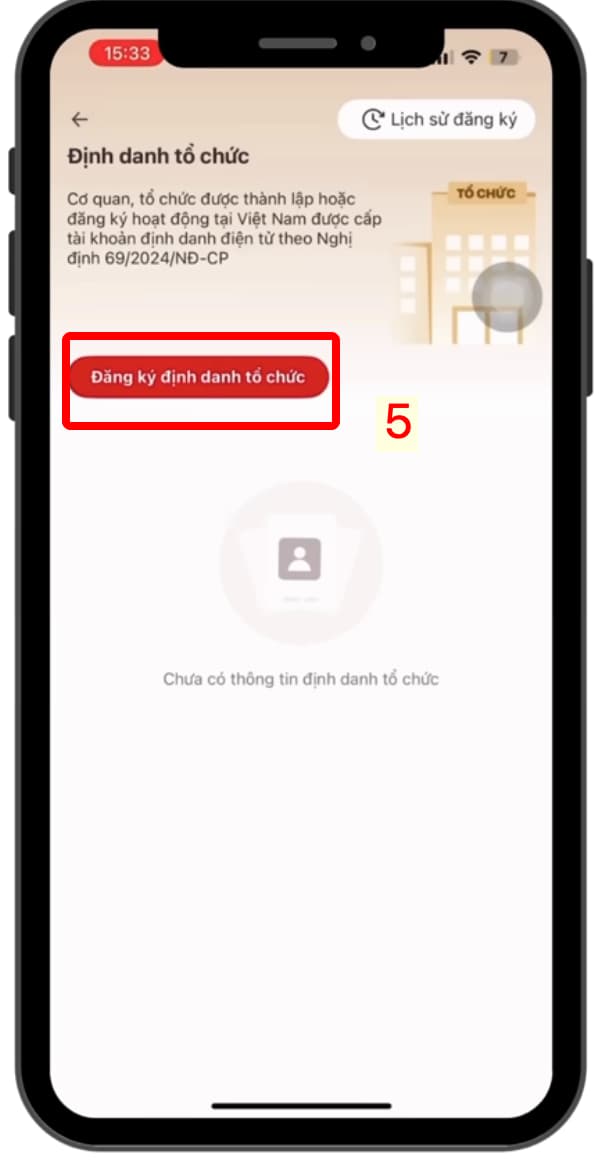
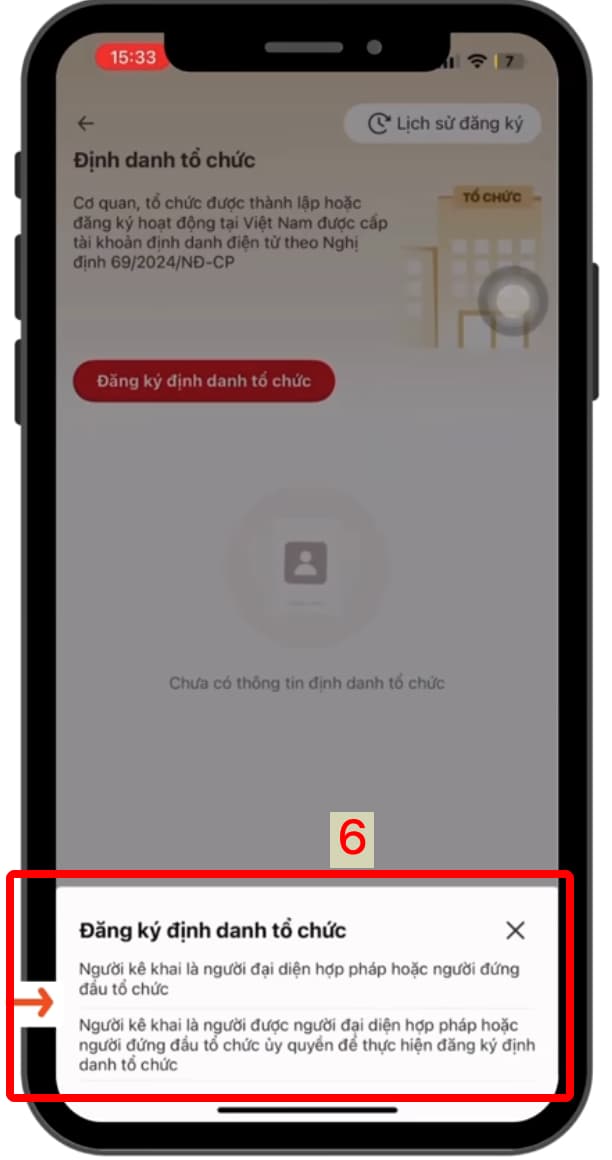
Bước 6: Lựa chọn 1 trong 2 tùy chọn loại đăng ký định danh tổ chức:
- Người kê khai là người đại diện hợp pháp hoặc người đứng đầu tổ chức
- Người khai báo là người được đại diện hợp pháp hoặc người đứng đầu tổ chức ủy quyền để thực hiện đăng ký định danh tổ chức
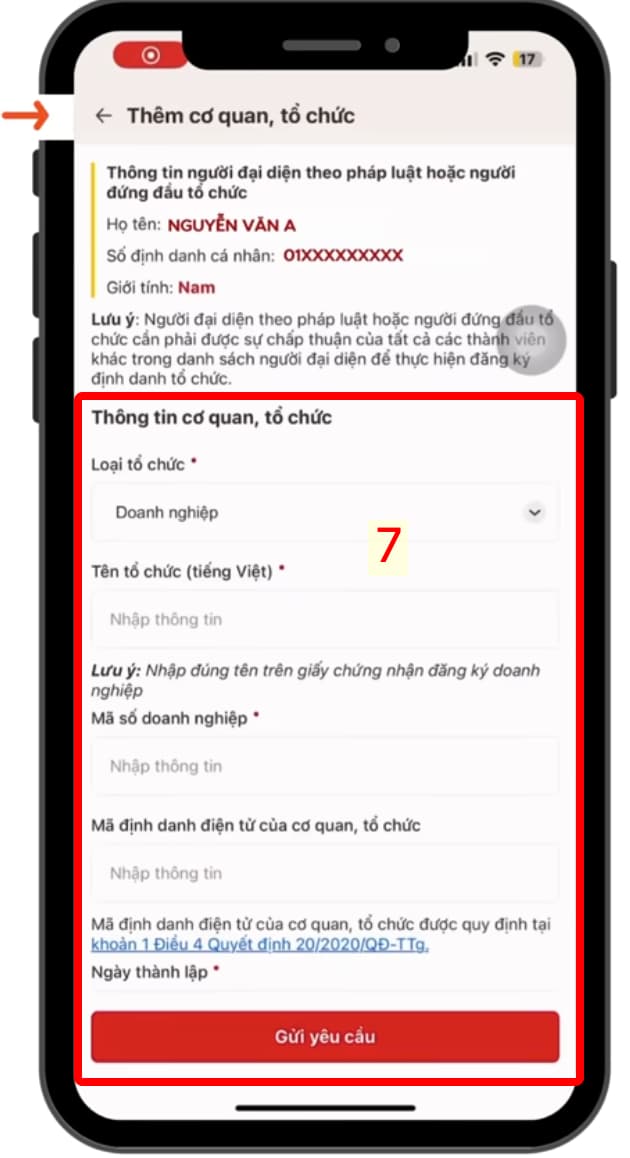
Bước 7: Điền thông tin doanh nghiệp dự kiến đăng ký mã định danh
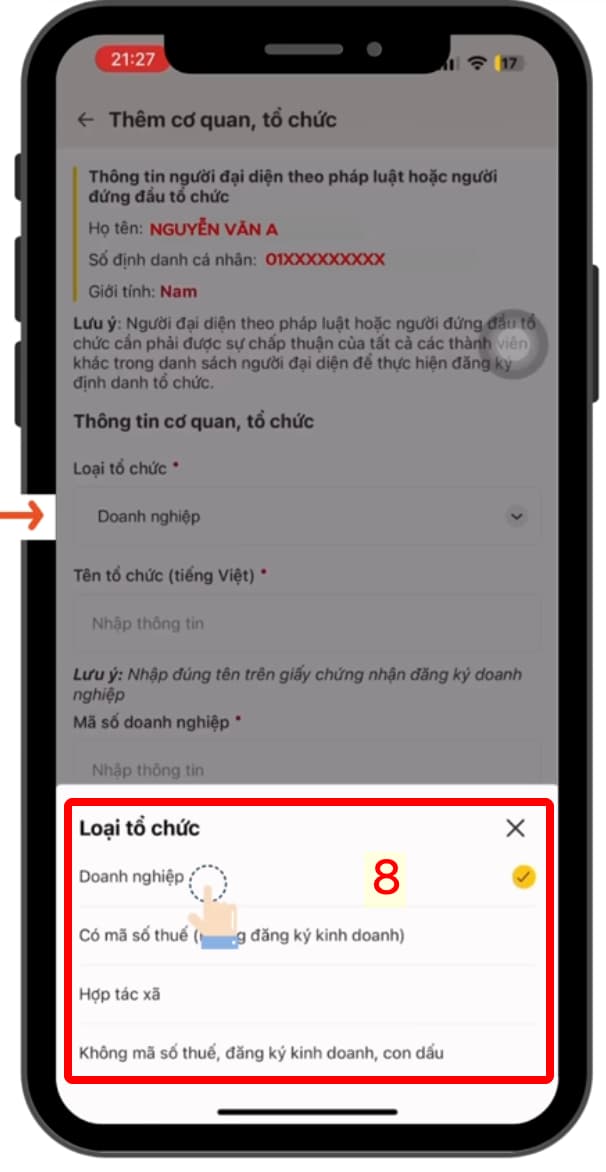
- Chọn “Loại tổ chức”, Nhập “Tên tổ chức”, Nhập “Mã doanh nghiệp”, Nhập “Ngày thành lập” doanh nghiệp, Tải logo lên (nếu có)
Bước 8: Chọn Doanh nghiệp.
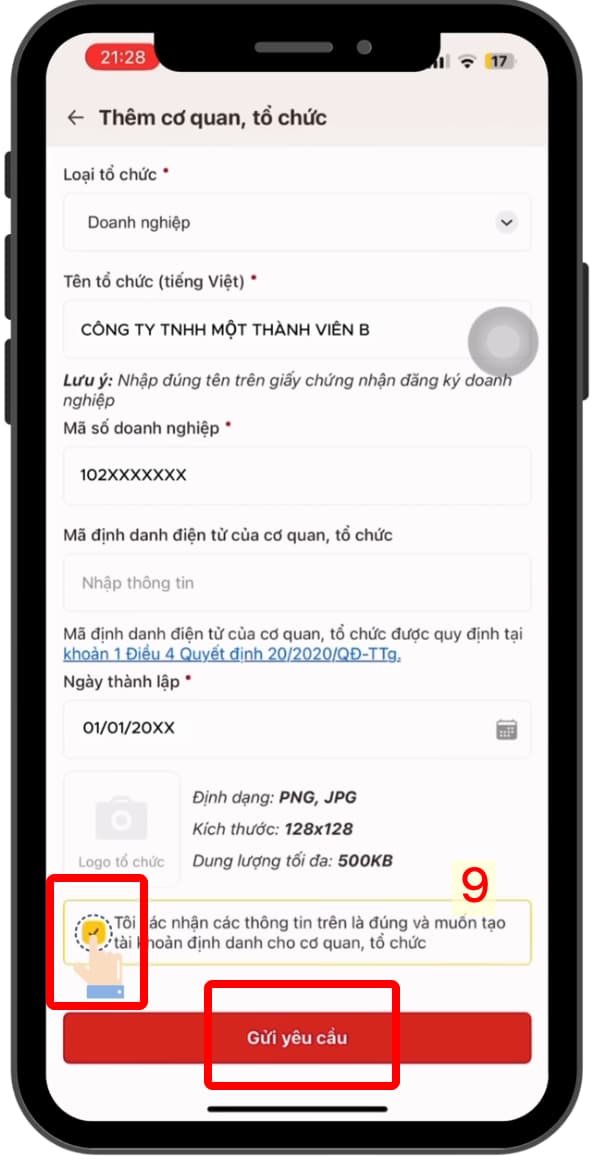
Bước 9: Chọn Tôi xác nhận thông tin trên là đúng. Sau đó chọn gửi yêu cầu.
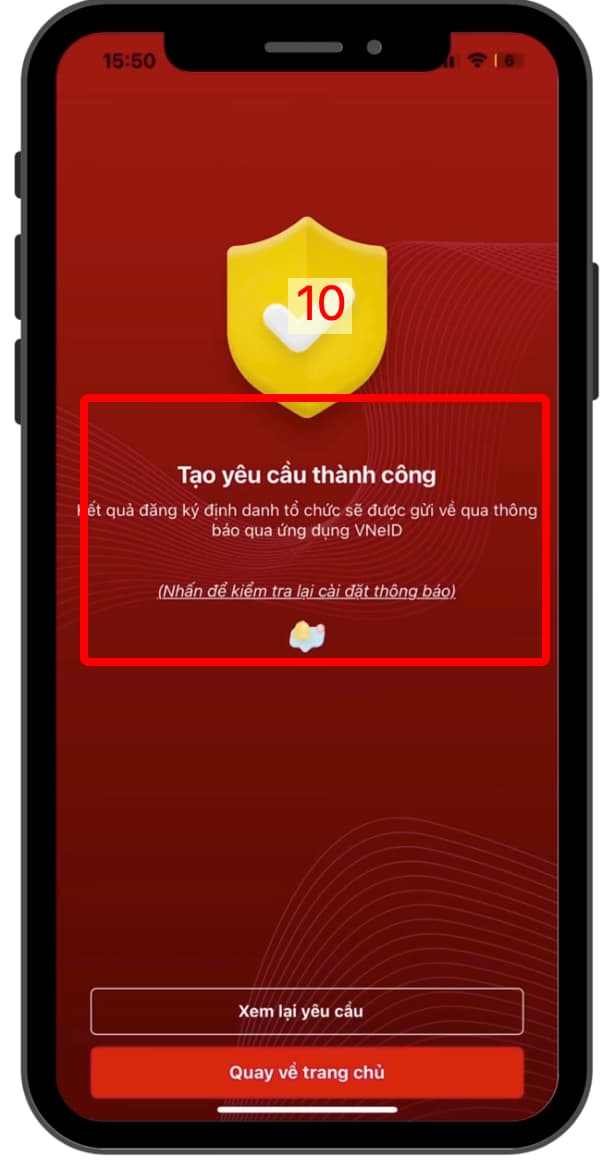
Bước 10: Hoàn thành
Trên đây là thông tin hướng dẫn các bước định danh tổ chức doanh nghiệp trên ứng dụng VNeID mới nhất 2026.
Hai công ty có được dùng chung một mã số doanh nghiệp không?
Tại Điều 29 Luật Doanh nghiệp 2020 có quy định về mã số doanh nghiệp như sau:
Mã số doanh nghiệp
1. Mã số doanh nghiệp là dãy số được tạo bởi Hệ thống thông tin quốc gia về đăng ký doanh nghiệp, được cấp cho doanh nghiệp khi thành lập và được ghi trên Giấy chứng nhận đăng ký doanh nghiệp. Mỗi doanh nghiệp có một mã số duy nhất và không được sử dụng lại để cấp cho doanh nghiệp khác.
2. Mã số doanh nghiệp được dùng để thực hiện nghĩa vụ về thuế, thủ tục hành chính và quyền, nghĩa vụ khác.
Bên cạnh đó, dựa vào Điều 8 Nghị định 168/2025/NĐ-CP có quy định về mã số thuế doanh nghiệp như sau:
Mã số doanh nghiệp, mã số đơn vị phụ thuộc của doanh nghiệp, mã số địa điểm kinh doanh
1. Mỗi doanh nghiệp được cấp một mã số duy nhất gọi là mã số doanh nghiệp. Mã số này đồng thời là mã số thuế của doanh nghiệp.
2. Mã số doanh nghiệp tồn tại trong suốt quá trình hoạt động của doanh nghiệp và không được cấp lại cho tổ chức, cá nhân khác. Khi doanh nghiệp chấm dứt hoạt động thì mã số doanh nghiệp chấm dứt hiệu lực.
3. Mã số doanh nghiệp được tạo, gửi, nhận tự động bởi Hệ thống thông tin quốc gia về đăng ký doanh nghiệp, Hệ thống ứng dụng đăng ký thuế và được ghi trên Giấy chứng nhận đăng ký doanh nghiệp.
4. Cơ quan quản lý nhà nước thống nhất sử dụng mã số doanh nghiệp để thực hiện công tác quản lý nhà nước và trao đổi thông tin về doanh nghiệp.
...
Đồng thời tại điểm a khoản 3 Điều 30 Luật Quản lý thuế 2019 có quy định về việc cấp mã số thuế cho doanh nghiệp như sau:
Đối tượng đăng ký thuế và cấp mã số thuế
...
3. Việc cấp mã số thuế được quy định như sau:
a) Doanh nghiệp, tổ chức kinh tế, tổ chức khác được cấp 01 mã số thuế duy nhất để sử dụng trong suốt quá trình hoạt động từ khi đăng ký thuế cho đến khi chấm dứt hiệu lực mã số thuế. Người nộp thuế có chi nhánh, văn phòng đại diện, đơn vị phụ thuộc trực tiếp thực hiện nghĩa vụ thuế thì được cấp mã số thuế phụ thuộc. Trường hợp doanh nghiệp, tổ chức, chi nhánh, văn phòng đại diện, đơn vị phụ thuộc thực hiện đăng ký thuế theo cơ chế một cửa liên thông cùng với đăng ký doanh nghiệp, đăng ký hợp tác xã, đăng ký kinh doanh thì mã số ghi trên giấy chứng nhận đăng ký doanh nghiệp, giấy chứng nhận đăng ký hợp tác xã, giấy chứng nhận đăng ký kinh doanh đồng thời là mã số thuế;
...
Theo tất cả những quy định trên, mã số doanh nghiệp chính là mã số thuế của doanh nghiệp, chỉ được cấp 1 lần trong quá trình hoạt động của doanh nghiệp và không được cấp cho các tổ chức, cá nhân khác.
Như vậy, hai công ty khác nhau sẽ không được sử dụng cùng một mã số doanh nghiệp.
Mỗi công ty sẽ được cơ quan thuế cấp cho một mã số doanh nghiệp riêng. Mã số này sẽ được tạo, gửi, nhận tự động bởi Hệ thống thông tin quốc gia về đăng ký doanh nghiệp, Hệ thống ứng dụng đăng ký thuế và được ghi trên Giấy chứng nhận đăng ký doanh nghiệp.
Lưu ý: Từ ngày 01/07/2026, Luật Quản lý thuế 2025 chính thức có hiệu lực thi hành, trừ những quy định tại Điều 13, Điều 26 Luật Quản lý thuế 2025 sẽ có hiệu lực từ ngày 01/01/2026.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];

































