- Hướng dẫn cập nhật thẻ căn cước lên hệ thống bảo hiểm xã hội?
- 9 khoản thu nhập không phải đóng bảo hiểm xã hội khi tính lương?
- Phân biệt hợp đồng lao động với hợp đồng dịch vụ nhằm tránh bị cơ quan bảo hiểm xã hội truy thu do xác định sai quan hệ lao động?
- Khoản đóng bảo hiểm xã hội có bắt buộc được ghi vào chứng từ khấu trừ thuế thu nhập cá nhân không?
Hướng dẫn cập nhật thẻ căn cước lên hệ thống bảo hiểm xã hội?
Dưới đây là hướng dẫn cập nhật thẻ căn cước lên hệ thống bảo hiểm xã hội mới nhất hiện nay:
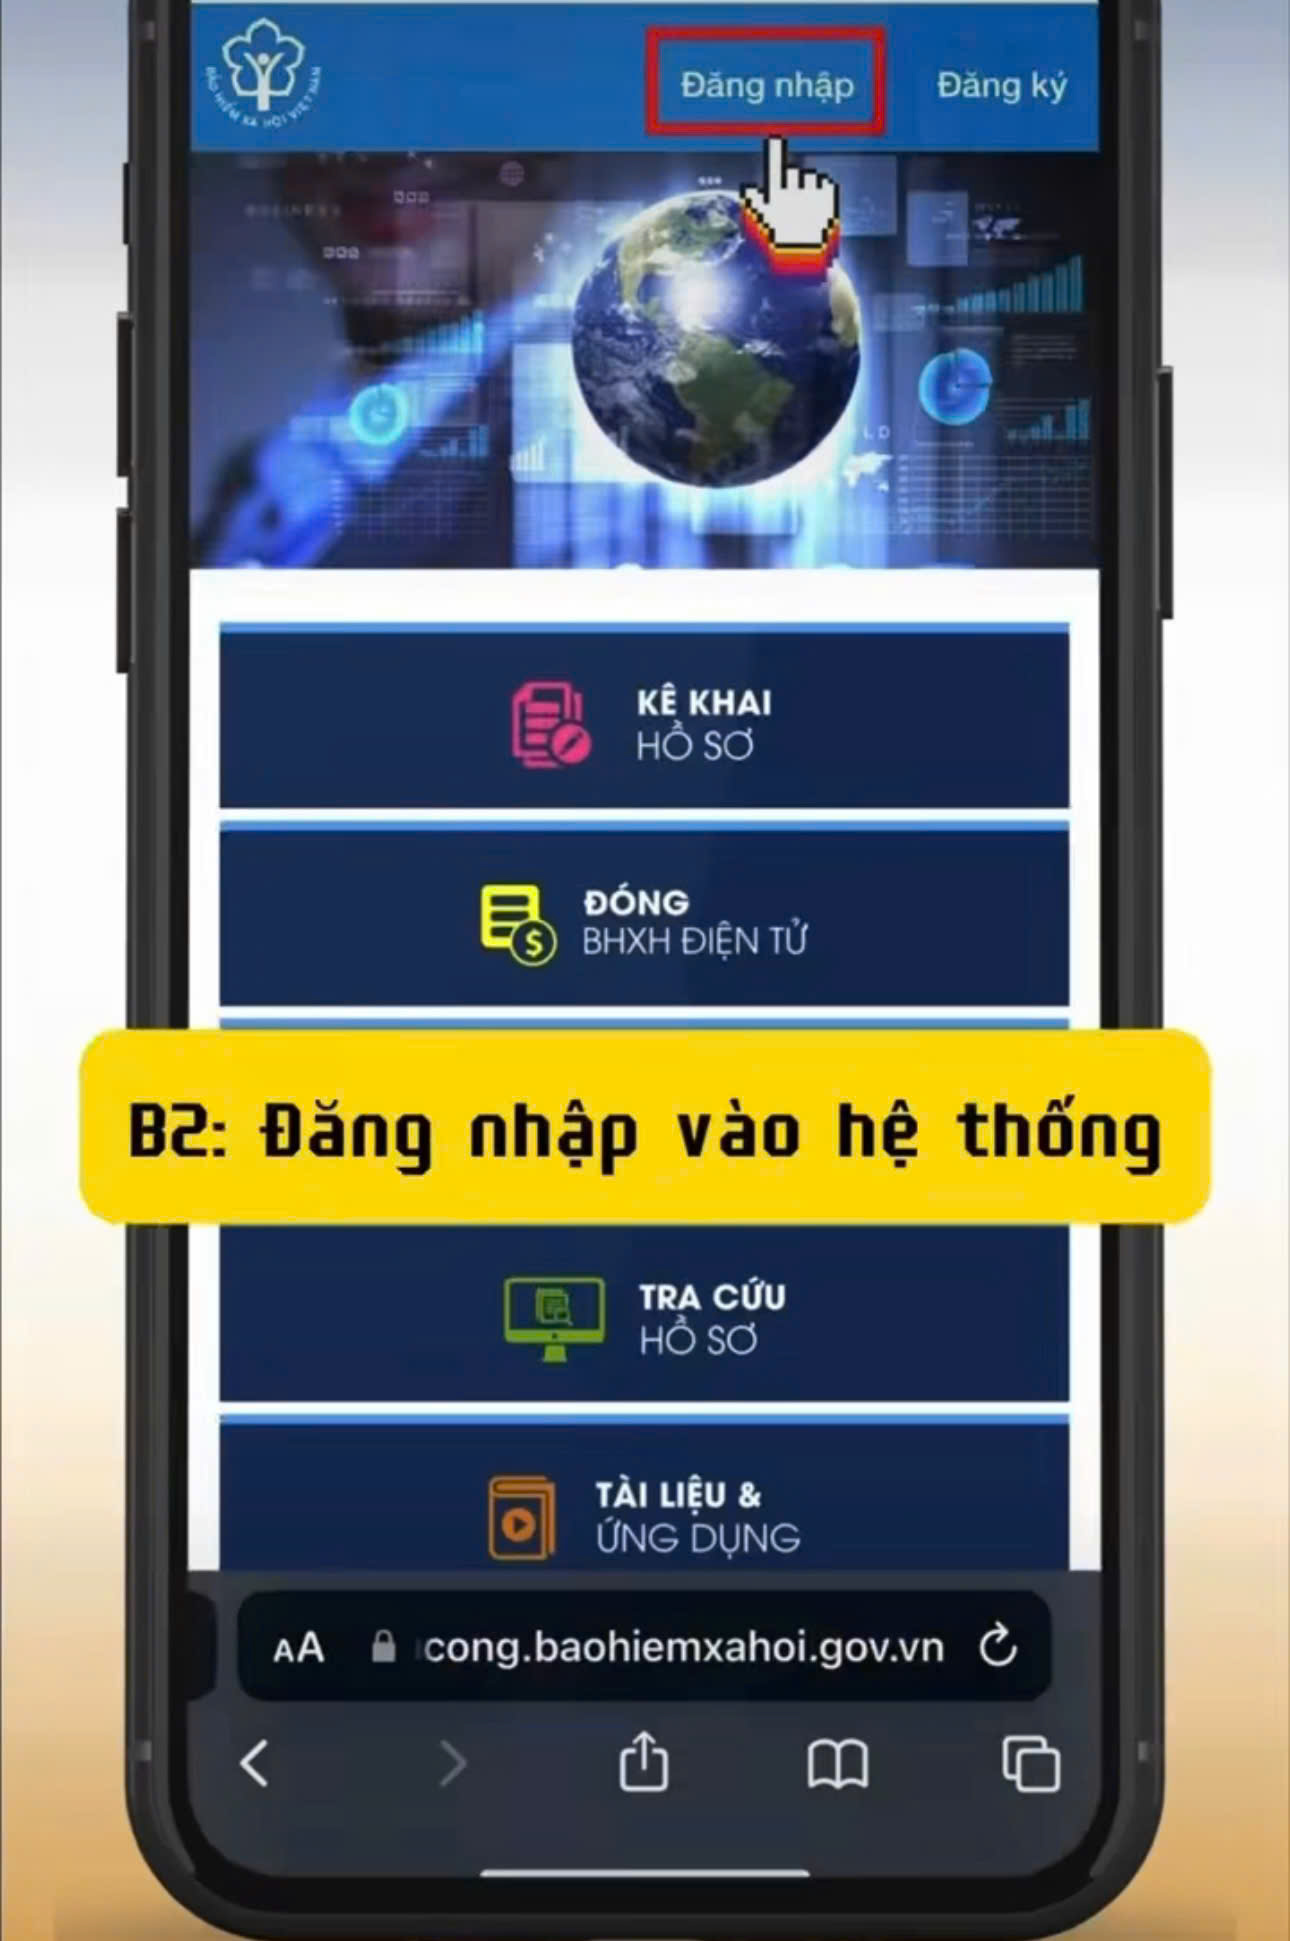
Bước 1: Tìm kiếm và truy cập website dịch vụ công bảo hiểm xã hội
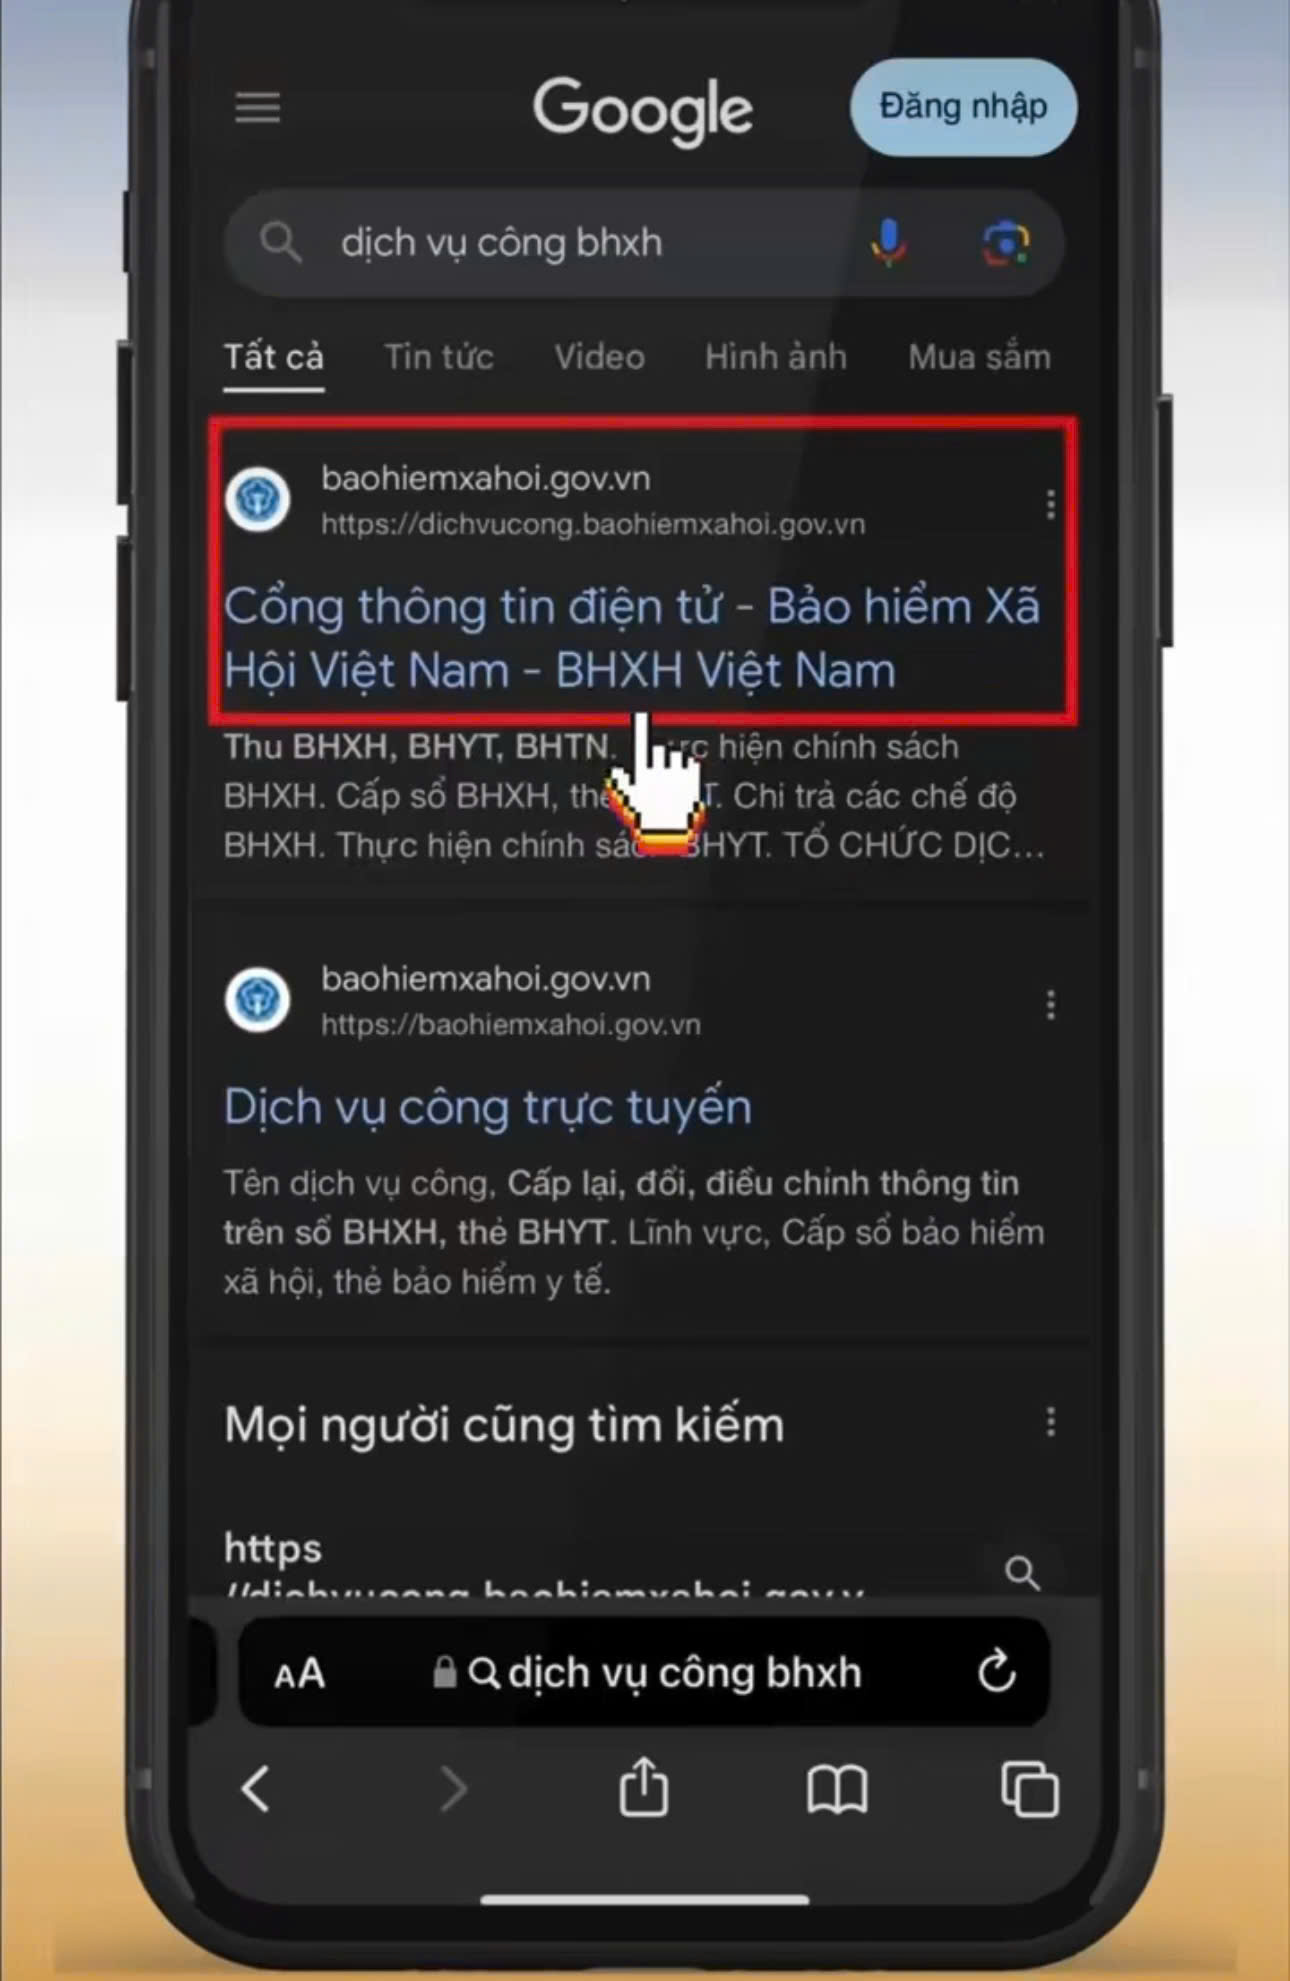
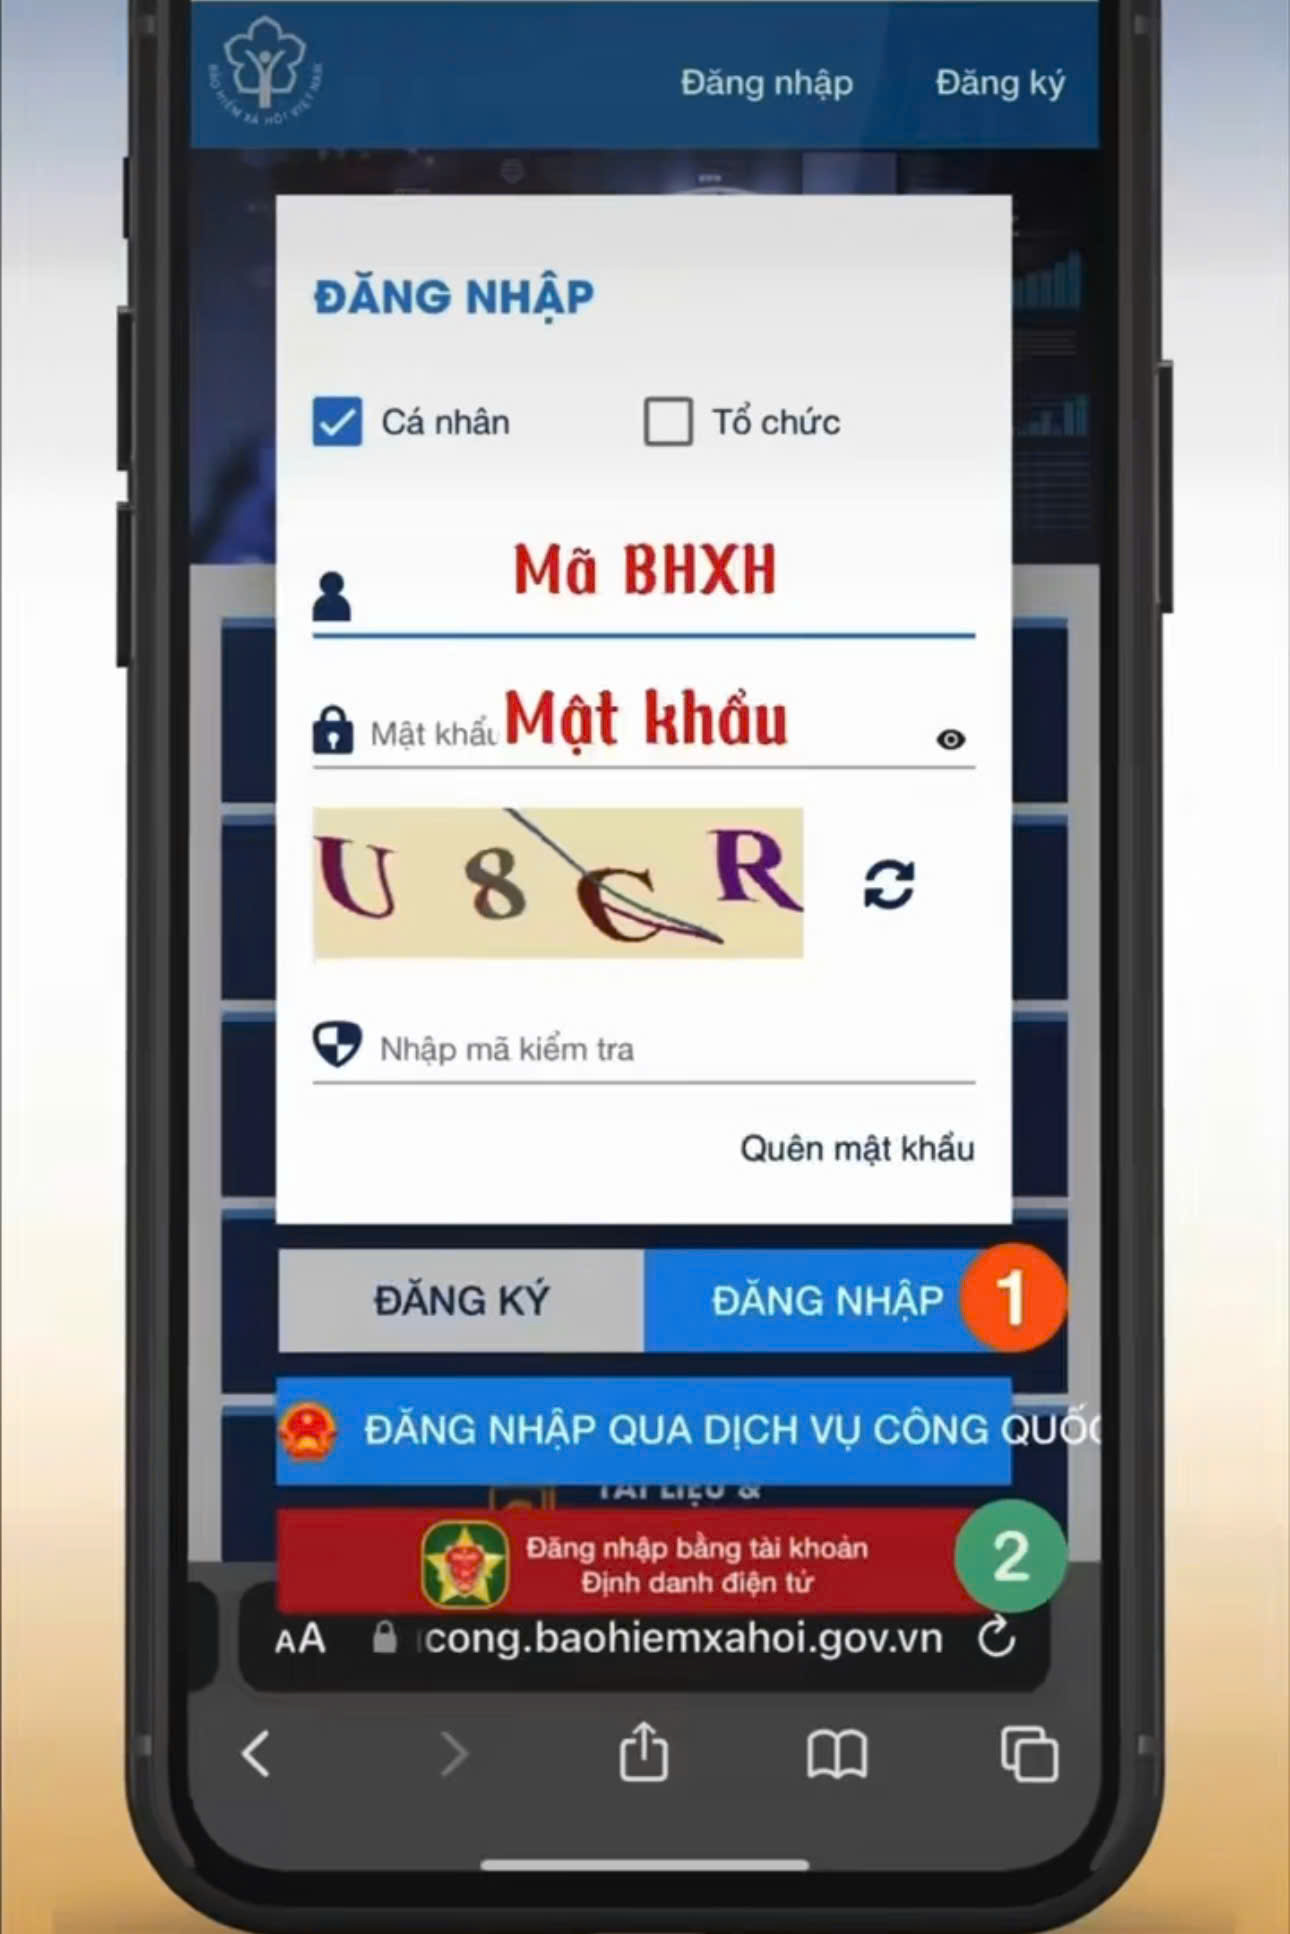
Bước 2: Đăng nhập vào hệ thống, theo đó mục tài khoản điền mã bảo hiểm xã hội, dòng tiếp theo thì nhập mật khẩu của bạn. Sau đó, nhập mã kiểm tra rồi bấm đăng nhập.
Lưu ý: Nếu không nhớ tài khoản, hãy chọn đăng nhập bằng VNeID.
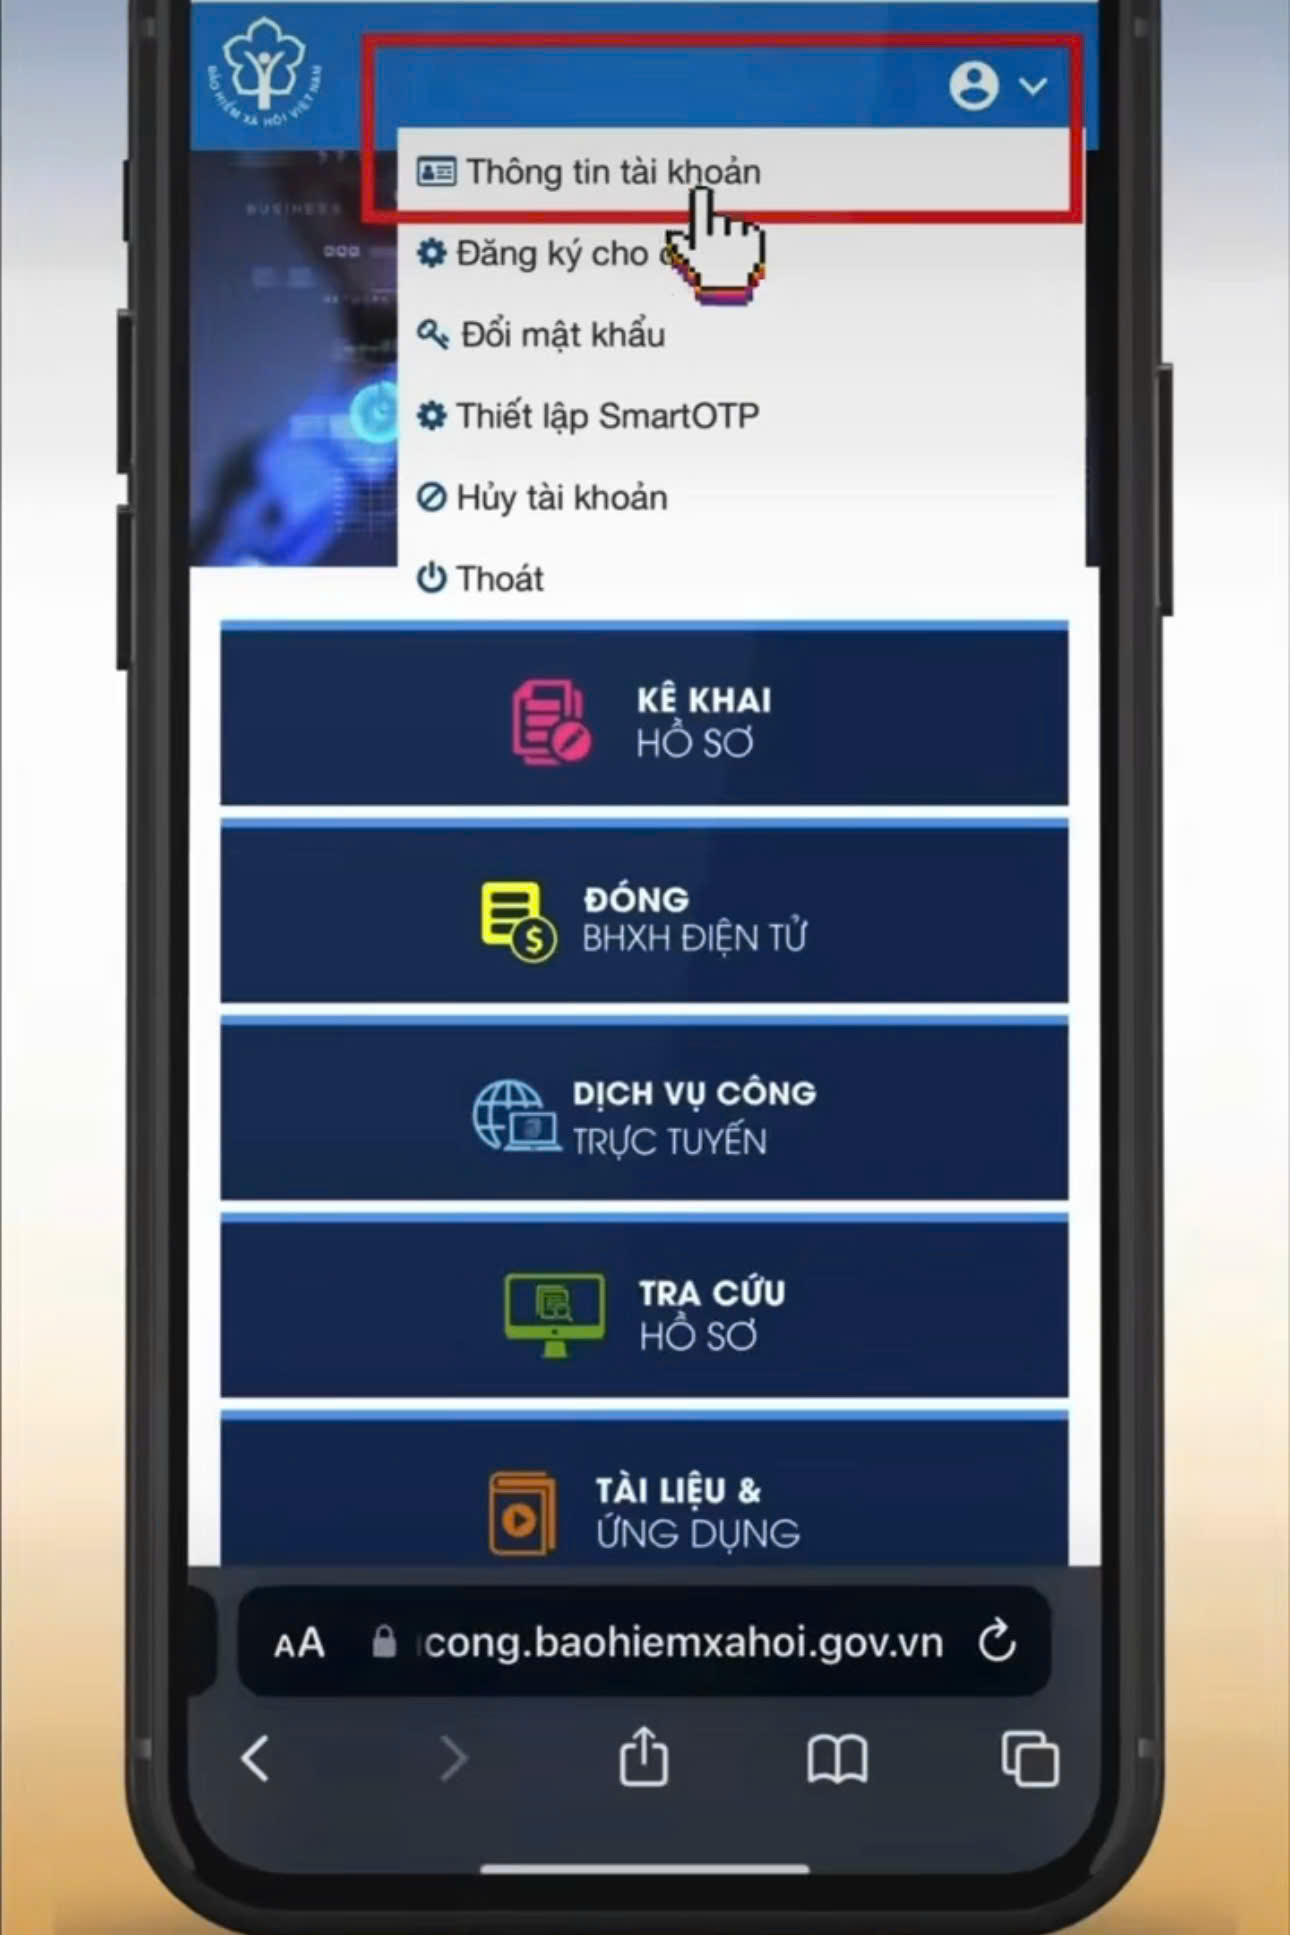
Bước 3: Ấn vào biểu tưởng hình người ở góc phải trên cùng màn hình. Sau đó chọn thông tin tài khoản
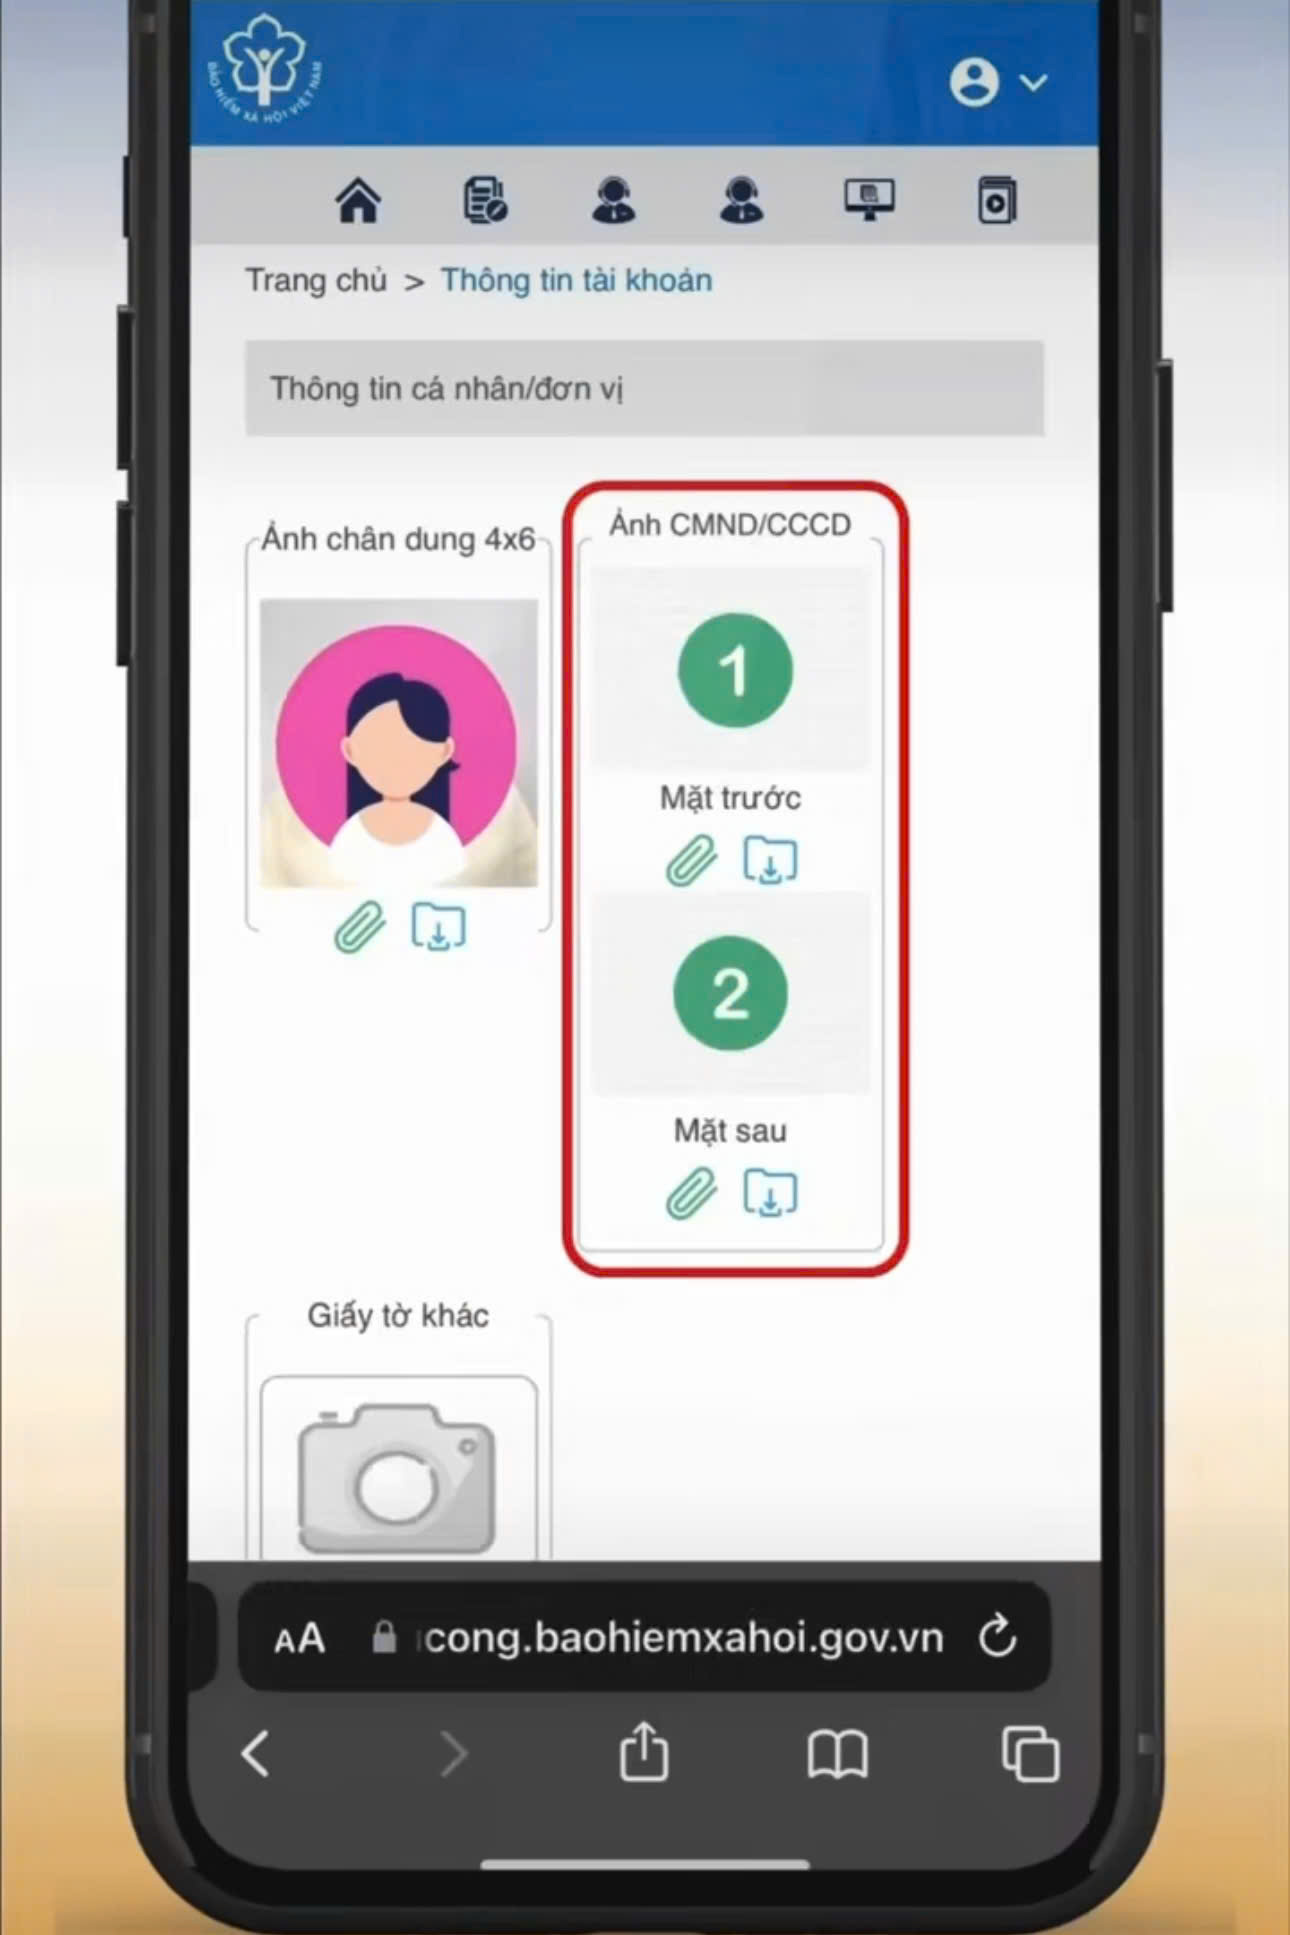
Bước 4: Tại đây, tải lên hình ảnh mặt trước và mặt sau thẻ căn cước.
Bước 5: Kéo xuống đến mục căn cước công dân/hộ chiếu và nhấn vào biểu tượng cây bút để sửa số chứng minh thư thành số căn cước
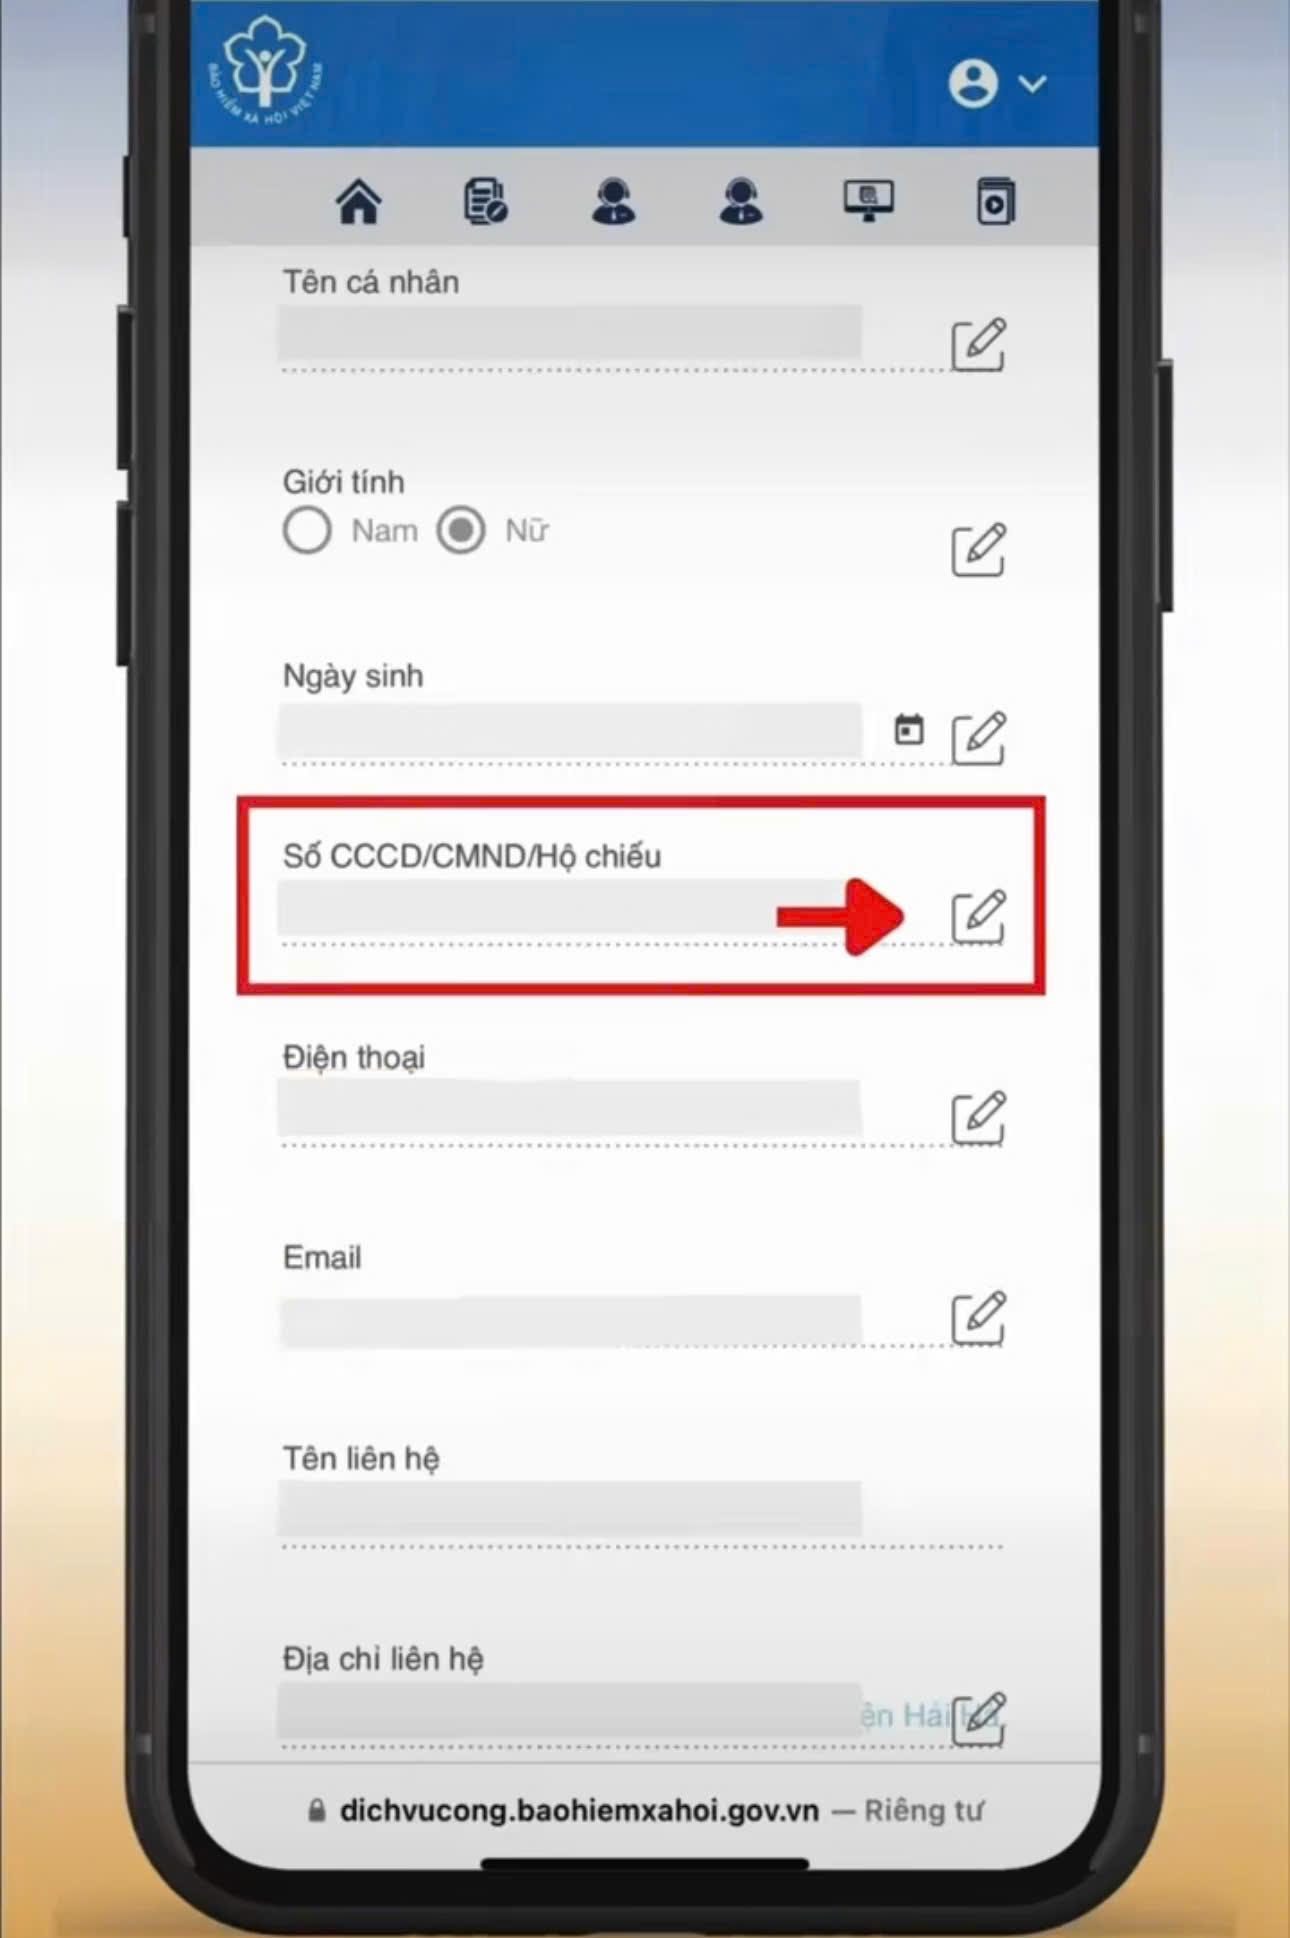
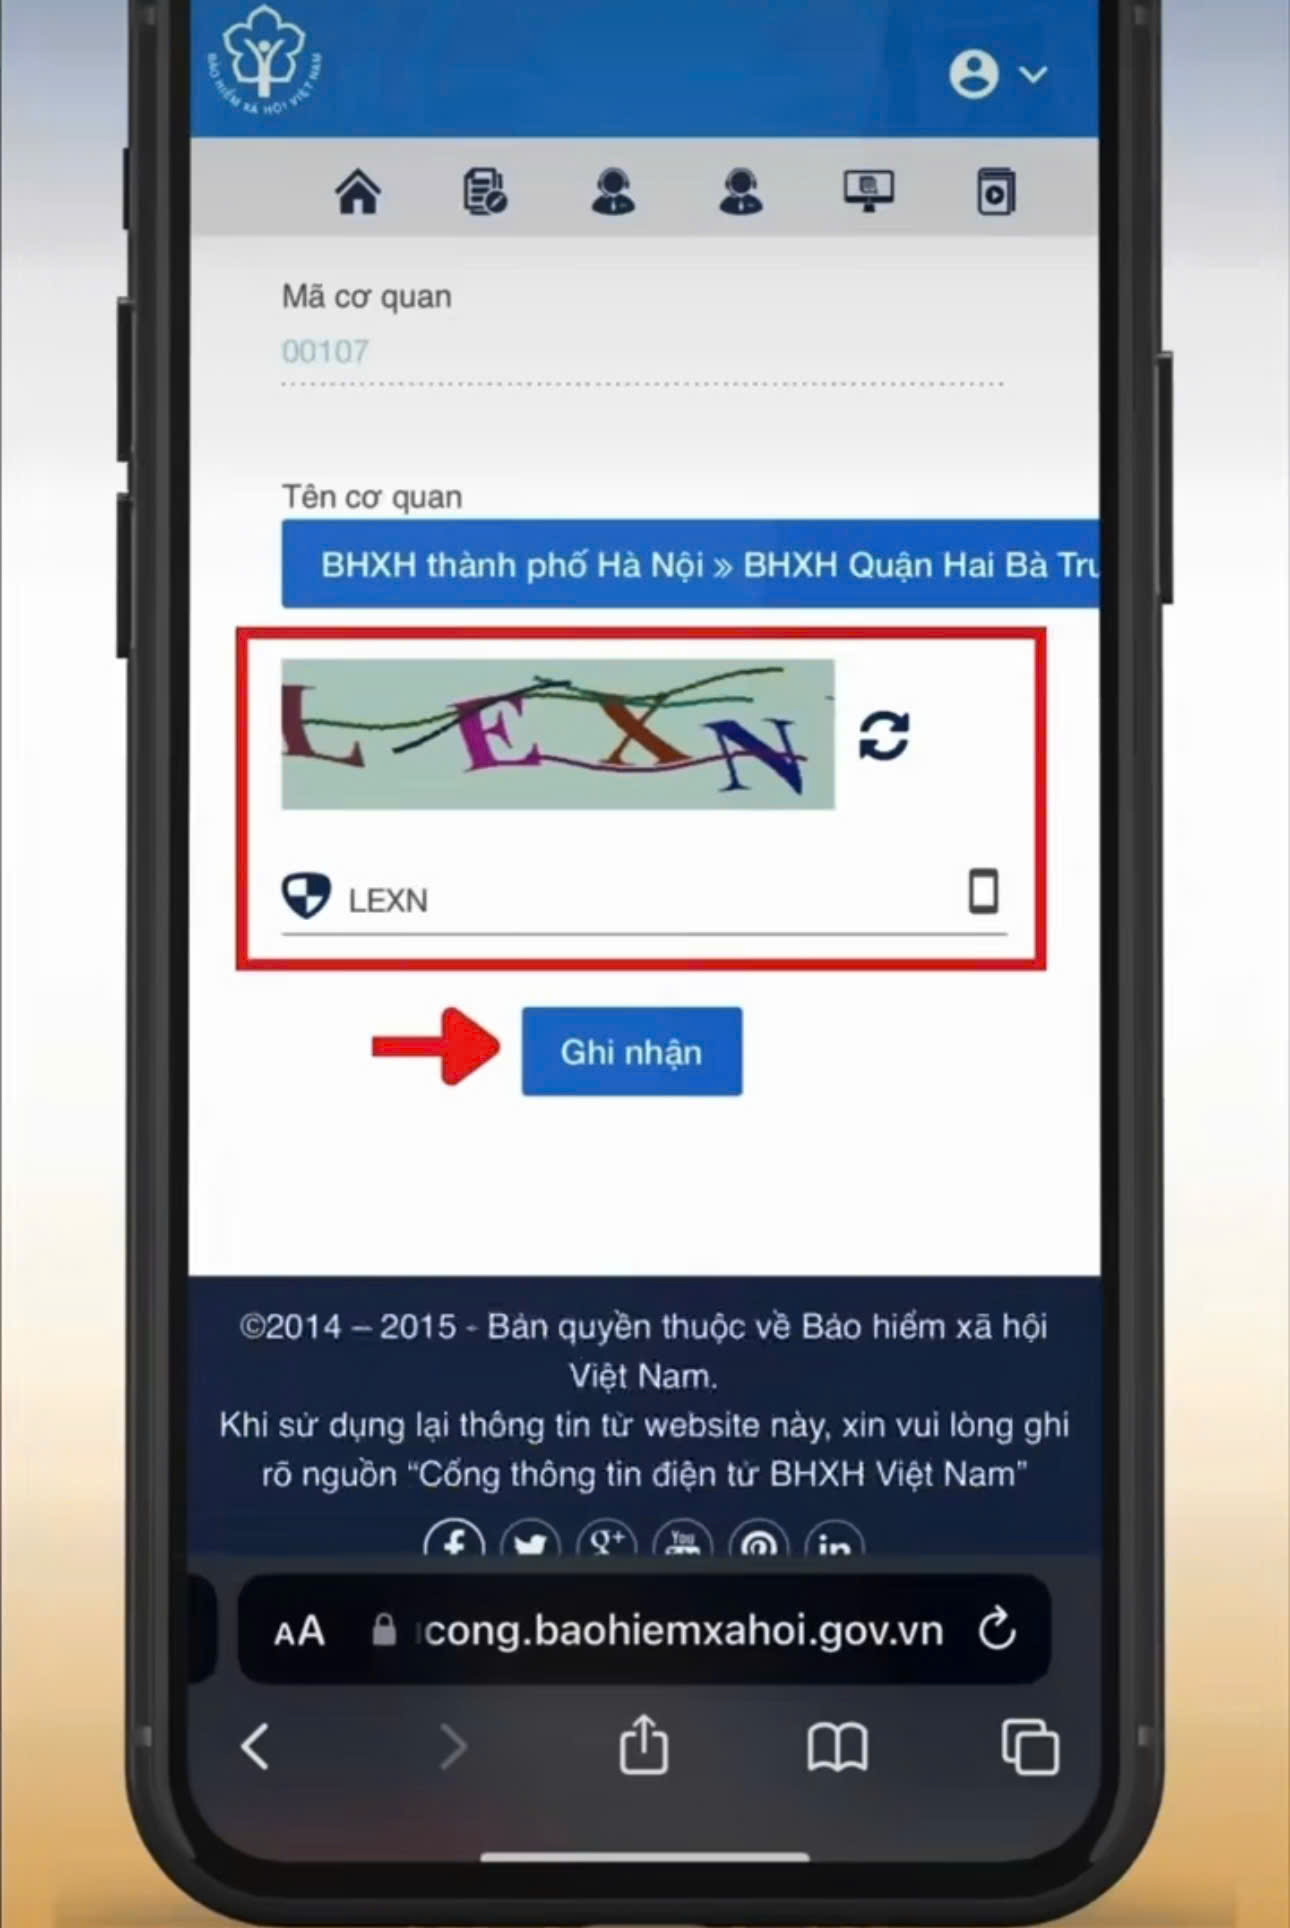
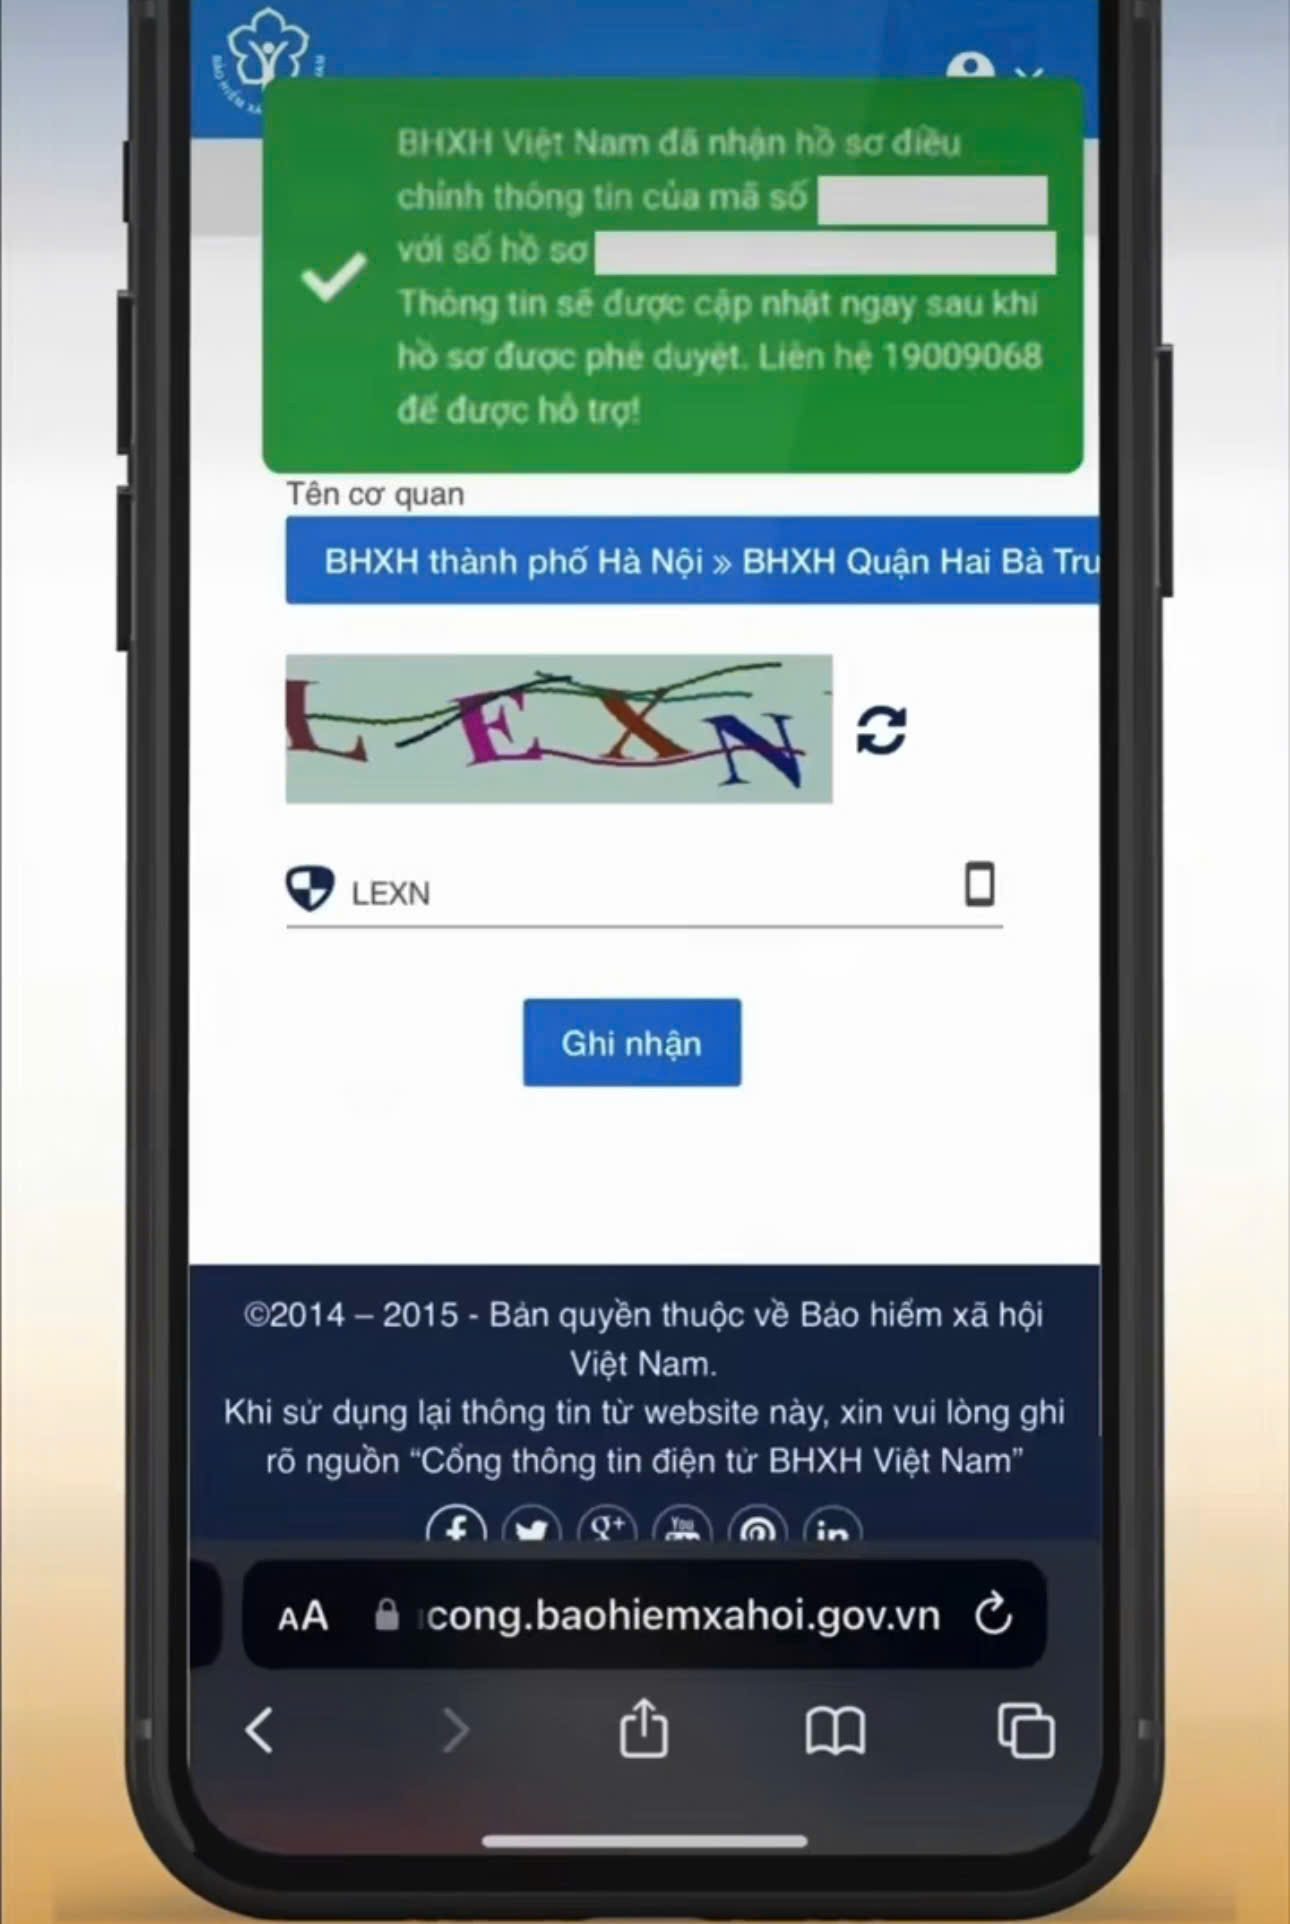
Bước 6: Kéo xuống cuối để nhập mã xác nhận. Sau đó nhấn ghi nhận.
Lúc này, hệ thống sẽ gửi mã OTP thông qua email đã đăng ký trước đó. Truy cập vào email để lấy mã để tiếp tục điền OTP và xác nhận.
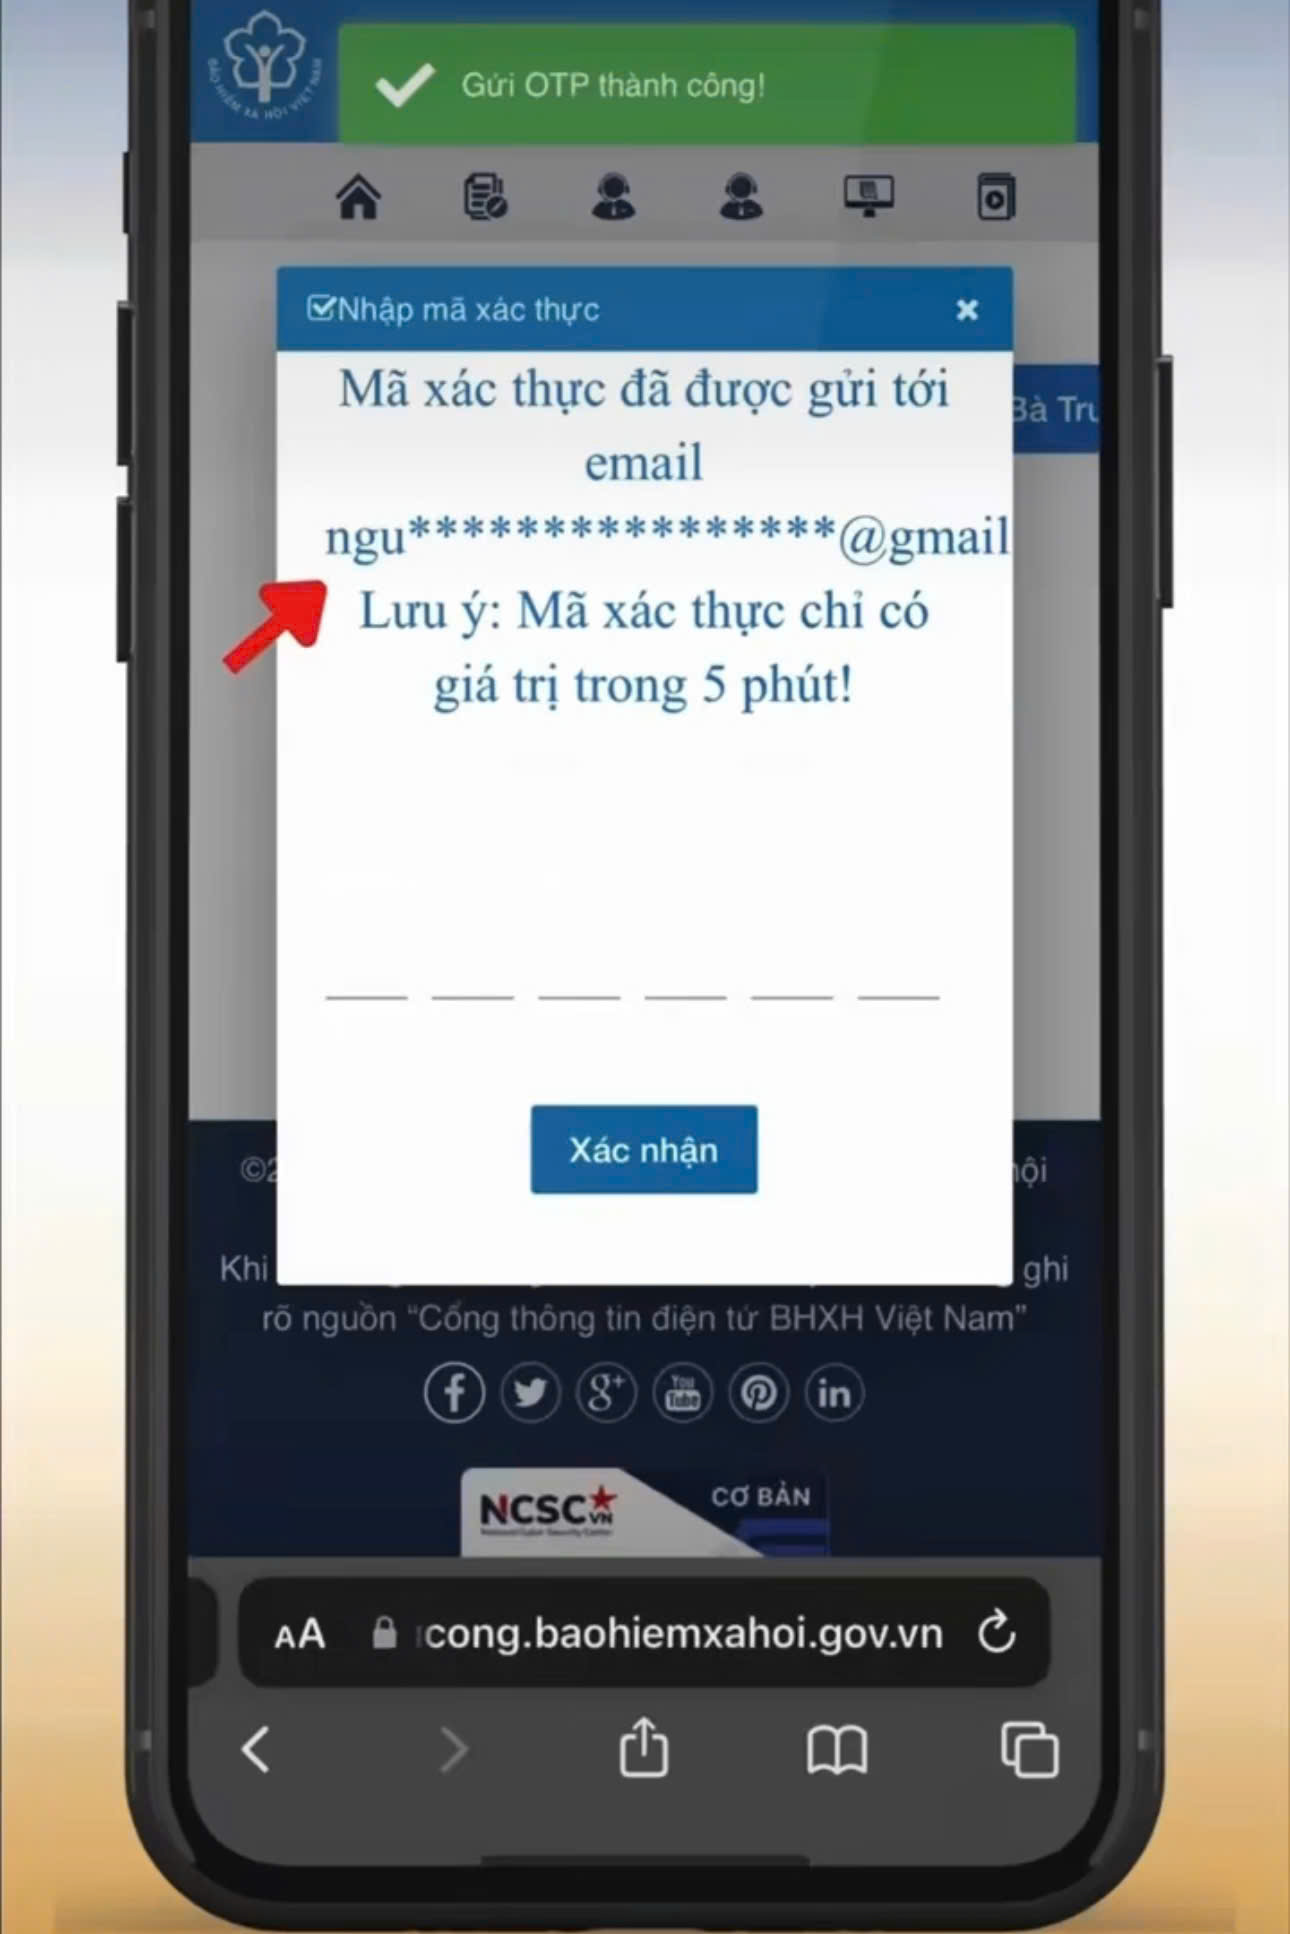
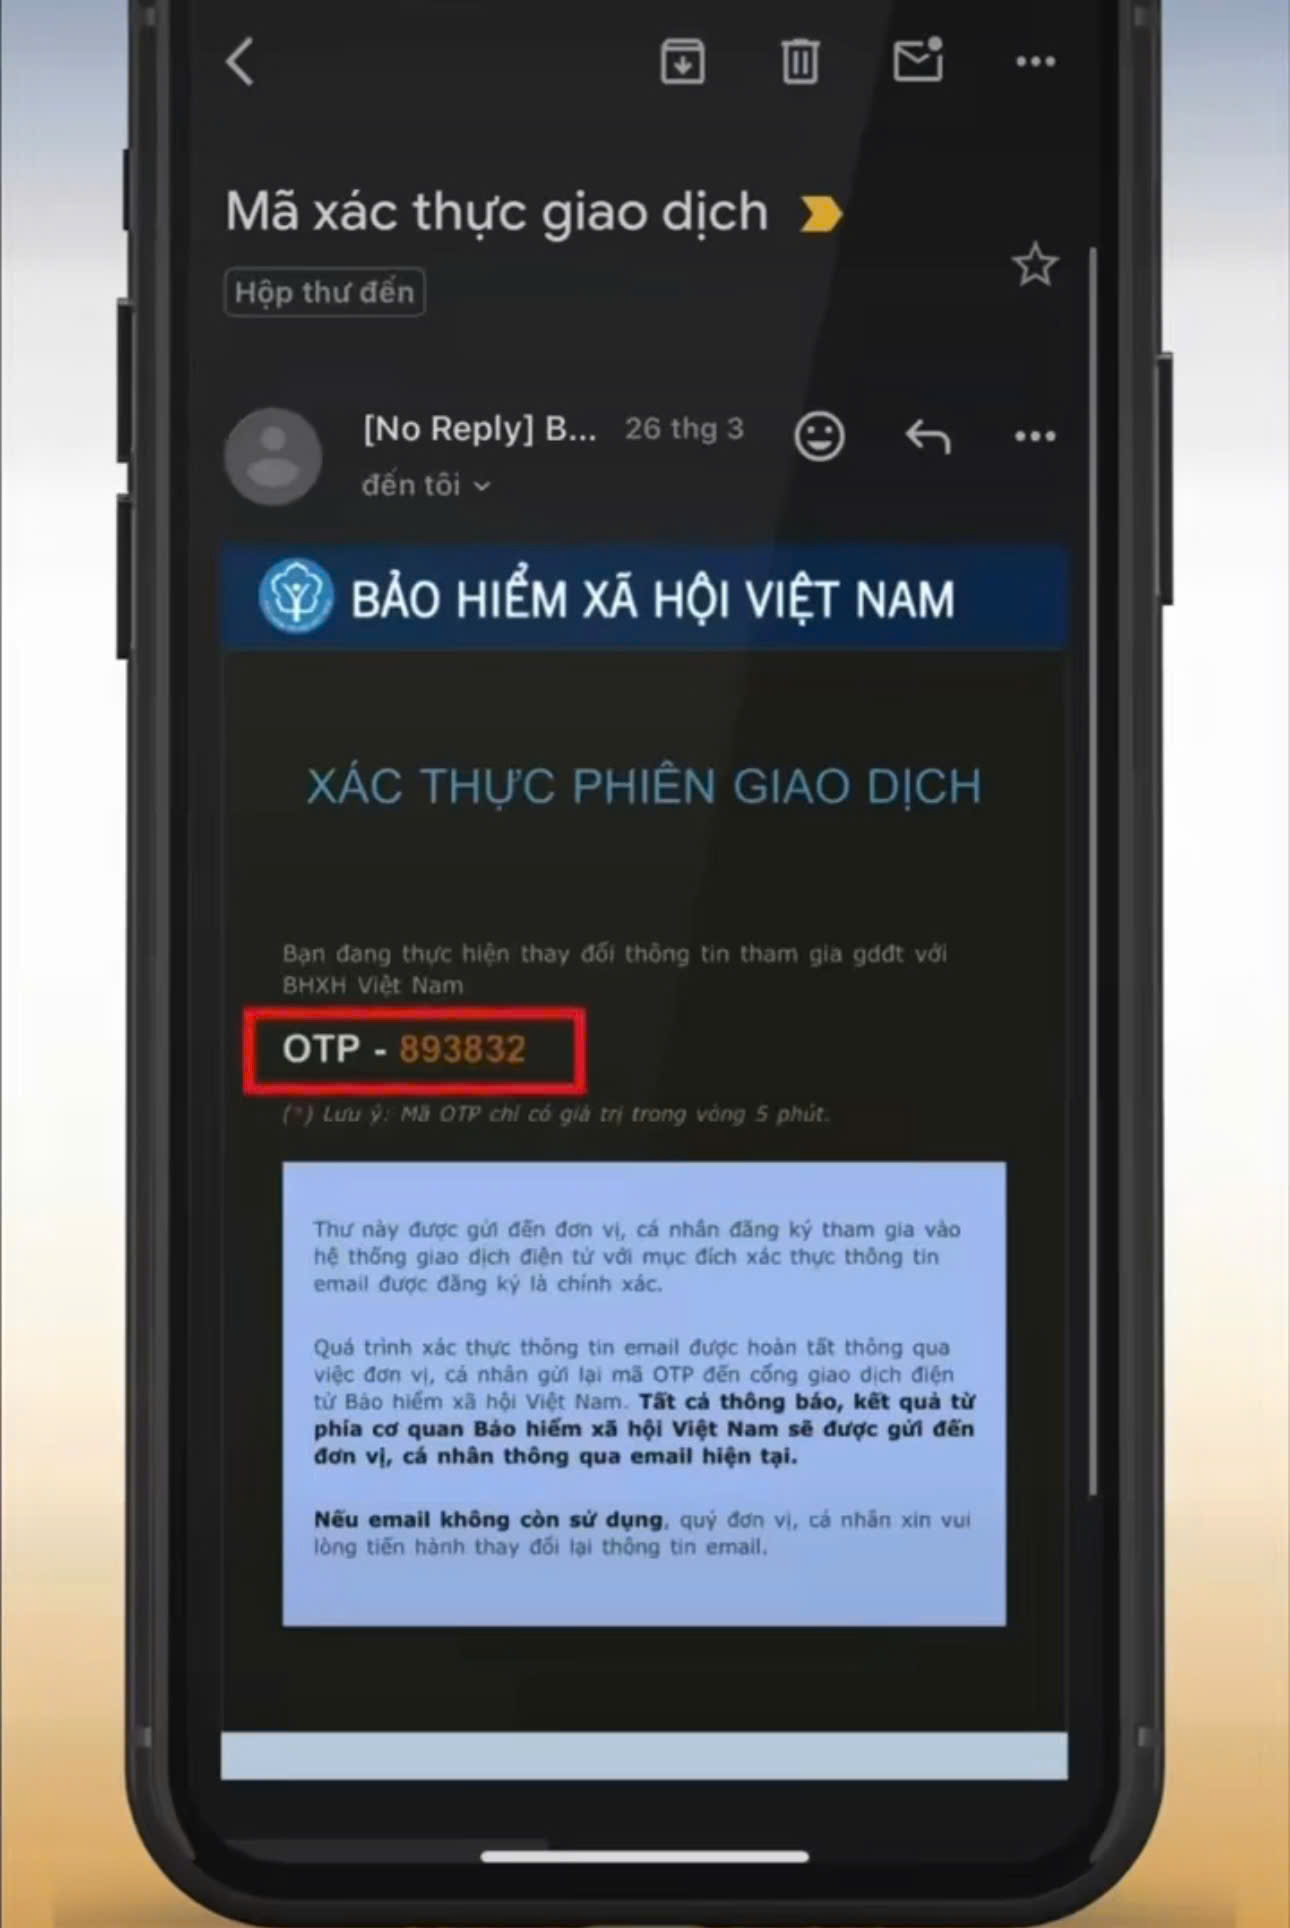
Sau khi hoàn thành tất cả các bước này thì thẻ căn cước sẽ được gửi lên hệ thống. Tiếp đến cơ quan bảo hiểm xã hội Việt Nam sẽ xét duyệt và hệ thống sẽ tự động cập nhật thẻ căn cước mới.
Xem thêm: Hướng dẫn kê khai thuế hộ kinh doanh trên Cổng Dịch vụ công của Cục Thuế?
Hướng dẫn cập nhật thẻ căn cước lên hệ thống bảo hiểm xã hội? (Hình từ Internet)
9 khoản thu nhập không phải đóng bảo hiểm xã hội khi tính lương?
Vừa qua, Cục Tiền lương và Bảo hiểm xã hội đã có Công văn 1198/CTL&BHXH-BHXH năm 2025 hướng dẫn về tiền lương làm căm cứ đóng BHXH bắt buộc.
Tải về Công văn 1198/CTL&BHXH-BHXH năm 2025
Theo đó, Cục Tiền lương và Bảo hiểm xã hội có ý kiến về tiền lương làm căn cứ đóng bảo hiểm xã hội bắt buộc như sau:
[1] Tiền lương làm căn cứ đóng bảo hiểm xã hội bắt buộc đối với người lao động thuộc đối tượng thực hiện chế độ tiền lương do người sử dụng lao động quyết định được quy định tại điểm b khoản 1 Điều 31 Luật Bảo hiểm xã hội 2024 và quy định chi tiết tại khoản 1 Điều 7 Nghị định 158/2025/NĐ-CP.
Cụ thể, tiền lương làm căn cứ đóng bảo hiểm xã hội bắt buộc đối với người lao động thuộc đối tượng thực hiện chế độ tiền lương do người sử dụng lao động quyết định là tiền lương tháng, bao gồm:
- Mức lương theo công việc hoặc chức danh tính theo thời gian (theo tháng) của công việc hoặc chức danh theo thang lương, bảng lương do người sử dụng lao động xây dựng theo quy định tại Điều 93 Bộ luật Lao động 2019 được thỏa thuận trong hợp đồng lao động;
- Các khoản phụ cấp lương để bù đắp yếu tố về điều kiện lao động, tính chất phức tạp công việc, điều kiện sinh hoạt, mức độ thu hút lao động mà mức lương chưa được tính đến hoặc tính chưa đầy đủ, được thỏa thuận trong hợp đồng lao động;
- Các khoản bổ sung khác xác định được mức tiền cụ thể cùng với mức lương, được thỏa thuận trong hợp đồng lao động và trả thường xuyên, ổn định trong mỗi kỳ trả lương.
[2] Đối với các chế độ và phúc lợi khác ghi thành mục riêng trong hợp đồng lao động theo quy định tại khoản 5 Điều 3 Thông tư 10/2020/TT-BLĐTBXH thì không phải là tiền lương làm căn cứ tính đóng bảo hiểm xã hội bắt buộc tại [1].
Dẫn chiếu đến tiết c2 điểm c khoản 5 Điều 3 Thông tư 10/2020/TT-BLĐTBXH quy định về nội dung chủ yếu của hợp đồng lao động như sau:
Nội dung chủ yếu của hợp đồng lao động
Nội dung chủ yếu phải có của hợp đồng lao động theo khoản 1 Điều 21 của Bộ luật Lao động được quy định như sau:
...
5. Mức lương theo công việc hoặc chức danh, hình thức trả lương, kỳ hạn trả lương, phụ cấp lương và các khoản bổ sung khác được quy định như sau:
...
c) Các khoản bổ sung khác theo thỏa thuận của hai bên như sau:
c1) Các khoản bổ sung xác định được mức tiền cụ thể cùng với mức lương thỏa thuận trong hợp đồng lao động và trả thường xuyên trong mỗi kỳ trả lương;
c2) Các khoản bổ sung không xác định được mức tiền cụ thể cùng với mức lương thỏa thuận trong hợp đồng lao động, trả thường xuyên hoặc không thường xuyên trong mỗi kỳ trả lương gắn với quá trình làm việc, kết quả thực hiện công việc của người lao động.
Đối với các chế độ và phúc lợi khác như thưởng theo quy định tại Điều 104 của Bộ luật Lao động, tiền thưởng sáng kiến; tiền ăn giữa ca; các khoản hỗ trợ xăng xe, điện thoại, đi lại, tiền nhà ở, tiền giữ trẻ, nuôi con nhỏ; hỗ trợ khi người lao động có thân nhân bị chết, người lao động có người thân kết hôn, sinh nhật của người lao động, trợ cấp cho người lao động gặp hoàn cảnh khó khăn khi bị tai nạn lao động, bệnh nghề nghiệp và các khoản hỗ trợ, trợ cấp khác thì ghi thành mục riêng trong hợp đồng lao động.
...
Như vậy, không phải tất cả các khoản thu nhập đều dùng để làm căn cứ tính đóng bảo hiểm xã hội, dưới đây là 9 khoản thu nhập không phải đóng bảo hiểm xã hội cần ghi nhớ khi tính lương:
[1] Tiền ăn giữa ca
[2] Tiền hỗ trợ (xăng xe, điện thoại, đi lại, nhà ở, giữ trẻ, nuôi con nhỏ,...)
[3] Tiền trợ cấp khi người lao động có người thân mất, tiền sinh nhật, tiền kết hôn, tiền ốm đau,..
[4] Trợ cấp khó khăn, tai nạn lao động, bệnh nghề nghiệp.
[5] Các khoản hỗ trợ hoặc trợ cấp khác ghi thành mục riêng trong hợp đồng lao động.
[6] Lương theo sản phẩm (làm được nhiều thì được hưởng nhiều).
[7] Phụ cấp gắn năng suất, chất lượng không cố định hằng tháng.
[8] Khoản bổ sung phụ thuộc biến động công việc.
[9] Thưởng doanh số, sáng kiến mang tính đột xuất, không ổn định
Từ những căn cứ trên, có thể hiểu, những khoản thu nhập mang tính phúc lợi, hỗ trợ người lao động và không ổn định hằng tháng, không cố định thì không phải là căn cứ để tính đóng bảo hiểm xã hội.
Phân biệt hợp đồng lao động với hợp đồng dịch vụ nhằm tránh bị cơ quan bảo hiểm xã hội truy thu do xác định sai quan hệ lao động?
Dưới đây là phân biệt hợp đồng lao động với hợp đồng dịch vụ nhằm tránh bị cơ quan bảo hiểm xã hội truy thu do xác định sai quan hệ lao động có thể dễ dàng áp dụng:
[1] Cơ sở pháp lý
Căn cứ theo Điều 13 Bộ luật Lao động 2019 thì có thể hiểu hợp đồng lao động là văn bản thỏa thuận về mặt pháp lý giữa người lao động và người sử dụng lao động. Trong đó bao gồm những thông tin xác định rõ các nghĩa vụ và quyền lợi của hai bên trong quá trình làm việc, từ đó tạo ra cơ chế giải quyết nếu có vấn đề xảy ra.
Căn cứ theo Điều 513, 514 Bộ luật Dân sự 2015 thì hợp đồng dịch vụ là sự thỏa thuận giữa các bên, theo đó bên cung ứng dịch vụ thực hiện công việc cho bên sử dụng dịch vụ, bên sử dụng dịch vụ phải trả tiền dịch vụ cho bên cung ứng dịch vụ.
Đối tượng của hợp đồng dịch vụ là công việc có thể thực hiện được, không vi phạm điều cấm của luật, không trái đạo đức xã hội.
Đồng thời, căn cứ theo Điều 2 Luật Bảo hiểm xã hội 2024, Điều 3 Nghị định 158/2025/NĐ-CP và văn bản hướng dẫn như Quyết định 595/QĐ-BHXH năm 2017, cụ thể:
[2] Phân biệt cơ bản:
Tiêu chí | Hợp đồng lao động | Hợp đồng dịch vụ |
Bản chất pháp lý | Quan hệ lao động là người lao động làm việc có sự quản lý, điều hành, trả lương. | Quan hệ dân sự là một bên thực hiện công việc cho bên kia để nhận thù lao. |
Căn cứ điều chỉnh | ||
Tính chất công việc | Mang tính ổn định, thường xuyên, thuộc sự kiểm soát của người sử dụng lao động. | Mang tính độc lập, không bị quản lý trực tiếp; kết quả công việc là mục tiêu chính. |
Hình thức trả công | Trả lương theo tháng, ngày, giờ hoặc sản phẩm. | Trả thù lao theo kết quả, gói công việc hoặc sản phẩm hoàn thành. |
Ràng buộc thời gian, địa điểm | Có quy định rõ giờ làm, nơi làm việc, kỷ luật, nghỉ phép. | Người cung cấp dịch vụ tự sắp xếp thời gian, địa điểm làm việc. |
Quyền và nghĩa vụ về BHXH, BHYT, BHTN | Bắt buộc đóng nếu là HĐLĐ từ 1 tháng trở lên. | Không thuộc đối tượng tham gia BHXH bắt buộc. |
Thuế thu nhập cá nhân | Khấu trừ thuế theo biểu lũy tiến từng phần. | Khấu trừ thuế 10% trên thu nhập trước khi chi trả (nếu trên 2 triệu đồng/lần). |
[3] Hợp đồng dịch vụ không phát sinh BHXH khi:
- Hợp đồng không được xem là hợp đồng lao động trá hình;
- Hai bên không có quan hệ quản lý, điều hành, chấm công, kỷ luật.
- Bên cung cấp dịch vụ tự chủ trong việc thực hiện công việc.
- Kết quả công việc là một sản phẩm hoặc kết quả cụ thể (ví dụ: thiết kế logo, sửa phần mềm, tư vấn thuế, giảng dạy chuyên đề...).
- Thời gian thực hiện ngắn, mang tính vụ việc.
- Hợp đồng ghi rõ là hợp đồng dịch vụ theo Bộ luật Dân sự 2015, kèm nội dung phù hợp bản chất dân sự.
Khi đó, không phải đóng BHXH bắt buộc, chỉ khấu trừ thuế thu nhập cá nhân 10% nếu chi trả trên 2 triệu đồng/lần (theo điểm i khoản 1 Điều 25 Thông tư 111/2013/TT-BTC).
[4] Rủi ro thường gặp
- Nhiều doanh nghiệp dùng hợp đồng dịch vụ để né bảo hiểm xã hội, nhưng nội dung lại thể hiện bản chất quan hệ lao động (ví dụ: chấm công, trả lương hàng tháng, quản lý trực tiếp).
- Khi thanh tra lao động phát hiện, họ sẽ chuyển loại hợp đồng thành hợp đồng lao động và truy thu BHXH, BHYT, BHTN kèm phạt chậm đóng.
Do đó, không phải bảo hiểm xã hội hợp pháp, cần bảo đảm bản chất công việc thật sự là dịch vụ độc lập.
Như vậy, từ những lập luận trên, có thể khẳng định
- Đối với hợp đồng lao động từ 1 tháng trở lên sẽ phải bắt buộc đóng đủ BHXH, BHYT, BHTN.
- Đối với hợp đồng dịch vụ (dịch vụ, tư vấn, khóa việc đúng bản chất dân sự) thì sẽ không phải đóng BHXH mà chỉ khấu trừ thuế thu nhập cá nhân 10% nếu thu nhập trước khi chi trả trên 2 triệu đồng/lần.
Khoản đóng bảo hiểm xã hội có bắt buộc được ghi vào chứng từ khấu trừ thuế thu nhập cá nhân không?
Căn cứ theo khoản 1 Điều 32 Nghị định 123/2020/NĐ-CP được sửa đổi bởi điểm a khoản 18 Điều 1 Nghị định 70/2025/NĐ-CP quy định về nội dung chứng từ như sau:
Nội dung chứng từ
1. Đối với chứng từ khấu trừ thuế thu nhập cá nhân
a) Tên chứng từ khấu trừ thuế; ký hiệu mẫu chứng từ khấu trừ thuế, ký hiệu chứng từ khấu trừ thuế, số thứ tự chứng từ khấu trừ thuế;
b) Tên, địa chỉ, mã số thuế của tổ chức, cá nhân chi trả thu nhập;
c) Tên, địa chỉ, số điện thoại, mã số thuế của cá nhân nhận thu nhập (nếu cá nhân đã có mã số thuế) hoặc số định danh cá nhân;
d) Quốc tịch (nếu người nộp thuế không thuộc quốc tịch Việt Nam);
đ) Khoản thu nhập, thời điểm trả thu nhập, tổng thu nhập chịu thuế, khoản đóng bảo hiểm bắt buộc; khoản từ thiện, nhân đạo, khuyến học; số thuế đã khấu trừ;
e) Ngày, tháng, năm lập chứng từ khấu trừ thuế;
g) Họ tên, chữ ký của người trả thu nhập.
Trường hợp sử dụng chứng từ khấu trừ thuế thu nhập cá nhân điện tử thì chữ ký trên chứng từ điện tử là chữ ký số.
...
Như vậy, ngoài những khoản thu nhập, thời điểm trả thu nhập hay tổng thu nhập chịu thuế,... được ghi vào chứng từ khấu trừ thuế mà chính thức từ ngày 01/6/2025, khoản đóng bảo hiểm xã hội bắt buộc sẽ được ghi vào chứng từ khấu trừ thuế thu nhập cá nhân theo quy định của pháp luật.
Do đó, khoản đóng bảo hiểm xã hội bắt buộc sẽ được ghi vào chứng từ khấu trừ thuế thu nhập cá nhân từ ngày 01/6/2025.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];