Hướng dẫn cập nhật mã số thuế người phụ thuộc sau khi chuyển sang số định danh cá nhân?
Căn cứ khoản 2 Điều 38 Thông tư 86/2024/TT-BTC quy định về hiệu lực của mã số thuế như sau:
Hiệu lực thi hành
1. Thông tư này có hiệu lực thi hành kể từ ngày 06 tháng 02 năm 2025, thay thế Thông tư số 105/2020/TT-BTC ngày 03/12/2020 của Bộ Tài chính hướng dẫn về đăng ký thuế, trừ trường hợp quy định tại khoản 2 Điều này.
2. Mã số thuế do cơ quan thuế cấp cho cá nhân, hộ gia đình, hộ kinh doanh được thực hiện đến hết ngày 30/6/2025. Kể từ ngày 01/7/2025, người nộp thuế, cơ quan quản lý thuế, cơ quan, tổ chức, cá nhân khác có liên quan đến việc sử dụng mã số thuế theo quy định tại Điều 35 Luật Quản lý thuế thực hiện sử dụng số định danh cá nhân thay cho mã số thuế.
3. Trường hợp các văn bản đã dẫn chiếu tại Thông tư này được sửa đổi, bổ sung hoặc thay thế thì thực hiện theo văn bản mới được sửa đổi, bổ sung hoặc thay thế đó.
Theo quy định trên, mã số thuế do cơ quan thuế cấp cho cá nhân, hộ gia đình, hộ kinh doanh được thực hiện đến hết ngày 30/6/2025.
Kể từ ngày 01/7/2025, sẽ sử dụng số định danh cá nhân thay cho mã số thuế.
Sau đây là hướng dẫn cập nhật mã số thuế người phụ thuộc sau khi chuyển sang số định danh cá nhân:
Bước 1: Đăng nhập ứng dụng Etax Mobile
NNT truy cập và đăng nhập và app eTax Mobile.
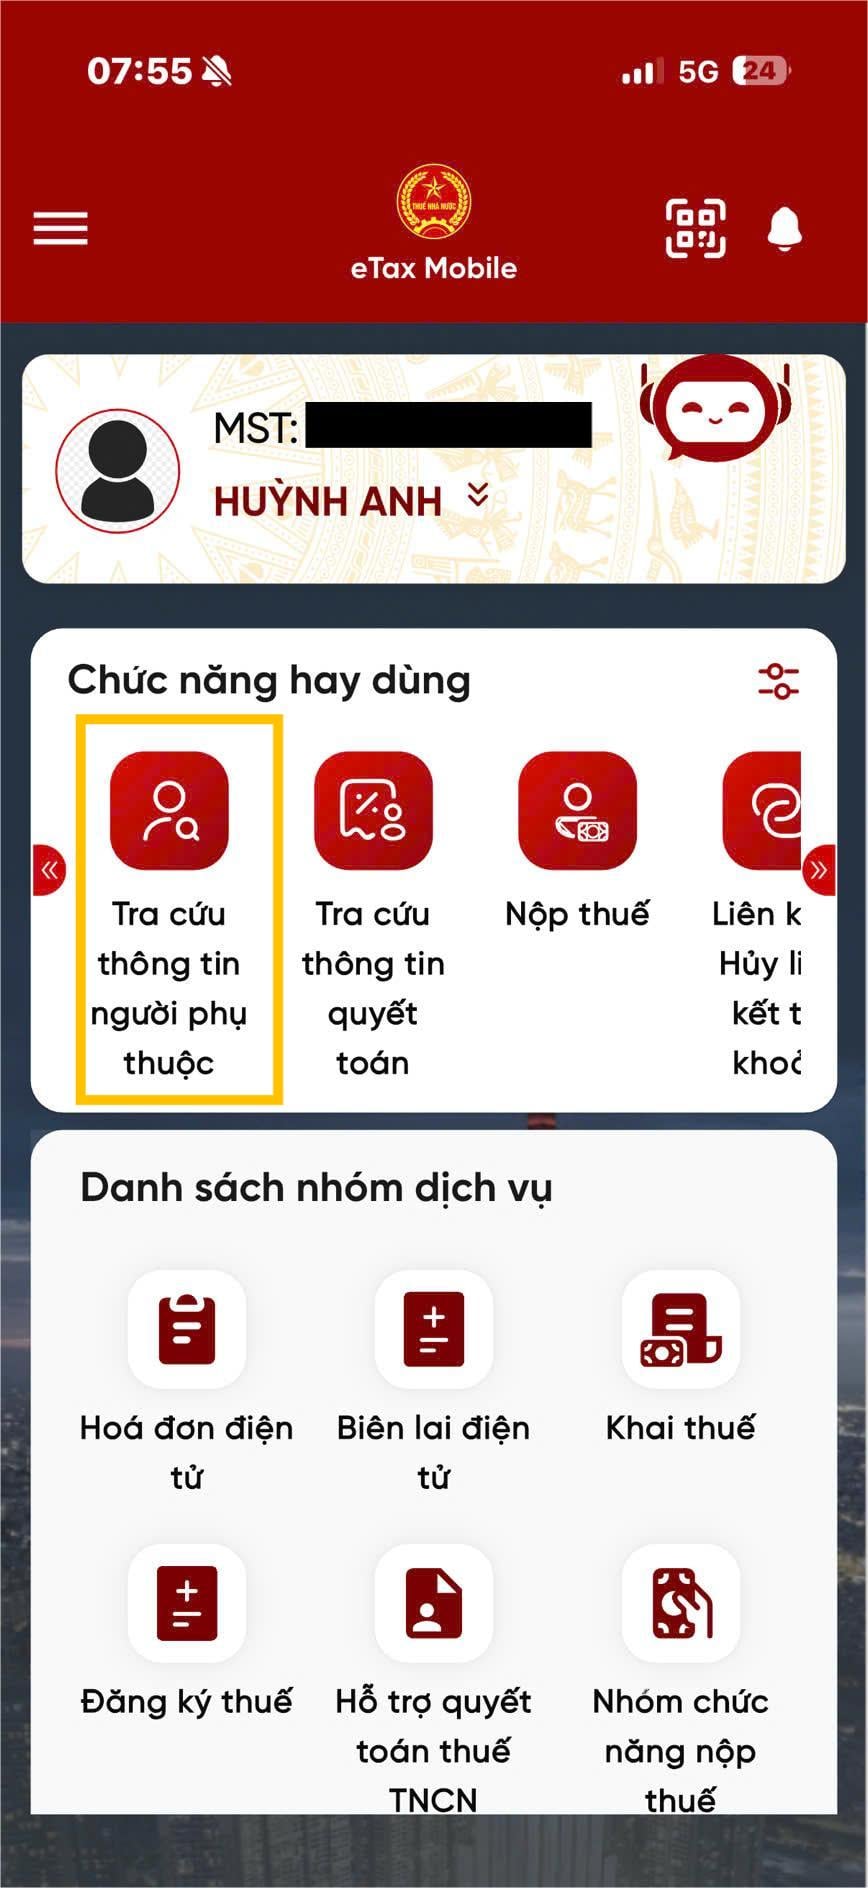
Sau khi đăng nhập vào hệ thống thành công, chọn Menu Tra cứu thông tin người phụ thuộc => Tra cứu:
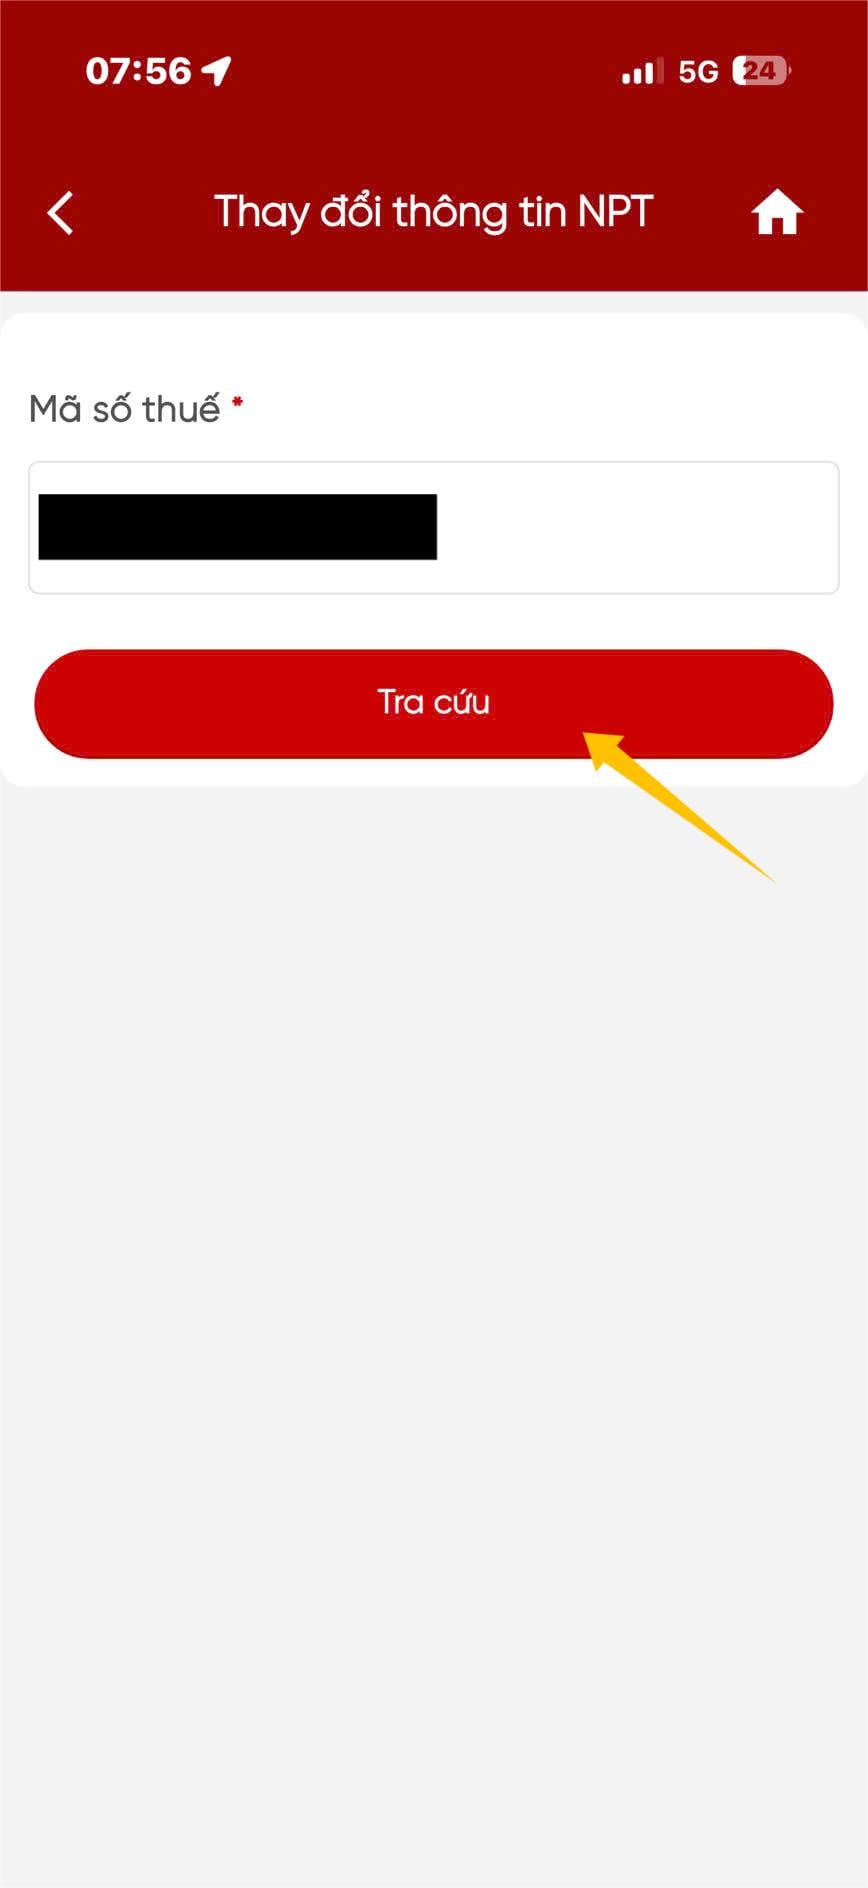
Bước 2: Màn hình hiển thị thông tin NPT bao gồm: tên người phụ thuộc, ngày sinh, quan hệ với người nộp thuế
NNT tích chọn vào NPT cần thay đổi thông tin.
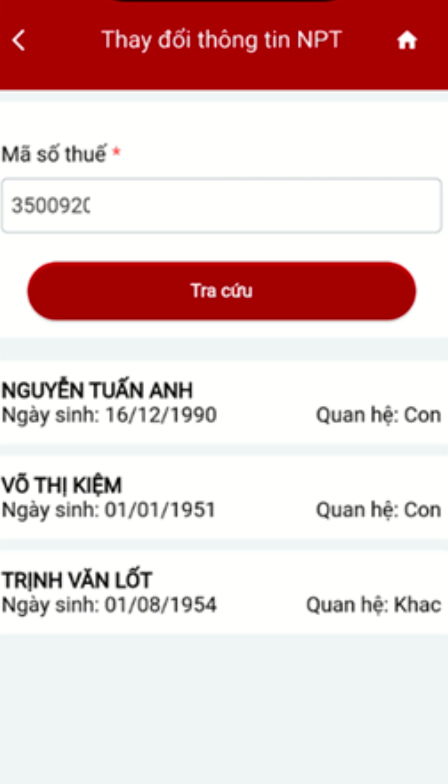
Bước 3: Màn hình hiển thị thông tin chi tiết người phụ thuộc
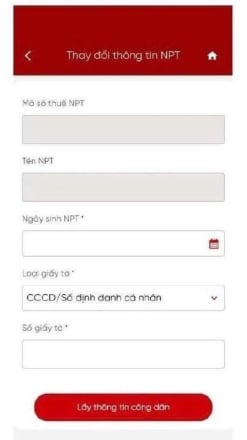
NNT tích chọn vào Thay đổi thông tin người phụ thuộc

Bước 4: Màn hình hiển thị thông tin chi tiết của Người phụ thuộc:
- Mã số thuế NPT
- Tên NPT
- Ngày sinh NPT
- Loại giấy tờ
- Số giấy tờ
NNT tích chọn vào Lấy thông tin Công dân
Bước 5: NNT tích chọn các tiêu chí cần thay đổi thông tin tại cột Thay đổi thông tin và nhấn Tiếp tục

Bước 6: - Màn hình hiển thị tờ khai thay đổi thông tin theo mẫu biểu 08-MST
- Người nộp thuế nhấn "Chia sẻ", nếu thực hiện chia sẻ tệp định dạng PDF lên các nền tảng mạng xã hội.
- Người nộp thuế nhấn "Tiếp tục" để hoàn thành thủ tục kê khai.

Trên đây là Hướng dẫn cập nhật mã số thuế người phụ thuộc sau khi chuyển sang số định danh cá nhân.
Hướng dẫn cập nhật mã số thuế người phụ thuộc sau khi chuyển sang số định danh cá nhân?
Những lưu ý khi mã số thuế được thay bằng số định danh cá nhân?
Căn cứ tại Điều 38 và Điều 39 Thông tư 86/2024/TT-BTC, một số lưu ý khi mã số thuế được thay bằng số định danh cá nhân như sau:
(1) Trường hợp người nộp thuế chưa từng được cấp mã số thuế trước ngày 1/7/2025:
- Nếu là hộ kinh doanh thuộc diện đăng ký thuế cùng với đăng ký kinh doanh: thực hiện thủ tục đăng ký tại cơ quan đăng ký kinh doanh.
- Nếu là cá nhân và đại diện hộ gia đình không thuộc diện hộ kinh doanh: phải làm thủ tục đăng ký thuế trước khi phát sinh nghĩa vụ nộp ngân sách nhà nước.
Lưu ý:
+ Khi đăng ký, người nộp thuế phải kê khai chính xác ba thông tin cơ bản gồm họ và tên; ngày tháng năm sinh và số định danh cá nhân. Những thông tin này cần đảm bảo trùng khớp với dữ liệu trong CSDLQGVDC.
+ Kể từ thời điểm được cấp giấy chứng nhận đăng ký hộ kinh doanh hoặc được xác nhận khớp đúng thông tin, số định danh cá nhân sẽ chính thức được sử dụng như một mã số thuế.
(2) Phải điều chỉnh khi thông tin đăng ký thuế không khớp
- Đối với trường hợp đã được cấp mã số thuế trước 1/7/2025 thì:
+ Nếu thông tin đã khớp đúng với CSDLQGDC, cơ quan thuế sẽ chủ động chuyển đổi sang sử dụng số định danh cá nhân mà không phát sinh thêm thủ tục hành chính cho người dân.
+ Nếu thông tin đăng ký thuế không khớp với dữ liệu quốc gia, mã số thuế sẽ bị chuyển sang trạng thái chờ cập nhật.
++ Trong trường hợp này, hộ kinh doanh, hộ gia đình và cá nhân cần thực hiện thủ tục điều chỉnh thông tin đăng ký thuế để được đồng bộ dữ liệu.
++ Sau khi hoàn tất cập nhật, số định danh cá nhân mới được sử dụng thay thế mã số thuế trước đó.
- Từ ngày 01/7/2025, số định danh cá nhân sẽ thay thế hoàn toàn mã số thuế cũ trong việc điều chỉnh, bổ sung nghĩa vụ thuế phát sinh và cả trong việc theo dõi, quản lý thông tin đăng ký giảm trừ người phụ thuộc.
- Với những cá nhân được cấp nhiều mã số thuế khác nhau, ngành thuế yêu cầu cập nhật số định danh cá nhân cho tất cả các mã số đã được cấp để hợp nhất thành một. Khi đó, người nộp thuế có thể tra cứu thông tin các mã số thuế cũ và nghĩa vụ đi kèm thông qua hệ thống thuế điện tử sử dụng tài khoản định danh điện tử (VNEID) cấp độ 2.
- Các loại hóa đơn, chứng từ, hồ sơ thuế đã lập theo mã số thuế trước đây vẫn được tiếp tục sử dụng, không cần điều chỉnh lại thông tin.
(3) Hộ kinh doanh có nhiều địa điểm thì chỉ sử dụng duy nhất số định danh của người đại diện
- Đối với các hộ, cá nhân kinh doanh có địa điểm kinh doanh thì từ ngày 01/7/2025:
+ Cơ quan thuế sẽ không cấp mã số thuế riêng cho từng địa điểm nữa.
+ Người đại diện hộ kinh doanh sẽ sử dụng số định danh cá nhân duy nhất để thực hiện nghĩa vụ thuế tại địa điểm phát sinh hoạt động.
+ Các MST địa điểm được cấp trước đây sẽ được tự động chuyển đổi sang số định danh cá nhân mà không yêu cầu thủ tục bổ sung.
- Để hỗ trợ người dân kiểm tra tình trạng thông tin đăng ký thuế của mình, cơ quan thuế cung cấp nhiều kênh tra cứu như:
+ Cổng thông tin của Tổng cục Thuế tại địa chỉ gdt.gov.vn
+ Cổng Thuế điện tử tại thuedientu.gdt.gov.vn, hoặc qua ứng dụng icanhan, eTaxMobile.
Người nộp thuế được đăng ký bao nhiêu người phụ thuộc?
Căn cứ theo điểm c khoản 1 Điều 9 Thông tư 111/2013/TT-BTC quy định về các khoản giảm trừ như sau:
Các khoản giảm trừ
Các khoản giảm trừ theo hướng dẫn tại Điều này là các khoản được trừ vào thu nhập chịu thuế của cá nhân trước khi xác định thu nhập tính thuế từ tiền lương, tiền công, từ kinh doanh. Cụ thể như sau:
1. Giảm trừ gia cảnh
...
c) Nguyên tắc tính giảm trừ gia cảnh
c.1) Giảm trừ gia cảnh cho bản thân người nộp thuế:
c.1.1) Người nộp thuế có nhiều nguồn thu nhập từ tiền lương, tiền công, từ kinh doanh thì tại một thời điểm (tính đủ theo tháng) người nộp thuế lựa chọn tính giảm trừ gia cảnh cho bản thân tại một nơi.
c.1.2) Đối với người nước ngoài là cá nhân cư trú tại Việt Nam được tính giảm trừ gia cảnh cho bản thân từ tháng 01 hoặc từ tháng đến Việt Nam trong trường hợp cá nhân lần đầu tiên có mặt tại Việt Nam đến tháng kết thúc hợp đồng lao động và rời Việt Nam trong năm tính thuế (được tính đủ theo tháng).
c.1.3) Trường hợp trong năm tính thuế cá nhân chưa giảm trừ cho bản thân hoặc giảm trừ cho bản thân chưa đủ 12 tháng thì được giảm trừ đủ 12 tháng khi thực hiện quyết toán thuế theo quy định.
c.2) Giảm trừ gia cảnh cho người phụ thuộc
c.2.1) Người nộp thuế được tính giảm trừ gia cảnh cho người phụ thuộc nếu người nộp thuế đã đăng ký thuế và được cấp mã số thuế.
c.2.2) Khi người nộp thuế đăng ký giảm trừ gia cảnh cho người phụ thuộc sẽ được cơ quan thuế cấp mã số thuế cho người phụ thuộc và được tạm tính giảm trừ gia cảnh trong năm kể từ khi đăng ký. Đối với người phụ thuộc đã được đăng ký giảm trừ gia cảnh trước ngày Thông tư này có hiệu lực thi hành thì tiếp tục được giảm trừ gia cảnh cho đến khi được cấp mã số thuế.
c.2.3) Trường hợp người nộp thuế chưa tính giảm trừ gia cảnh cho người phụ thuộc trong năm tính thuế thì được tính giảm trừ cho người phụ thuộc kể từ tháng phát sinh nghĩa vụ nuôi dưỡng khi người nộp thuế thực hiện quyết toán thuế và có đăng ký giảm trừ gia cảnh cho người phụ thuộc. Riêng đối với người phụ thuộc khác theo hướng dẫn tại tiết d.4, điểm d, khoản 1, Điều này thời hạn đăng ký giảm trừ gia cảnh chậm nhất là ngày 31 tháng 12 của năm tính thuế, quá thời hạn nêu trên thì không được tính giảm trừ gia cảnh cho năm tính thuế đó.
c.2.4) Mỗi người phụ thuộc chỉ được tính giảm trừ một lần vào một người nộp thuế trong năm tính thuế. Trường hợp nhiều người nộp thuế có chung người phụ thuộc phải nuôi dưỡng thì người nộp thuế tự thỏa thuận để đăng ký giảm trừ gia cảnh vào một người nộp thuế.
...
Theo quy định một người phụ thuộc chỉ được tính giảm trừ một lần vào một người nộp thuế trong năm tính thuế. Nếu trường hợp một người phụ thuộc có nhiều người nộp thuế thì những người nộp thuế này phải tự thỏa thuận với nhau và chọn ra một người nộp thuế để đăng ký giảm trừ gia cảnh cho một người phụ thuộc đó.
Như vậy không giới hạn số lượng đăng ký bao nhiêu người phụ thuộc để được giảm trừ gia cảnh mà chỉ giới hạn số lượng một người phụ thuộc chỉ được đăng ký giảm trừ gia cảnh cho một người nộp thuế.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];