Giá xăng dầu từ 28/08/2025-4/9/2025 theo Công văn 6495?
Ngày 28/08/2025, Bộ Công thương vừa ban hành Công văn 6495/BCT-TTTN năm 2025 về việc điều hành kinh doanh xăng dầu.
Tải về Công văn 6495/BCT-TTTN năm 2025.
Theo Công văn 6495/BCT-TTTN năm 2025, Bộ Công Thương công bố giá cơ sở các mặt hàng xăng dầu tiêu dùng phổ biến trên thị trường, như sau:
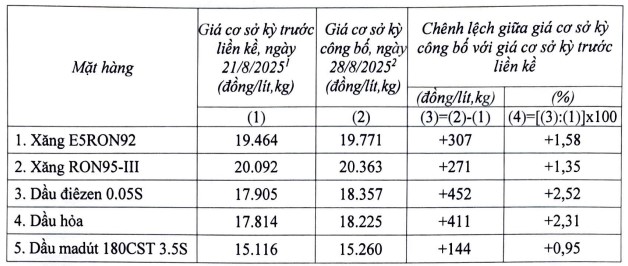
Ghi chú:
(1) Tính trên cơ sở mức trích lập Quỹ Bình ổn giá xăng dầu 0 đồng/lít xăng E5, 0 đồng/lít xăng RON95, 0 đồng/lít dầu điêzen, 0 đồng/lít dầu hỏa, 0 đồng/kg dầu madút,
(2) Tính trên cơ sở mức trích lập Quỹ Bình ổn giá xăng dầu 0 đồng/lít xăng E5, 0 đồng/lít xăng RON95, 0 đồng/lít dầu điêzen, 0 đồng/lít dầu hỏa, 0 đồng/kg dầu madút.
Theo đó, trước những diễn biến giá thành phẩm xăng dầu thế giới trong thời gian gần đây và thực hiện điều hành giá xăng dầu theo cơ chế thị trường có sự quản lý của Nhà nước, Bộ Công Thương và Bộ Tài chính quyết định giá bán xăng dầu như sau:
Sau khi thực hiện việc trích lập và chi sử dụng Quỹ Bình ổn giá xăng dầu đối với các mặt hàng xăng dầu, giá bán các mặt hàng xăng dầu tiêu dùng phổ biến trên thị trường không cao hơn mức giá:
- Xăng E5RON92: không cao hơn 19.771 đồng/lít;
- Xăng RON95-III: không cao hơn 20.363 đồng/lít;
- Dầu điêzen 0.05S: không cao hơn 17.357 đồng/lít;
- Dầu hỏa: không cao hơn 17.225 đồng/lít;
- Dầu madút 180CST 3.5S: không cao hơn 15.260 đồng/kg.
Ngoài ra, tại khoản 11 Điều 1 Nghị định 80/2023/NĐ-CP có quy định thời gian điều hành giá xăng dầu được thực hiện vào ngày thứ Năm hàng tuần. Do đó, mức giá trên áp dụng từ 15 giờ 00' ngày 28 tháng 8 năm 2025 đến ngày 04/9/2025
Lưu ý: mức giá trên áp dụng từ 15 giờ 00' ngày 28 tháng 8 năm 2025.
Giá xăng dầu từ 28/08/2025-4/9/2025 theo Công văn 6495?Xăng dầu có được giảm thuế GTGT xuống 8% đến hết năm 2026? (Hình từ Internet)
Điều kiện kinh doanh phân phối xăng dầu của thương nhân?
Theo Điều 7 Nghị định 83/2014/NĐ-CP được sửa đổi bởi khoản 10 Điều 1 Nghị định 95/2021/NĐ-CP và khoản 3 Điều 1 Nghị định 80/2023/NĐ-CP quy định thương nhân có đủ các điều kiện sau thì được kinh doanh phân phối xăng dầu:
(1) Doanh nghiệp được thành lập theo quy định của pháp luật, trong Giấy chứng nhận đăng ký doanh nghiệp có đăng ký kinh doanh xăng dầu.
(2) Có kho, bể dung tích tối thiểu hai nghìn mét khối (2.000 m3), thuộc sở hữu của doanh nghiệp hoặc thuê sử dụng của thương nhân kinh doanh xăng dầu từ năm (05) năm trở lên
(3) Có phương tiện vận tải xăng dầu thuộc sở hữu của doanh nghiệp hoặc thuê sử dụng của thương nhân kinh doanh xăng dầu từ năm (05) năm trở lên
(4) Có phòng thử nghiệm thuộc sở hữu của thương nhân hoặc thuê của tổ chức có phòng thử nghiệm đủ năng lực kiểm tra, thử nghiệm theo quy định
(5) Có hệ thống phân phối xăng dầu trên địa bàn từ hai (02) tỉnh, thành phố trực thuộc trung ương trở lên, bao gồm tối thiểu năm (05) cửa hàng bán lẻ xăng dầu thuộc sở hữu hoặc thuê với thời hạn thuê từ năm (05) năm trở lên, trong đó có ít nhất ba (03) cửa hàng thuộc sở hữu; tối thiểu mười (10) cửa hàng bán lẻ xăng dầu thuộc các đại lý hoặc thương nhân nhận quyền bán lẻ xăng dầu được cấp Giấy chứng nhận cửa hàng đủ điều kiện bán lẻ xăng dầu theo quy định tại Điều 25 Nghị định 83/2014/NĐ-CP.
(6) Cán bộ quản lý, nhân viên trực tiếp kinh doanh phải được đào tạo, huấn luyện và có chứng chỉ đào tạo, huấn luyện nghiệp vụ về phòng cháy, chữa cháy và bảo vệ môi trường theo quy định của pháp luật hiện hành.
Xăng dầu có được giảm thuế GTGT xuống 8% đến hết năm 2026 không?
Theo Điều 1 Nghị quyết 204/2025/QH15 (có hiệu lực từ 01/7/2025 đến 31/12/2026) quy định về phạm vị áp dụng giảm thuế GTGT như sau:
Phạm vi áp dụng
1. Giảm 2% thuế suất thuế giá trị gia tăng, áp dụng đối với các nhóm hàng hóa, dịch vụ quy định tại khoản 3 Điều 9 của Luật Thuế giá trị gia tăng số 48/2024/QH15 (còn 8%), trừ một số nhóm hàng hóa, dịch vụ sau: viễn thông, hoạt động tài chính, ngân hàng, chứng khoán, bảo hiểm, kinh doanh bất động sản, sản phẩm kim loại, sản phẩm khai khoáng (trừ than), sản phẩm hàng hóa và dịch vụ chịu thuế tiêu thụ đặc biệt (trừ xăng).
2. Chính phủ quy định chi tiết khoản 1 Điều này.
Đồng thời theo Điều 1 Nghị định 174/2025/NĐ-CP quy định như sau:
Giảm thuế giá trị gia tăng
1. Giảm thuế giá trị gia tăng đối với các nhóm hàng hóa, dịch vụ đang áp dụng mức thuế suất 10%, trừ nhóm hàng hóa, dịch vụ sau:
a) Viễn thông, hoạt động tài chính, ngân hàng, chứng khoán, bảo hiểm, kinh doanh bất động sản, sản phẩm kim loại, sản phẩm khai khoáng (trừ than). Chi tiết tại Phụ lục I ban hành kèm theo Nghị định này.
b) Sản phẩm hàng hóa và dịch vụ chịu thuế tiêu thụ đặc biệt (trừ xăng). Chi tiết tại Phụ lục II ban hành kèm theo Nghị định này.
c) Việc giảm thuế giá trị gia tăng cho từng loại hàng hóa, dịch vụ quy định tại khoản 1 Điều này được áp dụng thống nhất tại các khâu nhập khẩu, sản xuất, gia công, kinh doanh thương mại.
Trường hợp hàng hóa, dịch vụ nêu tại các Phụ lục I và II ban hành kèm theo Nghị định này thuộc đối tượng không chịu thuế giá trị gia tăng hoặc đối tượng chịu thuế giá trị gia tăng 5% theo quy định của Luật Thuế giá trị gia tăng thì thực hiện theo quy định của Luật Thuế giá trị gia tăng và không được giảm thuế giá trị gia tăng.
...
Như vậy, mặt hàng xăng dầu sẽ được giảm thuế GTGT xuống 8% đến hết ngày 31/12/2026.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];