File Công văn 4527/CT-PC Tài liệu tuyên truyền cắt giảm thủ tục về thuế theo Nghị quyết 66.16/2026?
Ngày 03/7/2026, Cục Thuế đã có Công văn 4527/CT-PC năm 2026 về Tài liệu tuyên truyền cắt giảm thủ tục về thuế theo quy định tại phụ lục I.9 ban hành kèm theo Nghị quyết 66.16/2026/NQ-CP.
>> Tải về Công văn 4527/CT-PC năm 2026
Thực hiện Nghị quyết 66.16/2026/NQ-CP ngày 07/4/2026 của Chính phủ về việc cắt giảm, đơn giản hóa thủ tục hành chính và các quy định liên quan đến hoạt động sản xuất, kinh doanh nhằm hỗ trợ, giảm thiểu chỉ phí cho người dân và doanh nghiệp. Việc triển khai Mục D - Lĩnh vực thuế theo Nghị quyết 66.16/2026/NQ-CP là nhiệm vụ trọng tâm trong cải cách thủ tục hành chính, góp phần xây dựng hệ thống thuế hiện đại, minh bạch, hiệu quả.
Theo đó, để triển khai đồng bộ, hiệu quả, Cục Thuế đề nghị Chi cục Thuế Doanh .nghiệp lớn, Chi cục Thuế Thương mại điện tử và Thuế các tỉnh, thành phố triển khai một số nội dung sau:
- Tổ chức tuyên truyền sâu rộng và chỉ đạo các Thuế cơ sở triển khai công tác tuyên truyền, phổ biến các quy định về việc cắt giảm, đơn giản hóa thủ tục hành chính và các quy định liên quan về thuế, phí đã được Quốc hội, Chính phủ và Bộ Tài chính ban hành (Tài liệu tuyên truyên kèm theo).
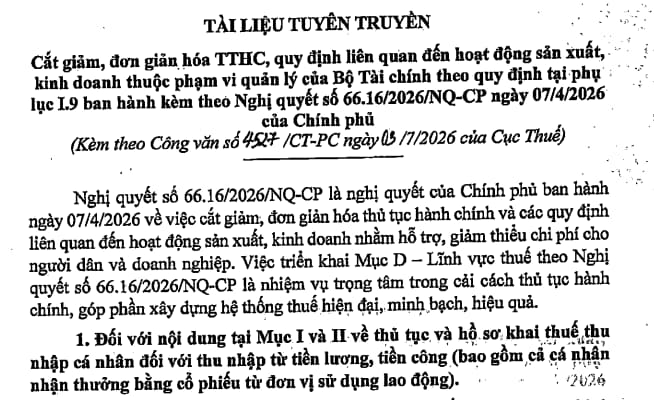
>> Tải về Tài liệu tuyên truyền cắt giảm thủ tục về thuế theo Nghị quyết 66.16/2026
- Chủ động lựa chọn, triển khai các hình thức tuyên truyền phù hợp với điều kiện thực tế tại địa phương, ưu tiên các kênh điện tử, truyền thông đại chúng và các hình thức tuyên truyền trực tiếp tại cơ sở để nâng cáo khả năng tiếp cận thông tin của người nộp thuế.
- Tăng cường công tác hướng dẫn, kịp thời giải đáp và tháo gỡ các vướng mắc phát sinh của người nộp thuế; tập trung phố biển, làm rõ các quy định về đối tượng áp dụng, hồ sơ và thủ tục hành chính liên quan nhằm hỗ trợ tối đa cho người nộp thuế thực hiện đúng quy định.
Lưu ý: Nghị quyết 66.16/2026/NQ-CP hướng dẫn cắt giảm, đơn giản hóa thủ tục hành chính về thuế theo Nghị định 126/2020/NĐ-CP. Tuy nhiên, hiện hành Nghị định 126/2020/NĐ-CP đã hết hiệu lực từ ngày 01/07/2026 và được thay thế bởi Nghị định 252/2026/NĐ-CP.

File Công văn 4527/CT-PC Tài liệu tuyên truyền cắt giảm thủ tục về thuế theo Nghị quyết 66.16/2026? (Hình từ Internet)
Hướng dẫn chuyển từ kê khai theo Tháng sang kê khai theo Quý của Cục Thuế?
Theo Công văn 4021/CV-NVT năm 2026 của Cục Thuế hướng dẫn kê khai tờ khai thuế TNCN từ tiền lương tiền công theo Nghị quyết 66.16/2026/NQ-CP.
Thực hiện chủ trưởng của Đảng, Nhà nước về cắt giảm, đơn giản hóa thủ tục hành chính, cải thiện môi trường đầu tư, kinh doanh, Chính phủ đã ban hành Nghị quyết 66.16/2026/NQ-CP ngày 07/04/2026 về cắt giảm, đơn giản hóa thủ tục hành chính, quy định liên quan đến hoạt động sản xuất, kinh doanh.
Căn cứ quy định tại Mục D-Lĩnh vực thuế, Phụ lục 1.9 ban hành kèm theo Nghị quyết 66.16/2026/NQ-CP thì kể từ ngày 15/4/2026 (ngày Nghị quyết có hiệu lực), người nộp thuế (NNT) sẽ chuyển từ kê khai theo Tháng sang kê khai theo Quý khi kê khai các tờ khai thuế thu nhập cá nhân (TNCN) từ tiền lương, tiền công (tờ khai mẫu số 02/KK-TNCN, 05/KK-TNCN ban hành kèm theo Thông tư 80/2021/TT-BTC).
Ngày 19/5/2026, Cục Thuế đã thực hiện nâng cấp các ứng dụng thuế điện tử để chặn không tiếp nhận đối với các tờ khai 02/KK-TNCN, 05/KK-TNCN kê khai theo tháng có kỳ tính thuế từ tháng 4/2026 trở đi.
Thực hiện quy định tại Nghị quyết 66.16/2026/NQ-CP về kỳ kê khai thuế TNCN từ tiền lương, tiền công và chủ trương về đơn giản hóa thủ tục hành chính, tạo thuận lợi cho NNT, Cục Thuế hướng dẫn như sau:
(1) Hướng dẫn NNT được giao quản lý thực hiện kê khai tờ khai thuế TNCN (mẫu số 02/KK-TNCN, 05/KK-TNCN ban hành kèm theo Thông tư 80/2021/TT-BTC) theo quý kể từ kỳ tính thuế quý 2/2026 theo quy định tại Nghị quyết 66.16/2026/NQ-CP;
(2) Đối với NNT đã được cơ quan thuế tiếp nhận và trả thông báo chấp nhận tờ khai tháng 4/2026, cơ quan thuế hướng dẫn NNT như sau:
- Khi thực hiện kê khai tờ khai quý 2/2026 thì NNT chỉ tổng hợp số liệu kê khai tương ứng với nghĩa vụ phát sinh của các tháng 5, 6/2026 và không tổng hợp nghĩa vụ đã kê khai của tờ khai tháng 4/2026 vào tờ khai quý 2/2026 để không bị tính trùng nghĩa vụ thuế. Trường hợp NNT phát hiện tờ khai thuế tháng 4/2026 có sai sót thì thực hiện kê khai bổ sung tờ khai thuế tháng 4/2026 theo quy định;
- NNT được nộp số thuế TNCN phát sinh trên tờ khai tháng 4/2026 (nếu có) theo thời hạn nộp của tờ khai quý 2/2026 (ngày 31/7/2026).
Thời hạn nộp hồ sơ khai thuế theo quý là khi nào?
Căn cứ vào Điều 10 Nghị định 252/2026/NĐ-CP quy định thời hạn nộp hồ sơ khai thuế theo quý như sau:
Thời hạn nộp hồ sơ khai thuế
1. Đối với loại thuế khai theo từng lần phát sinh, thời hạn nộp hồ sơ khai thuế chậm nhất là ngày thứ 10 kể từ ngày tiếp theo ngày phát sinh nghĩa vụ thuế, trừ trường hợp phải khai và nộp thuế trước khi được cơ quan thuế cấp hóa đơn điện tử có mã cho từng lần phát sinh theo quy định tại điểm b khoản 3 Điều 26 Luật Quản lý thuế.
2. Đối với loại thuế khai theo tháng, thời hạn nộp hồ sơ khai thuế chậm nhất là ngày thứ 20 của tháng tiếp theo tháng phát sinh nghĩa vụ thuế.
3. Đối với loại thuế khai theo quý, thời hạn nộp hồ sơ khai thuế chậm nhất là ngày cuối cùng của tháng đầu của quý tiếp theo quý phát sinh nghĩa vụ thuế.
...
Như vậy, thời hạn nộp hồ sơ khai thuế theo quý là chậm nhất là ngày cuối cùng của tháng đầu của quý tiếp theo quý phát sinh nghĩa vụ thuế đối với trường hợp khai và nộp theo quý.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];