Hướng dẫn đăng ký tài khoản Etax Mobile khi mã số thuế sử dụng số định danh cá nhân, CCCD chi tiết ra sao?
Dưới đây là hướng dẫn đăng ký tài khoản Etax Mobile khi mã số thuế sử dụng số định danh cá nhân, CCCD:
Tải ứng dụng eTax Mobile, người nộp thuế sử dụng điện thoại iPhone hoặc Android, truy cập App Store hoặc Google Play, tìm kiếm từ khóa “eTax Mobile” và chọn Cài đặt/Nhận để tải ứng dụng.
Sau khi cài đặt, người nộp thuế có thể lựa chọn một trong hai cách để đăng ký tài khoản eTax Mobile:
Cách 1: Đăng nhập bằng tài khoản định danh điện tử/CCCD (Với hình thức này, người nộp thuế không phải đến cơ quan Thuế)
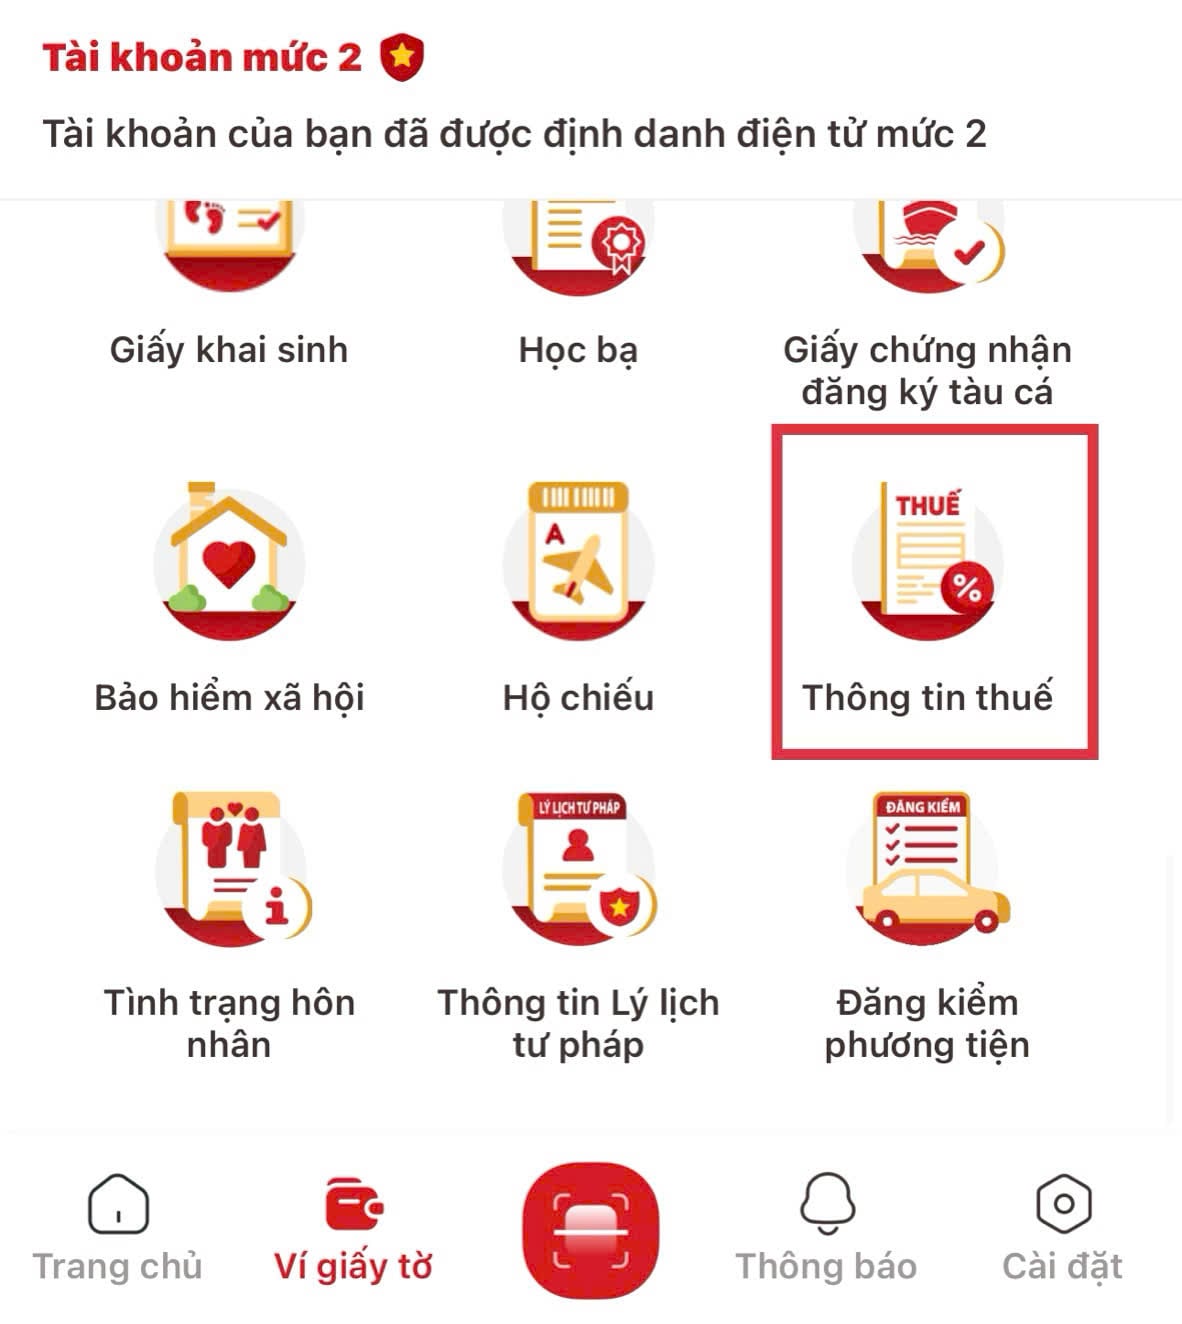
Bước 1: Vào VNeID → Ví giấy tờ → Thông tin thuế → Cập nhật thông tin thuế.
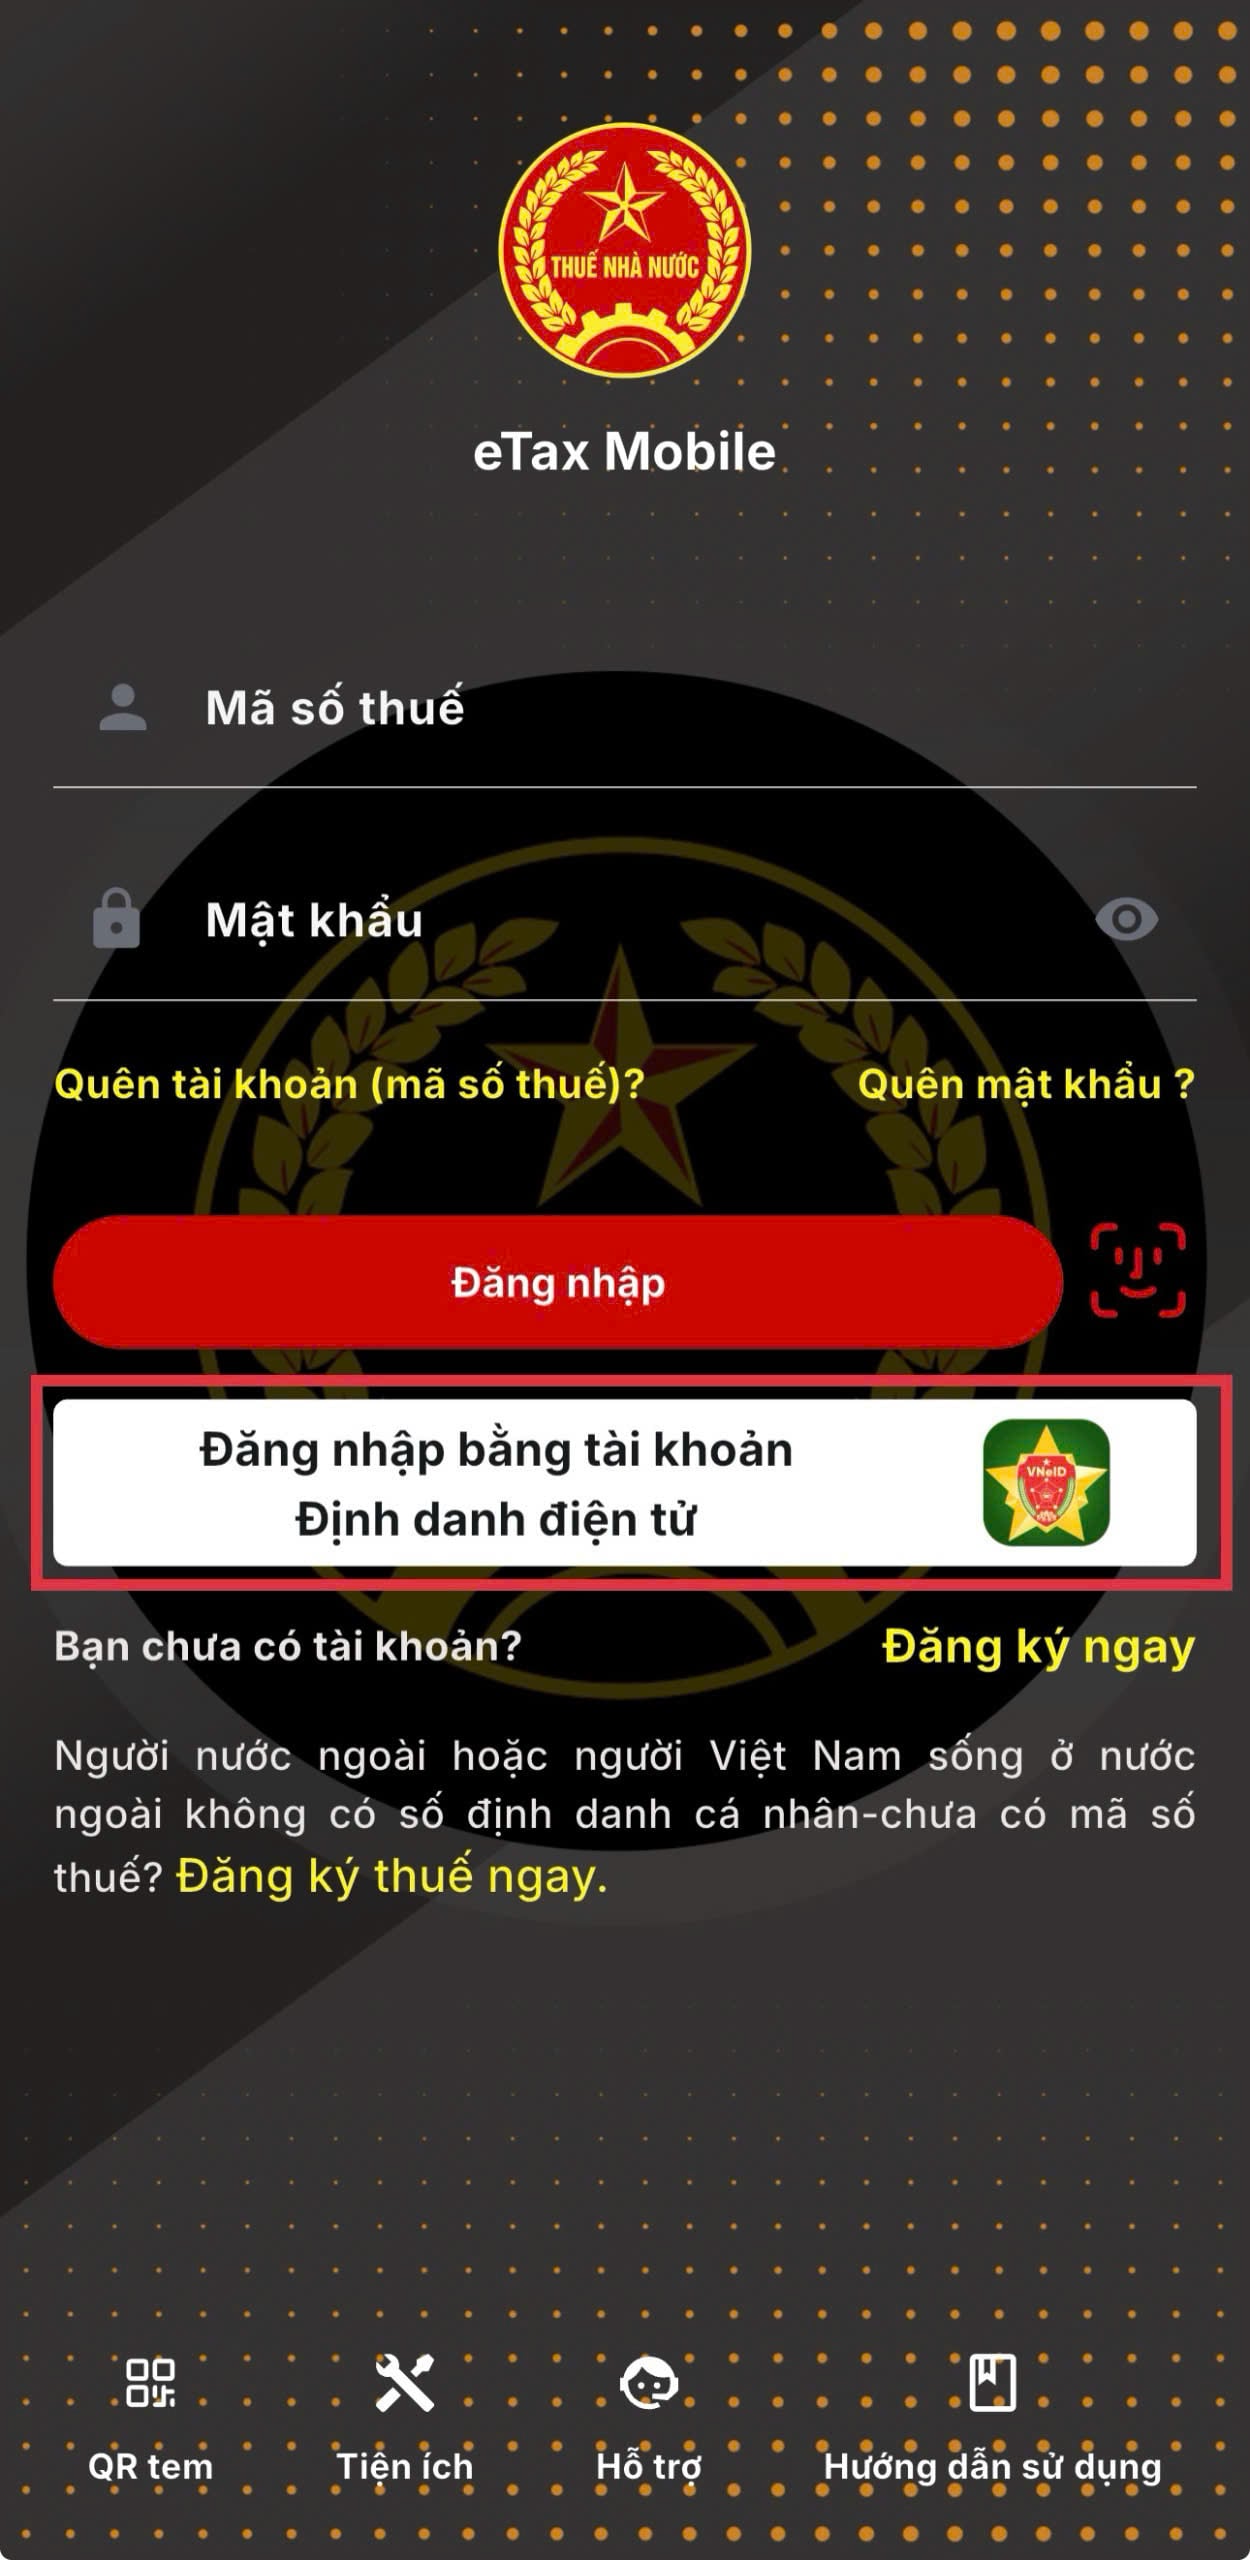
Bước 2: Mở eTax Mobile, chọn đăng nhập bằng tài khoản định danh điện tử.
Bước 3: Tích "Đồng ý" sau đó chọn "Xác nhận chia sẻ"
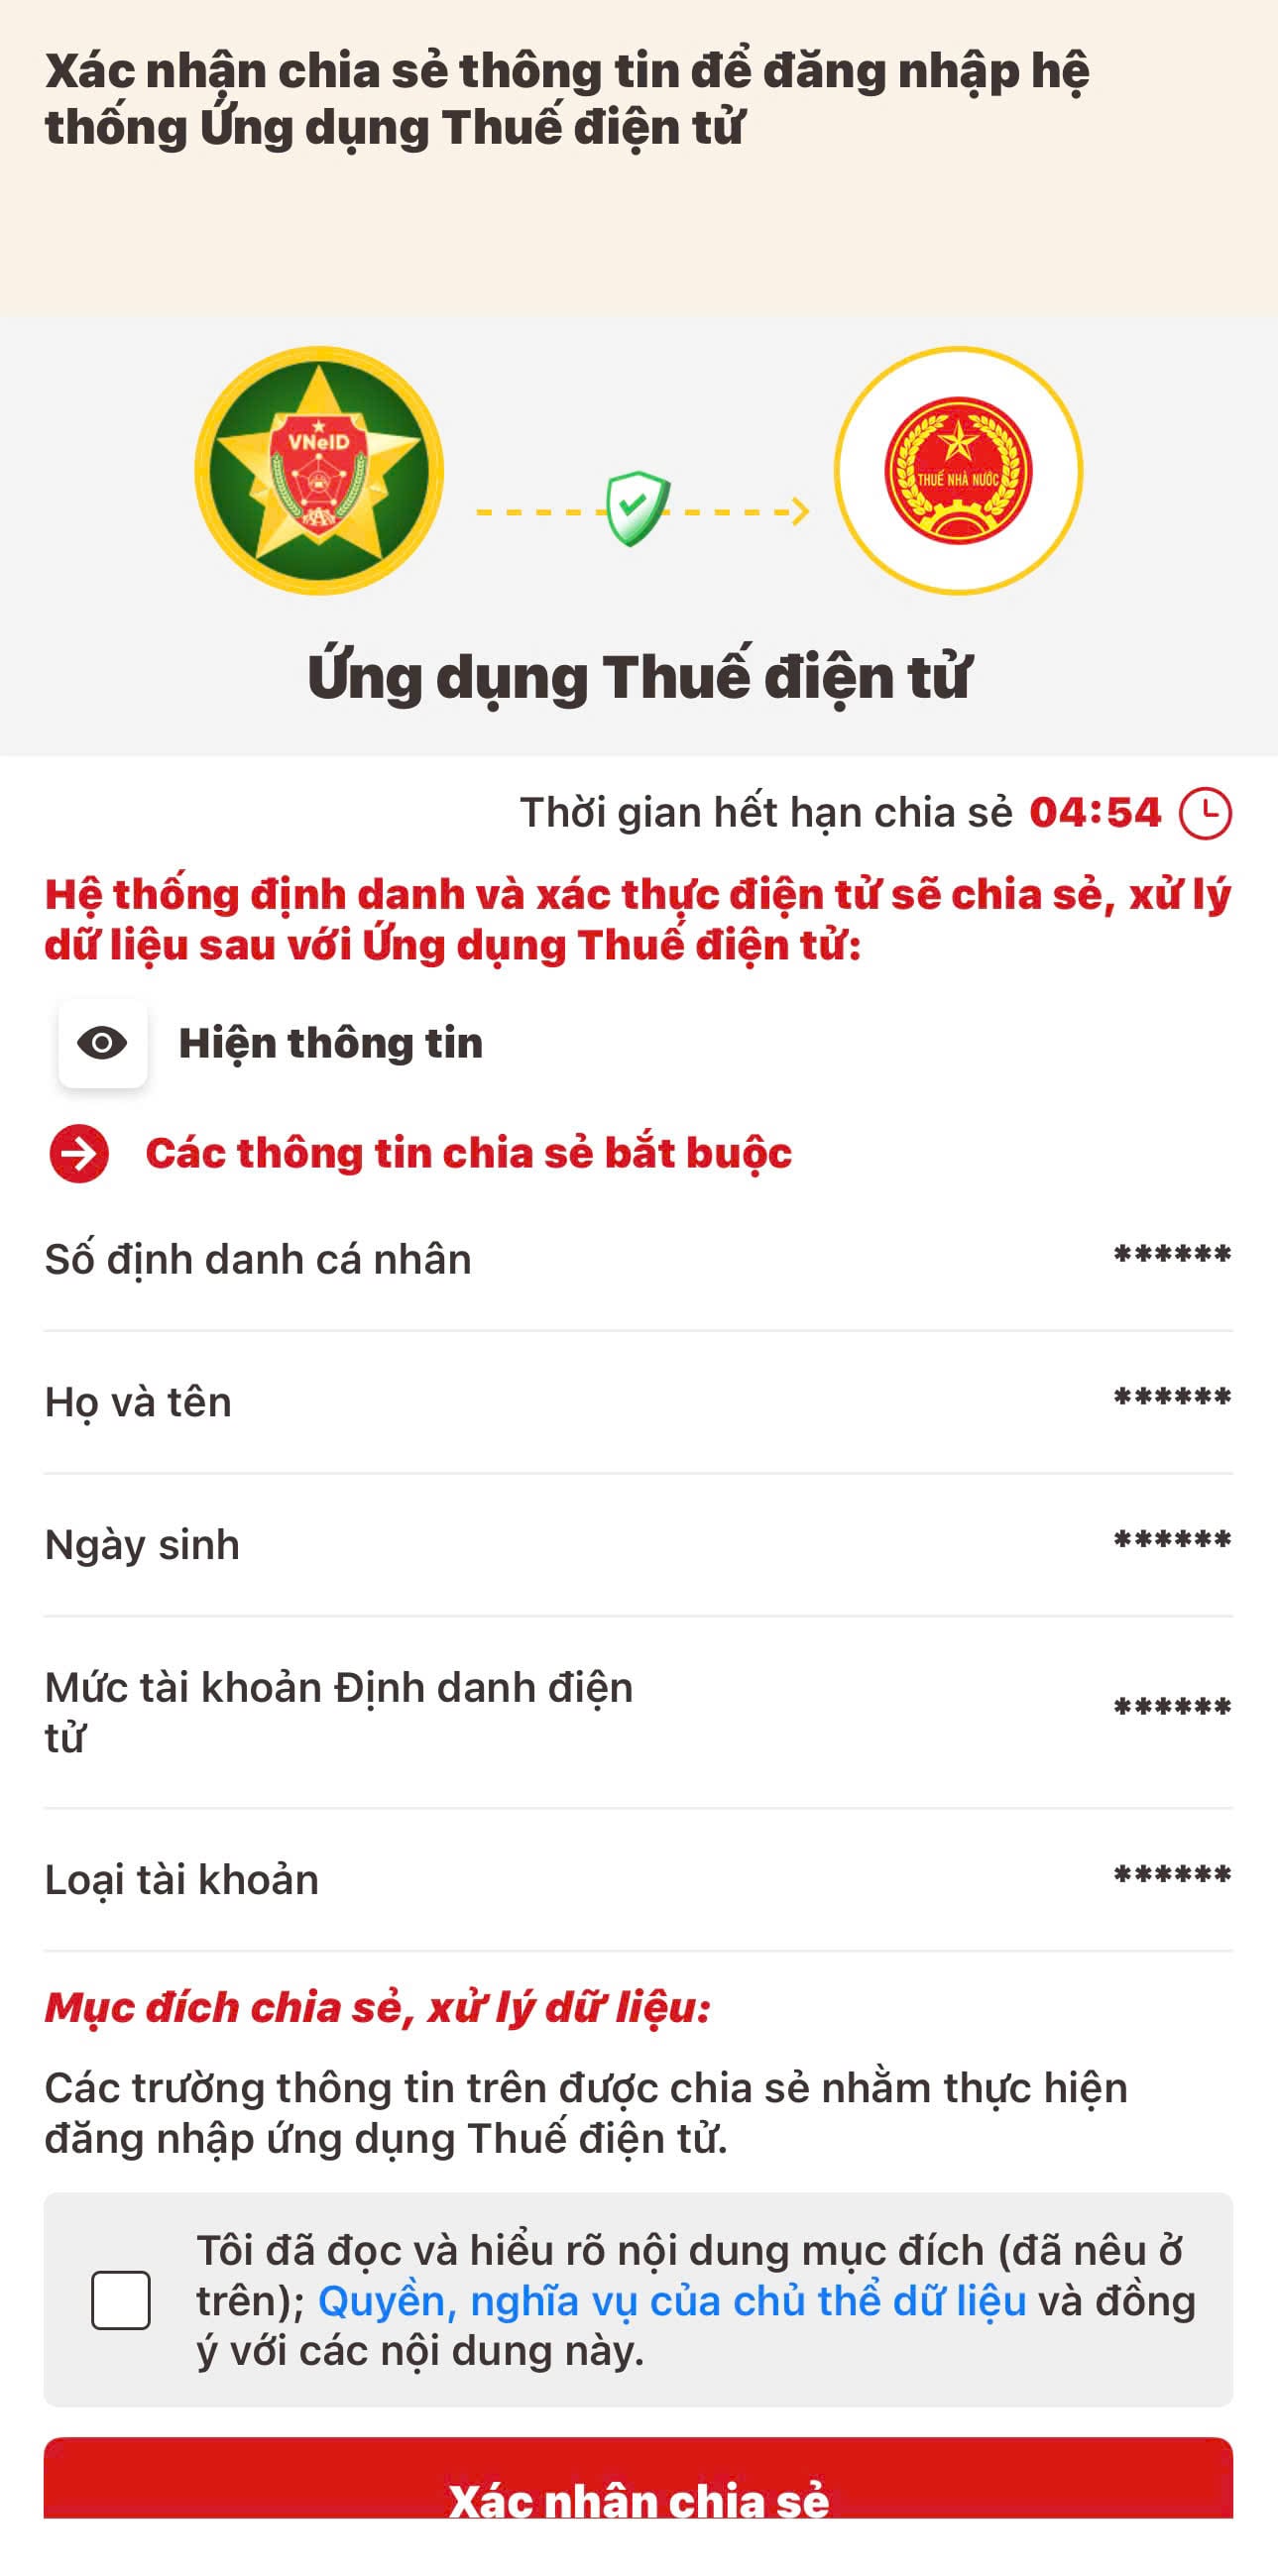
Bước 4: Chọn “Hoàn thành” → “Quay về trang chủ” để bắt đầu sử dụng ứng dụng.
Cách 2: Đăng ký ngay trên ứng dụng Etax Mobile (Người nộp thuế phải đến cơ quan Thuế để phê duyệt tài khoản)
Bước 1: Chọn “Đăng ký ngay”
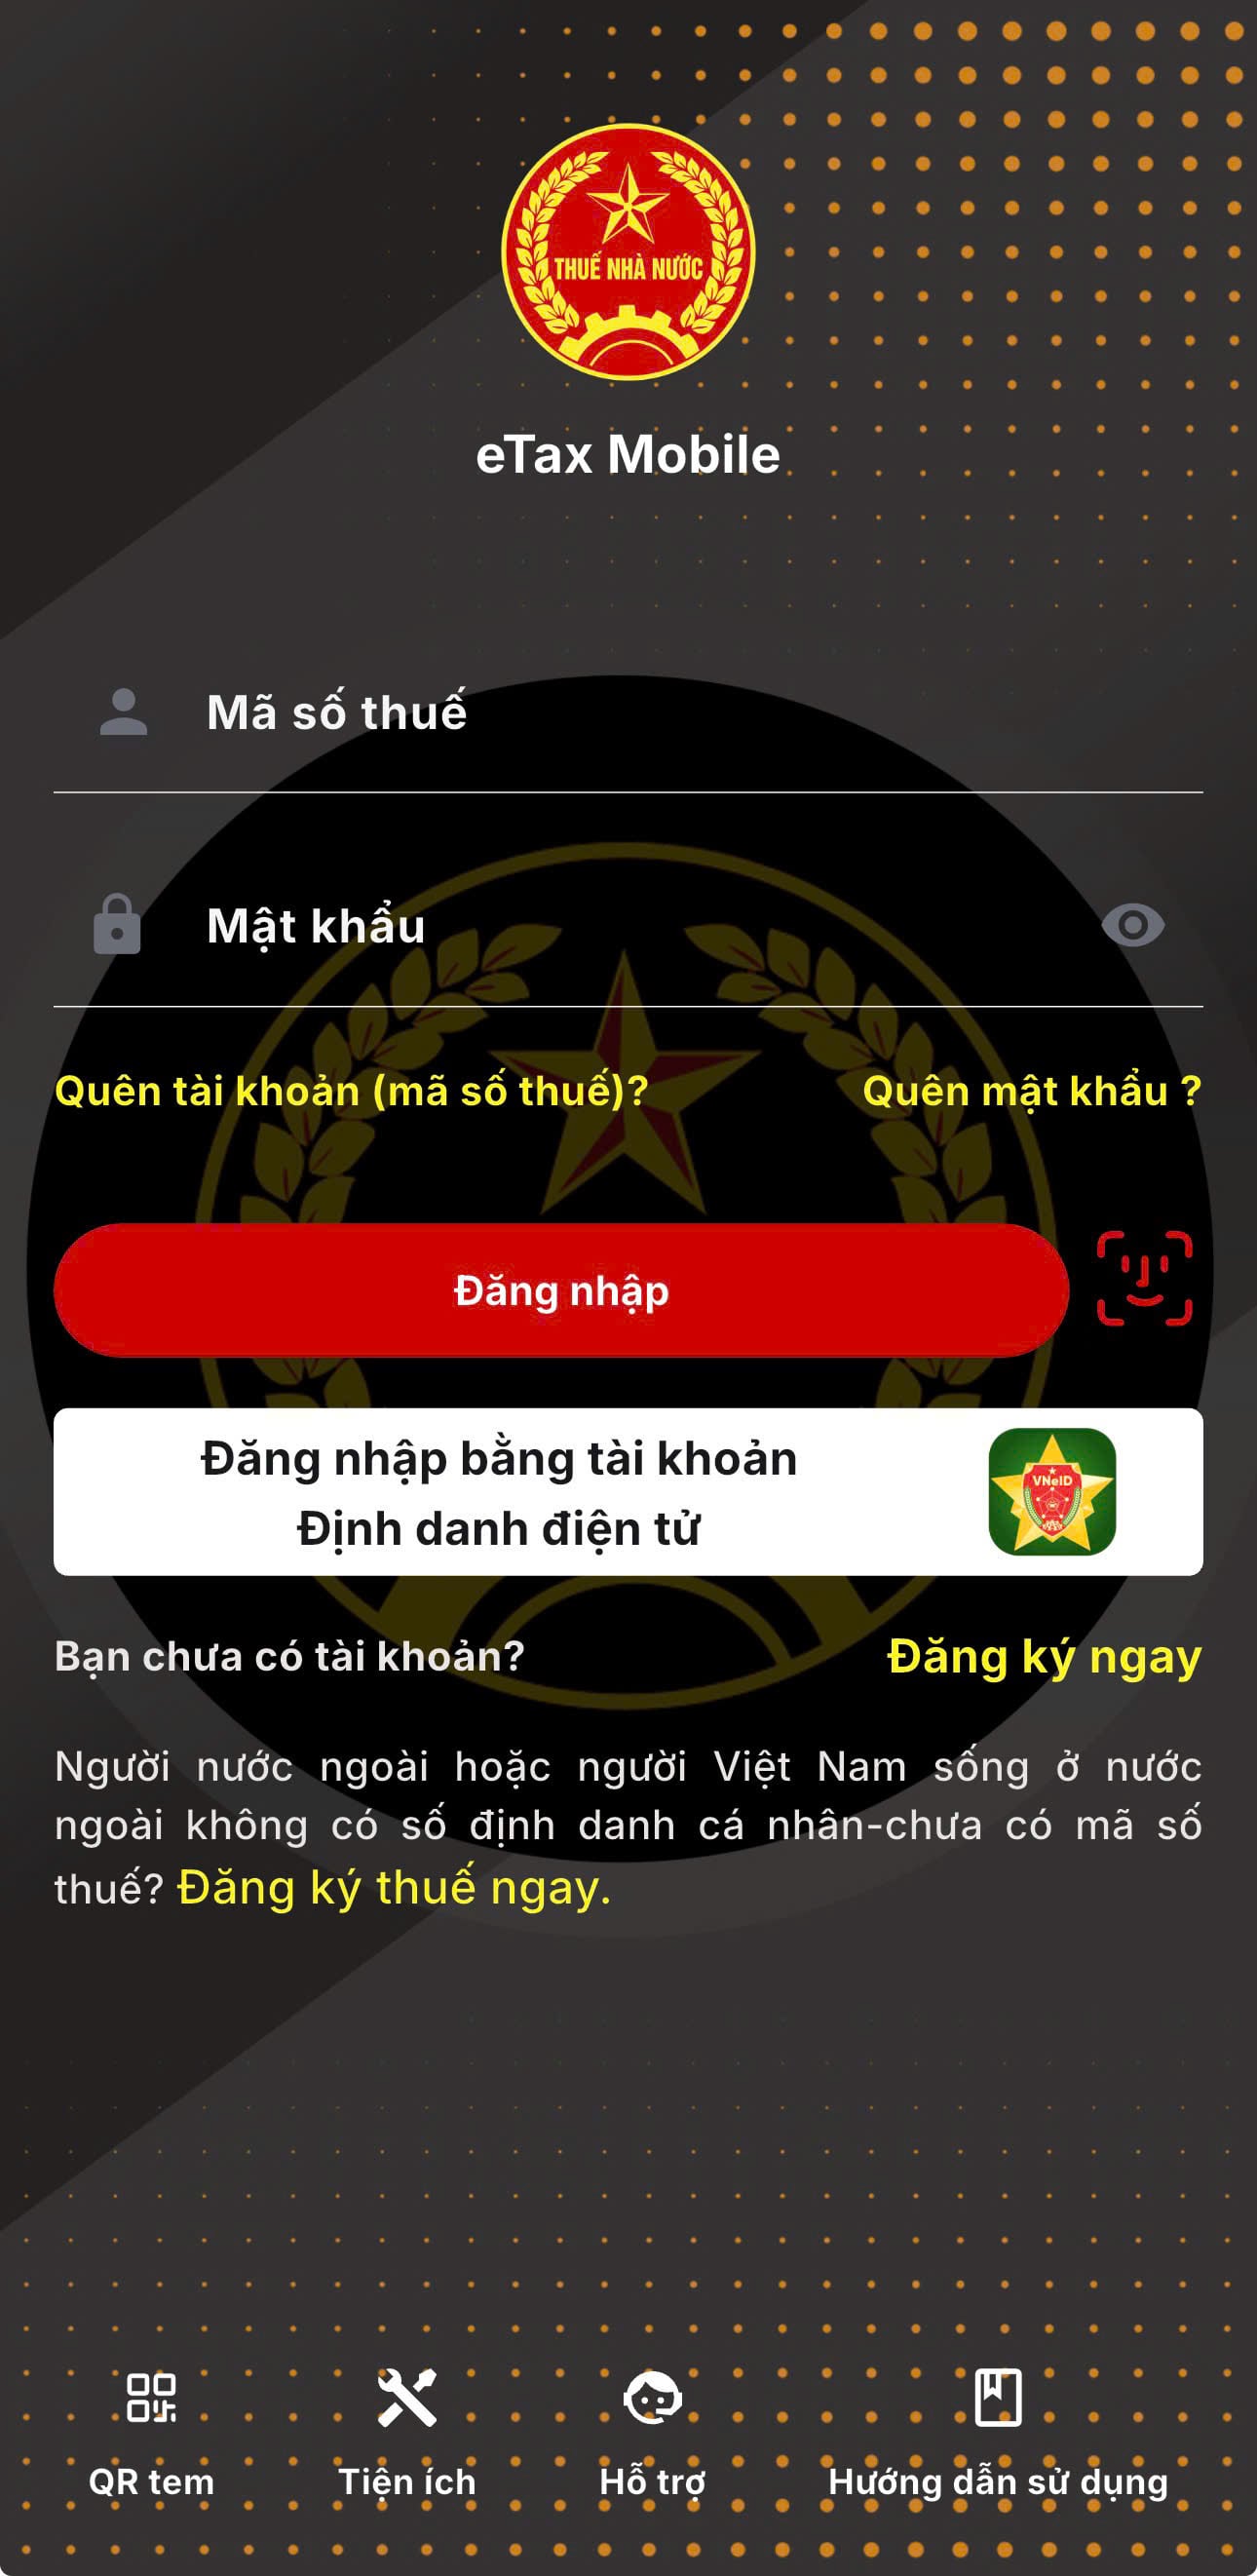
Bước 2: Nhập MST bằng CCCD và mã Captcha.
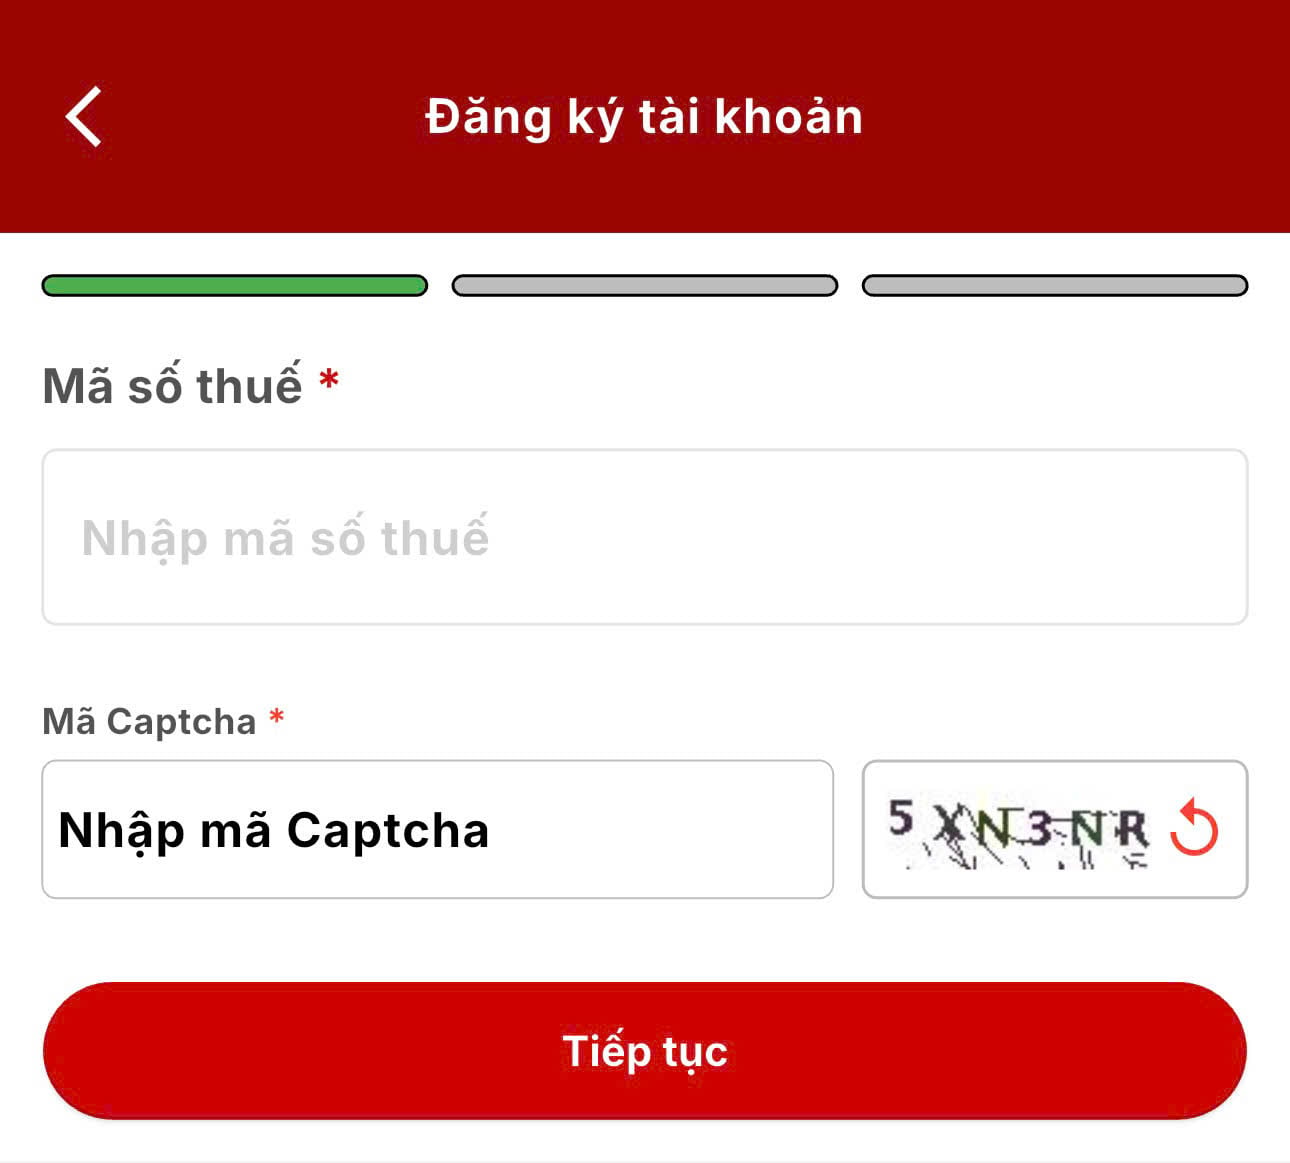
Bước 3: Chọn “Tiếp tục”.
Bước 4: Nhập số điện thoại và email.
Bước 5: Chọn “Hoàn thành”, sau đó đến cơ quan Thuế quản lý trực tiếp (các Thuế cơ sở) để được phê duyệt tài khoản và cấp mật khẩu.

Hướng dẫn đăng ký tài khoản Etax Mobile khi mã số thuế sử dụng số định danh cá nhân, CCCD chi tiết ra sao?
Cơ quan thuế được kiểm tra thuế tại trụ sở của người nộp thuế trong trường hợp nào?
Căn cứ vào điểm a khoản 3 Điều 22 Luật Quản lý thuế 2025 quy định việc kiểm tra thuế tại trụ sở của người nộp thuế như sau:
Kiểm tra thuế
...
3. Kiểm tra thuế tại trụ sở của người nộp thuế:
a) Cơ quan thuế kiểm tra thuế trong các trường hợp sau: trường hợp hồ sơ thuộc diện kiểm tra trước hoàn thuế; trường hợp hồ sơ thuộc diện kiểm tra sau hoàn thuế đối với hồ sơ thuộc diện hoàn thuế trước theo nguyên tắc quản lý rủi ro trong quản lý thuế và trong thời hạn 05 năm kể từ ngày ban hành quyết định hoàn thuế; trường hợp có dấu hiệu vi phạm pháp luật trong lĩnh vực thuế; trường hợp được lựa chọn theo kế hoạch, chuyên đề; trường hợp theo yêu cầu, đề nghị của cơ quan, người có thẩm quyền; người nộp thuế có rủi ro cao thuộc trường hợp: chia, tách, sáp nhập, hợp nhất, chuyển đổi loại hình doanh nghiệp, phá sản, giải thể, chấm dứt hoạt động, cổ phần hóa, chấm dứt hiệu lực mã số thuế, chuyển địa điểm kinh doanh; trường hợp quy định tại điểm b khoản 2 Điều này; trường hợp kiểm tra theo yêu cầu của việc giải quyết khiếu nại, tố cáo về thuế; trường hợp hồ sơ miễn thuế, giảm thuế, không thu thuế của người nộp thuế có rủi ro cao;
...
Theo đó, cơ quan thuế chỉ được kiểm tra thuế tại trụ sở của người nộp thuế khi rơi vào các trường hợp được liệt kê sau:
(1) Hồ sơ thuộc diện kiểm tra trước hoàn thuế.
(2) Hồ sơ thuộc diện kiểm tra sau hoàn thuế đối với hồ sơ thuộc diện hoàn thuế trước theo nguyên tắc quản lý rủi ro trong quản lý thuế và trong thời hạn 05 năm kể từ ngày ban hành quyết định hoàn thuế.
(3) Có dấu hiệu vi phạm pháp luật trong lĩnh vực thuế.
(4) Được lựa chọn theo kế hoạch, chuyên đề.
(5) Theo yêu cầu, đề nghị của cơ quan, người có thẩm quyền.
(6) Người nộp thuế có rủi ro cao thuộc trường hợp: chia, tách, sáp nhập, hợp nhất, chuyển đổi loại hình doanh nghiệp, phá sản, giải thể, chấm dứt hoạt động, cổ phần hóa, chấm dứt hiệu lực mã số thuế, chuyển địa điểm kinh doanh.
(7) Cơ quan quản lý thuế yêu cầu người nộp thuế giải trình, bổ sung thông tin, tài liệu; ban hành quyết định ấn định thuế, xử lý vi phạm hành chính về quản lý thuế hoặc chuyển sang kiểm tra tại trụ sở người nộp thuế.
(8) Kiểm tra theo yêu cầu của việc giải quyết khiếu nại, tố cáo về thuế; trường hợp hồ sơ miễn thuế, giảm thuế, không thu thuế của người nộp thuế có rủi ro cao.
Khi nào cơ quan thuế được truy cập dữ liệu phần mềm kế toán của người nộp thuế?
Căn cứ theo Điều 23 Luật Quản lý thuế 2025 quy định về biện pháp áp dụng trong kiểm tra thuế đối với trường hợp có dấu hiệu trốn thuế cụ thể như sau:
Biện pháp áp dụng trong kiểm tra thuế đối với trường hợp có dấu hiệu trốn thuế
1. Thu thập thông tin liên quan đến trường hợp có dấu hiệu trốn thuế:
a) Thủ trưởng cơ quan quản lý thuế có quyền yêu cầu cơ quan, tổ chức, cá nhân liên quan đến trường hợp có dấu hiệu trốn thuế cung cấp thông tin bằng văn bản hoặc trả lời trực tiếp. Cơ quan thuế có quyền truy cập vào dữ liệu phần mềm kế toán, hoá đơn điện tử, máy tính tiền của người nộp thuế có dấu hiệu trốn thuế;
b) Cơ quan, tổ chức, cá nhân được yêu cầu cung cấp thông tin quy định tại điểm a khoản này có trách nhiệm cung cấp thông tin đúng nội dung, thời hạn, địa chỉ được yêu cầu và chịu trách nhiệm về tính chính xác, trung thực của thông tin đã cung cấp.
2. Tạm giữ tài liệu liên quan đến trường hợp có dấu hiệu trốn thuế:
a) Thủ trưởng cơ quan quản lý thuế, trưởng đoàn kiểm tra thuế quyết định tạm giữ tài liệu liên quan đến trường hợp có dấu hiệu trốn thuế;
b) Việc tạm giữ tài liệu liên quan đến trường hợp có dấu hiệu trốn thuế được áp dụng khi cần căn cứ xác định hành vi trốn thuế;
c) Khi tạm giữ tài liệu liên quan đến trường hợp có dấu hiệu trốn thuế, trưởng đoàn kiểm tra thuế phải lập biên bản tạm giữ và có trách nhiệm bảo quản tài liệu tạm giữ;
d) Cơ quan quản lý thuế phải giao 01 bản quyết định tạm giữ, biên bản tạm giữ liên quan đến trường hợp có dấu hiệu trốn thuế cho tổ chức, cá nhân có tài liệu bị tạm giữ.
Như vậy, từ ngày 01/7/2026, quy định về các biện pháp áp dụng trong kiểm tra thuế đối với trường hợp có dấu hiệu trốn thuế được thực hiện theo Luật Quản lý thuế 2025.
Theo đó, thủ trưởng cơ quan quản lý thuế có quyền yêu cầu cơ quan, tổ chức, cá nhân liên quan cung cấp thông tin bằng văn bản hoặc trả lời trực tiếp.
Đồng thời, trong quá trình kiểm tra trường hợp có dấu hiệu trốn thuế, cơ quan thuế có quyền truy cập vào dữ liệu phần mềm kế toán, hóa đơn điện tử và máy tính tiền của người nộp thuế theo quy định.
Do đó, cơ quan thuế được truy cập dữ liệu phần mềm kế toán của người nộp thuế nếu có dấu hiệu trốn thuế.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];