Download mẫu hợp đồng mua bán hàng hóa mới nhất 2026 file word?
>> Tải về Lịch nộp thuế 2026 >> Tải về File excel tính thuế TNCN mới nhất 2026 |
Theo khoản 8 Điều 3 Luật Thương mại 2005 thì mua bán hàng hoá là hoạt động thương mại, theo đó bên bán có nghĩa vụ giao hàng, chuyển quyền sở hữu hàng hóa cho bên mua và nhận thanh toán; bên mua có nghĩa vụ thanh toán cho bên bán, nhận hàng và quyền sở hữu hàng hoá theo thỏa thuận.
Hiện nay pháp luật không quy định cụ thể mẫu hợp đồng mua bán hàng hóa, dưới đây là mẫu hợp đồng mua bán hàng hóa mới nhất 2026 có thể tham khảo:
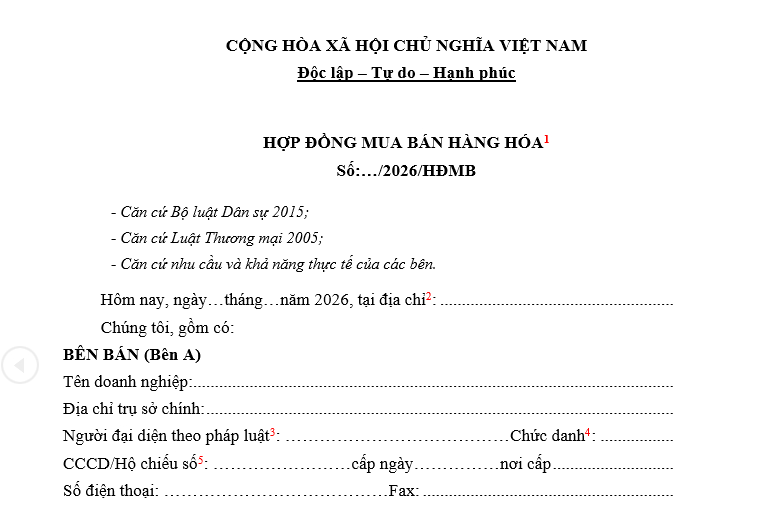
>> Download mẫu hợp đồng mua bán hàng hóa mới nhất 2026 file word Tại đây
Download mẫu hợp đồng mua bán hàng hóa mới nhất 2026 file word? Hàng hóa nhập khẩu không phải chịu thuế GTGT trong trường hợp nào? (Hình từ Internet)
Trình tự và hồ sơ xác định mức độ rủi ro của sản phẩm, hàng hóa đang được quy định như thế nào?
Căn cứ theo quy định tại Điều 5 Nghị định 37/2026/NĐ-CP thì trình tự và hồ sơ xác định mức độ rủi ro của sản phẩm, hàng hóa đang được quy định như sau:
(1) Trong thời hạn 06 tháng kể từ ngày Nghị định này có hiệu lực thi hành, việc quản lý chất lượng sản phẩm, hàng hóa tiếp tục thực hiện theo các quy chuẩn kỹ thuật quốc gia đã được ban hành, quy định pháp luật hiện hành có liên quan và Danh mục sản phẩm, hàng hóa đang áp dụng.
(2) Trên cơ sở các nguyên tắc, phương pháp và trình tự xác định mức độ rủi ro quy định tại Nghị định này, các bộ quản lý ngành, lĩnh vực có trách nhiệm rà soát, đánh giá mức độ rủi ro của sản phẩm, hàng hóa thuộc phạm vi quản lý; ban hành Danh mục sản phẩm, hàng hóa có mức độ rủi ro trung bình, mức độ rủi ro cao kèm theo mã số HS phù hợp với Danh mục hàng hóa xuất khẩu, nhập khẩu Việt Nam, gắn với yêu cầu quản lý chất lượng tương ứng, bảo đảm có hiệu lực thực hiện kể từ ngày 01 tháng 7 năm 2026. Các bộ quản lý ngành, lĩnh vực có trách nhiệm ban hành mới hoặc sửa đổi, bổ sung các quy chuẩn kỹ thuật quốc gia tương ứng với các sản phẩm, hàng hóa thuộc Danh mục quy định tại khoản này theo lộ trình phù hợp, bảo đảm sự thống nhất và thuận lợi cho các đối tượng trong quá trình sử dụng.
(3) Các bộ quản lý ngành, lĩnh vực khi thực hiện xác định sản phẩm, hàng hóa có mức độ rủi ro trung bình, mức độ rủi ro cao phải bảo đảm:
- Việc phối hợp, giám sát, thống nhất quản lý rủi ro được thực hiện theo quy định của pháp luật về tiêu chuẩn và quy chuẩn kỹ thuật;
- Với mỗi sản phẩm, hàng hóa cần thực hiện đánh giá mức độ rủi ro với từng mối nguy và lựa chọn mối nguy có điểm mức độ rủi ro cao nhất để làm căn cứ đánh giá mức độ rủi ro của sản phẩm, hàng hóa đó.
(4) Hồ sơ ban hành Danh mục sản phẩm, hàng hóa có mức độ rủi ro trung bình, mức độ rủi ro cao bao gồm:
- Thuyết minh lý do đưa sản phẩm, hàng hóa vào danh mục quản lý, nêu rõ căn cứ khoa học, thực tiễn và kinh nghiệm quốc tế;
- Báo cáo đánh giá rủi ro gồm các nội dung: mô tả sản phẩm, hàng hóa và phạm vi sử dụng; ý kiến tham vấn của các tổ chức, cá nhân liên quan, hiệp hội ngành hàng, tổ chức khoa học và công nghệ; phân tích mối nguy, tác động, hệ số tác động và xác định mức độ rủi ro của sản phẩm, hàng hóa; thông tin cảnh báo từ cơ quan có thẩm quyền và tổ chức quốc tế; phân loại mức độ rủi ro và kiến nghị biện pháp quản lý.
(5) Việc xây dựng quy chuẩn kỹ thuật tương ứng cho sản phẩm, hàng hóa có mức độ rủi ro trung bình, mức độ rủi ro cao được thực hiện theo quy định pháp luật về tiêu chuẩn và quy chuẩn kỹ thuật. Bộ Khoa học và Công nghệ chủ trì, phối hợp giám sát việc xác định và quản lý rủi ro, bảo đảm thống nhất, không chồng chéo giữa các bộ quản lý ngành, lĩnh vực.
(6) Các bộ quản lý ngành, lĩnh vực căn cứ vào tình hình thực tế và yêu cầu quản lý bao gồm cả việc phát sinh sản phẩm, công nghệ mới, cảnh báo trong nước và quốc tế về rủi ro sản phẩm, hàng hóa để rà soát, cập nhật, bổ sung Danh mục sản phẩm, hàng hóa có mức độ rủi ro trung bình và mức độ rủi ro cao thuộc phạm vi quản lý, bảo đảm công khai, minh bạch và phù hợp với quy định pháp luật.
Hàng hóa nhập khẩu không phải chịu thuế GTGT trong trường hợp nào?
Căn cứ theo quy định tại khoản 26 Điều 5 Luật Thuế giá trị gia tăng 2024 thì hàng hóa nhập khẩu không phải chịu thuế GTGT trong những trường hợp sau:
(1) Quà tặng cho cơ quan nhà nước, tổ chức chính trị, tổ chức chính trị - xã hội, tổ chức chính trị xã hội - nghề nghiệp, tổ chức xã hội, tổ chức xã hội - nghề nghiệp, đơn vị vũ trang nhân dân trong định mức miễn thuế nhập khẩu theo quy định của pháp luật về thuế xuất khẩu, thuế nhập khẩu;
(2) Quà biếu, quà tặng trong định mức miễn thuế nhập khẩu theo quy định của pháp luật về thuế xuất khẩu, thuế nhập khẩu của tổ chức, cá nhân nước ngoài cho cá nhân Việt Nam; đồ dùng của tổ chức, cá nhân nước ngoài theo tiêu chuẩn miễn trừ ngoại giao và tài sản di chuyển trong định mức miễn thuế nhập khẩu theo quy định của pháp luật về thuế xuất khẩu, thuế nhập khẩu;
(3) Hàng hoá trong tiêu chuẩn hành lý miễn thuế nhập khẩu theo quy định của pháp luật về thuế xuất khẩu, thuế nhập khẩu;
(4) Hàng hóa nhập khẩu ủng hộ, tài trợ cho phòng, chống, khắc phục hậu quả thảm họa, thiên tai, dịch bệnh, chiến tranh theo quy định của Chính phủ;
(5) Hàng hóa mua bán, trao đổi qua biên giới để phục vụ cho sản xuất, tiêu dùng của cư dân biên giới thuộc Danh mục hàng hóa mua bán, trao đổi của cư dân biên giới theo quy định của pháp luật và trong định mức miễn thuế nhập khẩu theo quy định của pháp luật về thuế xuất khẩu, thuế nhập khẩu;
(6) Di vật, cổ vật, bảo vật quốc gia theo quy định của pháp luật về di sản văn hóa do cơ quan nhà nước có thẩm quyền nhập khẩu.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];