Địa chỉ và số điện thoại của Thuế cơ sở 8 thuộc Thuế tỉnh Đồng Nai hiện nay là gì?
Căn cứ Danh sách tên gọi, trụ sở, địa bàn quản lý của 350 Thuế cơ sở thuộc Thuế tỉnh, thành phố trực thuộc trung ương ban hành kèm Quyết định 1378/QĐ-CT năm 2025, tên gọi và trụ sở của 10 Thuế cơ sở thuộc Thuế tỉnh Đồng Nai sau sắp xếp, trong đó có Thuế cơ sở 8 như sau:
TÊN GỌI | ĐỊA BÀN QUẢN LÝ | NƠI ĐẶT TRỤ SỞ |
Thuế cơ sở 8 tỉnh Đồng Nai | Phường Phước Bình, Phường Phước Long, Xã Bù Gia Mập, Xã Đắk Ơ, Xã Phú Nghĩa, Xã Đa Kia, Xã Bình Tân, Xã Long Hà, Xã Phú Riềng, Xã Phú Trung | Phường Phước Bình |
Theo đó, Thuế cơ sở 8 thuộc Thuế tỉnh Đồng Nai đang quản lý địa bàn các Phường Phước Bình, Phường Phước Long, Xã Bù Gia Mập, Xã Đắk Ơ, Xã Phú Nghĩa, Xã Đa Kia, Xã Bình Tân, Xã Long Hà, Xã Phú Riềng, Xã Phú Trung.
Đồng thời tại, tại Trang thông tin Thuế tỉnh Đồng Nai, địa chỉ và số điện thoại của Thuế cơ sở 8 thuộc Thuế tỉnh Đồng Nai cụ thể như sau:
- Địa chỉ: Đường Võ Nguyên Giáp, Phường Phước Bình, tỉnh Đồng Nai.
- Số điện thoại: 02713 778 791
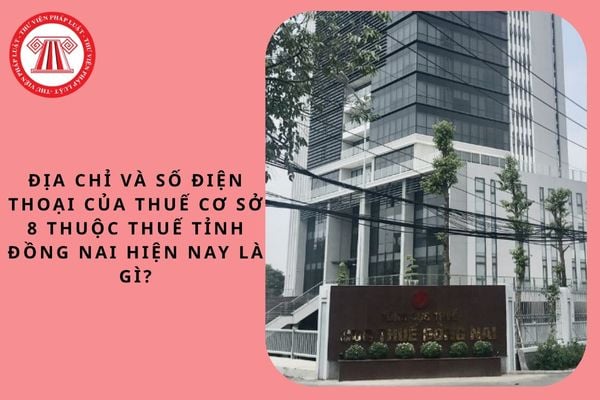
Địa chỉ và số điện thoại của Thuế cơ sở 8 thuộc Thuế tỉnh Đồng Nai hiện nay là gì? (Hình từ Internet)
Thuế cơ sở 8 thuộc Thuế tỉnh Đồng Nai có cưỡng chế thi hành quyết định hành chính thuế không?
Căn cứ Điều 2 Quy định ban hành kèm theo Quyết định 1377/QĐ-CT năm 2025 quy định về nhiệm vụ quyền hạn của Thuế cơ sở như sau:
Nhiệm vụ, quyền hạn
1. Tổ chức thực hiện nhiệm vụ quản lý thuế đối với người nộp thuế thuộc phạm vi quản lý của Thuế cơ sở về đăng ký thuế, khai thuế, tính thuế, thông báo thuế, nộp thuế, hoàn thuế, khấu trừ thuế, miễn thuế, giảm thuế; quản lý nghĩa vụ người nộp thuế; giám sát hồ sơ khai thuế tại trụ sở cơ quan thuế, kiểm tra tại trụ sở người nộp thuế; đăng ký, sử dụng và tiếp nhận dữ liệu hóa đơn, chứng từ, cấp hóa đơn điện tử có mã của cơ quan thuế; quản lý nợ thuế; gia hạn nộp thuế; khoanh tiền thuế nợ; xóa nợ tiền thuế, tiền chậm nộp, tiền phạt, nộp dần tiền thuế nợ; miễn tiền chậm nộp; không tính tiển chậm nộp và cưỡng chế thu tiền thuế nợ, (sau đây gọi chung là quản lý nghiệp vụ thuế) và các nghiệp vụ khác có liên quan đến quản lý nghĩa vụ thuế của người nộp thuế.
2. Thực hiện công tác phân tích, dự báo, lập, triển khai thực hiện dự toán, thống kê, kế toán, quyết toán thu ngân sách nhà nước, báo cáo tài chính nhà nước đối với những nguồn thu được phân công quản lý; tổ chức thực hiện các giải pháp đảm bảo nguồn thu, chống thất thu ngân sách nhà nước. Phân tích, tổng hợp, đánh giá công tác quản lý thuế; tham mưu với cấp ủy, chính quyền địa phương về lập dự toán thu ngân sách nhà nước, về công tác quản lý thuế trên địa bàn; chủ trì và phối hợp với các ngành, cơ quan, đơn vị liên quan để thực hiện nhiệm vụ được giao; theo dõi, tổng hợp báo cáo kết quả thực hiện thu ngân sách.
3. Cung cấp thông tin, tài liệu để thực hiện nghĩa vụ, quyền lợi về thuế, hướng dẫn thực hiện, giải đáp vướng mắc về chính sách thuế, quản lý thuế cho người nộp thuế; tổ chức tuyên truyền, hỗ trợ người nộp thuế thực hiện các thủ tục hành chính về thuế và thực hiện nghĩa vụ thuế theo quy định của pháp luật.
4. Được yêu cầu người nộp thuế, các cơ quan Nhà nước, các tổ chức, cá nhân có liên quan cung cấp thông tin cho việc quản lý thu thuế, đề nghị cơ quan có thẩm quyền xử lý các tổ chức, cá nhân không thực hiện trách nhiệm trọng việc phối hợp với cơ quan thuế để thu thuế vào ngân sách nhà nước.
5. Được ấn định thuế, thực hiện các biện pháp quản lý nợ và cưỡng chế thi hành quyết định hành chính thuế theo quy định của pháp luật; thông báo trên các phương tiện thông tin đại chúng đối với người nộp thuế vi phạm pháp luật thuế.
6. Bồi thường thiệt hại cho người nộp thuế theo quy định của pháp luật về trách nhiệm bồi thường của nhà nước; giữ bí mật thông tin của người nộp thuế; xác nhận việc thực hiện nghĩa vụ thuế, cung cấp thông tin của người nộp thuể theo quy định của pháp luật thuộc phạm vi quản lý của Thuế cơ sở.
....
Như vậy, cưỡng chế thi hành quyết định hành chính thuế theo quy định của pháp luật là một trong những nhiệm vụ quyền hạn của Thuế cơ sở 8 thuộc Thuế tỉnh Đồng Nai nói riêng và Thuế cơ sở nói chung.
Trưởng Thuế cơ sở có thẩm quyền xử phạt hành vi vi phạm hành chính nào?
Căn cứ khoản 2 Điều 13 Nghị định 189/2025/NĐ-CP quy định như sau:
Thẩm quyền của cơ quan Thuế
Thẩm quyền xử phạt của cơ quan Thuế đối với hành vi khai sai dẫn đến thiếu số tiền thuế phải nộp hoặc tăng số tiền thuế được miễn, giảm, hoàn; trốn thuế; vi phạm của ngân hàng thương mại trong việc không thực hiện trách nhiệm trích chuyển tiền từ tài khoản của người nộp thuế vào tài khoản của ngân sách nhà nước đối với số tiền thuế nợ phải nộp của người nộp thuế theo yêu cầu của cơ quan quản lý thuế được thực hiện theo quy định của Luật Quản lý thuế. Đối với hành vi vi phạm hành chính khác, thẩm quyền xử phạt của cơ quan Thuế được quy định như sau:
...
2. Trưởng Thuế cơ sở có quyền:
a) Phạt cảnh cáo;
b) Phạt tiền đến 50% mức tiền phạt tối đa đối với lĩnh vực tương ứng quy định tại Điều 24 của Luật Xử lý vi phạm hành chính;
c) Tịch thu tang vật, phương tiện vi phạm hành chính có giá trị không vượt quá 02 lần mức tiền phạt được quy định tại điểm b khoản này;
d) Áp dụng biện pháp khắc phục hậu quả quy định tại các điểm a, e, i và k khoản 1 Điều 28 của Luật Xử lý vi phạm hành chính.
...
Như vậy, theo quy định trên, Trưởng Thuế cơ sở có quyền xử phạt đối với hành vi:
- Khai sai dẫn đến thiếu số tiền thuế phải nộp hoặc tăng số tiền thuế được miễn, giảm, hoàn;
- Trốn thuế;
- Vi phạm của ngân hàng thương mại trong việc không thực hiện trách nhiệm trích chuyển tiền từ tài khoản của người nộp thuế vào tài khoản của ngân sách nhà nước đối với số tiền thuế nợ phải nộp của người nộp thuế theo yêu cầu của cơ quan quản lý thuế được thực hiện theo quy định của Luật Quản lý thuế 2019.
Đồng thời, Trưởng Thuế cơ sở còn có thẩm quyền xử phạt đối với hành vi vi phạm hành chính khác như sau:
- Phạt cảnh cáo;
- Phạt tiền đến 50% mức tiền phạt tối đa đối với lĩnh vực tương ứng quy định tại Điều 24 Luật Xử lý vi phạm hành chính 2012;
- Tịch thu tang vật, phương tiện vi phạm hành chính có giá trị không vượt quá 02 lần mức tiền phạt được quy định tại điểm b khoản 2 Điều 13 Luật Xử lý vi phạm hành chính 2012;
- Áp dụng biện pháp khắc phục hậu quả quy định tại các điểm a, e, i và k khoản 1 Điều 28 Luật Xử lý vi phạm hành chính 2012.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];