Danh sách hơn 98.000 NNT trạng thái 03, 06 còn nợ thuế do Thuế TPHCM công bố tính đến tháng 6/2026?
Dưới đây là file danh sách tổng hợp hơn 98.000 NNT trạng thái 03, 06 còn nợ thuế do Thuế TPHCM công bố tính đến tháng 6/2026
Tải về Danh sách hơn 98.000 NNT trạng thái 03, 06 còn nợ thuế do Thuế TPHCM
Lý do công khai: Người nộp thuế không hoạt động tại địa chỉ đã đăng ký, ngưng hoạt động nhưng chưa hoàn thành thủ tục chấm dứt hiệu lực mã số thuế vi phạm quy định tại điểm a khoản 3 Điều 7 Luật Quản lý thuế 2025 và tiết a2 điểm a khoản 1 Điều 4 Nghị định 252/2026/NĐ-CP.
Danh sách hơn 98.000 NNT trạng thái 03, 06 còn nợ thuế do Thuế TPHCM công bố tính đến tháng 6/2026? (Hình từ Internet)
Cách tra cứu mã số thuế trạng thái 03, 06 ra sao?
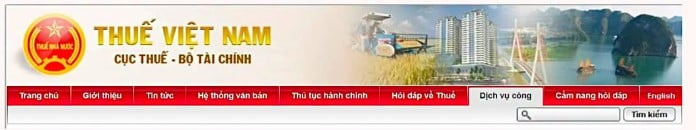
Bước 1: Truy cập vào website Cục Thuế qua đường link sau:
https://www.gdt.gov.vn/wps/portal
Bước 2: Chọn mục Dịch vụ công
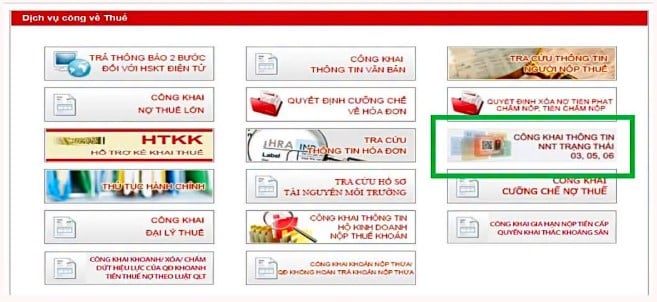
Bước 3: Chọn mục CÔNG KHAI THÔNG TIN NNT TRẠNG THÁI 03, 05, 06
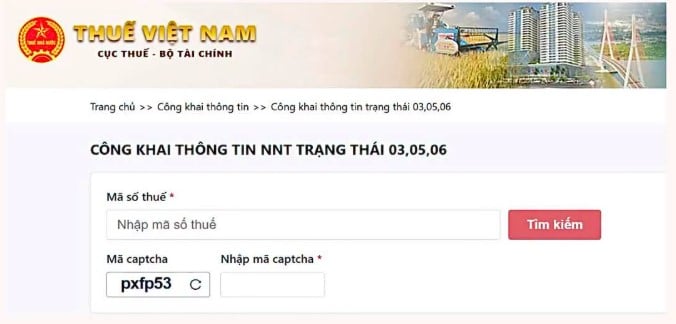
Bước 4:
Bước 4.1: Người nộp thuế nhập Mã số thuế cần tra cứu và nhập Mã captcha đúng, Chọn Tìm Kiếm
Bước 4.2:
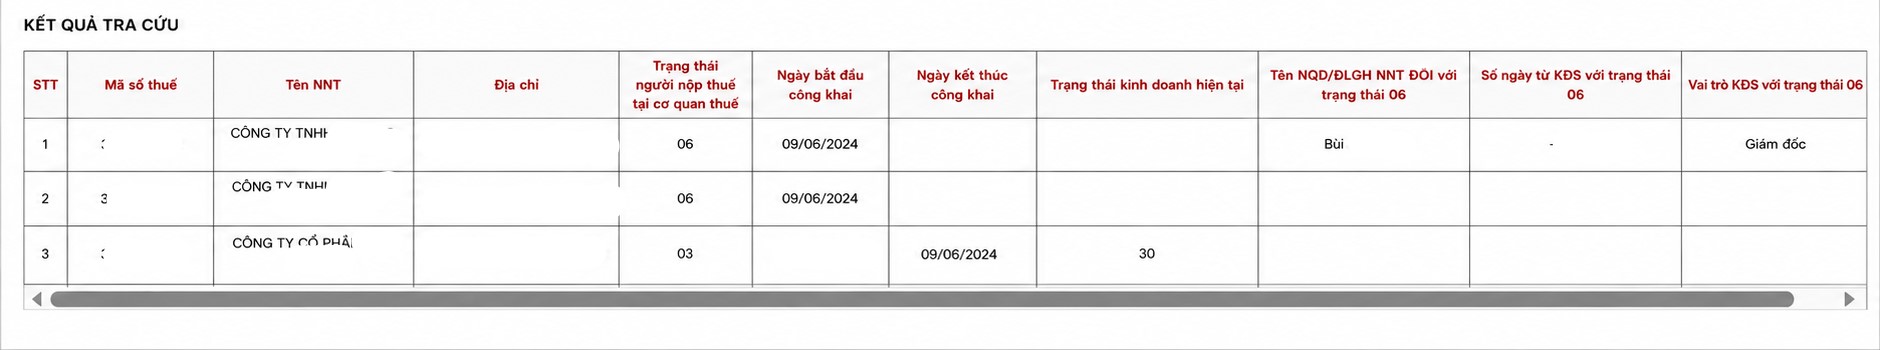
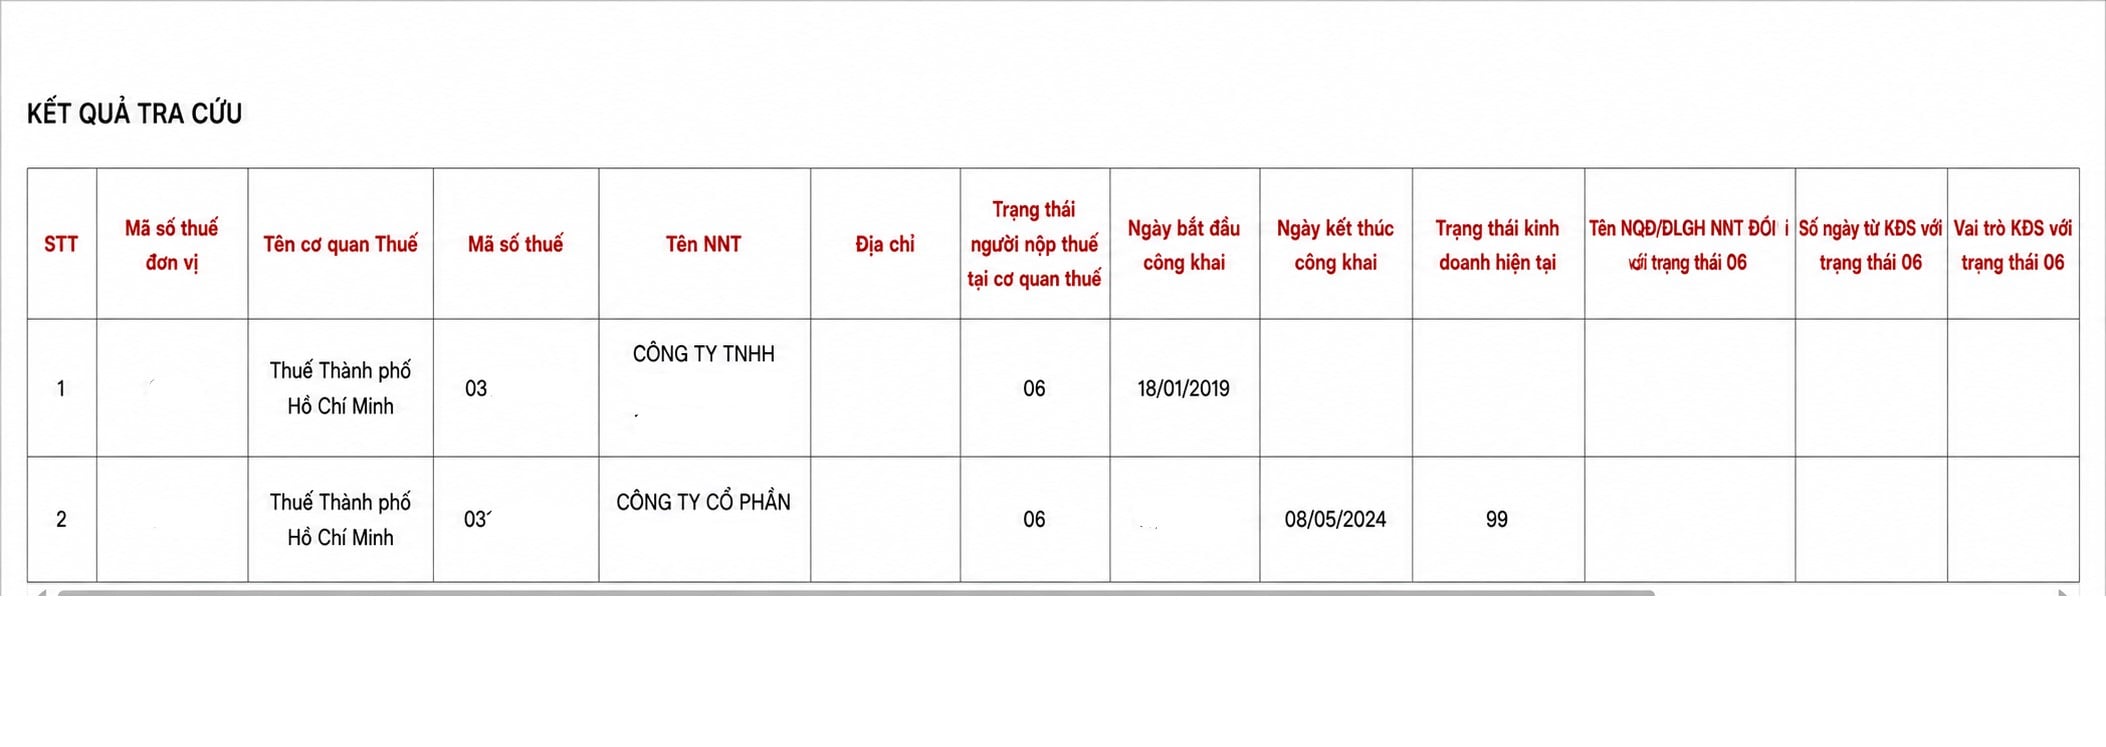
- Xem thông tin Kết quả tra cứu MST ở bảng Kết quả tra cứu.
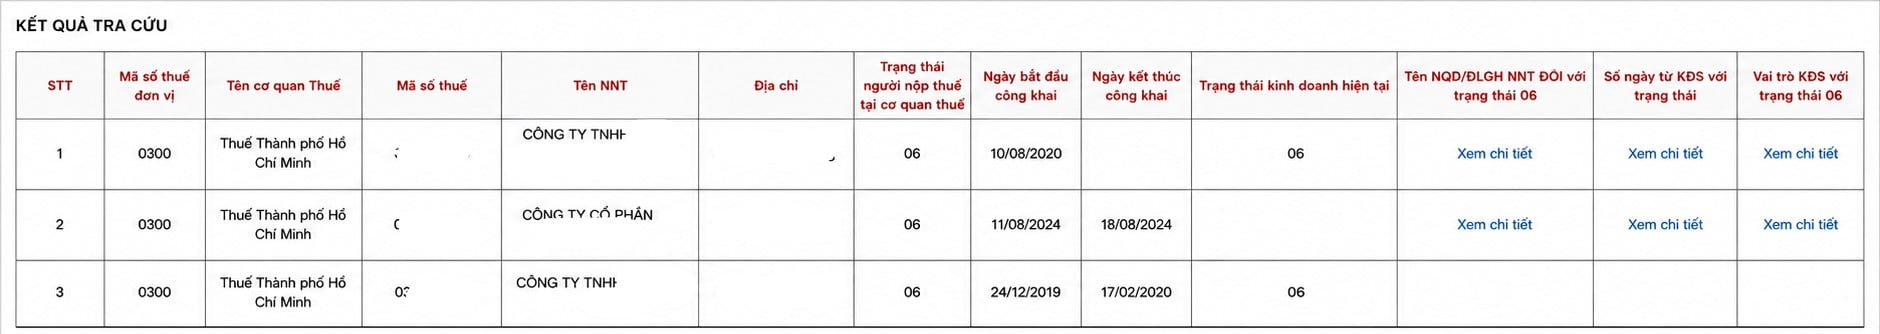
+ Trường hợp MST có trạng thái công khai 06 và chỉ có 01 Người đại diện pháp luật ứng dụng hiển thị thông tin ở cột: Tên NĐDPL/Chủ HKD, Số giấy tờ và Vai trò.
+ Trường hợp MST hiển thị trạng thái 03 và 05 ứng dụng sẽ không hiển thị dữ liệu ở các cột Tên NĐDPL/Chủ HKD, Số giấy tờ và Vai trò.
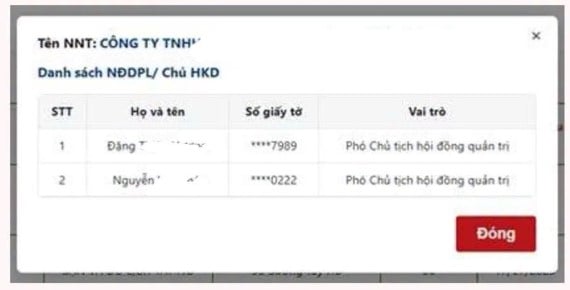
Bước 4.3: Chọn text Xem chi tiết ở các cột Tên NĐDPL/Chủ HKD, Số giấy tờ, Vai trò khi MST có trạng thái công khai 06 và có nhiều Người đại diện pháp luật, ứng dụng hiển thị popup thông tin chi tiết của các người đại diện pháp luật gồm các thông tin STT, Họ và tên, Số giấy tờ, Vai trò như sau:
Bước 5: Các trường hợp tra cứu MST có thông báo lỗi khác:
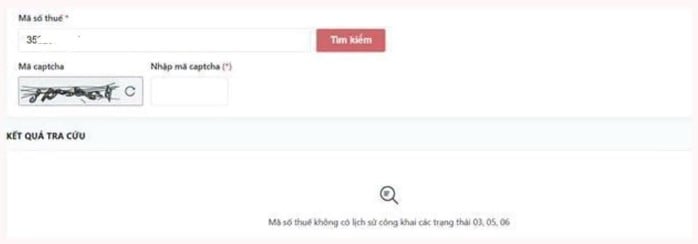
- Tra cứu MST không có Trạng thái 03, 05, 06, ứng dụng hiển thị bảng kết quả thông báo "Mã số thuế không có lịch sử công khai các trạng thái 03,05,06" như sau:
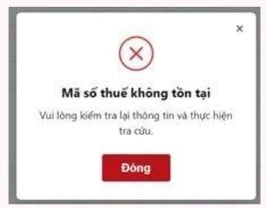
- Tra cứu MST không tồn tại, ứng dụng hiển thị popup Thông báo "Mã số thuế không tồn tại"
Nguyên tắc công khai thông tin người nộp thuế được quy định như thế nào?
Căn cứ vào khoản Điều 7 Luật Quản lý thuế 2025 quy định về công khai thông tin người nộp thuế từ 01/07/2026 như sau:
Công khai thông tin người nộp thuế
...
5. Nguyên tắc công khai thông tin người nộp thuế:
a) Việc công khai thông tin người nộp thuế phải đúng thẩm quyền, đúng trường hợp, đúng mục đích quản lý thuế và bảo đảm không xâm phạm quyền, lợi ích hợp pháp của người nộp thuế, tổ chức, cá nhân có liên quan;
b) Chỉ công khai thông tin khi có căn cứ pháp lý rõ ràng, dữ liệu đã được rà soát, đối chiếu, xác minh theo quy định của pháp luật;
c) Nội dung thông tin công khai phải bảo đảm mức tối thiểu cần thiết để phục vụ quản lý thuế; việc xử lý, hiển thị, che, ẩn thông tin định danh cá nhân, thông tin cá nhân và thông tin khác có liên quan phải tuân thủ pháp luật về bảo vệ dữ liệu cá nhân và an toàn thông tin mạng;
d) Việc công khai thông tin phải bảo đảm khả năng đính chính, cập nhật, chấm dứt công khai kịp thời khi căn cứ công khai không còn hoặc thông tin công khai không chính xác.
Như vậy, việc công khai thông tin người nộp thuế phải tuân thủ 04 nguyên tắc, như sau:
(1) Thực hiện đúng thẩm quyền, đúng trường hợp, đúng mục đích quản lý thuế và bảo đảm không xâm phạm quyền, lợi ích hợp pháp của người nộp thuế, tổ chức, cá nhân có liên quan;
(2) Chỉ công khai khi có căn cứ pháp lý rõ ràng, dữ liệu đã được rà soát, đối chiếu, xác minh theo quy định;
(3) Nội dung công khai chỉ ở mức tối thiểu cần thiết phục vụ quản lý thuế, đồng thời việc xử lý, hiển thị, che, ẩn thông tin phải tuân thủ quy định về bảo vệ dữ liệu cá nhân và an toàn thông tin mạng;
(4) Bảo đảm việc đính chính, cập nhật hoặc chấm dứt công khai kịp thời khi không còn căn cứ công khai hoặc thông tin công khai không chính xác.
Nguyên tắc chấm dứt hiệu lực mã số thuế theo Thông tư 90?
Căn cứ tại khoản 3 Điều 13 Thông tư 90/2026/TT-BTC quy định các nguyên tắc chấm dứt hiệu lực mã số thuế hiện nay cụ thể như sau:
(1) Mã số thuế không được sử dụng theo quy định của pháp luật quản lý thuế từ ngày cơ quan thuế thông báo chấm dứt hiệu lực;
(2) Mã số thuế của tổ chức khi đã chấm dứt hiệu lực không được sử dụng lại, trừ trường hợp được khôi phục mã số thuế;
(3) Khi doanh nghiệp, tổ chức kinh tế, tổ chức khác và cá nhân chấm dứt hiệu lực mã số thuế thì đồng thời phải thực hiện chấm dứt hiệu lực đối với mã số thuế nộp thay;
(4) Người nộp thuế là đơn vị chủ quản chấm dứt hiệu lực mã số thuế thì các đơn vị phụ thuộc phải bị chấm dứt hiệu lực mã số thuế.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];