Danh mục giống vật nuôi cấm xuất khẩu từ năm 2026?
>> Tải về Lịch nộp thuế 2026 >> Tải về File excel tính thuế TNCN mới nhất 2026 >> Tải về Trọn bộ văn bản hướng dẫn Luật Thuế xuất khẩu, thuế nhập khẩu |
Ngày 31/12/2025, Bộ trưởng Bộ Nông nghiệp và Môi trường ban hành Thông tư 94/2025/TT-BNNMT hướng dẫn Luật Chăn nuôi 2018.
Theo đó, tại Điều 6 Thông tư 94/2025/TT-BNNMT quy định danh mục giống vật nuôi cấm xuất khẩu từ năm 2026 cụ thể như sau:
- Giống vật nuôi đưa vào Danh mục giống vật nuôi cấm xuất khẩu phải đáp ứng các tiêu chí sau đây:
+ Giống vật nuôi bản địa mang nguồn gen quý, hiếm;
+ Có tính độc đáo, đặc hữu của Việt Nam.
- Danh mục giống vật nuôi cấm xuất khẩu được quy định tại Phụ lục II ban hành kèm theo Thông tư 94/2025/TT-BNNMT cụ thể như sau:
STT | Tên giống vật nuôi |
I | Giống lợn |
1 | Lợn ỉ |
2 | Lợn Chư Prông |
3 | Lợn Mường Tè |
4 | Lợn cỏ Bình Thuận |
5 | Lợn Kiềng sắt |
II | Giống gà |
1 | Gà Tây Kỳ Sơn |
2 | Gà trụi lông cổ |
3 | Gà lông chân |
4 | Gà H'Re |
5 | Gà lùn Cao Sơn |
III | Giống vịt |
Vịt Mường Khiêng | |
IV | Giống ngan |
1 | Ngan dé |
2 | Ngan trâu |
V | Giống ngỗng |
Ngỗng cỏ | |
VI | Giống ngựa |
Ngựa Mường Luống | |
VII | Giống trâu |
Trâu Langbiang | |
VIII | Giống dê |
Dê đen | |
IX | Giống thỏ |
Thỏ nội | |
X | Ong |
1 | Ong khoái |
2 | Ong ruồi đỏ |
3 | Ong đá |
4 | Ong nội (Apis cerana cerana) |
Trên đây là thông tin về danh mục giống vật nuội cấm xuất khẩu từ năm 2026.
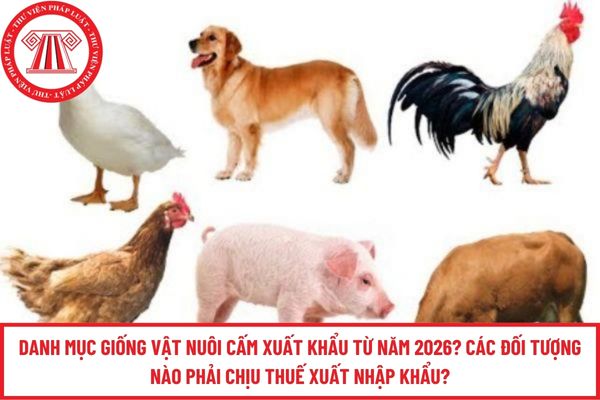
Danh mục giống vật nuôi cấm xuất khẩu từ năm 2026? Các đối tượng nào phải chịu thuế xuất nhập khẩu? (Hình từ Internet)
Hiện nay các đối tượng nào phải chịu thuế xuất nhập khẩu?
Theo Điều 2 Luật Thuế xuất khẩu, thuế nhập khẩu 2016 quy định về đối tương chịu thuế như sau:
Đối tượng chịu thuế
1. Hàng hóa xuất khẩu, nhập khẩu qua cửa khẩu, biên giới Việt Nam.
2. Hàng hóa xuất khẩu từ thị trường trong nước vào khu phi thuế quan, hàng hóa nhập khẩu từ khu phi thuế quan vào thị trường trong nước.
3. Hàng hóa xuất khẩu, nhập khẩu tại chỗ và hàng hóa xuất khẩu, nhập khẩu của doanh nghiệp thực hiện quyền xuất khẩu, quyền nhập khẩu, quyền phân phối.
4. Đối tượng chịu thuế xuất khẩu, thuế nhập khẩu không áp dụng đối với các trường hợp sau:
a) Hàng hóa quá cảnh, chuyển khẩu, trung chuyển;
b) Hàng hóa viện trợ nhân đạo, hàng hóa viện trợ không hoàn lại;
c) Hàng hóa xuất khẩu từ khu phi thuế quan ra nước ngoài; hàng hóa nhập khẩu từ nước ngoài vào khu phi thuế quan và chỉ sử dụng trong khu phi thuế quan; hàng hóa chuyển từ khu phi thuế quan này sang khu phi thuế quan khác;
d) Phần dầu khí được dùng để trả thuế tài nguyên cho Nhà nước khi xuất khẩu.
5. Chính phủ quy định chi tiết Điều này.
Như vậy, các đối tượng chịu thuế xuất nhập khẩu hiện nay bao gồm:
(1) Hàng hóa xuất khẩu, nhập khẩu qua cửa khẩu, biên giới Việt Nam.
(2) Hàng hóa xuất khẩu từ thị trường trong nước vào khu phi thuế quan, hàng hóa nhập khẩu từ khu phi thuế quan vào thị trường trong nước.
(3) Hàng hóa xuất khẩu, nhập khẩu tại chỗ và hàng hóa xuất khẩu, nhập khẩu của doanh nghiệp thực hiện quyền xuất khẩu, quyền nhập khẩu, quyền phân phối.
(4) Đối tượng chịu thuế xuất khẩu, thuế nhập khẩu không áp dụng đối với các trường hợp sau:
- Hàng hóa quá cảnh, chuyển khẩu, trung chuyển;
- Hàng hóa viện trợ nhân đạo, hàng hóa viện trợ không hoàn lại;
- Hàng hóa xuất khẩu từ khu phi thuế quan ra nước ngoài; hàng hóa nhập khẩu từ nước ngoài vào khu phi thuế quan và chỉ sử dụng trong khu phi thuế quan; hàng hóa chuyển từ khu phi thuế quan này sang khu phi thuế quan khác;
- Phần dầu khí được dùng để trả thuế tài nguyên cho Nhà nước khi xuất khẩu.
Thời hạn nộp thuế xuất nhập khẩu là khi nào?
Theo Điều 9 Luật Thuế xuất khẩu, thuế nhập khẩu 2016 quy định về thời hạn nộp thuế xuất nhập khẩu như sau:
(1) Hàng hóa xuất khẩu, nhập khẩu thuộc đối tượng chịu thuế phải nộp thuế trước khi thông quan hoặc giải phóng hàng hóa theo quy định của Luật hải quan, trừ trường hợp quy định tại khoản 2 Điều 9 Luật Thuế xuất khẩu, thuế nhập khẩu 2016.
Trường hợp được tổ chức tín dụng bảo lãnh số thuế phải nộp thì được thông quan hoặc giải phóng hàng hóa nhưng phải nộp tiền chậm nộp theo quy định của Luật quản lý thuế kể từ ngày được thông quan hoặc giải phóng hàng hóa đến ngày nộp thuế. Thời hạn bảo lãnh tối đa là 30 ngày, kể từ ngày đăng ký tờ khai hải quan.
Trường hợp đã được tổ chức tín dụng bảo lãnh nhưng hết thời hạn bảo lãnh mà người nộp thuế chưa nộp thuế và tiền chậm nộp thì tổ chức bảo lãnh có trách nhiệm nộp đủ thuế và tiền chậm nộp thay cho người nộp thuế.
(2) Người nộp thuế được áp dụng chế độ ưu tiên theo quy định của Luật hải quan được thực hiện nộp thuế cho các tờ khai hải quan đã thông quan hoặc giải phóng hàng hóa trong tháng chậm nhất vào ngày thứ mười của tháng kế tiếp. Quá thời hạn này mà người nộp thuế chưa nộp thuế thì phải nộp đủ số tiền nợ thuế và tiền chậm nộp theo quy định của Luật quản lý thuế.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];