
Cục Thuế trả lời không phát sinh số thuế phải nộp có cần lập DS chi tiết số tiền nộp thuế TNCN đã nộp thay?
Ngày 21/11/2025, Cục Thuế đã ban hành Công văn 5435/CT-NVT năm 2025 về việc tuyên truyền, hướng dẫn tổ chức chi trả thu nhập cung cấp thông tin TNCN đã nộp thay chi tiết cho cá nhân. Tải về
Theo đó, tại Phụ lục 1 ban hành kèm Công văn 5435/CT-NVT năm 2025, Cục Thuế hướng dẫn xử lý các tình huống thường gặp khi cung cấp Danh sách chi tiết số tiền thuế TNCN, trong đó giải đáp:
Câu hỏi: Doanh nghiệp không phát sinh số thuế phải nộp có cần lập/gửi “DS chi tiết số tiền nộp thuế TNCN đã nộp thay"?
=> Trả lời: Doanh nghiệp không phát sinh số phải nộp thì không phải nộp “DS chi tiết số tiền nộp thuế TNCN đã nộp thay".
Bên cạnh đó, theo quy định tại điểm e khoản 3 Điều 7 Nghị định 126/2020/NĐ-CP được bổ sung tại khoản 2 Điều 1 Nghị định 91/2022/NĐ-CP quy định các trường hợp không phải nộp hồ sơ khai thuế như sau:
Hồ sơ khai thuế
...
3. Người nộp thuế không phải nộp hồ sơ khai thuế trong các trường hợp sau đây:
...
e) Người khai thuế thu nhập cá nhân là tổ chức, cá nhân trả thu nhập thuộc trường hợp khai thuế thu nhập cá nhân theo tháng, quý mà trong tháng quý đó không phát sinh việc khấu trừ thuế thu nhập cá nhân của đối tượng nhận thu nhập
...
Như vậy, nếu doanh nghiệp không phát sinh thuế TNCN thì thực hiện việc nộp hồ sơ khai thuế như sau:
- Tháng/quý có phát sinh khấu trừ thuế TNCN thì phải nộp hồ sơ khai thuế TNCN, tháng/quý còn không phát sinh khấu trừ thuế TNCN thì không phải nộp hồ sơ khai thuế TNCN.
- Tháng/quý nào không chi trả thu nhập thì không phải nộp hồ sơ khai thuế, trường hợp có chi trả thu nhập mà không phát sinh thuế TNCN thì không phải nộp hồ sơ khai thuế.
Đồng thời, doanh nghiệp không phát sinh số thuế phải nộp thì không phải nộp “DS chi tiết số tiền nộp thuế TNCN đã nộp thay"
Cục Thuế trả lời không phát sinh số thuế phải nộp cần lập DS chi tiết số tiền nộp thuế TNCN đã nộp thay không? (Hình từ Internet)
Hướng dẫn lập DS chi tiết số tiền thuế TNCN đã nộp thay cho từng cá nhân trên phần mềm HTKK?
Theo Công văn 828/TCT-KK năm 2025, căn cứ quy định tại khoản 7 Điều 17, khoản 1, khoản 2 Điều 19 Luật Quản lý thuế 2019, Cục Thuế triển khai việc các doanh nghiệp tổ chức, cá nhân (sau đây gọi chung là tổ chức chi trả thu nhập) khi nộp thuế TNCN đã khấu trừ của cá nhân là người lao động vào ngân sách nhà nước thay cho người nộp thuế, thực hiện cung cấp thông tin về số thuế TNCN đã nộp thay cho từng cá nhân.
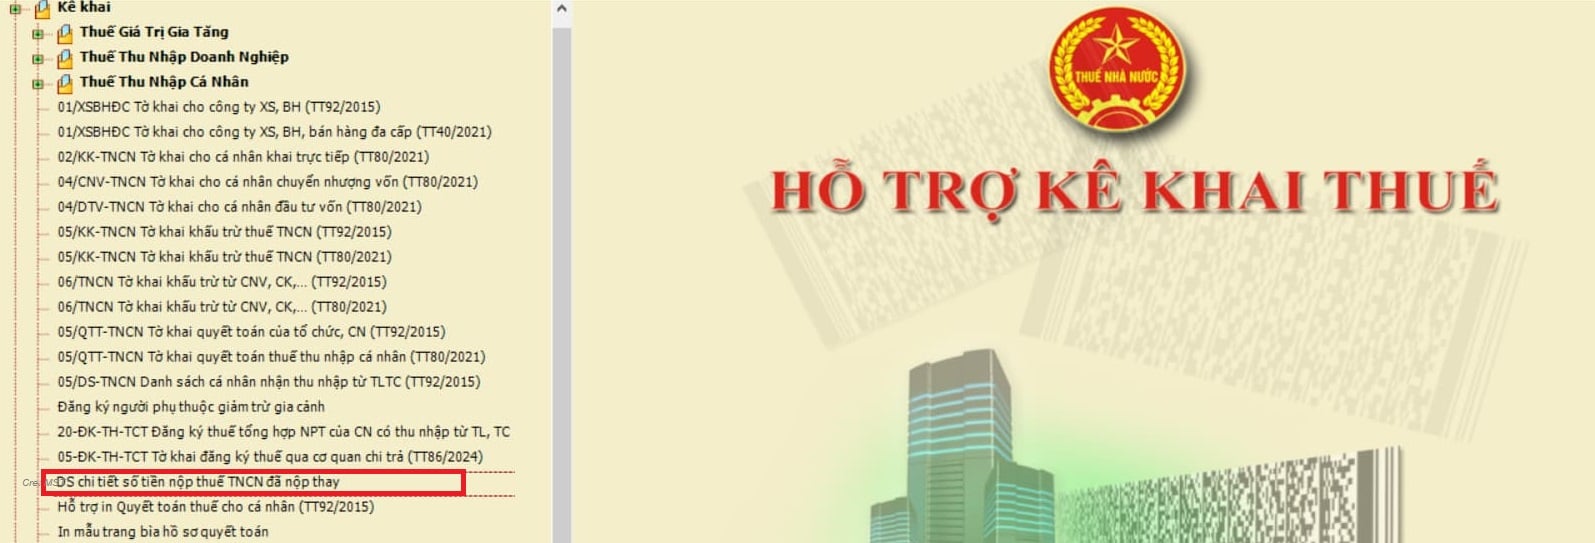
Bước 1: Chọn DS chi tiết số tiền nộp thuế TNCN đã nộp thay
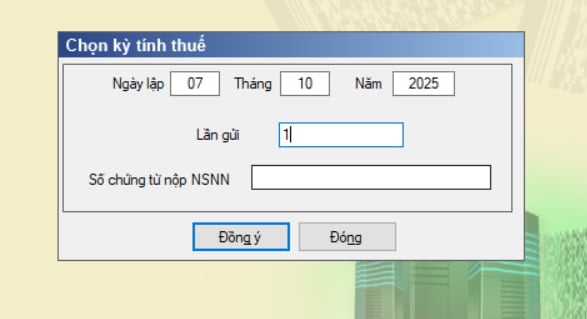
Bước 2: Nhập số chứng từ nộp NSNN (Theo số ghi tại Giấy nộp tiền C1-02/NS thuế TNCN đã nộp)
Bước 3:
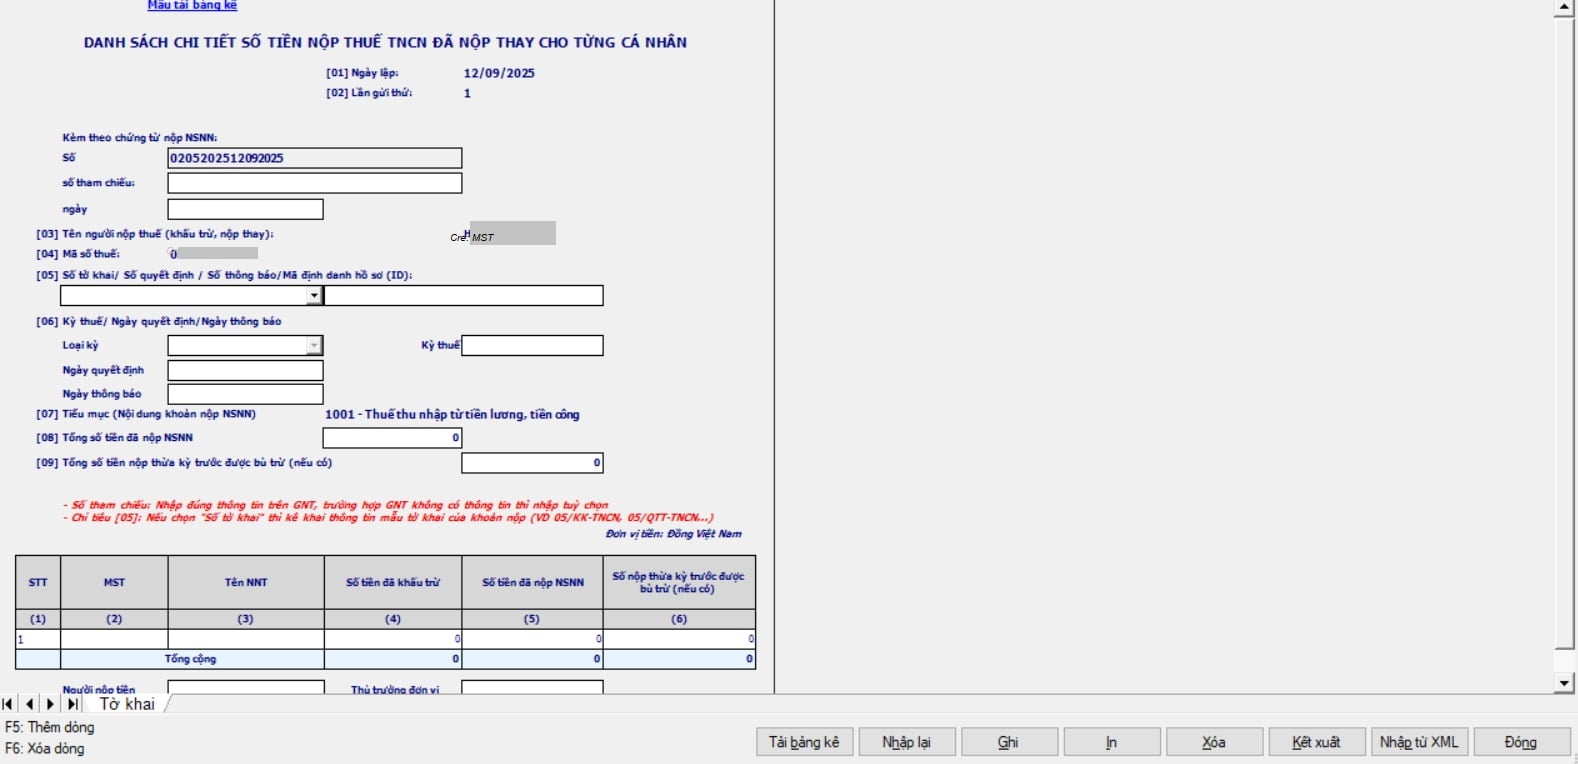
- Chỉ tiêu [05] Số tờ khai/ Số quyết định / Số thông báo/Mã định danh hồ sơ (ID)
- Chỉ tiêu [06] Kỳ thuế/ Ngày quyết định/Ngày thông báo: Đối với chỉ tiêu này thì người nộp chọn tương ứng như sau:
Nếu chỉ tiêu [05] chọn “Số tờ khai” thì bắt buộc chọn 1 trong các loại kỳ thuế (Năm/ quý/ tháng/ lần phát sinh) sau đó nhập thông tin kỳ thuế:
+ Nếu chọn Loại kỳ là “Năm” thì nhập theo kỳ thuế theo định dạng yyyy
+ Nếu chọn Loại kỳ là “Quý” thì nhập kỳ thuế theo định dạng Q/yyyy
+ Nếu chọn Loại kỳ là “Tháng” thì nhập kỳ thuế theo định dạng mm/yyyy
+ Nếu chọn Loại kỳ là “Lần phát sinh” thì nhập kỳ thuế theo định dạng dd/mm/yyyy
Nếu chỉ tiêu [05] chọn “Số quyết định” thì bắt buộc nhập “Ngày quyết định” theo định dạng dd/mm/yyyy
Nếu chỉ tiêu [05] chọn “Số thông báo” thì bắt buộc nhập “Ngày thông báo” theo định dạng dd/mm/yyyy
- Chỉ tiêu [07] Tiểu mục (Nội dung khoản nộp NSNN): Mặc định là “1001 - Thuế thu nhập từ tiền lương, tiền công”
- Chỉ tiêu [08] Tổng số tiền đã nộp NSNN: Bắt buộc nhập số nguyên > 0
- Chỉ tiêu [09] Tổng số tiền nộp thừa kỳ trước được bù trừ (nếu có): Nhập số nguyên >=0
- Cột (2) MST: Bắt buộc nhập, không được nhập trùng MST giữa các dòng
- Cột (3) Tên NNT: Bắt nhập nhập, định dạng text
- Cột (4) Số tiền đã khấu trừ: bắt buộc nhâp số nguyên >0
- Cột (5) Số tiền đã nộp NSNN: Hiển thị mặc định = cột (4), cho phép sửa định dạng số nguyên >=0. Tổng cột (5) phải = chỉ tiêu [08]
- Cột (6) Số nộp thừa kỳ trước được bù trừ (nếu có): Nhập số nguyên >=0. Tổng cột (6) phải = chỉ tiêu [09]
Bước 4: Nhấn <Ghi> để lưu lại thông tin vào CSDL
Một số lưu ý khi khai Danh sách
Nếu DN có ít người lao động bị khấu trừ thuế nhập trực tiếp thông tin lên phần mềm HTKK.
Đối với DN có nhiều người lao động bị khấu trừ thuế có thể áp dụng cách Tải mẫu bảng kê Excel từ HTKK về máy sau đó đưa thông tin vào bảng kê Excel => Click tải bảng kê lên phần mềm HTKK
- Chỉ khai DS khi có Chứng từ nộp NSNN.
- Nếu không phát sinh (do bù trừ) thì tiếp tục theo dõi và khai gộp vào kỳ sau.
- Chỉ khai những cá nhân có số thuế phải khấu trừ trong kỳ, bao gồm cả kỳ chưa khai trước đó do bù trừ.
Cách ghi:
[08] = Tổng cột (5): Tổng số đã nộp NSNN
[09] = Tổng cột (6): Tổng số bù trừ
Đối với từng cá nhân:
Cột (4) = Cột (5) + Cột (6)
Mục ([09]: Tổng số bù trừ) phải luôn nhỏ hơn hoặc bằng số nộp thừa đang còn.
- Lập Danh sách tương ứng với Giấy nộp tiền (ví dụ: 03 Giấy nộp tiền thì lập Danh sách lần 1, lần 2 và lần 3 tương ứng) điền cùng một Tờ khai, xua File XML, nộp tại Tab Nộp thuế, chức năng Nộp DS ch tiết thuế TNCN XML.
Những loại thuế, khoản thu nào phải thực hiện khai theo quý?
Căn cứ khoản 1, khoản 2 Điều 8 Nghị định 126/2020/NĐ-CP quy định về các loại thuế, khoản thu khai theo quý như sau:
- Thuế thu nhập doanh nghiệp đối với hãng hàng không nước ngoài, tái bảo hiểm nước ngoài.
- Thuế giá trị gia tăng, thuế thu nhập doanh nghiệp, thuế thu nhập cá nhân đối với tổ chức tín dụng hoặc bên thứ ba được tổ chức tín dụng ủy quyền khai thác tài sản bảo đảm trong thời gian chờ xử lý khai thay cho người nộp thuế có tài sản bảo đảm.
- Thuế thu nhập cá nhân đối với tổ chức, cá nhân trả thu nhập thuộc diện khấu trừ thuế theo quy định của pháp luật thuế thu nhập cá nhân, mà tổ chức, cá nhân trả thu nhập đó thuộc diện khai thuế giá trị gia tăng theo quý và lựa chọn khai thuế thu nhập cá nhân theo quý; cá nhân có thu nhập từ tiền lương, tiền công trực tiếp khai thuế với cơ quan thuế và lựa chọn khai thuế thu nhập cá nhân theo quý.
- Các loại thuế, khoản thu khác thuộc ngân sách nhà nước do tổ chức, cá nhân khai thuế thay, nộp thuế thay cho cá nhân mà tổ chức, cá nhân đó thuộc diện khai thuế giá trị gia tăng theo quý và lựa chọn khai thuế thay cho cá nhân theo quý, trừ trường hợp quy định tại điểm g khoản 4 Điều 8 Nghị định 126/2020/NĐ-CP.
- Khoản phụ thu khi giá dầu thô biến động tăng (trừ hoạt động dầu khí của Liên doanh Vietsovpetro tại Lô 09.1).
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];




























