Công văn 135 tháo gỡ khó khăn, vướng mắc thủ tục kiểm tra nhà nước về an toàn thực phẩm?
Ngày 1/2/2026, Cục Xuất nhập khẩu thuộc Bộ Công thương đã có Công văn 135/XNK-TMQT năm 2026 về tháo gỡ khó khăn, vướng mắc trong thực hiện thủ tục kiểm tra nhà nước về an toàn thực phẩm.
Theo đó, thực hiện chỉ đạo của Phó Thủ tướng Chính phủ Lê Thành Long tại văn bản 1012/VPCP-KGVX ngày 31 tháng 01 năm 2026 của Văn phòng Chính phủ về việc xử lý kiến nghị tháo gỡ khó khăn, vướng mắc trong thực hiện thủ tục kiểm tra nhà nước về an toàn thực phẩm theo Nghị định 46/2026/NĐ-CP, Cục Xuất nhập khẩu - Bộ Công Thương đề nghị các Sở Công Thương báo cáo Ủy ban nhân dân tỉnh/thành phố và phối hợp với các cơ quan chức năng trên địa bàn để cùng phối hợp chặt chẽ với các đơn vị của các Bộ, ngành, cơ quan có liên quan triển khai một số nội dung sau:
(1) Đối với Sở Công Thương các tỉnh biên giới
- Tăng cường trao đổi, đàm phán với chính quyền địa phương, cơ quan quản lý của nước có chung đường biên giới để triển khai các giải pháp nhằm kịp thời tháo gỡ khó khăn, vướng mắc trong thực hiện thủ tục kiểm tra nhà nước về an toàn thực phẩm; tăng thời gian thông quan hàng hóa tại các cửa khẩu nhằm tạo thuận hơn cho hoạt động thông quan và xuất nhập khẩu hàng hoá, đặc biệt là các mặt hàng nông sản xuất khẩu của Việt Nam trong các dịp Lễ, Tết; tránh để phát sinh ùn ứ hoặc ách tắc hàng hóa tại khu vực cửa khẩu.
- Tiếp tục cập nhật, đưa tin thường xuyên về diễn biến giao nhận, thông quan hàng hóa tại cửa khẩu và các vấn đề liên quan; kịp thời trao đổi, phản ánh với Bộ Công Thương và các Bộ, ngành, cơ quan có liên quan những vấn đề phát sinh để cùng phối hợp xử lý.
(2) Đối với Sở Công Thương các tỉnh/thành phố
- Cùng phối hợp với các cơ quan chức năng trên địa bàn để triển khai các giải pháp nhằm kịp thời tháo gỡ khó khăn, vướng mắc trong thực hiện thủ tục kiểm tra nhà nước về an toàn thực phẩm; thường xuyên cập nhật thông tin, tình hình từ các tỉnh biên giới để chủ động cân nhắc, điều chỉnh nhịp độ đưa hàng lên biên giới và nhập khẩu hàng hóa về Việt Nam phù hợp với năng lực thông quan của các cửa khẩu.
- Tăng cường công tác thông tin, khuyến cáo đến các doanh nghiệp xuất nhập khẩu trên địa bàn biết và thực hiện theo hướng dẫn của các cơ quan chức năng đối với thủ tục kiểm tra nhà nước về an toàn thực phẩm; thường xuyên cập nhật diễn biến thông quan hàng hóa tại các cửa khẩu biên giới để chủ động có kế hoạch xuất nhập khẩu hàng hóa phù hợp, tránh để phát sinh ùn ứ và chịu các tác động bất lợi khác;
- Kịp thời trao đổi, phản ánh với Sở Công Thương, Bộ Công Thương và các các Bộ, ngành, cơ quan có liên quan để cùng phối hợp xử lý những vấn đề phát sinh.
>>> Xem chi tiết Tải về Công văn 135/XNK-TMQT năm 2026 <<<
Trên đây là nội dung "Công văn 135 tháo gỡ khó khăn, vướng mắc thủ tục kiểm tra nhà nước về an toàn thực phẩm?".
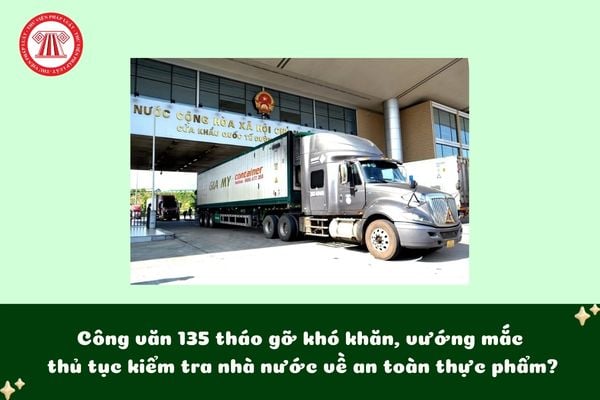
Công văn 135 tháo gỡ khó khăn, vướng mắc thủ tục kiểm tra nhà nước về an toàn thực phẩm? (Hình từ Internet)
Những hành vi nào bị cấm trong an toàn thực phẩm?
Căn cứ Điều 5 Luật An toàn thực phẩm 2010 thì những hành vi bị cấm trong an toàn thực phẩm gồm:
(1) Sử dụng nguyên liệu không thuộc loại dùng cho thực phẩm để chế biến thực phẩm.
(2) Sử dụng nguyên liệu thực phẩm đã quá thời hạn sử dụng, không rõ nguồn gốc, xuất xứ hoặc không bảo đảm an toàn để sản xuất, chế biến thực phẩm.
(3) Sử dụng phụ gia thực phẩm, chất hỗ trợ chế biến thực phẩm đã quá thời hạn sử dụng, ngoài danh mục được phép sử dụng hoặc trong danh mục được phép sử dụng nhưng vượt quá giới hạn cho phép; sử dụng hóa chất không rõ nguồn gốc, hóa chất bị cấm sử dụng trong hoạt động sản xuất, kinh doanh thực phẩm.
(4) Sử dụng động vật chết do bệnh, dịch bệnh hoặc chết không rõ nguyên nhân, bị tiêu hủy để sản xuất, kinh doanh thực phẩm.
(5) Sản xuất, kinh doanh:
- Thực phẩm vi phạm quy định của pháp luật về nhãn hàng hóa;
- Thực phẩm không phù hợp với quy chuẩn kỹ thuật tương ứng;
- Thực phẩm bị biến chất;
- Thực phẩm có chứa chất độc hại hoặc nhiễm chất độc, tác nhân gây ô nhiễm vượt quá giới hạn cho phép;
- Thực phẩm có bao gói, đồ chứa đựng không bảo đảm an toàn hoặc bị vỡ, rách, biến dạng trong quá trình vận chuyển gây ô nhiễm thực phẩm;
- Thịt hoặc sản phẩm được chế biến từ thịt chưa qua kiểm tra thú y hoặc đã qua kiểm tra nhưng không đạt yêu cầu;
- Thực phẩm không được phép sản xuất, kinh doanh để phòng, chống dịch bệnh;
- Thực phẩm chưa được đăng ký bản công bố hợp quy tại cơ quan nhà nước có thẩm quyền trong trường hợp thực phẩm đó thuộc diện phải được đăng ký bản công bố hợp quy;
- Thực phẩm không rõ nguồn gốc, xuất xứ hoặc quá thời hạn sử dụng.
(6) Sử dụng phương tiện gây ô nhiễm thực phẩm, phương tiện đã vận chuyển chất độc hại chưa được tẩy rửa sạch để vận chuyển nguyên liệu thực phẩm, thực phẩm.
(7) Cung cấp sai hoặc giả mạo kết quả kiểm nghiệm thực phẩm.
(8) Che dấu, làm sai lệch, xóa bỏ hiện trường, bằng chứng về sự cố an toàn thực phẩm hoặc các hành vi cố ý khác cản trở việc phát hiện, khắc phục sự cố về an toàn thực phẩm.
(9) Người mắc bệnh truyền nhiễm tham gia sản xuất, kinh doanh thực phẩm.
(10) Sản xuất, kinh doanh thực phẩm tại cơ sở không có giấy chứng nhận cơ sở đủ điều kiện an toàn thực phẩm theo quy định của pháp luật.
(11) Quảng cáo thực phẩm sai sự thật, gây nhầm lẫn đối với người tiêu dùng.
(12) Đăng tải, công bố thông tin sai lệch về an toàn thực phẩm gây bức xúc cho xã hội hoặc thiệt hại cho sản xuất, kinh doanh.
(13) Sử dụng trái phép lòng đường, vỉa hè, hành lang, sân chung, lối đi chung, diện tích phụ chung để chế biến, sản xuất, kinh doanh thức ăn đường phố.
Sản phẩm chăn nuôi được sản xuất và bán ra ở khâu nhập khẩu không chịu thuế GTGT đúng không?
Căn cứ theo quy định tại khoản 1 Điều 5 Luật Thuế giá trị gia tăng 2024 được sửa đổi bởi điểm a khoản 1 Điều 1 Luật Thuế giá trị gia tăng sửa đổi 2025 quy định về đối tượng không chịu thuế GTGT như sau:
Đối tượng không chịu thuế
1. Sản phẩm cây trồng, rừng trồng, chăn nuôi, thủy sản nuôi trồng, đánh bắt chưa chế biến thành các sản phẩm khác hoặc chỉ qua sơ chế thông thường của tổ chức, cá nhân tự sản xuất, đánh bắt bán ra và ở khâu nhập khẩu.
Doanh nghiệp, hợp tác xã, liên hiệp hợp tác xã mua sản phẩm cây trồng, rừng trồng, chăn nuôi, thủy sản nuôi trồng, đánh bắt chưa chế biến thành các sản phẩm khác hoặc chỉ qua sơ chế thông thường bán cho doanh nghiệp, hợp tác xã, liên hiệp hợp tác xã khác thì không phải kê khai, tính nộp thuế giá trị gia tăng nhưng được khấu trừ thuế giá trị gia tăng đầu vào.
...
Như vậy, theo quy định trên, sản phẩm chăn nuôi được sản xuất và bán ra ở khâu nhập khẩu thuộc đối tượng không chịu thuế GTGT.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];